「マンション経営に興味はあるものの、スタート時に用意するお金の総額がつかめない」
「見積もりに並ぶ諸費用の中身がはっきりせず、あとから別の費用を求められないか心配」
——こうした迷いから、資金計画づくりの最初の段階で足踏みしてしまうケースはよく見られます。
先にポイントをお伝えすると、スタート時にかかるお金は物件価格に対して7〜10%ほどが標準的な水準とされています。価格3,000万円の区分マンションを例にとると、諸費用として210万〜300万円程度がかかる計算になり、さらに頭金などの自己資金を100万〜600万円程度見込んでおくと安心です。
以下では、スタート時の費用を構成する項目、区分・一棟、新築・中古で変わる費用の違い、手元資金ごとの試算、出費を減らすための工夫、そして見落としやすい注意点を順に取り上げます。
最後まで読み進めていただくと、ご自身の年収や手持ち資金でスタートできるかどうかを見極める基準がつかめるはずです。
※ 税率や法制度についての記載は2026年10月時点の内容に基づいています。制度の最新情報は、国税庁や各自治体が公開している案内をご確認ください。試算は一定の条件を置いて計算したもので、実際の融資条件や税額は個々の状況によって変わります。投資に関する最終的な判断は、ご自身の責任のもとでお願いいたします。
関連する内容として、マンション経営が節税につながる仕組みをまとめた解説、マンション経営でつまずいた8つの事例を紹介した記事、アパート経営を始める手順を7つのステップで整理した記事も参考にしてみてください。
マンション経営に必要な初期費用は物件価格に対して7〜10%|総額のおおよその水準
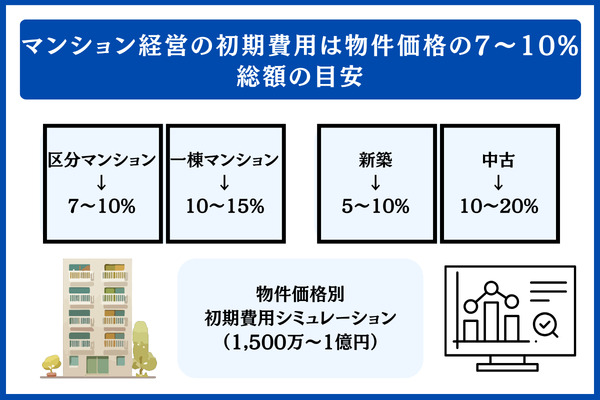
総額がどの程度になるのかを把握できるよう、ここでは次の3項目に分けて説明します。
区分タイプは物件価格に対して7〜10%・一棟タイプは10〜15%程度
一般的には、区分マンションが物件価格に対して7〜10%、一棟マンションが10〜15%ほどを初期費用の目安と考えるとよいでしょう。
一棟の場合は土地と建物の両方を丸ごと所有することになるので、不動産取得税や登記費用の対象となる範囲も大きくなり、物件価格に占める諸費用の割合が高くなりやすいといえます。
国土交通省の「令和7年度住宅市場動向調査」によると、分譲マンションを取得した世帯の平均購入価格は6,443万円となっています。
投資用マンションは、1,000万円台の中古区分から1億円を超える一棟まで価格の幅が大きく、諸費用の金額そのものも物件によって大きく異なります。
同じ価格の物件でも、仲介手数料がかかるかどうかや火災保険の補償内容などによって、諸費用には数十万円単位の差が出ることがあります。具体的な金額は、次の価格帯別の試算で確かめてみましょう。
1,500万〜1億円の物件価格で見る初期費用の試算
中古区分から小規模な一棟まで、物件価格ごとの初期費用を5パターンで試算し、表にまとめました(諸費用比率は7〜10%、一棟のみ10〜12%とし、頭金にあたる自己資金を物件価格の10%と仮定)。
| 物件価格 | 物件の種類 | 諸費用の目安(7〜10%) | 自己資金の目安(10%) | 準備資金の合計(上限) |
|---|---|---|---|---|
| 1,500万円 | 中古区分 | 105万〜150万円 | 150万円 | 300万円 |
| 3,000万円 | 中古〜新築区分 | 210万〜300万円 | 300万円 | 600万円 |
| 5,000万円 | 新築区分 | 350万〜500万円 | 500万円 | 1,000万円 |
| 8,000万円 | 中古一棟 | 800万〜960万円 | 800万円 | 1,760万円 |
| 1億円 | 新築一棟 | 1,000万〜1,200万円 | 1,000万円 | 2,200万円 |
※ 一般的な前提条件で計算した概算です。物件の内容や契約の条件によって、実際の諸費用や自己資金の額は変わります。
たとえば3,000万円の区分マンションを購入する場合、初期段階で合計およそ510万〜600万円程度の現金を準備しておくことが求められるでしょう。
中古区分であれば手元資金の負担は比較的軽く済みますが、一棟マンションや新築区分を選ぶ場合は、数千万円規模の資金準備を見込んでおく必要があります。
諸費用の比率は新築で5〜10%・中古で10〜20%程度
新築か中古かで分けると、諸費用の比率は新築が5〜10%、中古が10〜20%ほどが一つの目安になります。
新築の場合は売主がデベロッパーであることが多く、仲介手数料がかからないのが一般的です。一方で中古は仲介会社を通して購入するため、「物件価格×3%+6万円+消費税」で計算される仲介手数料が加わり、諸費用の割合が高くなります。
| 物件の種類 | 諸費用の割合 | おもなポイント |
|---|---|---|
| 新築区分マンション | 5〜10% | 売主がデベロッパーのため仲介手数料がかからない例が多い |
| 中古区分マンション | 10〜20% | 仲介手数料はかかるものの、価格が低めのため総額を抑えやすい |
| 新築一棟マンション | 7〜10% | 土地の購入費と建築費に加え、地盤調査や測量などの費用も必要 |
| 中古一棟マンション | 10〜15% | 仲介手数料がかかり登記の対象も広いため、金額が大きくなりやすい |
※ 割合はあくまで一般的な目安であり、築年数や立地、契約の条件によって異なります。
中古は諸費用の割合こそ高めですが、新築と比べて物件価格が半分以下に収まる例も少なくないため、支払総額でみると中古のほうが抑えやすい傾向にあります。
割合の高さだけで不利と判断せず、実際の金額で比べることが大切です。
マンション経営に要する初期費用の項目別内訳
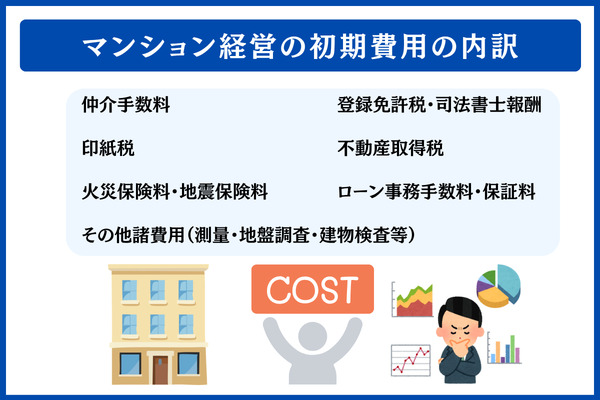
販売会社などの見積書で「諸費用一式」のひと言にまとめられていても中身を自力で点検できるように、代表的な費用を7つの項目に分けて整理しています。
仲介手数料(宅建業法が定める上限あり)
仲介会社へ支払う手数料には、宅地建物取引業法第46条により価格帯ごとの上限が設けられています。400万円を超える取引では、取引価格の3%に6万円を足して消費税を加算する速算式で上限額を求められ、上限を上回る額の請求は法令に反するものとされています。
| 取引価格の区分 | 上限の計算式(税抜) | 3,000万円の物件での金額 |
|---|---|---|
| 200万円までの部分 | 取引価格×5% | 10万円 |
| 200万円超〜400万円以下の部分 | 取引価格×4% | 8万円 |
| 400万円を超える部分 | 取引価格×3% | 78万円 |
| 速算式(400万円超の場合) | 6万円+物件価格×3%+消費税 | 約105.6万円(消費税込み) |
※ 出典: e-Gov法令検索 宅地建物取引業法第46条(2026年8月時点)
新築マンションをデベロッパーから売主直販で買うケースでは、間に仲介会社が入らないので、仲介手数料はかかりません。
登記にかかる登録免許税と司法書士への報酬
登記の手続きにあわせて納める国税が登録免許税です。売買で土地の所有権を移す登記の税率は本則で2.0%ですが、2029年3月31日までは1.5%へ引き下げられています。また、抵当権を設定する登記では借入額に0.4%を掛けた額が税額となります。
登記を代わりに行う司法書士へ支払う報酬は、5万〜15万円ほどがよく見られる水準です。
| 登記の内容 | 本則の税率 | 軽減後の税率 | 投資用物件で使えるか |
|---|---|---|---|
| 売買による土地の所有権移転 | 2.0% | 1.5%(2029年3月31日までの措置) | 対象 |
| 売買による建物の所有権移転 | 2.0% | 0.3%(住宅用家屋の特例) | 対象外(自己居住が要件) |
| 抵当権の設定 | 0.4% | 0.1%(住宅用家屋の特例) | 対象外(自己居住が要件) |
※ 出典: 国税庁タックスアンサーNo.7191「登録免許税の税額表」(2026年8月時点)
投資用マンションの場合は自分で住むという条件に当てはまらず、建物部分の特例は利用できません。軽減の対象となり得るのは、土地部分の売買に対する税率(1.5%)にとどまります。
売買契約書と金消契約書に貼る印紙税
売買契約書や金消契約書(金銭消費貸借契約書)を作成するときには、収入印紙を貼って印紙税を納めます。
契約金額が1,000万円超〜5,000万円以下の売買契約書なら税額は1万円(2027年3月31日までの軽減措置による)で、金消契約書は金額に応じておおむね2,000円〜6万円の範囲に収まります。
| 記載された契約金額 | 売買契約書(軽減適用後) | 金消契約書(ローン契約) |
|---|---|---|
| 500万円超〜1,000万円以下 | 5,000円 | 1万円 |
| 1,000万円超〜5,000万円以下 | 1万円 | 2万円 |
| 5,000万円超〜1億円以下 | 3万円 | 6万円 |
※ 出典: 国税庁タックスアンサーNo.7140「印紙税額の一覧表(その1)」(2026年8月時点)。売買契約書の軽減措置は2027年3月31日までに作成されたものに限られます。
たとえば3,000万円の区分マンションを買う場合、売買契約書の1万円と金消契約書の2万円を合わせて3万円程度を見込んでおくとよいでしょう。
電子契約であれば印紙税はかからないことから、費用を抑える方法として取り入れるオーナーも増えてきています。
購入後に課税される不動産取得税
不動産を手に入れたときに一度だけ納める地方税が不動産取得税です。住宅と住宅用の土地には2027年3月31日まで3%の軽減税率が設けられています(住宅以外の家屋は4%)。
納税通知書は引渡しから3〜6か月ほど経ってから都道府県より送られてくるので、購入した直後に資金が足りなくならないよう、納付分を手元に残しておくことが大切です。
新築住宅であれば固定資産税評価額より1,200万円を差し引く控除(長期優良住宅は1,300万円)を、中古住宅であれば築年数に見合った控除を受けられます。投資用マンションであっても「住宅」に該当すると判断されれば、3%軽減と控除のいずれも対象になります(出典: 国土交通省「住宅:不動産取得税に係る特例措置」2026年5月時点)。
試算例として、固定資産税評価額が2,000万円で1,200万円の控除を受けると、(2,000万−1,200万)×3%で24万円程度と見積もれます。

火災保険と地震保険の保険料
火災保険料は補償の範囲や契約期間によって上下します。区分マンションでは5年契約で3万〜10万円、一棟マンションでは構造や立地次第で20万〜50万円超がおおよその水準です。
火災保険とセットで加入する仕組みの地震保険は、火災保険料の30〜50%ほどが上乗せになります。
2022年10月の改定によって火災保険の10年契約はなくなり、いまは5年契約が上限となるのが原則です。
保険期間が長くなるほど年あたりの保険料は抑えられる傾向にあるため、5年分を一括で払う場合と毎年払う場合とで、どれだけ差が出るかを見比べておきましょう。
融資にともなう事務手数料と保証料
投資用のローンで資金を借りるときには、事務手数料や保証料がかかります。
事務手数料は3万〜10万円の定額型か、借入額の1〜2.2%(定率型)が一般的で、保証料は借入額の0.5〜2%がひとつの目安です。3,000万円を借りる場合、定率型2.2%の事務手数料が66万円、1%の保証料が30万円となり、あわせて約100万円規模に達します。
一般に借入額が多ければ定額型、少なければ定率型のほうが得になりやすいため、いくつかの金融機関を比べて選ぶことが大切です。
測量・地盤調査・建物検査などのその他費用
ここまでの6項目のほかにも、物件の種類によっては次のような費用がかかることがあります。
- インスペクション(建物検査): 中古区分は5万〜10万円、中古一棟は15万〜30万円
- 地盤の調査: 新築一棟で15万〜30万円
- 測量の費用: 境界が確定していない一棟物件で30万〜80万円
- 管理組合に支払う積立金の一時金: 区分マンションで10万〜50万円
- 引越し費用・初期の清掃費: 5万〜20万円
中古一棟の場合、上に挙げた費用だけで100万〜200万円規模に膨らむこともあり得ます。物件の種類に合わせて見積書の中身を細かくチェックし、計上漏れがないかを確かめておくことが大切です。
区分と一棟で比べる初期費用の差
マンション経営を始めるとき、多くの方がまず迷うのが「区分か一棟か」という選び方です。ここでは次の3つの観点から、両者の違いを確認していきます。
区分所有タイプの費用感と特色
建物のうち一部屋だけを買い取るのが区分マンションで、相場は中古なら1,000万〜2,000万円台、新築なら2,000万〜4,000万円台が多い傾向です。
仮に3,000万円の区分を購入する場合、最初に用意する資金は合計で510万〜600万円ほどが見込まれます。
区分ならではのポイントは、建物の維持管理を管理組合に任せられることです。
共用部分の工事は積み立てられた修繕積立金でまかなわれるので、大規模修繕をオーナーが自分で手配する必要はありません。
管理費と修繕積立金として毎月1万〜2万円の負担は続くものの、手間が少なく始めやすい点は初心者にとって心強い利点といえます。
一棟所有タイプの費用感と特色
1棟の建物をまるごと保有するのが一棟マンションで、1億〜数億円規模の価格帯が中心となります。
目安として、初期費用は物件価格の10〜15%、自己資金は10〜20%(1,000万〜数千万円)ほどとされます。1億円の中古一棟を例にとると、はじめに2,000万〜3,500万円程度の資金を見込んでおく必要があります。
建物の持ち主はオーナーひとりなので、大規模修繕や修繕積立の計画づくり、保険の加入手続きなども自ら判断して進めます。
手間がかかる反面、得られる家賃の規模は大きく、戸数が多いぶん空室の影響を複数戸に分散しやすいメリットも見逃せません。
| 比べる項目 | 区分マンション | 一棟マンション |
|---|---|---|
| 価格の目安 | 1,000万〜4,000万円台 | 1億〜数億円 |
| 初期費用の割合 | 7〜10% | 10〜15% |
| 必要な自己資金 | 100万〜500万円 | 1,000万〜3,000万円 |
| 建物管理の担い手 | 管理組合が中心 | オーナー自身(委託も可能) |
| 空室時の影響 | 1戸の空室で家賃収入がゼロ | 複数戸でリスクを分散 |
| 大規模修繕の実施 | 管理組合が担当 | オーナーの負担で実施 |
| 表面利回りの目安 | 4〜6%程度が多い | 6〜10%程度が多い |
※ 表の数値はあくまで一般的な水準で、物件や地域によって差が出ます。あわせておすすめの不動産投資会社18選を比べた記事もご覧ください。
経営初心者に向く区分からのスタート
はじめてマンション経営に取り組む方にとっては、100万〜500万円の自己資金でスタートできる区分マンションが無理のない選択肢といえるでしょう。
建物そのものの管理は管理組合に任せられるので、オーナーが向き合うのは部屋の維持と入居者への対応(管理会社への委託で代行も可能)が中心です。仕事を持つ会社員でも続けやすい点が魅力です。
一方の一棟は、管理の責任や必要な自己資金、融資を受ける際のハードルがいずれも高く、経験が浅いうちは管理の知識を身につけるだけで手一杯になりやすい傾向があります。
まずは区分で数年ほど運用し、経営の勘どころをつかんだうえで一棟へ進むのが、よく選ばれる流れです。
マンション経営で用意したい自己資金(頭金)の水準
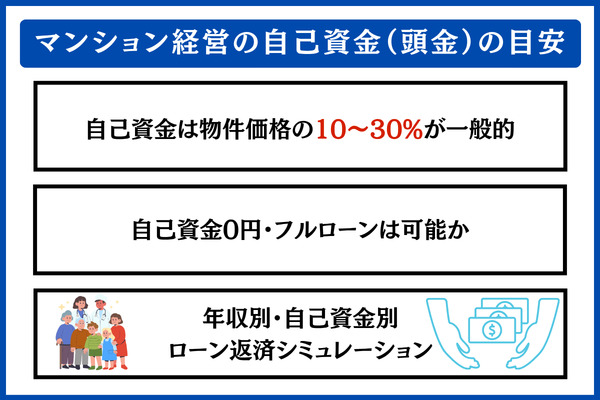
頭金としてどの程度の自己資金を準備すればよいか、また年収ごとにローン返済がどうなるかを、次の3つの観点から整理します。
自己資金の相場は物件価格比10〜30%程度
投資用マンションで準備する自己資金は、物件価格に対して10〜30%ほどが標準的な水準とされ、別途、物件価格に対し7〜10%の諸費用も必要になります。
区分マンションを3,000万円で購入する場合、300万〜900万円の自己資金と210万〜300万円の諸費用を合わせ、初期支出は510万〜1,200万円程度がひとつの基準になります。
借入額は自己資金の割合を高めるほど小さくなり、毎月の収支も安定しやすくなります。
自己資金を10%入れた場合は借入額が2,700万円で毎月の返済額は約8.9万円、30%入れた場合は借入額が2,100万円で毎月の返済額は約6.9万円となります。
35年・金利2.0%の元利均等返済で試算すると、月2万円の違いが20年間で480万円もの手取りの開きにつながります。
年収ごとの判断材料として、年収500万円から始める不動産投資の可否を年収ごとに試算した記事も参考になります。
自己資金0円で借りるフルローンの可否
物件の評価や借り手の属性によっては、自己資金0円のフルローンを利用できる場合もあります。ただし空室や金利上昇に対する余力が小さくなるため、一般には勧められていません。
区分マンション(3,000万円)を35年・金利2.0%の条件でフルローンにすると、毎月の返済額は約9.9万円です。家賃を9万円と見込む場合、手元からの持ち出しが生じるおそれがあります。
フルローンを利用しやすいのは、上場企業の会社員や公務員、医師といった安定した職業に就き、年収700万円以上かつ勤続3年以上の方がひとつの目安です。
どこまで融資するかの判断は金融機関によって異なるので、事前審査は複数の金融機関へ並行して申し込んでおくと安心です。
年収700万円で一棟投資を狙えるかを年収ごとに解説した記事もあわせてご覧ください。
年収・自己資金ごとに見るローン返済の試算
毎月の返済額を年収ごとに試算した結果は下表のとおりです(条件:固定金利・元利均等返済で、区分は金利2.0%・35年、一棟は金利2.5%・30年。自己資金はいずれも物件価格の10%)。
| 想定する投資家像 | 購入価格 | 借入額 | 毎月の返済額 | 返済総額 |
|---|---|---|---|---|
| 中古区分を買う年収500万円層 | 2,000万円 | 1,800万円 | 59,627円 | 約2,504万円 |
| 新築区分を買う年収700万円層 | 3,000万円 | 2,700万円 | 89,441円 | 約3,757万円 |
| 中古一棟を買う年収1,000万円層 | 5,000万円 | 4,500万円 | 177,804円 | 約6,401万円 |
※ 表の数値は前述の条件で算出した試算です。実際の融資条件は、金融機関による審査の内容によって変わります。
年収500万円層の場合、毎月の返済は約6万円です。中古区分で家賃7万〜9万円を見込めるなら、空室の可能性を考慮しても収支が回りやすい組み立てといえます。
一棟マンションで毎月17.7万円を返済するには、家賃収入を20万〜30万円ほど見込める物件であることが前提です。現実的に検討しやすいのは、年収1,000万円以上の層となります。
\ 必要な自己資金をチェック /
※ 対象は年収500万円以上で30〜50歳未満の、上場企業にお勤めの会社員・公務員・医師などの方です。新築・中古、区分・一棟を問わず、マンションやアパート、戸建てといった多様な物件を扱っています。投資の判断はご自身の責任でお願いいたします。将来の利益が確約されるわけではありません。
マンション経営で購入後も継続して発生する維持費
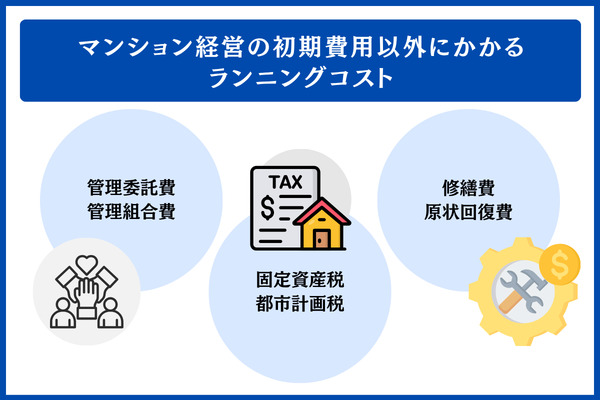
マンション経営では、購入時にまとめて支払う費用のほかに、運営を続けるあいだ定期的に出ていくお金があります。代表的な3項目を順に見ていきましょう。
管理会社への委託費と管理組合の費用
管理会社に賃貸管理の業務を任せる場合、委託費の相場は家賃の3〜10%程度とされています。
たとえば家賃9万円の部屋であれば、委託費は月2,700〜9,000円ほどになります。区分マンションの場合は、さらに管理組合費と修繕積立金として月1万〜2万円程度を負担する点も押さえておきましょう。
毎年納める固定資産税と都市計画税
評価額を基準に、固定資産税は1.4%、都市計画税は上限0.3%の税率で年ごとに課税される仕組みです。
200㎡以下の住宅用地には住宅用地特例が適用され、課税の基準となる評価額が1/6に、都市計画税では1/3に引き下げられます。区分マンションで評価額が約2,000万円であれば、税額は年あたり10万〜15万円前後が見込まれます。
修繕や原状回復にかかる費用
入居者が退去した後の原状回復には10万〜30万円ほど、給湯器やエアコンといった設備を入れ替える場合は1件5万〜30万円ほどかかるとされています。
築15年目に行われる大規模修繕では、数百万円から2,000万円ほどの出費になるケースも考えられます。備えとして、家賃収入(年間)の10〜15%を修繕用にプールしておくのが無理のない目安といえるでしょう。
| 費用の種類 | 月々の目安 | 補足 |
|---|---|---|
| 管理委託費 | 家賃の3〜10% | 賃貸管理を外部に任せる場合 |
| 管理組合費と修繕積立金 | 1万〜2万円 | 区分所有の場合に負担 |
| 固定資産税と都市計画税 | — | 年額で10万〜15万円ほど |
| 火災保険料(月割り) | 1,000〜2,000円 | 5年分の契約を月あたりに換算 |
| 修繕のための自己積立 | 5,000〜1万円 | 退去対応や設備の入れ替えに備える |
| 月々の合計 | 約2.5万〜5万円 | 物件価格3,000万円の場合 |
※ 表の金額はあくまで一般的な目安です。物件の条件やエリア、管理を任せる範囲によって増減します。
マンション経営で初期費用を節約する5つのコツ
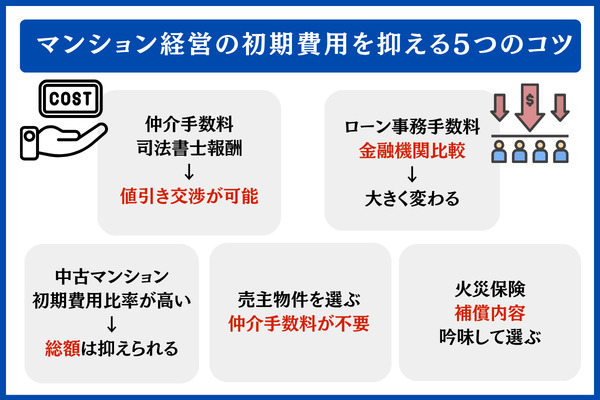
初期費用を減らすための具体策を、5項目に分けて順に紹介します。
仲介手数料と司法書士報酬の値下げ交渉
宅建業法が定めているのは仲介手数料の上限だけで、下限についての決まりはありません。そのため交渉によって金額を下げられる可能性があります。
もっとも、無理な値下げを求めると契約自体が流れてしまうおそれもあります。複数の会社から見積もりを取り、条件を見比べる方法が現実的でしょう。
司法書士報酬についても5万〜15万円と開きがあるため、依頼先を自分で探して選ぶことで数万円程度を浮かせられる場合があります。
金融機関の比較で差が出るローン事務手数料
ローン事務手数料には借入額の1〜2.2%を払う定率型と、3万〜10万円の定額型があり、借りる金額が多くなるほど定額型のほうが有利になりやすい傾向です。
たとえば3,000万円を借りる場合、定率型2.2%では66万円かかる一方、定額型なら3〜10万円で済むため、両者には最大で60万円以上の開きが出ます。
金利や保証料も事務手数料と連動して決まる仕組みのため、返済総額で見比べる視点が欠かせません。
諸費用の割合は高めでも総額を抑えやすい中古マンション
中古マンションでは仲介手数料がかかる分、諸費用の割合が10〜20%と高くなりがちです。とはいえ新築と比べて物件価格そのものが安いため、トータルの支出は抑えやすいといえます。
新築(3,000万円、諸費用5%で150万円)と中古(2,000万円、諸費用15%で300万円)を並べてみると、支払う総額は中古のほうが850万円少なくなります。
一方で、築20年を超える物件は、給排水管やサッシなどの交換が10年以内に求められる例も少なくありません。購入前にこれまでどのような修繕が行われ、修繕積立金がいくら残っているかを確認しておくと安心です。
仲介手数料がかからない売主物件の選択
売主が不動産会社自身である物件は、仲介を挟まない取引となるため仲介手数料がかかりません。3,000万円の物件であれば約105.6万円を浮かせられる計算です。
具体的には、デベロッパーが直接販売する新築マンションや、買取再販業者がリノベーションを施した中古物件などが当てはまります。
| 項目 | 売主物件 | 仲介物件 |
|---|---|---|
| 取引の形 | 不動産会社自らが売主 | 仲介会社を通す |
| 仲介手数料 | かからない | 物件価格×3%+6万円+消費税 |
| 選べる物件 | 売主が保有する物件のみ | 市場に出ている物件から幅広く選べる |
| 価格の傾向 | 売主の利益分が加わりやすい | 市場相場に沿った価格が多い |
| 瑕疵への責任 | 売主自身が負担 | 仲介会社は原則として負担しない |
※ 売主物件の中には、売主の利益を価格に含めているケースもあります。価格が妥当かどうかは、周辺の相場と照らし合わせて判断しましょう。
補償内容を見極めた火災保険の選び方
火災保険は、火災や落雷、破損、水濡れ、盗難といった補償の中から必要なものだけを残すと、保険料を3割ほど下げられる場合があります。
たとえば高層階にある区分マンションは、水濡れや盗難の心配が比較的小さいため、該当する特約を外して保険料を下げる選択肢もあります。
ただし、補償の上限を超えた損害は自分で負担することになります。地震保険や家財補償など、最低限の備えは残しておくことが大切です。
\ 失敗例から学べるセミナー /
※ セミナーへの参加は、情報を集める方法のひとつにすぎません。最終的な投資判断はご自身の責任でお願いいたします。
初期費用を削りすぎた場合に潜むリスク
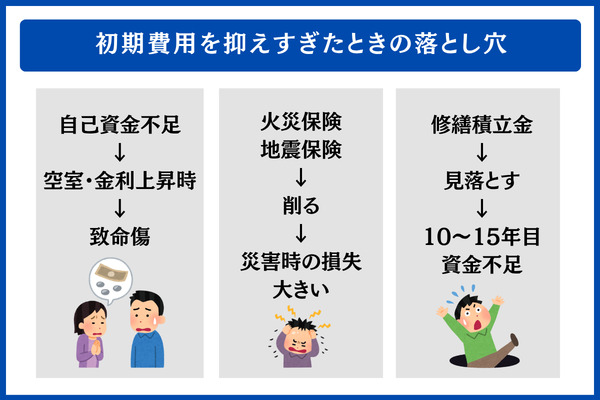
賃貸不動産経営管理士として現場に携わる立場から、初期費用を切り詰めすぎたケースで中長期的に生じやすいリスクを、次の3項目に分けて整理します。
自己資金の薄さが招く空室・金利上昇時の資金繰り悪化
物件価格に対して自己資金が10%を下回ると、空室の発生や金利の上昇に直面したとき、収支を持ちこたえる余力が大きく損なわれるおそれがあります。
たとえば3,000万円をフルローンで借り、家賃9万円・月々の返済9.9万円という条件なら、1か月空室になるだけで約10万円の持ち出しとなり、3か月続けば30万円まで膨らみます。
金利変動の影響も見逃せません。2,700万円を35年返済で借りている場合、適用金利が2.0%→3.0%へ上がると、月々の返済額は8.9万円→10.4万円に増え、年間18万円の負担増につながります。手元の自己資金が少ないほど、こうした変動を受け止めるゆとりは乏しくなる仕組みです。
火災・地震保険の削減で膨らむ災害時の自己負担
火災保険や地震保険の補償を必要最小限まで絞り込んでしまうと、補償の上限を上回った損害分はオーナー自身の負担になります。
地震保険で受け取れる金額は火災保険の50%が上限とされています。建物の価値が1,000万円の物件で地震保険を500万円にしていた場合、全壊しても補償は最大250万円にとどまり、足りない分は手元の資金でまかなうことになります。
購入を検討している物件がどの程度の災害リスクを抱えているかは、国土交通省の「ハザードマップポータルサイト」を使えば無料で調べられます。
修繕積立金の見落としが招く築10〜15年目の資金ショート
区分マンションでは、築10〜15年目を境に修繕積立金が引き上げられる例がよく見られます。値上げを想定していない資金計画のままだと、将来お金が足りなくなるおそれがあります。
たとえば新築当初は月5,000円だった積立金が、築15年目には月2万円まで増えるといった事例も多くあります。
一棟マンションの場合、修繕のための積立計画はオーナー自身で組むことになります。築15年目に行う外壁塗装や屋上防水などの大規模修繕では、戸数の規模に応じて500万〜2,000万円ほどの出費を見込んでおく必要があります。
年間家賃収入のうち10〜15%程度を修繕用に積み立てておくのが、一般的な考え方です。
マンション経営スタートまでの実践3ステップ
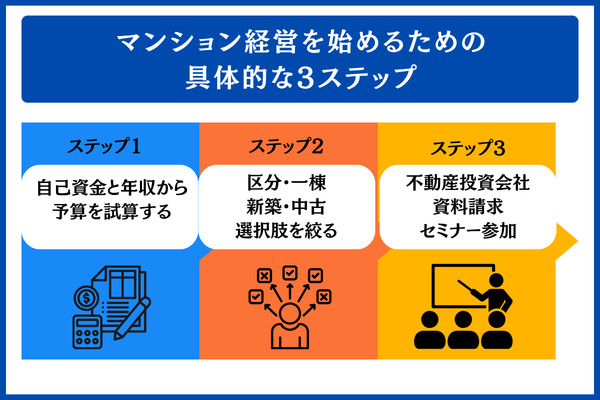
検討段階から購入に至るまでの道のりを、次の3つの手順に分けて解説します。
STEP1: 年収と自己資金にもとづく予算の見積もり
最初に取りかかりたいのは、物件探しよりも資金計画づくりです。
手元の自己資金と金融機関から借りられる額を足し合わせ、そこから購入できる物件価格の上限を割り出します。
返済負担率を30%、金利を2.0〜2.5%、期間を35年と置いて計算すると、年収ごとの借入可能額の目安は以下のようになります。
- 年収500万円の場合: 3,200万〜3,800万円程度を借入
- 年収700万円の場合: 4,400万〜5,300万円程度を借入
- 年収1,000万円の場合: 6,300万〜7,500万円程度を借入
※ 金融機関による審査の結果や、ほかの借入の有無、勤め先の安定度によって、実際に借りられる額は上下します。
STEP2: 新築・中古、区分・一棟から候補の絞り込み
予算の上限が見えてきたら、手元にある自己資金の額に応じて、向いている物件タイプを選び出していきます。
- 自己資金が100万〜300万円なら中古の区分マンション(借入額1,500万〜2,500万円・毎月の返済5万〜8万円)
- 自己資金が300万〜500万円なら中古から新築までの区分マンション(借入額2,500万〜4,000万円・毎月の返済8万〜13万円)
- 自己資金が500万〜1,000万円なら新築区分または中古一棟(借入額4,000万〜7,000万円・毎月の返済13万〜23万円)
- 自己資金が1,000万円以上なら一棟マンション(借入額7,000万円以上・毎月の返済23万円以上)
※ 区分は金利2.0%・35年、一棟は金利2.5%・30年として、元利均等返済で試算した数値です。融資の条件は借入先の金融機関ごとに違いがあります。
STEP3: 資料請求やセミナーを通じた不動産投資会社の比較
検討する物件タイプが定まった段階で、不動産投資会社に資料を取り寄せたりセミナーへ足を運んだりして、実際の物件や収支の試算を見比べていくとよいでしょう。
複数の会社を並べて検討すると、物件の中身やサービス内容、担当者の対応を、1社に絞った場合よりも客観的に見極めやすくなります。
あわせて、不動産投資の始め方完全ガイド|失敗を回避する9ステップの記事も参考にしてみてください。
よくある質問
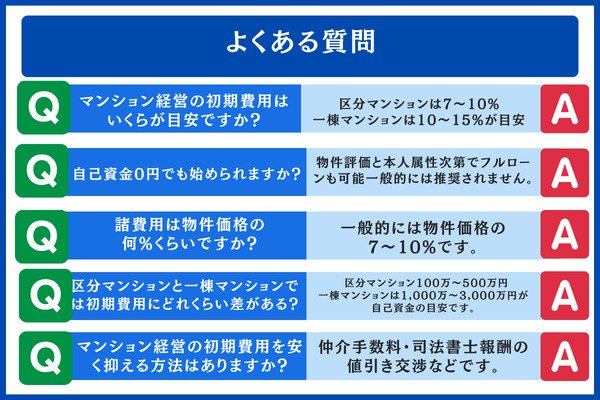
- これからマンション経営を始める場合、初期費用はどの程度見込めばよいですか?
-
区分マンションなら7〜10%、一棟マンションなら10〜15%程度が、物件価格に対するおおよその目安とされています。
たとえば3,000万円の区分マンションを購入するケースでは、諸費用として210万〜300万円がかかり、これとは別に頭金(自己資金)として300万円程度を見込んでおくと考えやすいでしょう。
- 手元の資金を用意せず、0円でマンション経営をスタートすることは可能ですか?
-
物件の評価や借り手ご本人の属性によってはフルローンを利用できる場合もありますが、空室が出たときの耐性が弱くなるため、一般にはおすすめしにくい方法です。
安心して運営するには、少なくとも物件価格に対して10%程度を自己資金として確保しておくのがひとつの目安です。フルローンの審査が通りやすい属性としては、年収700万円以上、上場企業にお勤め、勤続3年以上といった条件が挙げられます。
- 物件価格に対して、諸費用はおよそ何%かかるものですか?
-
多くの場合、物件価格に対し7〜10%程度に収まるとされています。
仲介手数料がかからないことの多い新築では5〜10%、中古では10〜20%、一棟マンションでは10〜15%ほどがひとつの目安です。
- 一棟マンションと区分マンションとでは、初期費用にどのくらいの開きがありますか?
-
区分マンションは物件が1,000万〜4,000万円台、必要となる自己資金が100万〜500万円ほどです。一棟マンションは1億円以上の物件が中心で、自己資金は1,000万〜3,000万円ほどが目安とされています。
一棟の場合は建物全体の管理責任まで自分で負うことになるため、はじめて投資する方はまず区分から取り組むのが現実的だと考えられています。
- 初期費用を少しでも抑えたい場合、どのような工夫ができますか?
-
たとえば、仲介手数料や司法書士報酬について値引きを相談する、ローン事務手数料を複数の金融機関で見比べる、売主物件を選ぶ、火災保険の補償内容を必要な範囲に絞るといった方法が考えられます。
一方で、火災保険や自己資金を削りすぎると、中長期的なリスクへの備えが弱まります。どこを抑えてどこにお金をかけるのか、項目ごとに見極めることが大切です。
\ 資金計画は資料を取り寄せてチェック /
※ 対象となるのは、年収500万円以上・30〜50歳未満で、上場企業の会社員・公務員・医師等として勤続1年以上の方です。投資に関する判断は、ご自身の判断と責任のもとでお願いいたします。将来の収益が確約されるわけではありません。
まとめ|初期費用の内訳を知り自己資金を確保することがマンション経営の出発点
初期費用の目安は、区分マンションの場合は物件価格に対して7〜10%、一棟マンションの場合は10〜15%程度とされています。
区分マンションの価格が3,000万円であれば、210万〜300万円の諸費用に自己資金300万円を加えて、おおよそ510万〜600万円の現金を手元に用意しておく計算になります。
主な内訳は、仲介手数料、登録免許税、司法書士報酬、印紙税、不動産取得税、火災保険料、ローン事務手数料の7つに整理できます。
見積書に「諸費用一式」としか記載がない場合は、項目ごとの内訳と計算の根拠を業者に確かめておくと安心です。
費用を抑える手立てとしては、仲介手数料や司法書士報酬の交渉、金融機関ごとのローン事務手数料の比較、売主物件を選ぶこと、火災保険の内容の見直しが挙げられます。
一方で、自己資金や火災保険、修繕積立まで削りすぎると、5〜10年目に訪れる修繕や災害の際に深刻な資金不足に陥るおそれがあるため、削ってよい費用と残しておきたい費用を区別する視点が欠かせません。
マンション経営の第一歩は物件探しよりも資金計画にある、と考えるのが堅実な進め方といえます。
30代で不動産投資を始める是非を年代ごとに比べた記事も、あわせて参考にしてみてください。
※ 本記事は2026年8月時点で確認できた情報をもとに作成しています。税制や法令は年度ごとに改正されることがあるため、最新の内容は国税庁や国土交通省の公式サイトでご確認いただくか、税理士などの専門家にご相談ください。不動産投資は一定のリスクを伴うため、投資の判断はご自身の責任のもとで行ってください。シミュレーションは一定の条件を置いた試算にすぎず、実際の融資条件や税額、投資成果と一致するとは限りません。