営業担当者から「税負担を軽くできる」「都心にある中古のワンルームなら手堅い」といった説明を受け、その言葉を信じてよいのか迷っている方も多いのではないでしょうか。セールストークからは読み取りにくい中古物件特有の落とし穴は、実際にいくつも存在します。
この記事では、中古ワンルームへの投資で想定される危険を修繕・収益・契約・出口という4カテゴリに分け、計8項目として取り上げます。新築物件と比べたときの違いや公的なデータを根拠に示しながら説明していきます。
見極めに欠かせない数字と確認ポイントを、ひととおりまとめています。
修繕積立金はどこまで上がるのか、築年数ごとに見た収支の試算、サブリース契約に潜む注意点、年収で変わる節税効果の境目、売りにくくなる物件の条件、向いている人・向いていない人の見極め方までを取り上げています。
読み終えるころには、勧められた物件を購入するか見送るかをご自身で決めるための物差しが手元にそろう構成にしています。
関連する内容として、ワンルームマンション投資の仕組みを解き明かした記事、中古マンション投資で注意したい10のリスクをまとめた記事、区分マンション投資で利益が出にくいのかを検証した記事、不動産投資の主な10大リスクと対策を整理した記事も参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
中古ワンルーム投資の基本|新築との比較と利益が生まれる構造
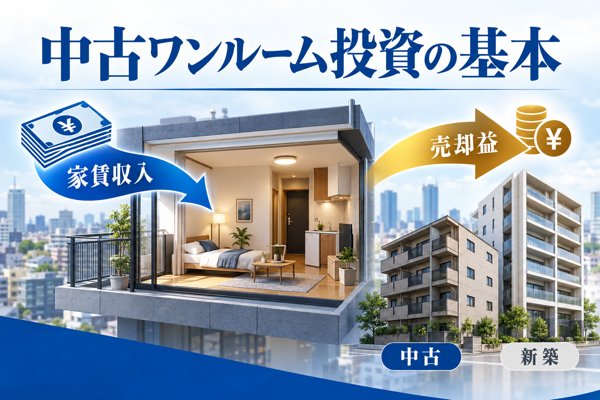
中古ワンルームマンションへの投資がどのような仕組みで成り立つのか、新築物件とどこが異なるのか、なぜ多くの投資家に選ばれているのかを順に解説します。
ここで取り上げる内容は、次の3つです。
中古ワンルーム投資で収益が生まれる仕組み
中古ワンルームマンションへの投資は、建てられてから年数がたった区分所有マンションを1戸取得し、入居者に貸し出して家賃を受け取る運用方法を指します。
購入価格は新築より低めに収まる一方で、保有中にかかる修繕費や空室による損失がかさみやすいことが特徴といえます。
投資家の手元に入る利益は、毎月の「インカムゲイン(家賃収入)」と、手放すときに得られる可能性のある「キャピタルゲイン(売却益)」の2つに大別されます。
中古物件は取得した段階で値下がりの一部がすでに価格に反映されているため、新築に見られるような急激な価格下落は起こりにくいと考えられます。
反対に、建物が古くなるにつれて必要になる修繕への対応や、入居者が決まらない期間の長期化、賃料の低下など、運用コストにかかわるリスクは新築より表に出やすい傾向があります。
不動産投資をどう進めるか、着手前に何を判断材料にするかについては、不動産投資の始め方完全ガイド|失敗を回避する9ステップも参考にしてください。
新築ワンルームと比べた初期費用・利回り・リスク
新築ワンルームと中古ワンルームを比べると、表面利回りでおよそ2〜3ポイントの開きがあり、実質利回りになると差はさらに広がりやすくなります。
一般的な目安は、中古の表面利回りが5〜7%、新築が3〜5%とされていますが、中古は管理費や修繕費、空室率によって実質利回りが大きく左右されます。
| 比較のポイント | 中古ワンルーム | 新築ワンルーム |
|---|---|---|
| 物件価格(都心の目安) | 1,200万〜2,500万円 | 2,800万〜4,500万円 |
| 表面利回りの目安 | 5〜7% | 3〜5% |
| 実質利回りの目安 | 2〜4% | 2〜3% |
| 修繕費の負担 | 高(築年数に応じて増える) | 低(10年ほどは限られる) |
| 想定される空室率 | 高(築年数が古いほど上がる) | 低〜中(新築ならではの人気) |
| 節税効果(減価償却の期間) | 短い(残存耐用年数に左右される) | 長い(法定耐用年数をすべて使える) |
表面利回りとは、「年間家賃収入÷物件価格」の式で求めた値を指します。
実質利回りを出すには、管理費や修繕積立金、固定資産税、空室率、賃貸管理の委託料にあたるPMフィーといった費用を差し引いて計算します。
販売会社の資料には表面利回りが記載されることが多いため、購入を検討する際は実質利回りに換算して確かめておくことが大切です。
中古ワンルーム投資に人気が集まる3つの理由
- 手頃な価格で購入できる
- 高めの利回りを狙える
- 流通している物件が豊富
新築に比べて少ない元手で賃貸経営に踏み出せることが、使える自己資金に限りのある会社員の投資家から支持を集めています。
たとえば都心エリアであっても、1,200万〜2,500万円程度の価格帯で手に入る物件が数多く売りに出されています。
新築と比べると中古は取引される物件の数がはるかに多く、立地や広さ、築年数などの条件を自由に掛け合わせて探しやすい状況にあります。
加えて、購入してすぐに家賃収入を得られることや、新築時に起こりがちな初期の賃料下落を前の所有者が引き受けた後の物件を取得できることも利点です。
もっとも、こうした利点がリスクより大きいといえるかどうかは、分けて考える必要があります。
次の章からは、中古ワンルームならではの8大リスクを順番に詳しく確認していきます。
中古ワンルーム投資で押さえたい8大リスク一覧
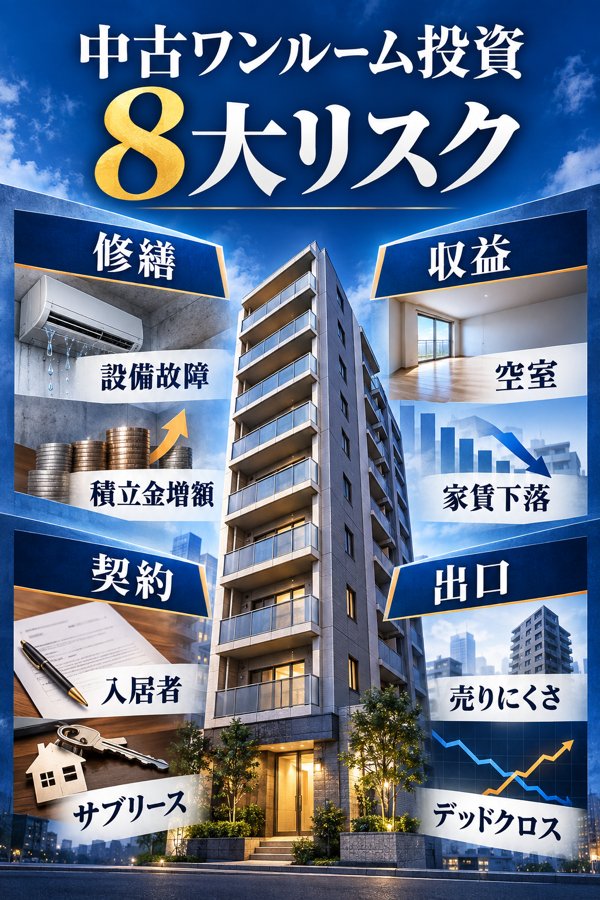
物件を検討する際は、想定されるリスクを修繕・収益・契約・出口の4カテゴリ、合計8項目に分けて確認すると、抜け漏れが起こりにくくなります。
ここでは、次の2つのテーマを順に解説します。
4カテゴリに分けた8リスクの概要
リスクの内訳は、修繕系が2つ、収益系が2つ、契約系が2つ、出口系が2つで、合わせて8項目となります。
いつ起こりやすいか、どの程度響くか、どれだけ避けにくいかを表にまとめておけば、購入を決める前の確認リストとしても活用できます。
| 区分 | リスクの内容 | 起こりやすい時期 | 影響の大きさ | 回避のしにくさ |
|---|---|---|---|---|
| 修繕系 | 設備の故障と修繕費用 | 築15年を過ぎると増えやすい | 中〜高 | 中 |
| 修繕系 | 修繕積立金の増額・大規模修繕時の一時金 | 12〜15年ごとの周期 | 高 | 中(購入前に確認できる) |
| 収益系 | 空室(築年数が古い物件・地方ほど影響大) | 入居者が入れ替わるたび | 高 | 中 |
| 収益系 | 家賃の下落 | 築年数が進むにつれて続く | 中 | 高(相場に左右される) |
| 契約系 | オーナーチェンジで引き継ぐ入居者 | 購入直後から退去まで | 中 | 中(事前に調べられる) |
| 契約系 | サブリース契約に潜む問題 | 契約が続く間は常に | 高 | 高(解約しにくい) |
| 出口系 | 売りにくさ(築古・サブリース付き物件) | 売却を考えたとき | 高 | 中(出口の組み立てによる) |
| 出口系 | デッドクロスと節税効果の頭打ち | 減価償却が終わった後 | 高 | 中(年収帯による) |
8項目がすべて重なる物件はまれですが、中古ワンルームでは2〜3項目を同時に抱えているケースが多く見られます。
物件ごとに「表に出やすいリスクはどれか」を見抜くことが大切です。
新築ワンルーム投資と比べたリスクの起こりやすさ
修繕費、既存の入居者、旧耐震基準という3つが、中古に特有のリスクにあたります。
空室や家賃の下落は新築でも起こり得るものの、中古のほうが深刻になりやすい傾向が見られます。
| リスクの種類 | 中古で起こる度合い | 新築で起こる度合い | 補足 |
|---|---|---|---|
| 設備の故障・修繕費 | 高 | 低 | 築15年前後で給湯器やエアコンの交換が必要になりやすい |
| 修繕積立金の増額 | 高 | 中 | 段階的に増額する方式では負担が積み重なりやすい |
| 空室・家賃の下落 | 高 | 中 | 古い物件ほど周辺の競合に見劣りしやすい |
| 既存入居者に関する問題 | 中(オーナーチェンジの場合) | なし | 新築は入居者を選んで募集できる |
| 旧耐震で融資が受けられない | 高(1981年以前) | なし | 新築は新耐震基準で建てられている |
| サブリースの問題 | 中 | 高 | 新築の投資用ワンルームでよく使われる |
| 売りにくさ | 高 | 中 | 出口で買い手となる層が限られる |
| デッドクロス | 高 | 中 | 中古は残りの耐用年数が短い |
修繕系と出口系のリスクは新築よりも中古のほうが重くなりやすい、という点をはじめに理解しておくと安心です。
収益面のリスク2つ|空室と家賃の下落
見込んでいた家賃収入を下回ってしまうと、ローンの返済や運営にかかる費用をまかないきれず、手元に残るお金がマイナスになるおそれがあります。
ここでは、次の2つのリスクを順に取り上げます。
空室が長引くリスク(地方の築20年超物件で顕著)
単身の入居者が多いワンルームは、2〜4年ほどで住み替えが起こりやすく、退去が出るごとに空室の期間と原状回復の費用が利回りを押し下げます。
地方にある築20年超の物件だと、次の入居者が決まるまでに3〜6ヶ月を要することもよくあります。
- 最寄り駅から歩いて10分以内
- 大学・オフィス街・繁華街へ通いやすい距離にある
- 近所にコンビニ・飲食店などがそろう
立地面の条件が足りない物件では、賃料を引き下げても借り手が見つからず、空室が長引くおそれがあります。
実質利回りを試算するときは、空室による目減りを少なくとも「年間の家賃収入に対し5〜10%」程度見込んでおくと安心です。
地方の築20年超物件については、15%以上を想定しておくのが管理の現場での目安とされています。
入居者がいない間もローンの返済や管理費・修繕積立金の支払いは続くので、常に満室であることを前提にした試算をそのまま信じると、見込み違いにつながりかねません。
経年で進む家賃下落のリスク
年数の経った物件は新しい物件と比べられやすく、賃料が下がっていく傾向があるため、10年後には購入時点の家賃の8〜9割まで下がると見込んで収支を計画しておくことが大切です。
新築への投資でも賃料は下がっていきますが、中古物件は下がり始めた段階から持つことになるため、影響が積み重なりやすいといえます。
賃料がどの程度下がるかは、地域ごとの借り手と貸し手のバランスや、建物の古さによって左右されます。
人気のある都心部では下がり方が緩やかで、郊外や地方では大きく下がりやすい傾向があります。
たとえば新築当初は月10万円だった賃料が、築15年には8万5,000円、築25年には7万5,000円へと下がっていくような流れが考えられ、保有する期間が長いほど影響は大きくなります。
- 買う段階で、家賃が下がる想定の収支計画を立てる
- リフォームやリノベーションで物件の魅力を保つ
- 管理会社と協力し、想定する入居者層をときどき見直す
なお、改修にかかる費用も含めて実質利回りを試算し、投資するかどうかを判断することが大切です。
| 経過年数 | 家賃の想定(モデル) | 見込む空室率 | 年間の実質家賃 |
|---|---|---|---|
| 築10年 | 月10.0万円 | 5% | 114万円 |
| 築20年 | 月8.5万円 | 10% | 91.8万円 |
| 築30年 | 月7.5万円 | 15% | 76.5万円 |
※ 都心のワンルームを例にしたモデルケースの数値です。実際の家賃や空室率は、立地や物件の特徴、管理の状態によって大きく変わります。
修繕にまつわるリスク2つ|老朽化する建物と積立金の引き上げ
区分マンションは築年が進むほど、設備の故障や修繕積立金の引き上げによって家計への負担が重くなりがちです。
ここでは次の3つのテーマを順に取り上げます。
専有部設備の故障と修繕費の負担(水回り・給湯器・エアコン)
築15年を過ぎるころから、水回り・給湯器・エアコンといった設備の交換が途切れ途切れに必要となり、予期しない時期に年20〜30万円ほどの修繕費を自己負担することも考えられます。
入居者がいない時期に設備が壊れると、家賃が入らないまま修繕の出費だけがかさみ、収支には二重の痛手となります。
- 給湯器:10〜15年
- エアコン:10〜13年
- トイレ・洗面化粧台:15〜20年
- キッチン:20〜25年
程度とされるのが一般的な見方です。
築20年の物件を取得すると、保有5年以内のうちにいくつもの設備で交換時期が重なることも十分に考えられます。
入居者の退去に伴う原状回復の費用まで含めれば、1回につき10万〜30万円程度の修繕費が折に触れてかかると見込んでおくのが現実的でしょう。
専有部分の設備にかかる修繕費は原則としてオーナーが負担するもので、管理組合が積み立てている修繕積立金から支払われることはありません。
突然の交換にも慌てずに済むよう、家賃収入のうち20%程度を「設備交換準備金」の名目で取り分けておくと、資金繰りが行き詰まる事態を防ぎやすくなります。
段階増額方式による修繕積立金の引き上げ
中古ワンルームの購入時に特に軽視されがちなのが、段階増額方式のもとで修繕積立金が引き上げられていく点です。
長期修繕計画で想定された期間のうちに積立金が3倍以上へ膨らむ例もあるため、購入した時点の金額をもとに将来の収支を見積もるのは避けたほうが無難です。
国土交通省が公表しているマンションの修繕積立金に関するガイドライン(令和6年6月改定版)でも、段階増額積立方式が抱える問題点がはっきりと示されています。
改定と同時期に出された資料では、段階増額方式で当初の設定額と最終的な額との差が大きく開いている状況を受けて、計画初期の額は均等積立方式で積み立てた場合に相当する額の0.6倍以上、最終的な額は1.1倍以内に抑えるという目安が提示されています。
あわせて、国土交通省の令和5年度マンション総合調査結果を見ると、修繕積立金の1戸あたり月額は平均13,054円となっており、前回の平成30年度調査と比べて1,811円上昇しています。
15年間(平成20年度以降)を通じて最大の上昇幅であることから、中古ワンルームを持っている期間中も積立金の改定が何度か行われることを見込んで、収支計画を立てておくことが大切です。
| 保有期間 | 購入当初の想定額(モデル) | 増額後の月額(モデル) | 負担増の累計 |
|---|---|---|---|
| 0年(取得時点) | 月額6,000円 | — | — |
| 10年が経った時点 | — | 月額12,000円 | +72万円(10年間の累計) |
| 20年が経った時点 | — | 月額18,000円 | +144万円(20年間の累計) |
| 30年が経った時点 | — | 月額22,000円 | +192万円(30年間の累計) |
※ 表の数値は国土交通省データをもとに作成したモデルケース(段階増額方式を前提に、均等積立比の上限1.1倍を織り込んだもの)です。実際の引き上げ幅は、マンションごとの長期修繕計画によって変わります。
大規模修繕時に一時金を求められるリスク
修繕積立金が足りていないマンションでは、大規模修繕を行う際に一時金として数十万〜100万円超を集める決議がなされる例も見られます。
支払いを滞らせたままでいると、管理組合によって差押えや競売の手続きに進まれるおそれもあり、「自分は住んでいない投資用だから」という理屈は通用しません。
一般に大規模修繕は12〜15年周期で行われることが多く、外壁や防水、鉄部、給排水管などをまとめて改修します。
工事費のうち1戸が負担する額は100万〜150万円程度がひとつの目安とされ、積立金でまかなえない分は一時金として集められます。
築20〜30年の中古ワンルームを検討するときは、前回の大規模修繕がいつどのように行われたか、次回はいつ予定されているかを事前に確かめておくことをおすすめします。
また、修繕積立金の負担を少しでも和らげるうえでは、空室の期間を短くすることも欠かせません。賃貸管理の現場から見た具体的な進め方はマンションの空室対策マニュアルで詳しく紹介しています。
出口で直面する2つのリスク|売りにくさと節税メリットの頭打ち(デッドクロス)
中古ワンルーム投資で最も乗り越えにくいのは、売却という「出口」の段階です。
ここでは次の3点を取り上げます。
買い手が絞られて売りにくくなるリスク(サブリース付き・旧耐震・築古物件)
中古ワンルームを手放す場面では、主な取引相手が投資家同士となり、買い手の幅が狭くなりやすいという構造上の特性があります。
サブリース付きや旧耐震、築年数の古い物件は、次の買い手がローンを利用しにくいため、売れるまでに時間がかかる傾向があります。
自分で住む目的でワンルームを買う人は多くなく、購入者の大半はほかの投資家や不動産業者となります。
こうした取引では買い手が借入できるかどうかで成約が左右されるので、金融機関の審査基準に届かない物件は、事実上「現金で払える人にしか売れない物件」となってしまいます。
ところが、手元資金だけで中古ワンルームを買う投資家は多くないため、売り出し価格を引き下げて買い手を探す展開になりがちです。
売却まで見据えた計画を立てるなら、買う段階で「売る時期・売る相手・売値の目安」を描いておくことが大切です。
5〜10年保有したときにローン残高が想定売却額より少なくなる時期を計算したうえで、そのころにも複数の売却ルートが残っていそうな物件かを見極めておくと安心です。
1981年5月以前の旧耐震物件で融資が付かない問題
建築確認の日付が1981年5月31日以前となる旧耐震の建物では、次の買い手に融資をしない金融機関が少なくないことから、買い手が現金購入者に限られ、売値が大幅に下がりやすくなります。
耐震に関する建築基準法のルールは1981年6月1日に改められ、この日以降に建築確認を受けた建物が「新耐震」として扱われます。
| 分類 | 建築確認の時期 | 想定する地震 | 融資の通りやすさ | 売却への影響 |
|---|---|---|---|---|
| 旧耐震 | 1981年5月31日以前 | 震度5強程度 | 新規融資を受けにくい | 売値が大きく下がりやすい |
| 新耐震 | 1981年6月1日以降 | 震度6強〜7程度 | 通常どおり融資を検討可 | 標準的 |
| 改良型新耐震 | 2000年6月以降 | 接合部の基準を強化 | 通常どおり融資を検討可 | 評価されやすい |
旧耐震か新耐震かは「建築確認日」を基準に分けられるので、登記簿に記載された竣工日を見ただけでは見分けられない場合があります。
購入前には、重要事項説明書に載っている建築確認日と、診断済みであれば耐震診断書にも目を通しておきましょう。
補強工事を終えた物件なら金融機関の評価が上がる場合もある一方、工事を実施した事実とその中身を示す資料をそろえておくことが求められます。
デッドクロスと節税メリットの限界
中古ワンルームによる節税は、給与所得900万円以上で所得税率33%以上となる人にとって意味を持ちやすいという程度にとどまり、減価償却期間を過ぎると反対に税負担が膨らむ「デッドクロス」に陥ることがあります。
年収500万〜700万円台の場合、節税の恩恵は大きくないと考えておいたほうがよいでしょう。
以下、節税が成り立つ流れを段階的に確認します。
最初のポイントは、減価償却費を経費に入れることで生まれる帳簿上の不動産所得のマイナスを、給与所得と差し引きできる「損益通算」という制度です(国税庁タックスアンサーNo.2250 損益通算)。
減価償却費の計算方法は国税庁タックスアンサーNo.2100 減価償却のあらましで示されており、法定耐用年数はRC造・SRC造で47年、重量鉄骨で34年と定められています。
中古で取得した物件は、簡便法と呼ばれる「(法定耐用年数 − 経過年数)+ 経過年数 × 0.2」の式で残りの耐用年数を求めます。
注意したいのは、償却期間を終えてからの局面です。
金額の大きい減価償却費を経費として落とせなくなるうえ、借入金の元本返済分はもともと経費扱いにならないので、税務上は利益が出ているのに手元の資金は減っていくという事態が起こります。
このような状態は「デッドクロス」と呼ばれ、保有10〜15年目を過ぎたころから現れやすくなります。
| 年収の目安 | 所得税率 | 節税の効き方 | ポイント |
|---|---|---|---|
| 〜500万円 | 10〜20% | 小さい | 損益通算をしても恩恵はわずか |
| 500万〜700万円 | 20〜23% | 小さい〜中程度 | 節税を主な目的に買うのは勧めにくい |
| 700万〜900万円 | 23〜33% | 中程度 | 物件によっては効果が見込める |
| 900万円〜 | 33〜45% | 見込める | 節税を目的とした検討の対象になる |
| 1,800万円〜 | 40%超 | 大きい | デッドクロスを見据えた出口計画が欠かせない |
※ 税制は年度ごとに改正されることがあります。最新の内容は国税庁が公表している情報で確かめ、税理士などの専門家に相談したうえでご判断ください。
契約にひそむリスク2つ|オーナーチェンジの入居者とサブリース
購入時に引き継ぐ契約の中身によっては、想定していなかった損失を招く場合があります。
ここで取り上げるのは、次の2つのテーマです。
オーナーチェンジ物件で引き継ぐ入居者のリスク
オーナーチェンジ物件は、賃借人が住んだままの状態で売買される物件を指します。
入居中のため内見ができず、滞納の有無や契約の条件、退去時に誰が原状回復を負担するかなどが見えにくいことに気をつけてください。
想定されるリスクの例
- いま住んでいる人の滞納歴をそのまま受け継ぐことになる
- 周辺の相場を下回る賃料のまま契約が続いている
- 退去が出た際の原状回復費用が予想を超える
- 契約書の作成時期が古く、今のルールに合っていない
買ってすぐは収支が順調に見えても、入居者が出ていった時点で実質利回りが大きく下がることもあります。
購入を決める前に手元で確かめておきたいのは、①いま有効な賃貸借契約書、②直近2年分以上の家賃の入金記録、③敷金・保証金をどれだけ預かっているか、④原状回復についての特約、の4点です。
これらの資料を売主側が出さない物件では、買主がリスクを背負わされるおそれが大きいと考えたほうがよいでしょう。
サブリース契約に潜む注意点(賃料の減額、解約の難しさ、売却時の評価ダウン)
サブリース契約を結ぶと空室の負担をサブリース会社へ移せる一方で、受け取る賃料は15〜20%少なくなり、借りる側を守るルールがあるためオーナーから契約を終わらせるのは難しいのが実情です。
加えて、物件を手放す際もサブリースが付いたままだと、次の買主が受ける融資の評価が下がりやすく、不利な点が重なります。
法律上、サブリースは「マスターリース契約」と呼ばれ、オーナーが貸す側、サブリース会社が借りる側という関係になります。
借地借家法で守られるのは借りる側のサブリース会社であり、オーナーが契約を解除したり賃料を上げたりすることには強い制約がかかります。
たとえば借地借家法第28条(建物賃貸借契約の更新拒絶等の要件)により、更新を断るには正当事由が求められます。また同法第32条(借賃増減請求権)によって、経済情勢の変化などを根拠にサブリース会社から賃料の引き下げを求められる仕組みです。
| 比べる観点 | 自主管理 | 集金代行 | サブリース |
|---|---|---|---|
| 家賃に対するオーナーの手取り | 100% | 約95% | 約80〜85% |
| 空室時の損失を負う側 | オーナー | オーナー | サブリース会社 |
| 入居者とのやり取り | オーナー | 管理会社 | サブリース会社 |
| 解約や賃料改定を主導する側 | オーナー | オーナー | サブリース会社が有利 |
| 売る際の融資での評価 | 通常どおり | 通常どおり | 評価が下がるおそれ |
「30年保証」「家賃保証」をうたう契約であっても、2年ごとに賃料を見直す条項が契約書に盛り込まれていることが一般的です。
宣伝文句の「保証」という言葉だけを信じて契約内容を確かめないと、買った後に賃料の引き下げをのむしかない立場になりかねません。
中古ワンルーム投資でリスクを抑えるための5つの実践ポイント
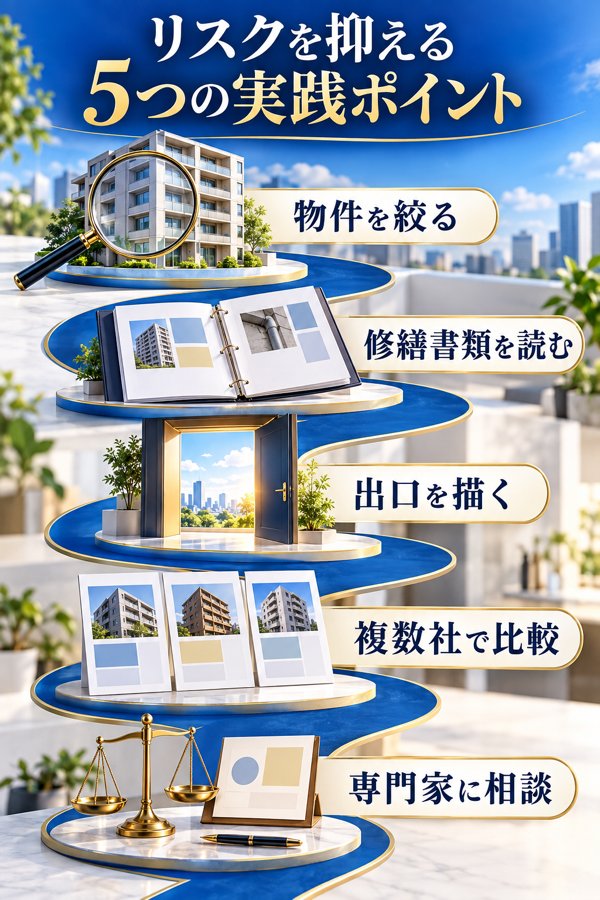
仕組みを押さえておけば、リスクの多くは物件の選び方と保有中の運営によって抑えやすくなります。
ここで取り上げる実務上のポイントは、次の5つです。
物件の絞り込み: 駅からの距離、築年数、修繕積立金残高という3軸で選別
最初に取り組みたいのは、検討する物件を駅から徒歩10分以内で、新耐震基準を満たし、長期修繕計画に見合った積立金残高を確保しているものに限定することです。
3条件を満たさない物件では、購入時点の利回りが魅力的に見えても、持っている間や売却の段階で重い負担を背負うおそれがあります。
駅から遠いなど立地に難があると、入居者が決まるまでの期間が延び、賃料の引き下げと原状回復の費用が重なりやすくなります。
築年数の面で旧耐震に該当する物件は、自分が買うときにローンを組めたとしても、売る段階で次の買い手が融資を受けにくく、売却に時間がかかる傾向があります。
修繕積立金の蓄えが足りない場合は、保有中に一時金の徴収や積立金の大幅な引き上げが起こり、手元に残る収支が立ち行かなくなるおそれがあります。
確認は①築年数(新耐震・旧耐震のどちらか)、②駅徒歩、③修繕積立金という順序で進めるのがおすすめです。
新耐震であるかどうかは、売却時に買い手が融資を受けられるかを左右するため、外せない条件といえます。
修繕まわりの点検: 長期修繕計画書・理事会議事録で見ておきたい箇所
契約に進む前に目を通しておきたいのは、重要事項調査報告書、長期修繕計画書、直近3年分の理事会・総会の議事録という3点の書類です。
書類を読み込むことで、今後どのような負担が生じそうかを具体的に把握しやすくなります。
| 書類名 | 見ておきたい点 |
|---|---|
| 重要事項調査報告書 | 修繕積立金の月額と残高、滞納の有無、段階増額方式を採用しているか、最近の値上げの経緯 |
| 長期修繕計画書 | 次の大規模修繕がいつ予定され、費用はいくら見込まれ、積立金で賄えそうか |
| 理事会・総会の議事録(直近3年) | 一時金の徴収が話題に上っていないか、管理組合で物事がどのように決まっているか |
| 修繕履歴 | 過去の大規模修繕がいつ、どの範囲を対象に行われたか |
書類の入手は、仲介する不動産会社を通じて管理組合へ依頼するのが一般的です。
「早く決めないと他の人に買われる」などと販売側が決断を急がせるときは、書類を確かめる余裕を与えないための営業トークであることも考えられるため、慎重に構えてください。
出口の組み立て: 何年持ち、どのルートで手放すかの想定
買う段階で「5〜10年持ち続けたとき、ローン残高が想定売却価格より少なくなる時期」を計算し、売却までの道筋を描いておくことが大切です。
手放し方を決めないまま購入すると、デッドクロスの発生や修繕積立金の引き上げに直面し、売却のタイミングを見失いがちです。
- 投資家に売る
- 自分が住む住まいに切り替える
- 相続や贈与で引き継ぐ
- 貸し続ける(出口を先に延ばす)
多くのケースで中心となるのは①の投資家に売る方法ですが、築年数が進むほど購入を検討する層は狭まります。そのため買った時点から「築何年で手放すか」を念頭に置いて運営することが望まれます。
保有5年超で長期譲渡所得として税率20.315%の対象となる時期を踏まえながら、減価償却の期間が終わる前後数年のうちに売却を計画するケースが多く見られます。
不動産投資を全体の戦略から考えたい方は、売却までの視点も含めて各社を比べた上場企業を含む不動産投資会社おすすめ18選もあわせてご覧ください。
複数の会社による査定比較とセカンドオピニオン
判断材料を販売会社1社の試算に頼るのではなく、いくつかの会社から収支シミュレーションと家賃査定を取り寄せ、数字が妥当かどうかを照らし合わせることをおすすめします。
空室率や修繕費をどう見積もるかによって、実質利回りに2倍の開きが出ることもあります。
販売側の資料には、空室率を5%で据え置き、修繕費を低めに見込み、家賃も下がらないとする楽観的な前提で作られたものが多く見られます。
実際、同一の物件について他社にセカンドオピニオンを求めた結果、実質利回りが半分程度だったと判明する例もしばしばあります。
査定やシミュレーションを頼むときは、
①同一物件に対する家賃の査定額
②空室率をどう設定したかの根拠
③10年後・20年後に修繕積立金がどう推移するか
④売却時に見込む価格
という4点を比べる項目に入れておくと安心です。
第三者の専門家に相談(賃貸不動産経営管理士・税理士)
購入を決める前には、賃貸不動産経営管理士や税理士など、利害関係のない資格者の意見を聞くことも検討してください。
販売会社とは別の立場から、契約内容や収支の見通し、税務上の影響を客観的にチェックしてもらえます。
賃貸不動産経営管理士が得意とするのは空室・修繕・サブリースといった管理面のリスク評価で、税理士は節税効果や将来起こりうるデッドクロスへの備えを専門としています。
費用の目安は1〜3万円程度とされ、数千万円規模の投資を見極めるための出費と考えれば、見合った金額といえるでしょう。
ここまでのリスクを考慮したうえで相談先の会社を探したい方は、ワンルームマンション投資おすすめ会社5選の記事もご参照ください。
中古ワンルーム投資における築年数別の収支試算
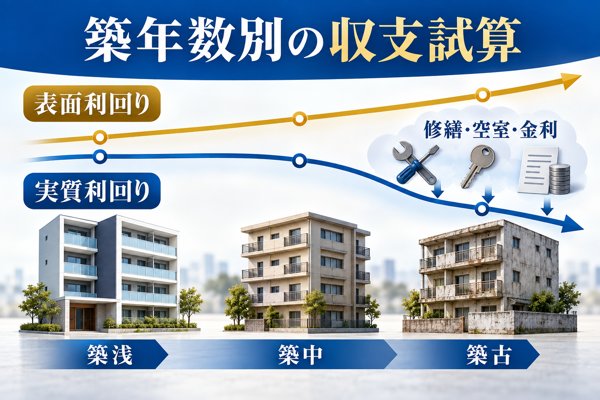
リスクの規模は、具体的な数値に置き換えると見極めやすくなります。
この区切りでは、次の3つのテーマを取り上げます。
築10年/築20年/築30年で比べた収支の試算
修繕費や空室率まで織り込んで計算すると、表面利回りが6%ある築20年物件でも、実質利回りは2〜3%程度にとどまる結果になりました。
築年数が古いほど実質利回りが削られていく仕組みを、試算の数字で確かめてみましょう。
【試算の前提条件】
- 購入価格:築10年は1,800万円、築20年は1,500万円、築30年は1,200万円
- 見込み家賃:築10年は10.0万円、築20年は8.5万円、築30年は7.5万円
- 見込み空室率:築10年は5%、築20年は10%、築30年は15%
- 管理費+修繕積立金:築10年は月1.5万円、築20年は月2.0万円、築30年は月2.5万円
- 固定資産税の負担:年8〜10万円
- 設備の修繕費(年あたりの平均):築10年は年5万円、築20年は年15万円、築30年は年25万円
| 築年数 | 購入価格 | 表面利回り | 実質利回り(修繕費・空室を反映) |
|---|---|---|---|
| 築10年 | 1,800万円 | 6.7% | 約4.3% |
| 築20年 | 1,500万円 | 6.8% | 約2.7% |
| 築30年 | 1,200万円 | 7.5% | 約1.8% |
※ 本試算は一定の条件に基づくもので、将来の運用結果を示すものではありません。空室や修繕、金利の変動といったリスクも踏まえてご検討ください。
築年数を重ねた物件は価格が安くなる分、表面利回りは高く見えます。しかし修繕費の増加と空室率の上昇が重なり、実質利回りは大きく落ち込みます。
表面利回りの数字だけを基準に選んでしまうと、持ち続けている間に手元へ残るお金が見込みを下回るおそれがあります。
金利が2.5%から3.5%へ上がった場合の収支への影響
変動金利で借り入れているケースでは、金利が1ポイント上がるだけで毎月の返済額は約7,801円増加し、25年間では約234万円分キャッシュフローが悪くなる計算です。
中古ワンルームでは実質利回りが2〜4%程度に収まることが多く、わずか1ポイントの金利上昇でも収支がマイナスに転じるおそれがあります。
【試算の前提条件】
- 借入額(元金):1,500万円
- 返済期間:25年(元利均等方式)
- 適用金利:2.5%(パターンA)、3.5%(パターンC)
| 比較項目 | 金利2.5% | 金利3.5% | 差額 |
|---|---|---|---|
| 毎月の返済額 | 67,293円 | 75,094円 | +7,801円/月 |
| 返済総額 | 20,187,753円 | 22,528,061円 | +2,340,308円 |
| 利息の合計 | 5,187,753円 | 7,528,061円 | +2,340,308円 |
※ 金利2.5%・3.5%、返済期間25年という前提で計算した結果です。実際の融資条件は、各金融機関の審査内容によって変わります。
変動金利を選ぶなら、金利が上がった場合でも返済を続けられるだけの余力があるか、事前に確かめておくことをおすすめします。
固定金利との金利差は0.5〜1ポイント程度にすぎませんが、25年という長期で比べると、キャッシュフローの差は数百万円単位に広がります。
年収・物件価格ごとに見るローン返済の試算
返済負担率をもとに考えると、無理のない借入額の上限は年収500万円で1,500万円、年収700万円で1,800万〜2,000万円が目安となります。
年収ごとの毎月の返済額を見比べ、ご自身の家計に見合う水準かどうかを検討してください。
【試算の前提条件】
- 返済方式は元利均等、ボーナス時の加算返済はなし
- 年収に対する返済負担率は30%以内を上限の目安とする
| 年収 | 購入価格 | 借入額(全額を融資で賄う場合) | 適用金利/返済期間 | 毎月の返済額 | 返済総額 |
|---|---|---|---|---|---|
| 500万円 | 1,500万円 | 1,500万円 | 2.5% / 25年 | 67,293円 | 2,019万円 |
| 700万円 | 1,800万円 | 1,800万円 | 2.0% / 30年 | 66,532円 | 2,395万円 |
| 700万円 | 2,000万円 | 2,000万円 | 2.5% / 30年 | 79,024円 | 2,845万円 |
※ 表中の金利・返済期間を前提に計算した数値です。融資の可否や条件は、金融機関による審査の結果次第で変わります。投資用ローンの金利は2.0〜3.0%程度がよく見られる水準ですが、借り手の属性や物件の評価によって上下します。
年収に応じた進め方は、年収500万円で不動産投資は可能?、年収700万円なら一棟投資も可能?の記事で詳しく取り上げています。
ご自身の年収で借りられる額の目安や物件選びの基準を確かめたうえで、購入を検討する際の参考にしてください。
ここまでの内容で、リスクの全体像と、数字に置き換えたときの影響度がつかめたのではないでしょうか。
続くセクションでは、リスクをできるだけ抑えるための物件選びについて、実務上のポイントをまとめます。
中古ワンルーム投資の実情を専門家から直接聞きたい方は、東京の中古ワンルームを専門に扱う日本財託の無料セミナーを利用する方法もあります。リスクを裏付けるデータや出口戦略の具体例など、購入を決める前に確認したいポイントを整理する場として活用できます。
\ 中古ワンルームの実情を知る /
中古ワンルーム投資と相性の良い人・悪い人
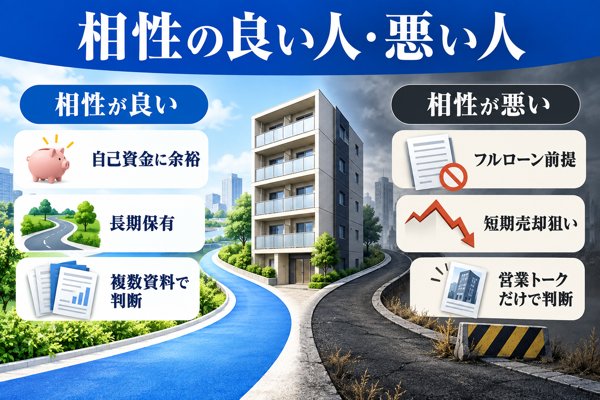
前の章までに確認してきたリスクをもとに、どのような方が中古ワンルーム投資と相性が良く、どのような方が慎重になったほうがよいのかをまとめます。
この節では、次の2つのテーマを順に取り上げます。
適している人に共通する3条件
相性が良いと考えられるのは、①給与所得が900万円以上あって節税の効果が働きやすい、②自己資金を20%以上入れられる、③10年を超えて持ち続けることを受け入れられるという3つの条件を、いずれも満たしている方です。
| 要件 | 根拠 |
|---|---|
| 給与所得が900万円以上 | 所得税率が33%以上となり、損益通算で生じる税の軽減が表に出やすい |
| 自己資金を20%以上用意できる | 全額を借入れに頼らないことで、収支の悪化に耐える余力が生まれる |
| 10年を超える保有を受け入れられる | 売却時期の選択肢が広がり、減価償却も活かしやすくなる |
3条件のどれかが欠けた状態では、抱えるリスクに対して得られるリターンが見合わなくなるおそれがあります。
とりわけ節税だけを目当てに購入を考えている場合、給与所得が900万円に届かない方は、税の軽減効果よりも持ち続けるための費用のほうが重くのしかかることも考えられます。
適していない人に共通する3条件
反対に、①フルローンを前提にしている、②短期間での売却益を狙っている、③営業担当者の説明だけを頼りに決めようとしている方は、中古ワンルーム投資が合いにくいタイプといえます。
フルローンを前提にすると、金利が上がったり空室が出たりした時点で、毎月の収支がすぐにマイナスへ傾くおそれがあります。
売却益を短期で得たいと考える場合、中古ワンルームは売れやすい資産とはいいにくく、手放す段階での買い手も限られやすいため、狙いと物件の性質がかみ合いにくくなります。
営業担当者の話のみで決めてしまうと、リスクの説明を省いた前提で収支の試算が作られているおそれがあり、購入してから予想していなかった費用が生じやすくなります。
中古ワンルームとは別の不動産投資も視野に入れたい方に向けて、当サイトでは年収や年代ごとの戦略をまとめた記事も複数掲載しています。
ご自身の年収の水準やライフプランに合った選択肢がどこまであるかを把握してから、最終的な判断をされることをおすすめします。
年収600万円以上、年齢25〜50歳で、上場企業・医師・公務員などに当てはまる方であれば、JPリターンズへ資料を請求して複数の選択肢を見比べる方法もあります。
売り手となる会社1社の試算だけに頼らず、ほかの不動産投資会社が置いている前提条件とも照らし合わせることで、購入を決める際のリスクを抑えやすくなります。
\ 複数の会社を見比べる /
※ JPリターンズが主な対象としているのは、勤続2年以上、年齢25〜50歳、年収600万円以上で、上場企業・医師・公務員などに該当する方です。当てはまらない場合は、ほかの選択肢もあわせて検討してみてください。
中古ワンルーム投資でよくある質問
- 中古ワンルームマンションへの投資は見送るのが賢明でしょうか?
-
向き・不向きは投資する方の属性次第で、一律に否定できるものではありません。
不向きとされやすいのは、給与所得900万円未満の方、自己資金20%未満の方、短期の売却益を狙う方です。一方で、給与所得900万円以上かつ自己資金を入れられ、10年超にわたる長期保有を受け入れられる方であれば、検討の余地があると考えられます。結論を出す前に、本記事で取り上げた8大リスクをご自身の状況に当てはめて確認してみてください。
- 中古ワンルームで目安となる利回りの水準を教えてください。
-
一般的には、表面利回りで5〜7%、実質利回りで2〜4%程度がひとつの目安とされています。
築年数を重ねた物件ほど修繕費や空室率が収支に与える影響は大きく、表面利回りが7%あっても実質利回りでは2%以下にとどまる例もみられます。販売時の資料には表面利回りが載っていることが多いので、実質利回りに換算したうえで比較・検討することをおすすめします。
- 購入しても問題が少ないのは、築何年くらいの物件までですか?
-
築年数のはっきりした線引きはないものの、1981年6月1日以降に建築確認を受けた新耐震基準の物件であることが前提条件といえます。
築20年超では修繕費や空室率による負担が重くなりやすく、築30年超になると売却時に買主の融資が通りにくくなる傾向がみられます。現実的な選び方としては、築15〜20年で新耐震、駅徒歩10分以内、さらに修繕積立金の残高が長期計画と食い違っていない物件、という条件を重ね合わせる方法が考えられます。
- 修繕積立金の適正な金額はどの程度でしょうか?
-
国土交通省のガイドラインでは、長期修繕計画に見合った水準で積み立てることが求められています。
令和5年度マンション総合調査では、1戸あたりの月額修繕積立金は平均13,054円とされていますが、適正な金額は物件の規模や築年数、立地によって変わります。注目したいのは今の積立額そのものよりも、長期修繕計画との整合が取れているか、段階増額方式であれば最終的な額が均等積立の1.1倍以内にとどまっているかどうか、という点です。
- 中古ワンルームの節税効果は実際に期待できるのでしょうか?
-
節税面のメリットが働きやすいのは、給与所得900万円以上で33%以上の所得税率がかかる方とされています。
年収500万〜700万円台の場合、損益通算で得られる効果は大きくなく、購入時の諸費用や修繕費、空室による損失を差し引くとリターンが残らない例もあります。加えて、減価償却を終えた後はデッドクロスによって税の負担が増す点にも気をつけたいところです。個別の状況については、税理士に相談されることをおすすめします。
まとめ|仕組みで整理すれば備えられる中古ワンルームの投資リスク
漠然とした心配として抱え込むのではなく、リスクを仕組みごとに分けて把握しておけば、中古ワンルームへの投資に潜む危うさにも前もって手を打ちやすくなります。
締めくくりとして、ここまでの要点をあらためて整理しておきます。
- 8大リスクは修繕・収益・契約・出口という4カテゴリに分けて捉えると、全体像がつかみやすくなる
- 購入を決める前に、修繕積立金が上がる可能性と出口戦略の見通しを入念に確かめておく
- 年収や手元の資産、保有を続けられる期間に照らして、どこまでリスクを負えるかを判断する
- 販売会社1社が示す試算をうのみにせず、複数社の比べ読みや中立的な専門家への相談を通じて営業側の説明を確かめる
- 節税メリットが働くのは給与所得900万円以上がひとつの目安。自分の年収帯ではどこに線が引かれるのかを正しく押さえておく
記事の冒頭でも触れたように、リスクは修繕・収益・契約・出口という4カテゴリに分かれ、全部で8項目に整理することができます。
修繕積立金がどの程度上がっているかの実情、築年数ごとの収支試算、サブリース契約に潜む注意点、年収によって変わる節税効果の境目、売却しにくくなる物件の条件、そして向いている人・向いていない人を見分ける基準。こうした論点をひと通り押さえたうえで、勧められた物件を購入するか見送るかをご自身で判断できるようになれば、本記事の目的は達成できたと考えています。
中古ワンルームに限らず、ほかの投資手段も視野に入れて検討したい場合は、不動産投資セミナーおすすめ10選を参考に、いくつかの会社から情報を集めてみるという進め方もあります。
売り手側1社が用意した試算だけを根拠にせず、中立的な専門家の意見や複数社の資料を見比べながら、ご自身が納得できる結論を出すことをおすすめします。
※ 本記事の内容は、2026年8月時点における法律・税の制度や不動産市況を前提に作成しています。法改正や相場の変動、物件ごとの個別事情によって、適切な投資判断は変わる可能性があります。最終的なご判断はご自身の責任においてお願いし、必要があれば宅地建物取引士・税理士・賃貸不動産経営管理士などの専門家へご相談ください。