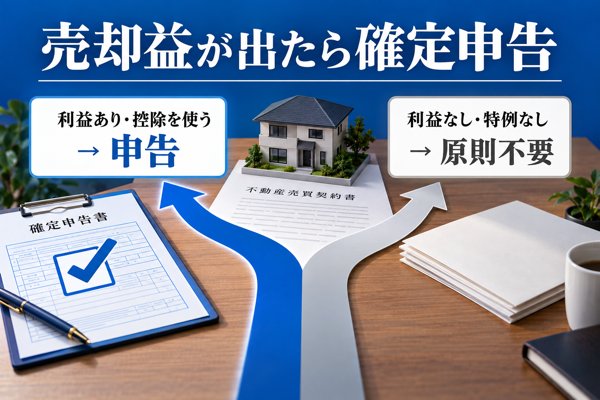
不動産を売ったあとに確定申告が求められる人もいれば、申告しなくてよい人もいます。
申告の要・不要を分けるおもな条件をまとめると、次のとおりです。
| 申告が必要になる | 売ったことで譲渡所得(もうけ)が生じたとき 控除を使って税負担を軽くしたいとき |
| 申告が不要になる | 譲渡所得が出ておらず、特例・控除も使わないとき |
譲渡所得があるかどうかは、下の式で求めた金額をもとに見極めましょう。
【譲渡所得を求める式】
譲渡所得 = 売却で得た収入金額 -(取得費+譲渡費用)- 特別控除額
申告が必要だとわかったら、次の手順で進めていきます。
本記事では、不動産を売ったときの確定申告について、初めての方にも伝わるよう順を追って解説します。
読み終えるころには、気になっていた疑問の多くが解消できるかと思います。
確定申告を滞りなく終えるための手引きとして、お役立ていただければ幸いです。
また、本章に入る前に税金関連のことをプロに相談する際の大事なことをお伝えしておきます。
「税金のこと、誰に相談すればいいか分からない…」
そんな不安を抱えたまま、ネットの情報だけで判断していませんか?
実は、専門家に相談するだけで数十万円の節税になるケースもあります。
最近では、確定申告・相続・不動産などに強い税理士を無料で紹介してくれるサービスも登場しています。
ここでは、評判の高い税理士紹介サービスを3つご紹介します。
| おすすめの税理士紹介サイト | |
 税理士紹介 エージェント | 完全無料で希望に合う税理士を紹介してくれる 顔合わせに同席、交渉代行、フォローまで実施してくれる ▼ 簡単1分の入力 ▼ |
 税理士紹介 ネットワーク | 手数料一切不要の税理士紹介サービス 成約の際には成約お祝い金を贈呈してくれる ▼ 専任コンシェルジュが対応 ▼ |
 税理士 ドットコム | 完全無料の税理士紹介サービス 全国6,900名以上の税理士が登録 ▼ 7割以上が報酬引き下げ成功 ▼ |
「まだ本格的に依頼するかは決めていない」という方でも、ご紹介するサービスはすべて無料・相談だけでもOKで簡単に始められるものばかりです。
税金は、「わからないままにしておくこと」こそが一番の損失です。
専門家の力を借りて、後悔のない判断をするための一歩を踏み出してみてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
不動産の売却益が生じたときに求められる確定申告
自宅やマンションの住み替え、あるいは親から受け継いだ実家の整理などをきっかけに、不動産を手放す場面は少なくありません。
売却後に多くの方が気にかけるのが、確定申告の扱いです。
「家を売ったら申告の手続きが要るのだろうか」と心配な方に向けて、最初にこの点を整理します。
売却後の確定申告が求められるケースと求められないケース
先に答えを述べると、不動産を売ったからといって、どなたにも申告が求められるわけではありません。
売って得た利益(=譲渡所得)が出たなら申告が求められ、利益が出なかったなら原則として求められないと考えられます。
さらに、売却にともなう控除を利用したいときも、申告の手続きが求められます。
以下で、ケースごとに詳しく見ていきます。
申告が求められるケース
申告の対象となるのは、次のような場合です。
- 売却によって利益(譲渡所得)が生じたとき
- 税金の控除を利用するとき
売却価格によっては、手元に利益が残ることがあります。
こうした利益は「譲渡所得」と呼ばれ、「譲渡所得税」の課税対象となります。
税額を確定させるために、申告の手続きが求められるわけです。
譲渡所得の中身は、「売却益にあたる譲渡所得とは」の項で詳しく取り上げます。
一方で、売却時にかかる税金には、控除をはじめとする特例が用意されていることがあります。
特例には、譲渡所得が生じたときに使えるものと、逆に「譲渡損失(=所得がマイナス)」となったときに使えるものがあり、いずれを利用する際も申告の手続きが求められます。
売却の際に検討できる代表的な控除・特例を、次にまとめました。
| 譲渡所得が生じたとき | |
|---|---|
| 使える控除・特例 | 1)3,000万円の特別控除の特例 →課税譲渡所得金額のうち、最大3,000万円までを差し引ける 2)軽減税率の特例 →所有期間が10年を超えるマイホームを売った場合、「1)3,000万円の特別控除」の適用後に残る課税長期譲渡所得金額へ、下記の軽減税率を適用できる  3)買換え(交換)の特例 →売却した年の前年から3年の間にマイホームを買い換え(交換し)、一定の要件を満たすと、譲渡益への課税を先送りできる ※1)2)の特例と同時には使えない点に注意 |
特例ごとの詳しい内容は、「知っておくべき特例」の項目で解説しています。
確定申告をしなくてよいケース
反対に、次の条件にあてはまる方は、確定申告をする必要がありません。
売却益(譲渡所得)が生じておらず、特例・控除の適用も受けないとき
もっとも、売却したのと同じ年に、不動産とは別の事情で申告を求められる可能性もあります。
具体的には、次のいずれかに該当する方は、売却で譲渡所得が出たかどうかとは関係なく、確定申告を行いましょう。
- 年間の給与収入が2,000万円を上回っている
- 副業で得た所得が20万円を上回っている
- 株式の売買で一定以上の利益が出た
- 不動産からの収入を得ている
- 退職所得を受け取った
ほか
売却以外で申告が必要になる条件は、国税庁「確定申告が必要な方」ページに掲載されているので、あわせてご確認ください。
いずれにもあてはまらない場合は、その年に確定申告を行う必要はないと考えられます。
不動産を売って得た利益は「譲渡所得」|土地や建物といった資産の譲渡から生じる所得
先にも触れたとおり、売却後に確定申告をするかどうかの分かれ目は、売って得た利益、つまり「譲渡所得」が生じたか否かにあります。
ここからは、譲渡所得の中身を少し掘り下げて見ていきます。
土地・建物といった不動産に限らず、株式やゴルフ会員権なども含めた資産を手放した(譲渡した)ことで生じる所得を「譲渡所得」と呼びます。
不動産の売却で生じた譲渡所得には、「住民税」「所得税」「復興特別所得税」という3種類の税が課されます。これらをまとめて「譲渡所得税」といい、給与所得や事業所得といった普段の所得とは切り離して税額を出す仕組み(=分離課税)がとられています。
譲渡所得の損益を見極めるための計算式
譲渡所得が黒字になるのか、あるいは赤字(=譲渡損失)になるのかは、どうやって確かめればよいのでしょうか。
求め方は下記の式のとおりです。
式で出た金額がプラスなら確定申告の対象となり、0かマイナスであれば原則として申告は不要とされています。
譲渡所得 = 収入金額 – (譲渡費用 + 取得費) – 特別控除額
- 収入金額:買主から土地・建物の売却代金として受け取ったお金
- 取得費:売却した不動産をもともと手に入れた際に支払った費用の総額
- 譲渡費用:売却にあたって直接発生した仲介手数料などの費用の総額
- 特別控除額:「確定申告を要するケース」で紹介した特例などを使って差し引ける金額
それぞれの項目に当てはまる主なものは、次のとおりです。
土地・建物をはじめに買ったときの購入代金
建物などを建てたときに支払った建築費用
購入に伴う手数料
設備にかかった費用
改良に要した費用
土地・建物の取得時に納めた印紙税、不動産取得税、登録免許税、特別土地保有税(取得分)、登記費用
賃借人のいる物件を買う際、退去してもらうために払った立退料
埋立て・土盛り・地ならしなど、土地を整えるのにかかった造成費用
土地を取得するときに支出した測量費
所有権などを守るための訴訟に要した費用
建物付きの土地を購入後、建物をおおむね1年以内に取り壊すなど、最初から土地の活用を目的としていたと認められる場合の、建物の購入代金・取壊し費用
購入資金として借りたお金の利息のうち、物件を実際に使い始める日までの期間分にあたるもの
結んでいた土地などの購入契約をやめて、別の物件を取得することにしたときに払った違約金
など
売却時に不動産会社へ払った仲介手数料
売主側が負担した分の印紙税
貸家の売却にあたり、入居者に退去してもらう際の立退料
土地などの売却のために建物を解体した場合の、解体費用および建物の損失額
締結済みの売買契約を解除し、より好条件で売り直すために払った違約金
借地権の売却で、地主から承諾を得るために払った名義書換料
など
土地建物を収用等で譲渡したとき:5,000万円
マイホームを売ったとき:3,000万円
土地等を特定土地区画整理事業等のために譲渡したとき:2,000万円
土地等を特定住宅地造成事業等のために譲渡したとき:1,500万円
平成21年・平成22年に取得した土地等の譲渡:1,000万円
農地等を農地保有の合理化等のために譲渡したとき:800万円
低未利用土地等の譲渡:100万円
注意したいのは、取得費に含まれる建物の購入代金や建築費は、持っている間の経年劣化によって価値が目減りしていく点です。
このため取得費は、減価償却費にあたる額を控除してから計算することになります。
減価償却費は次の式で求めます。
減価償却費 = 0.9 × 取得価額 × 経過年数 × 償却率
※経過年数:1年未満の端数については、6か月以上なら1年に切り上げ、6か月未満なら切り捨て
※償却率:構造の種類に応じて下表の値を使用
| 建物の構造 | 償却率 | |
|---|---|---|
| 鉄骨鉄筋コンクリート造又は鉄筋コンクリート造 | 0.015 | |
| れんが造・石造又はブロック造 | 0.018 | |
| 金属造 | 骨格材の肉厚4mm超 | 0.020 |
| 骨格材の肉厚3mm超4mm以下 | 0.025 | |
| 骨格材の肉厚3mm以下 | 0.036 | |
| 木造又は合成樹脂造 | 0.031 | |
| 木骨モルタル造 | 0.034 | |
出典:国税庁「『減価償却費』の計算について」から抜粋
計算にはやや手間がかかりますが、ここまでの手順を踏めば譲渡所得の黒字・赤字を判断しやすくなります。
黒字になった場合は、忘れずに確定申告を行いましょう。
無申告で生じる罰金や追徴課税のリスク
不動産を売って利益が出たのに申告をしないままでいると、追徴課税や延滞税を求められるおそれがあるため気をつけてください。
たとえば、もともと納める予定だった税額とは別に、無申告加算税(最大20%)や延滞税(年利最大14.6%)が上乗せされることもあります。
加算される割合は次のとおりです。
申告期限に遅れたときは、納付税額のうち50万円以下の部分に15%、50万円超の部分に20%を掛けた額が上乗せ
| ペナルティ名 | 概要 | 課されるタイミング |
|---|---|---|
| 無申告加算税 | 本来の税額とは別に5%〜20%が上乗せされる税。 税務署に指摘される前に自ら申告すると軽減される場合あり | 申告期限を過ぎてしまったとき |
| 延滞税 | 支払いが遅れた日数に応じてかかる利息のような税。 年利7.3%〜14.6%(年・期間ごとに変動) | 納期限の翌日からかかる |
| 重加算税 | 悪質と判断されたときの最大35%の制裁的な税。 故意の無申告やうその記載などが該当 | 事実の隠ぺいや仮装が認められたとき |
※国税庁:確定申告を忘れたとき
また、本来は控除や特例を受けられる状況でも、申告をしなければ適用されないまま終わってしまいます。
「3,000万円特別控除」や「取得費加算の特例」といった制度も、何もせずに適用されるものではなく、申告手続きを経てようやく使えるようになります。
期限を過ぎてしまっても、自分から申告すればペナルティが軽くなることがあります。
悪質なケースに当たらない限り、多くは延滞税+無申告加算税の負担にとどまるとされています。
迷ったときは、申告の要否をまず税務署や専門家に相談してみてください。
不動産を売ったときの税額の求め方と適用される税率
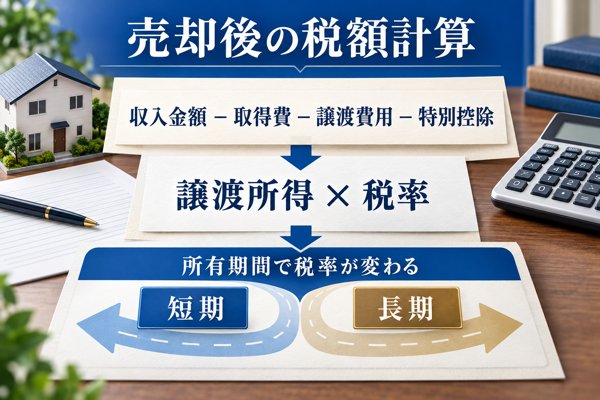
不動産の売却で課される税金の額は、「譲渡所得」がいくらになるかと、物件を何年持っていたかという「所有期間」に大きく左右されます。
短期・長期のどちらに当たるかで税率には倍に近い開きが生じ、算出の手順もやや込み入っています。
この章では、譲渡所得税をどう計算するのか、また税率がどう違うのかをまとめました。
税金に関する心配を少しでも軽くしたい方は、ここで基本的な仕組みを確認しておくと安心です。
譲渡所得への課税額の求め方【売却時の税金を試算ツールで確認】
確定申告の作業のなかでも、つまずきやすいのが税額を算出する部分です。
改めて、譲渡所得に対する税額をどう求めるのかを順に確認していきます。
最初に、「譲渡所得の計算方法」の項目でもふれた、次の式を使って譲渡所得を求めます。
収入金額 – (取得費 + 譲渡費用) – 特別控除額 = 譲渡所得
こうして求めた譲渡所得には、「所得税」「復興特別所得税」「住民税」という3種の税金が課され、まとめて「譲渡所得税」と呼ばれています。
具体的な金額は、シミュレーションツールを使うと手軽に試算できます。→ こちら
所有期間で変わる短期・長期の税率|短期は39.63%・長期は20.315%
譲渡所得税にどの税率が使われるかは所有期間で決まり、売却した年の1月1日の時点で持っていた期間が5年以下なら「短期譲渡所得」、5年を超えていれば「長期譲渡所得」として、それぞれの税率で計算されます。
短期・長期ごとの税率を表にまとめると、次のとおりです。
| 短期譲渡所得 | 長期譲渡所得 | |
|---|---|---|
| 所有期間 | 売却年の1月1日現在、 保有が5年以下の土地や建物 | 売却年の1月1日現在、 保有が5年を超える土地や建物 |
| 所得税率 | 譲渡所得に対し30% | 譲渡所得に対し15% |
| 復興特別所得税率 | 譲渡所得に対し0.63% | 譲渡所得に対し0.315% |
| 住民税率 | 譲渡所得に対し9% | 譲渡所得に対し5% |
| 合計税率 | 譲渡所得に対し39.63% | 譲渡所得に対し20.315% |
以上をふまえると、譲渡所得に対する税額は次の式で求められます。
【税額を算出する式】
<短期譲渡所得のとき> 譲渡所得 × 39.63%=税額
<長期譲渡所得のとき> 譲渡所得 × 20.315%=税額
長く保有していたほうが、税率はおおむね半分ほどに抑えられることがわかります。
不動産売却の確定申告で押さえたい特例・控除の種類
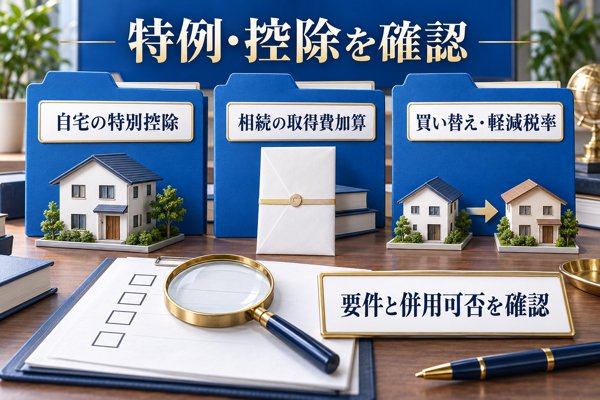
売却で得た利益(譲渡所得)にかかる税額は、各種の「特例」や「控除」を適切に利用できるかどうかで大きく変わります。
代表的なものには3,000万円特別控除、相続した場合の取得費加算、買い替え特例、軽減税率などがあり、要件に当てはまれば税負担を大きく抑えられる可能性があります。
以下では、制度ごとの違いと使える条件を順番に整理しました。ご自身に合う税負担の抑え方を探している方は、続けてご覧ください。
自宅の売却益を軽くする3,000万円特別控除
マイホームを売却して生じた利益について、最大3,000万円まで課税対象から差し引ける「3,000万円特別控除」は、税額への影響がとても大きい制度です。
制度を知っているか否かによって、納税額が0円で済むケースも見られます。
主な要件を以下の表にまとめました。
| 要件 | 中身 | 補足・気をつけたい点 |
|---|---|---|
| 対象となる物件 | 本人や家族が暮らしていた「居住用財産」 | 居住をやめた後でも、3年目の年末までの売却なら空き家も対象 |
| 住んでいた実績 | 売る前に実際に住んだ経験がある | 賃貸に出していただけの物件は対象にならない |
| 名義人 | 本人のほか配偶者・親族など | 法人が名義人の不動産は対象にならない |
| 売却先 | 親族・同族会社ではない相手 | 親や子といった身近な関係者に売る場合は対象にならない |
| 控除できる額 | 譲渡益のうち最大3,000万円までが非課税 | 譲渡所得から差し引けるため、税額を大きく抑えられる |
| 確定申告の要否 | 申告が要る(自動では適用されない) | 住民票・登記簿謄本・売買契約書などを添えて提出する |
例として、5,000万円で買った家が8,000万円で売れたケースでは、通常なら3,000万円に課税されるところ、控除を適用すると税額は0円となります。
適用を受けるには、居住しなくなった日から3年経過日を含む年の12月31日までに売却することなど、いくつかの要件を満たす必要があります。
自宅の売却を考えている方は、控除の対象になるかどうかを早めに確かめておくと安心です。
相続不動産を売るときの特例|相続税を納めていれば「取得費加算」で税負担を軽減
相続で受け継いだ不動産を売るときは、「取得費加算の特例」を利用すると、税負担を軽くできる場合があります。
取得費加算の特例とは、
相続や遺贈で受け取った土地・建物・株式などの財産を決められた期間内に売却したとき、納めた相続税額の一部を、売却した資産の取得費に加えられる制度です。
かみ砕いて言うと、「相続した不動産を手放す際、相続税を納めていれば、その金額分を“購入時の価格(取得費)”に足せるので、計算上の利益が小さくなって税額も下がる」という仕組みです。
税金は「売却益=売却価格−購入価格」をもとに計算されます。そのため、“購入価格”側を増やせる点がこの特例の要といえます。
特例を使うと譲渡所得が本来よりも少なく算出され、結果として納める税額が軽くなります。
例えば、親から受け継いだ不動産を相続後まもなく売る場合でも、相続税を納めていれば、その一部の金額を取得費に足すことができます。
なお、売却の期限は、相続税の申告期限から数えて3年以内とされています。
期限を過ぎると適用を受けられなくなるので、売り出す時期には気をつけてください。
買い替え特例・10年超所有で使える軽減税率
マイホームを住み替えるときや、10年以上持っていた物件を手放すときには、より有利になる税の特例も用意されています。
買い替え特例とは・・・
一定のマイホーム(居住用財産)を令和7年12月31日までに売却し、新しいマイホームへ買い換えた場合、所定の要件を満たせば、譲渡益への課税を先送りできる制度です(譲渡益そのものが課税対象から外れる制度ではありません)。
所有期間10年超の長期譲渡所得に適用される軽減税率とは・・・
マイホーム(居住用財産)を売却し、一定の要件を満たす場合に、長期譲渡所得にかかる税額を通常より低い税率で算出できる特例です。
※国税庁(特定のマイホームを買い換えたときの特例・マイホームを売ったときの軽減税率の特例)
各特例の要件は以下のとおりです。
| 買い替え特例 | 長期譲渡所得の軽減税率 | |
|---|---|---|
| 対象となる不動産 | 居住用財産 | 居住用財産 |
| 保有期間 | 期間の定めなし(※住まいとして使っていることが前提) | 所有期間が10年を超えていること |
| 売却価格の上限 | 1億円以下 | 上限は設けられていない(控除の対象となるのは6,000万円まで) |
| 買い替えの要件 | 1年以内に住まい用の買い替え物件を取得して入居 | 買い替えは求められない |
| 適用による効果 | 譲渡益への課税を将来へ先送り | 6,000万円以下の部分は税率14.21%に引き下げ |
| ほかの特例との併用 | 3,000万円特別控除と一緒には使えない | 3,000万円特別控除と一緒には使えない |
| 確定申告の要否 | 申告が要る | 申告が要る |
なお、いずれの特例も「3,000万円控除」とは同時に適用できないため、どちらを選ぶほうが有利かを比べて判断することが大切です。
選び方次第で税額に数十万円〜数百万円の開きが出る場合もあるので、売り出す前に一度確認しておきましょう。
不動産を売ったあとの確定申告の手順と提出書類一覧
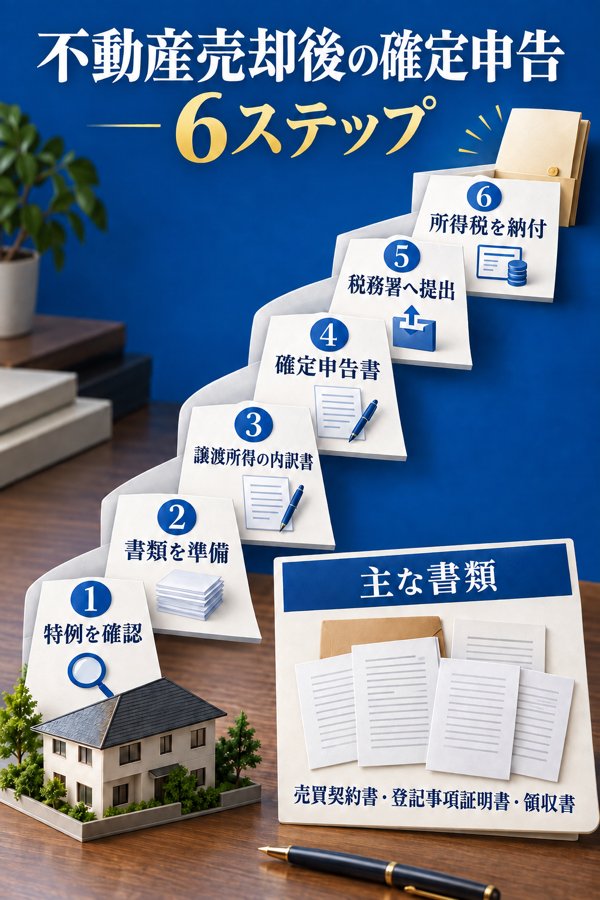
必要書類の全体像をつかんだら、続いて確定申告を具体的にどう進めるのかも押さえておきましょう。
手続きはおおむね次の順序で進みます。
各ステップの中身を順に解説します。
使える特例の確認|マイホーム売却時の特例など
最初のステップは、ご自身のケースで使える特例や控除を洗い出すことです。
代表的なものを下の表にまとめましたので、当てはまるものがないかチェックしてみてください。
| 特例・控除の名称 | 制度の内容 |
|---|---|
| 収用等により土地建物を売ったときの特例 | 土地収用法などの法律にもとづき収用権が認められた公共事業へ土地建物を譲り渡したときは、収用等に関する課税の特例を使える 1)対価補償金などで別の土地建物を取得し直した場合に、譲渡そのものをなかったとみなす特例 →買換え額が売却額を上回る場合: 所得税は将来へ先送りとなり、売却年分の譲渡所得は発生しなかった扱いになる →買換え額が売却額を下回る場合: 両者の差額を収入金額とみなして譲渡所得を計算する 2)譲渡所得から最高 5,000万円の特別控除を受けられる特例 |
| マイホームを売ったときの特例 | 居住用財産であるマイホームの売却なら、所有していた期間を問わず、譲渡所得から最高3,000万円を差し引ける |
| 平成21年及び平成22年に取得した土地等を譲渡したときの1,000万円の特別控除 | 国内の土地や土地上の権利(以下「土地等」)について、個人が平成21年に取得して平成27年以降に売却したとき、あるいは平成22年中に取得して平成28年以降に売却したときは、当該土地等の譲渡所得から1,000万円を差し引ける 譲渡所得が1,000万円未満のときは、控除される金額は譲渡所得の額までとなる |
| マイホームを売ったときの軽減税率の特例 | 居住用財産であるマイホームの売却で所定の条件を満たすと、長期譲渡所得にかかる税額を通常より抑えた税率で算出できる軽減税率の特例を使える ◎課税長期譲渡所得金額を(A)とした場合、 ・6,000万円以下:A×10% ・6,000万円超: (A-6,000万円)×15%+600万円 |
| 特定のマイホームを買い換えたときの特例 | 令和9年12月31日までに特定の居住用財産(マイホーム)を売却し、新たなマイホームへ買い換えた場合、所定の条件を満たせば譲渡益への課税を先送りできる (課税そのものが免除される制度ではない点に注意) |
上記以外に、次のような特例・控除が使えるケースもあるため、あわせてチェックしておきましょう。
- 特定土地区画整理事業などのために土地を売った場合の2,000万円の特別控除の特例
- 特定住宅地造成事業などのために土地を売った場合の1,500万円の特別控除の特例
- 農地保有の合理化などのために土地を売った場合の800万円の特別控除の特例
- 低未利用土地等を売った場合の100万円の特別控除の特例
などが挙げられます
申告書類の準備|登記事項証明書・譲渡所得の内訳書・確定申告書など
使える特例が確認できたら、次は申告に要る書類を集めていきます。
提出が必要な書類と、それぞれの取得先を下の表に整理しました。
チェックリストとしても使えるので、用意できた書類から確認欄に印を入れ、漏れを防ぎましょう。
【不動産売却後の確定申告で求められる書類・チェックリスト】
| 提出書類 | 内容 | 取得方法 | 確認欄 | |
|---|---|---|---|---|
| 確定申告書B | 譲渡所得額や納める税額の計算結果を書き込む書類 | 市町村役場・税務署などで用紙を受け取って作成 | ||
| 確定申告書第三表 (分離課税用) | 分離課税の対象となる譲渡所得額と税額の計算を書き込む | 税務署や市町村役場で用紙をもらい、記入 | ||
| 譲渡所得の内訳書 | 売買の契約日や物件の所在地、譲渡価額といった情報を書き込む | 市町村役場や税務署などで入手し、記入 | ||
| 取得時の不動産売買契約書 または建物請負契約書の 写し | 売った物件を当初買ったとき、あるいは建てたときに締結した契約書 | 手元に保管していればそれを複写 見当たらない場合は売主や不動産会社へ写しの提供を依頼 | ||
| 売却時の売買契約書の 写し | 今回の売却にあたって締結した契約書 | 保管している原本を複写 | ||
| 登記事項証明書 | 売却により名義が変わった後のもの | 物件を管轄する法務局で取得 | ||
| 取得費を示す領収書の 写し | 取得費に算入される仲介手数料や印紙税などの領収書をまとめたもの | 保管分を複写 | ||
| 譲渡費用を示す領収書の 写し | 譲渡費用として計上する印紙税や仲介手数料といった領収書をまとめたもの | 手元で保管しているものを複写 | ||
| 本人確認書類の写し | ・マイナンバーカード ・運転免許証 ・パスポート など ※確定申告書と一緒に添付 | お持ちのものを複写 | ||
| 特 例 用 の 添 付 書 類 | <3,000万円の特別控除の特例> 売主が当該物件に居住していた事実を示す書類(戸籍の附票の写しなど) | 売買契約日の前日時点で、住民票上の売主の住所と物件の所在地が一致しないときに提出 | 市区町村の役場で取得 | |
| 買換え(交換)の特例 | 詳細は国税庁「No.3355 特定のマイホームを買い換えたときの特例」で確認 | |||
譲渡所得の内訳書の作成
書類がひととおりそろったら、ご自身で記入する書類の作成に取りかかります。
最初に手をつけるのは譲渡所得の内訳書です。
記入方法の詳細は、「確定申告書の書き方」で解説しています。
確定申告書の作成
続いて、確定申告書の作成に移ります。
記入のしかたは「確定申告書の書き方」で取り上げていますので、あわせて確認してください。
作成した申告書の税務署への提出
申告書を書き終えたら、税務署へ提出します。
提出の手段は次の3つです。
- 所轄の税務署あてに郵便で送る
- 所轄の税務署の窓口へ持参する
- オンライン(「e-Tax」)で送信する
確定申告の受付期間は2月16日から3月15日までなので、この期間内に提出してください。
所得税の納付
申告した結果、譲渡所得税の納付が必要になった場合は、次のいずれかの方法で納めます。
- 銀行口座からの振替で納める
- 銀行や税務署の窓口で納める
- e-Taxを使って納める
- クレジットカード払いで納める
一方、還付を受けられる場合は、申告書に書いた口座へ後日入金されるので、それまで待ちましょう。
(オンライン版)e-taxで進める確定申告の手順
ここまで一般的な申告手順を見てきましたが、近年はe-Taxを使って自宅で申告する方が70%を上回っています。
このパートでは、e-Taxで申告する場合の進め方を紹介します。
国税電子申告・納税システムの略称がe-Tax(イータックス)です。
インターネットを通じて、自宅や職場から確定申告や納税、各種の申請を行える国税庁の公式サービスです。
※国税庁:e-Tax
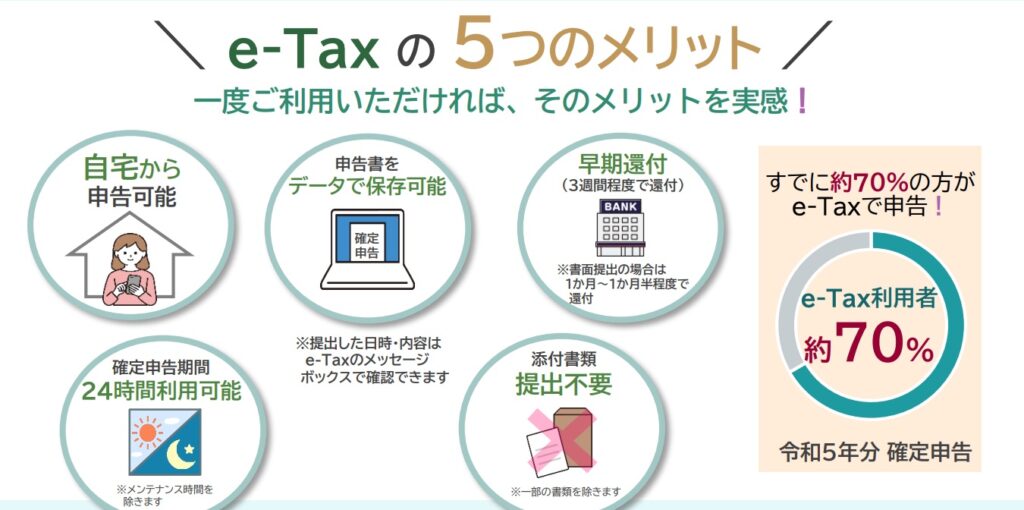
e-Taxを使えば、申告書づくりから提出までをオンライン上で済ませられます。
e-Taxの利用に必要な準備物
e-Taxの利用にあたって用意するものは、次のとおりです。
・マイナンバーカード
・スマホ
上記が手元にあれば、e-Taxでの申告が可能です。
なお、スマホはマイナンバーカードの読み取りに対応した機種に限られます。
加えて、マイナンバーカードについては次の2種類のパスワードも求められます。
✔ 利用者証明用電子証明書:数字4桁のパスワード
✔ 署名用電子証明書:英数字6文字以上16文字以下のパスワード
どちらのパスワードも、忘れてしまうケースが少なくありません。筆者自身もたびたび思い出せなくなるため、現在はスマホのメモアプリに記録しています。
忘れたときに確認する手段は、インターネット上では簡単に見つからない仕組みになっています。
対処の方法を下の表にまとめました。
| パスワード | 使う場面 | 忘れたときの対処 |
|---|---|---|
| 利用者証明用電子証明書(数字4桁) | マイナポータルやe-Taxへのログインで入力 | 本人確認書類を持参し、お住まいの市区町村窓口にて再設定 |
| 署名用電子証明書(英数字6〜16文字) | 電子署名を求められるe-Taxなどの手続きで入力 | 3回連続で誤るとロックがかかり、お住まいの市区町村窓口にて再設定 |
要するに、役所の窓口へ足を運ばなければ解決できません。確定申告に余裕をもって臨めるよう、前もって確認・準備しておくと安心です。
e-Taxでの申告手順
準備が整ったら、e-Taxで確定申告を進める手順に移ります。
※e-Taxを初めて使い、マイナポータルとも連携していない方を想定した手順です。
STEP1:準備するもの
スマホとマイナンバーカードを手元に用意
STEP2:書類をそろえる
登記事項証明書・売買契約書・領収書などを手元にまとめる
STEP3:e-Taxで確定申告書を作る
国税庁のe-Taxサイトにある「確定申告書等作成コーナー」を開き、「作成開始」を選択
推奨されるブラウザ
iPhoneをお使いの場合:safari
Androidをお使いの場合:Google Chrome
申告する税の種類などを選んで進むとログイン画面が表示されるので、ログインしてください。続いてマイナンバーカードを読み取らせれば、本人確認は完了です。
あとは画面の案内に従い、所得の内容や適用する特例などを選んでいくと申請書ができあがります。
STEP4:作成した申告書をe-Taxで送信
マイナンバーカードによる本人確認を済ませていれば、申請書の完成後に送信画面へ進むので、そのまま送信します。最後に控えをPDFで保存すれば手続きは終わりです。
全体の流れはおおよそ以上のとおりです。
画面の画像を確認しながら詳しく進めたい場合は、国税庁の「マイナンバーカードでe-Tax」を参照しつつ操作すると安心です。
譲渡所得の内訳書と確定申告書の記入方法
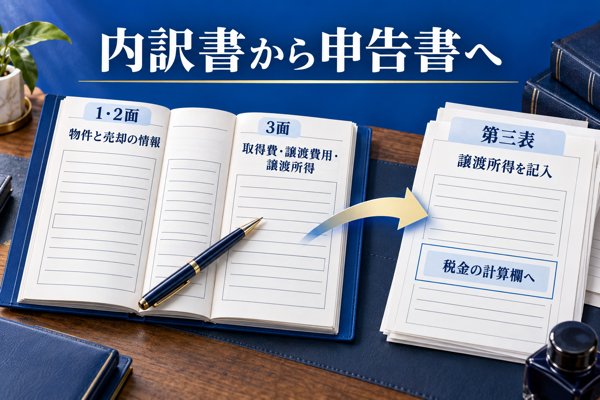
前の章で詳細を後回しにしていた、確定申告書と譲渡所得の内訳書への記入方法を、ここで具体的に取り上げます。
譲渡所得の内訳書への記入手順
最初に取り上げるのは内訳書のほうです。
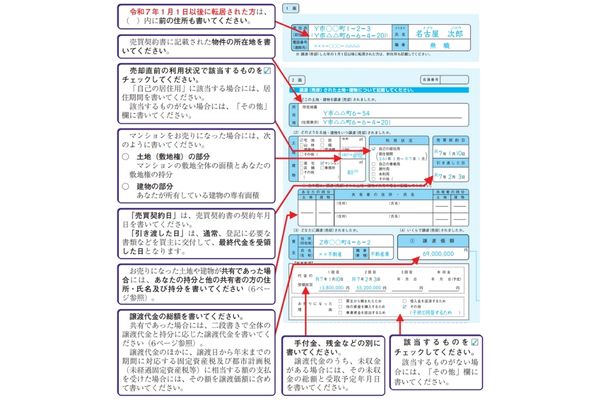
下の記入例をご覧ください。
国税庁「令和7年分 譲渡所得の申告のしかた」に掲載されている、土地・建物を手放して譲渡所得が生じたケースの記入サンプルを引用しています。
前提となっている条件は次のとおりです。
【記入例の条件】
自宅(居住用財産)を売って譲渡所得が出た場合
- 物件:鉄筋コンクリート造のマンション、床面積80㎡
- 昭和61年3月に新築建売として4,200万円で取得し、6,900万円で譲渡
- 売買契約の締結日は令和7年1月10日
- 代金の受け取り:手付金1,380万円(契約時)、残金5,520万円(2月3日)
- 支払った売却費用は、仲介手数料が234万3,000円、収入印紙代が3万円
- 売る直前まで本人の住まいとして使用
- ほかの収入として公的年金が148万円
【1面・2面】
1面・2面に書き込むのは、所在地や売却代金をはじめとする、売った不動産そのものの情報です。
ここでは計算を行う欄はありません。
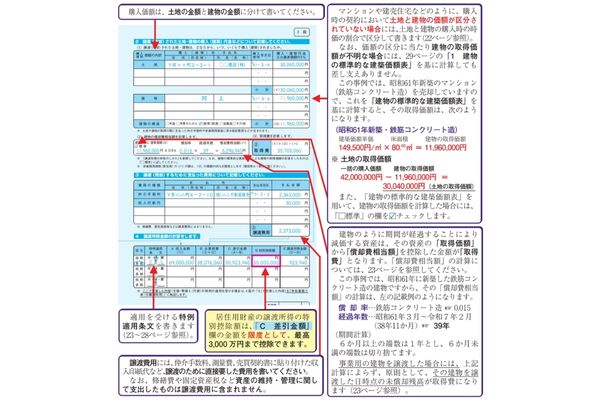
【3面】
3面は、取得費と譲渡費用を求めたうえで、譲渡所得の金額を導き出すページです。
下記の特例を使うときは、該当する条文もあわせて書き入れます。
<売却益が出たとき>
- 居住用財産を売却した場合の 3,000 万円の特別控除の特例:措法 35 条 1 項
- 所有期間が 10 年超の居住用財産を売却した場合の軽減税率の特例:措法 31 条の3
- 特定の居住用財産を売却した場合の買換えの特例:措法 36 条の2
<売却損が出たとき>
- 居住用財産の買換え等の場合の譲渡損失の損益通算及び繰越控除の特例:措法 41 条の5
- 特定居住用財産の譲渡損失の損益通算及び繰越控除の特例:措法 41 条の5の2
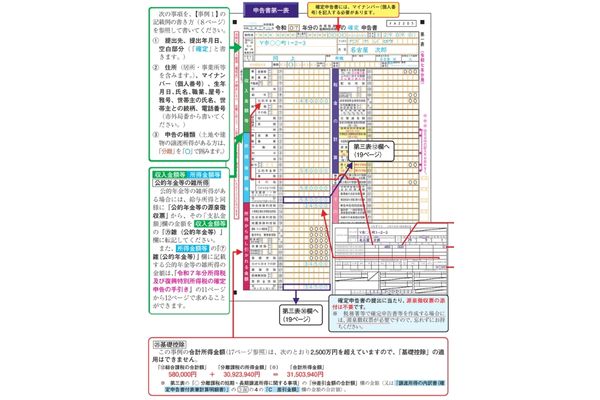
確定申告書の各表への記入手順
続いて、申告書本体の書き方に移ります。
記入例は、先ほどと同じ国税庁「令和7年分 譲渡所得の申告のしかた」からの引用です。
【第一表】
第一表は、ふだんの収入や所得の金額を書き込む表です。
不動産を売って得た譲渡所得は、ほかの所得と分けて扱う「分離課税」の対象となるため、第一表には書き込みません。記入欄を取り違えないようご注意ください。
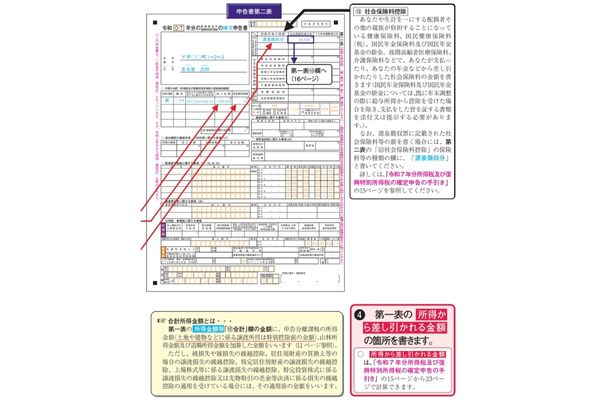
【第二表】
第二表で扱うのは、源泉徴収の内容や社会保険料控除といった項目です。
譲渡所得に関わる欄は、第二表にもありません。
【第三表】
第三表は、分離課税の所得を申告するための用紙です。
譲渡所得の記入はこの表で行います。
すでに仕上げた内訳書の数字を書き写していけば、スムーズに埋めやすいと思います。
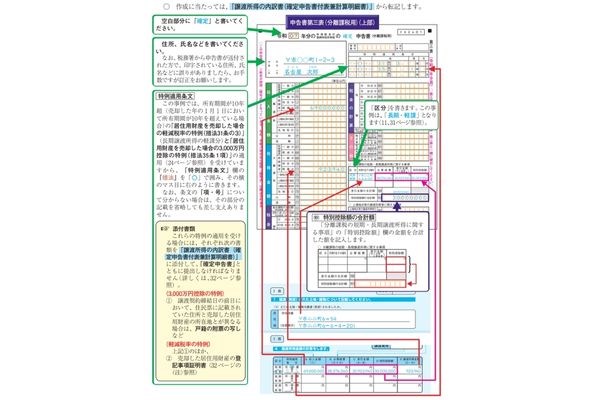
【「税金の計算」欄(第三表・第一表)】
第三表で特に注意したいのが、「税金の計算」欄の記入です。
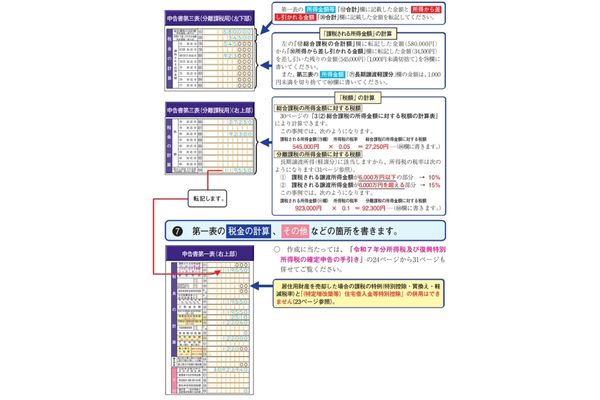
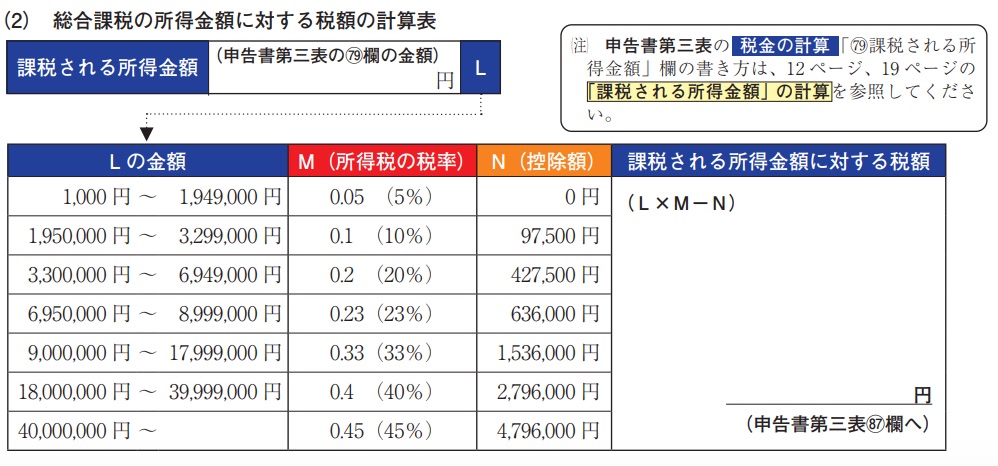
税額は、下の計算表を参照しながら「課税所得金額 × 税率 − 控除額」の式で求めます。
税額計算や申告書づくりに迷ったときの税理士への依頼
本記事ではここまで、不動産を売ったあとに申告が要るケースの見分け方や、申告書の記入手順、税額の求め方などを順に取り上げてきました。
内容を参考にすれば、ご自身で申告を済ませることも十分に可能でしょう。
とはいえ、
「流れは把握できたものの、譲渡所得や税金の額を自力で算出するのはハードルが高い」
「制度を理解したうえで申告書を仕上げるだけの時間を確保できない」
と感じている方も少なくないはずです。
このようなときは、売却に伴う確定申告を、税理士に任せるという方法もあります。
税の専門家である税理士に頼めば、ご自身で手続きするより誤りが生じるおそれをぐっと抑えられますし、疑問点をその都度相談しながら進めることもできます。
さらに、どの特例を適用すると有利になるかといった見極めについても、税理士であれば状況に応じて的確に判断してもらえるでしょう。
税理士への依頼の進め方|依頼は12月、遅くとも2月までが目安
税理士に仕事を頼むにあたって、特別な条件や資格は求められません。
近くの事務所をネットで検索して探す方法のほか、身近に税理士へ依頼した経験のある人がいるなら、紹介を受けるのも一案です。
初回の相談を無料で受け付けている事務所も見られるため、まずはそうした事務所で話を聞き、対応の仕方や料金に納得できた段階で正式にお願いするのもよい方法です。
依頼先が決まったら、12月、遅くとも2月までには依頼を済ませておくと安心です。
確定申告では、1月1日〜12月31日の1年間に得た所得を、翌年2月16日〜3月15日の期間内に申告する決まりになっているためです。
依頼する際は、申告に使う書類をひととおり準備して税理士に引き渡します。
不足している書類については税理士から連絡が入るため、指摘を受けたら早めに用意するようにしてください。
完成した申告書はご本人が内容に目を通し、問題がないことを確かめてから税務署へ提出する流れです。
税理士へ支払う報酬|譲渡所得額3,000万円以下なら報酬は6〜12万が目安
申告の手続きを税理士に任せる場合、報酬の支払いが生じる点は押さえておきましょう。
報酬額は自由化されており、事務所ごとに金額は異なりますが、不動産売却に関する申告では、譲渡所得額が大きくなるほど報酬も高めに設定される傾向があります。
おおよその相場としては、次の表の金額がひとつの参考になります。
実際には10万〜20万円程度に収まる例が多いとされています。
| 売却で得た譲渡所得額 | 税理士報酬の相場 |
|---|---|
| 〜1,000万円 | 3万〜6万円 |
| 〜3,000万円 | 6万〜12万円 |
| 〜5,000万円 | 12万〜15万円 |
| 〜8,000万円 | 15万〜24万円 |
| 〜1億円 | 18万〜30万円 |
不動産売却後の確定申告で寄せられるよくある質問
ここでは、不動産を売ったあとの申告手続きで多くの方がつまずきやすい疑問を、一問一答の形で整理しました。
申告の準備を進める際の手がかりとしてお役立てください。
土地や建物の売却後、確定申告を自力で行えるかどうか
【答え】売却後の確定申告は、ご本人が手続きすることもできます。
とはいえ、そろえる書類が多く計算の手順にも慣れが要るため、はじめて申告する方は慎重に進めたいところです。
売却によって生じる所得は「譲渡所得」として扱われ、結果として利益が残らなかったケースでも申告を求められることがあります。
国税庁のサイトにはe-Taxによる申告の進め方が掲載されているので、案内どおりに入力していけば個人でも手続きを進められます。
とりわけ「3,000万円特別控除」のような特例を適用するときは、要件をよく理解したうえで書類を用意することが重要です。
反対に、ちょっとした記入誤りが税額や控除額を左右するおそれもあるので、心配な方は税理士に相談するのも一つの方法です。
購入時より安く売れた場合の確定申告の要否
【答え】購入したときの価格を下回る金額で売れたとしても、申告の対象になるケースがあります。
利益が出たかどうかは、買った値段と売った値段を比べるだけでなく、「取得費」「譲渡費用」なども加味して判定するからです。
例として、4,000万円で新築した家を3,500万円で手放したケースを考えます。実際の取得費が3,000万円と計算されれば利益があったものと扱われ、申告の対象となります。さらに、売却で損失が生じたときも、譲渡損失の繰越控除といった特例を利用できる可能性があるため、申告しておく意味はあります。
「購入額より安く売れた=損をした=申告しなくてよい」と早合点せず、まずは譲渡所得を計算する方法を確認して試算してみることをおすすめします。
e-Taxで申告するときの添付資料の要否
【答え】e-Taxを利用した場合であっても、基本的に添付資料が求められます。
主なものとしては、売買契約書・登記事項証明書・譲渡費用の領収書・住民票などが挙げられます。
いずれも譲渡所得の金額や各種特例(取得費加算や3,000万円控除など)を裏づける資料となるため、提出を求められます。
e-TaxではPDFやスキャンしたデータで提出できるものの、書類によっては別途郵送が必要になるケースもあります。
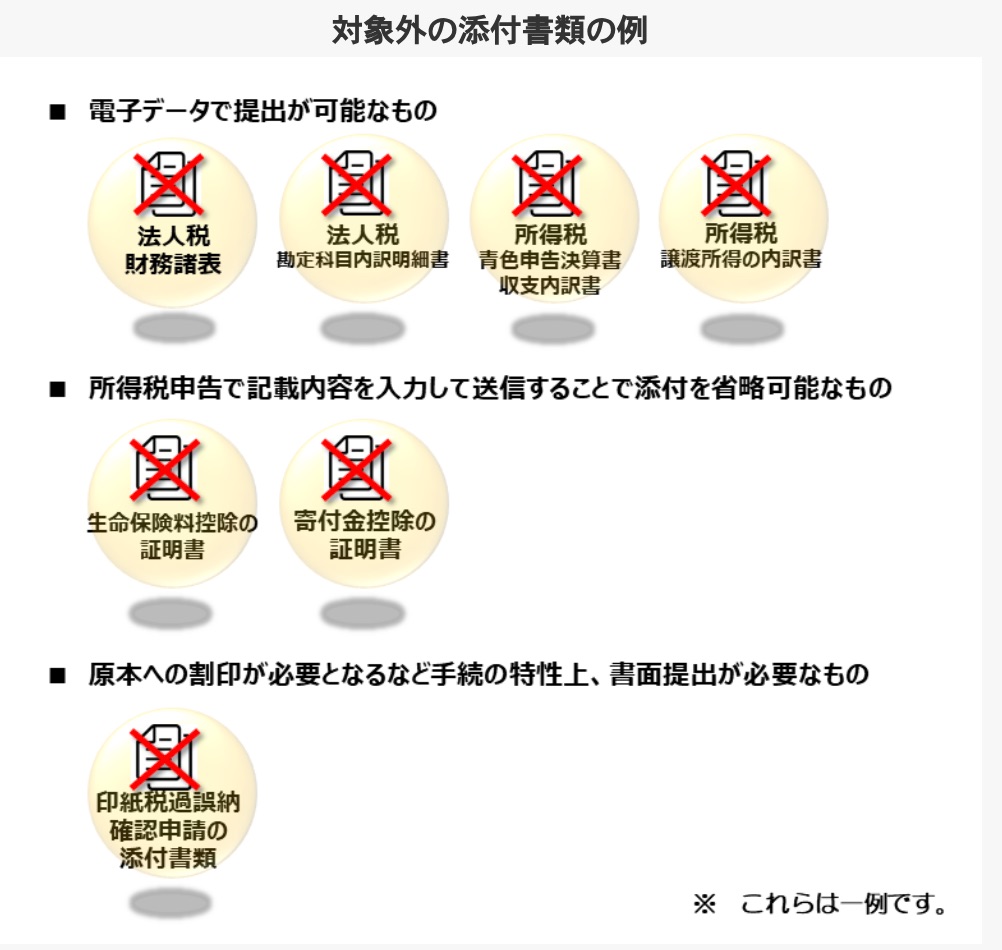
具体的な内容は、e-Taxマニュアルに詳しく記載されています。
どの書類が必要かをあらかじめ確かめ、状況に応じてPDFにして保存しておくと安心です。
なお、納める税額が0円となるケースでは、添付書類が不要と扱われることもあります。
添付が不要なケースであっても、e-Taxで申告した金額の根拠となる資料は5年間の保管が求められます。
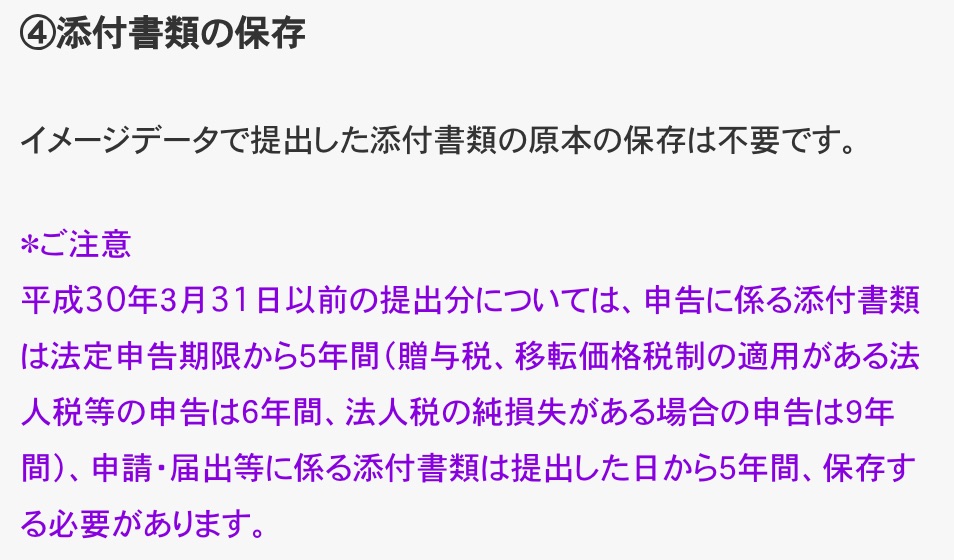
提出の有無にかかわらず、関係する書類はなくさないよう手元できちんと管理しておきましょう。
まとめ
本記事では、不動産を手放したあとに行う確定申告について解説してきました。
申告の全体像や手続きのイメージをつかんでいただけたのではないでしょうか。
最後に、押さえておきたいポイントを振り返っておきます。
- 売却によって利益が生じたときは、申告の手続きが求められる
- 売却後に申告を行うべきかどうかは、状況によって分かれる
| 申告が求められるケース | 売却の結果として譲渡所得(もうけ)が発生したとき 各種の控除を適用して税負担を軽くしたいとき |
| 申告がいらないケース | もうけが出ておらず、控除や特例を使う予定もないとき |
- 申告を怠った場合、罰金や追徴課税の対象となるおそれがある
- 売却時の申告は、おおむね次の手順で進める
- 適用できそうな特例がないか確認する
- 申告に使う書類をそろえる
- 譲渡所得の内訳書に記入する
- 確定申告書を書き上げる
- 仕上がった申告書を税務署へ出す
- 算出された所得税を納付する
- 税額の計算や申告書づくりに不安があれば、税理士へ任せる方法もある
ここまでの内容を参考に、スムーズに申告の手続きを終えられることを願っています。