購入から10年を迎えるころになると、「売るなら今」という声が聞こえてくる反面、所有10年超なら税負担が軽くなるという話も見かけます。どちらのタイミングを選ぶほうが有利なのか、悩まれる方は少なくありません。
手元に残るお金が数百万円単位で変わりうる判断ですから、感覚に頼らず、市場データと税の仕組みをもとに考えておきたいものです。
先にポイントをお伝えすると、売却の場面で語られる「10年」は、2つの異なる意味を持っています。
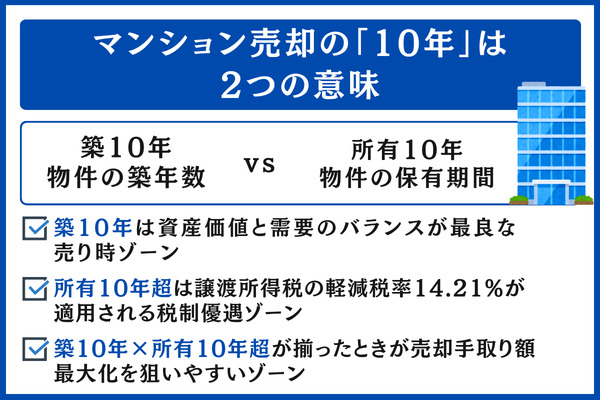
築10年(建物の経過年数)は、資産価値の目減りがゆるやかになり、自分で住む目的の買い手からの需要も厚いことから、売り出す時期として有力と考えられるタイミングです。一方の所有10年超(保有した期間)は、譲渡所得税に軽減税率(14.21%)を使えるようになる、税制面で有利な時期にあたります。
この両方の条件がそろったタイミングで売り出すと、最終的に手元へ残る金額を大きくしやすい傾向があります。
この記事では、東日本不動産流通機構(東日本レインズ)が公表するデータ、国税庁が定める譲渡所得税の取り扱い、さらに2026年の市場動向をふまえて解説します。築10年・所有10年それぞれの考え方から、税の特例を受けるための要件、手取り額の試算、あえて売却を見送ったほうがよいケースまで、順を追って確認していきましょう。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
マンション売却で使われる「10年」の2つの意味|築10年と所有10年
マンションを売るときによく耳にする「10年」は、建物の築年数で数える10年と、売主が所有し始めてから数える10年の2つの軸に分けて考える必要があります。
両者は、指している内容も売却への影響の出方も異なります。
この章では、それぞれがどのように効いてくるのかに加え、両方の条件が重なったときに手取りを大きくしやすいタイミングまでを順に見ていきます。
売却の好機を迎える築10年
築10年の物件は、値下がりのペースが比較的ゆるやかである一方、実需層(住まいとしてマンションを買いたい人)の予算感にも収まりやすいことから、「売却に最も適した時期の有力候補」と考えられます。
一般に、新築で購入したマンションも引き渡しを受けてすぐに約10〜20%ほど評価が目減りするといわれます。また築15年前後に差しかかると、設備の交換や修繕工事の進み具合が価格に反映されやすくなり、物件ごとの開きが大きくなる傾向があります。
築10年の物件は、新築直後の下落と、年数が進んでからの個別差の拡大とのちょうど間にあたります。築浅らしさを保ちつつ新築より手の届きやすい価格に収まりやすいため、買い手からは「新しさと値ごろ感を両立した物件」として選ばれやすい時期といえます。
もっとも、価格の水準は立地や管理の質、大規模修繕をすでに行ったかどうかによって大きく上下します。
たとえば駅徒歩5分以内で修繕を終えている物件と、徒歩15分以上かかり修繕がまだの物件とでは、査定価格や実際の売買価格がかなり異なる場合もあります。
税負担が軽くなる所有10年超
自宅として住んでいたマンション(居住用財産)を、所有期間が10年を超えてから手放すと、譲渡所得税について軽減税率の特例を受けられる場合があります。
課税長期譲渡所得のうち6,000万円以下の部分は、通常の長期譲渡の税率20.315%に代わって14.21%(所得税10.21%+住民税4%)で計算されます。
根拠となる規定は租税特別措置法第31条の3で、「自分が住むための家であること」「所有期間が10年を超えていること」をはじめ、いくつかの条件を満たす必要があります。
※参照:国税庁タックスアンサーNo.3305
所有10年超が税制面で有利とされるのは、3,000万円特別控除と組み合わせて使えるためです。
まず控除によって課税される金額から3,000万円を差し引き、なお残る部分に軽減税率がかかる仕組みなので、納める税金がかなり少なく済む例も多く見られます。
ただし、住宅ローン控除と同時には使えないなど注意したい点もあるため、具体的な判断は税理士などの専門家に相談することをおすすめします。
築10年前後と所有10年超が重なる好機
築10年がもたらす市場価値の保ちやすさと、所有10年超による税制上の優遇、この両方がそろう時期は、売却後に手元へ残るお金を大きくしやすいタイミングといえます。
築10年前後なら比較的高い価格での売却を見込みやすく、加えて売却益が出たとしても3,000万円特別控除と14.21%の軽減税率をあわせて使えるのであれば、実務の面でもかなり条件のよい売り時と考えられます。
| 観点 | 影響するポイント |
|---|---|
| 築10年(建物の経過年数) | 高めの価格で売りやすい・買い手が多い |
| 所有10年超(所有している期間) | 14.21%の軽減税率で譲渡所得税が下がる |
| 両方を満たすとき | 価格面と税制面の双方から手取りを増やしやすい |

築10年マンションの市場動向と価格水準|買い手が集まりやすい理由
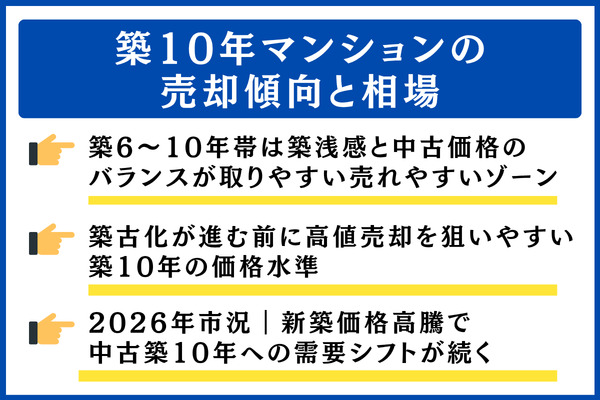
市場データを見ると、築10年のタイミングが売却に向いているとされる理由として、買い手側の需要の厚さが挙げられます。
ここでは、東日本レインズが公表している築年帯ごとの成約データと、2026年の市場環境で有利に働く材料を順に確認していきます。
築6〜10年帯は築浅の魅力と手頃な価格を両立しやすい成約好調ゾーン
首都圏の成約動向については、東日本不動産流通機構(東日本レインズ)の「Market Watch サマリーレポート」で、築年帯ごとの集計結果が定期的に公開されています。
築6〜10年の物件は、新しさを感じさせる状態を保ちながらも新築と比べて手の届きやすい価格になりやすく、実際に住む目的で探している買主の候補に入りやすい傾向があるとされます。
| 築年の区分 | 市場に出回る量 | 成約しやすさの目安 | 築5年以下物件を基準とした価格水準 |
|---|---|---|---|
| 〜築5年 | 少なめ | 高め | 100% |
| 築6〜10年 | 標準的 | 非常に高い | 約95% |
| 築11〜15年 | 標準的 | 標準 | 約82% |
| 築16〜20年 | 増える傾向 | 標準 | 約77% |
| 築21〜25年 | 増える傾向 | やや下がる傾向 | 約71% |
| 築26〜30年 | 多め | 下がる | 約53% |
| 築30年超 | 多め | 物件ごとの差が大きい | 約31% |
築6〜10年が選ばれやすいのは、設備が古びにくく室内の傷みも目に付きにくい状態でありながら、新築と比べて価格が抑えられる傾向にあり、住まいを探す買主の予算に収まりやすいためと考えられます。
劣化が目立つ前の築10年前後で期待できる価格面の優位性
築年数が10年前後の物件は、古い物件と比べると設備や室内の傷みが目立ちにくく、立地条件や管理の質が整っていれば好条件での売却を目指しやすいタイミングといえます。
築15年前後になると、設備の入れ替え状況や修繕の記録を買主から細かく確認される場面が増えやすいため、その手前にあたる築10年前後は買う側にとっても判断しやすい時期と考えられます。
ここ数年は建築コストの上昇を受けて新築マンションの価格そのものが上がっており、エリアによっては「築10年中古」と「現行の新築」との価格の開きが大きくなっている例も見られます。
こうした状況のもと、築10年前後の中古物件は今の新築より手頃な候補として受け止められ、買主の関心を引きやすい状況にあります。
建築費の動きは国土交通省の建設工事費デフレーターからも確認でき、指数は長い期間にわたって上がり続けており、新築価格が高い水準にとどまる一因になっています。
2026年市況|新築の値上がりを背景に築10年中古へ買い手が流れる構図
2026年の中古マンション市場では、築10年前後の物件に有利に働く構造的な要因がいくつも重なっています。
まず、建築費が高い水準にとどまっていることで新築の供給が減る傾向にあり、新築価格も高値圏で推移しています。
次に住宅ローン金利については、変動金利・固定金利のいずれも金融機関や商品ごとの差が開いており、ここ数年は金利の上昇を見越して早めに購入を決める買主もいます。
さらに、地域によっては売り物件が少ないことから、同じ物件に複数の購入申し込みが集まる例も見られます。
※ 査定価格は売却できると想定される見込みの金額であり、実際に売れる価格を示すものではありません。売却価格は、買主と話し合いを重ねたうえで最終的に決まります。
築10年のマンションを売却する5つのメリット
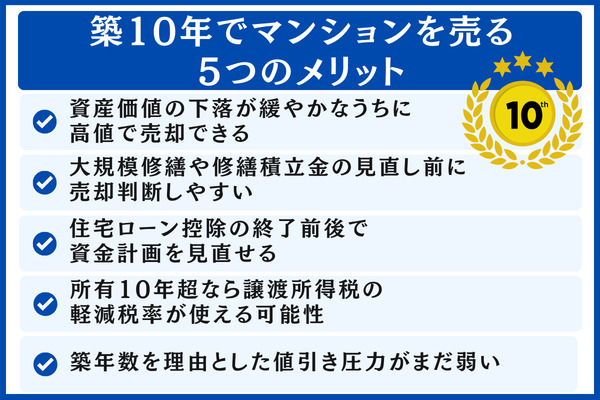
築10年というタイミングで売りに出す利点は、相場、税金、管理費用、住宅ローンといった複数の面にまたがっています。
ここでは、実務で押さえておきたい5つのポイントを順に見ていきます。
メリット①|値下がりが穏やかな段階で高めの価格を狙える
築10年あたりの物件は、新しさの印象がまだ残り、室内や設備の傷みも目に付きにくいことから、本格的に古さが出てくる前の、高めの価格を目指しやすい段階といえます。
築15年前後に差しかかると、設備をどこまで更新したかや管理の良し悪しで価格に開きが生じやすくなります。そのため、築10年前後は相対的に高い価格を見込みやすい時期と考えられます。
背景には、キッチン・浴室・給湯器など水回り設備の古さと、1回目の大規模修繕を経た後の管理状況の違いが表面化してくることがあります。
一方で築10年の段階なら、経年による設備の傷みはまだ目立ちにくく、買主側からの値下げ要求も強くなりにくい傾向があります。
もっとも、立地や管理の状況次第では差が大きく出ることもあり、駅から徒歩5分以内で管理が行き届いた物件と、徒歩15分超で管理面に問題を抱える物件とでは、査定額や実際の成約価格が大きく異なる例もあります。
メリット②|修繕積立金の改定や大規模修繕を控えた段階で判断できる
一般的な分譲マンションの場合、1回目の大規模修繕は築12〜15年頃、2回目は築24〜26年頃に行われることが多いとされています。
築10年あたりになると、1回目の大規模修繕や長期修繕計画の改定が近づいてきて、修繕積立金の引き上げが管理組合で話し合われることも増えてきます。
毎月の負担額が大きく上がる前に、手放すか住み続けるかを考えておけると心強いでしょう。
国土交通省が公表しているマンションの修繕積立金に関するガイドラインによると、多くのマンションが段階増額方式をとっており、長期修繕計画は築年数の経過とともに毎月の積立額が上がっていくことを前提に作られています。
築10年の前後は、1回目の大規模修繕を目前に控えているか、終えたばかりの時期にあたります。修繕計画や積立金の改定がどうなっているかを確かめながら、売却の是非を考えやすい段階です。
売り出す前に長期修繕計画書へ目を通しておくことは、実務上の基本とされています。
メリット③|住宅ローン控除の期間満了をきっかけに資金計画を再検討できる
住宅借入金等特別控除(いわゆる住宅ローン控除)は、所定の要件を満たしていれば、最大13年間、所得税や住民税から控除を受けられる仕組みです。
※参照:国税庁タックスアンサーNo.1213
築10年・所有10年あたりで売却を考え始める方は、住宅ローン控除の適用期間の終わりが見えてくる時期とちょうど重なることが少なくありません。
控除期間の終わりが近い段階で売却を検討する利点は、「控除による家計へのプラス」と「売却で得られる利益や住み替え資金」を並べて比べやすいことです。
控除を受けている間は実質的な利息の負担が軽く済みますが、期間が終了すれば本来の負担に戻ります。そのため、「控除が終わってから売る」のか「控除期間のうちに売って住み替える」のか、どちらが家計にとって有利かを見極めることが求められます。
注意したいのは、住宅ローン控除は、居住用財産を売った際の軽減税率や3,000万円特別控除と重ねて使えない場合がある点です。
具体的には、新居に入居した年とその前年・前々年のいずれかで、旧居の売却で軽減税率や3,000万円特別控除の適用を受けていると、新居側で住宅ローン控除が使えない可能性があります。
さらに、入居してから一定の期間内に旧居を売却して同じ特例を利用する場合にも制約があるため、前もって税理士に相談しておくと安心です。
メリット④|所有期間10年超で譲渡所得の軽減税率が適用される可能性
マイホーム(居住用財産)を売却し、所有期間が10年を超えている場合は、課税長期譲渡所得のうち6,000万円以下の部分に14.21%(所得税10.21%+住民税4%)という軽減された税率が適用される仕組みです。
※参照:租税特別措置法第31条の3、国税庁タックスアンサーNo.3305
所有5年超10年以下の一般的な長期譲渡に課される20.315%と比べれば、税率は6.105ポイント下がる計算です。
仮に課税譲渡所得が2,000万円であれば、税額を比べると約284万円(14.21%)に対して約406万円(20.315%)となり、その差額は約122万円になる見込みです。
ただし、軽減税率を使うには、居住用財産であることや、売却した年の1月1日時点で所有期間が10年超であることなど、いくつもの要件を満たす必要があります。3,000万円特別控除と組み合わせる際のルールや、住宅ローン控除とは併用できない点にも気を付けましょう。
メリット⑤|築年数を根拠にした値下げ交渉を受けにくい
築10年の物件は「築浅」とも「中古」とも言い切れない境目に位置しており、買主から築年数を根拠に強く値下げを求められにくい段階にあります。
築15年を過ぎると、「水回りの設備を替える時期が近い」「次回の大規模修繕が迫っている」などを理由に、価格交渉を持ちかけられやすくなります。
築10年であれば、内覧での第一印象(清潔さや片付き具合)が良く、設備もきちんと維持されていれば、売り出し価格に近い金額でまとまる例も見受けられます。
反対に、掃除が行き届いていないと「年数相応に古びている」と受け取られ、値下げを求める声が強くなる場合もあります。
築10年・所有10年に達しても売却を控えたほうがよいケース
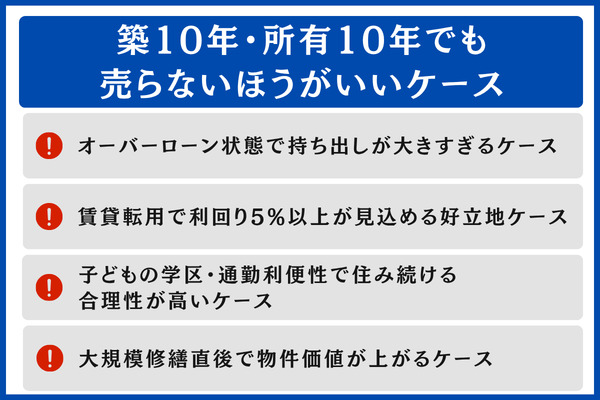
所有10年かつ築10年は売却に向く代表的なタイミングですが、どの所有者にとっても「売り時だから売る」が正解になるわけではありません。
ここでは、実務の観点から売却を見送る判断が妥当と考えられる4つのパターンをまとめます。
| 状況 | 判断のポイント | おすすめの対応 |
|---|---|---|
| オーバーローン | 売却価格 < 残債 | まず残債を減らす/任意売却も視野に |
| 賃貸転用が有利 | 実質利回りが5%以上 | 賃貸に回した場合の試算 |
| 住み続けるメリット大 | 学区・通勤・地域とのつながり | 売却を見送り・住み替え不要 |
| 大規模修繕の直後 | 修繕完了により価値が上向く時期 | 修繕から1〜2年後に改めて検討 |
オーバーローンで売却時の持ち出しが過大になるケース
住宅ローンの残高が売却額より多いオーバーローン状態だと、不足分を手元資金で埋められない限り、売買を完了させられません。
ローンを返し切らなければ抵当権の抹消ができず、買主へ所有権を移すことができないからです。
- 不足額を自己資金で補い、ローンを一括で返済する
- 住み替えローンを活用する
- 任意売却(金融機関の同意を得て、残債が残る状態で売却する方法)
不足分を埋める目途が立たないときは、繰上返済で残高を減らすか、売り出しの時期を後ろへずらす方法が現実的といえます。
好立地で賃貸に回せば利回り5%以上を期待できるケース
駅に近い人気エリアで、周辺の家賃水準から実質利回り5%以上を期待できる場合、売るよりも貸すほうが資産運用の面で有利になることも考えられます。
実質利回りは、以下の式で求めます。
- 表面利回り = 家賃の年間合計 ÷ 物件価格
- 実質利回り =(家賃の年間合計 − 固定資産税・管理費・修繕積立金などの年間運営コスト)÷ 物件価格
たとえば、売却想定額3,500万円、家賃が月15万円、年間の運営コストが30万円のケースでは、表面利回りが約5.1%、実質利回りが約4.3%となります。
売却を選べば約3,400万円がまとまって手に入りますが、賃貸に回せば毎年150万円のキャッシュフローを得ながら、将来いつ売るかを自分で決められる利点があります。
もっとも、賃貸に回す場合は空室や家賃滞納のリスク、管理にかかる手間、住宅ローン契約上の制約(多くの住宅ローンでは賃貸への転用が契約で禁じられています)などの検討事項があり、軽い気持ちで決められるものではありません。
学区や通勤の便から住み続けるメリットが大きいケース
住み続けることで得られる暮らしの便利さが、売って得られる利益を上回るなら、急いで手放さずに持ち続けるのも筋の通った判断です。
- 学区が変わると子ども自身への影響が大きい(受験を控えている、部活動の最中など)
- 他のエリアへ移ると、自分や配偶者の通勤ルートが大きく不便になる
- 近くに親族や頼れる地域のつながりがあり、暮らしの満足度が高い
- 駅からの距離、買い物のしやすさ、医療機関への近さなど住まいの環境が優れている など
どれも数字に置き換えにくい「ライフスタイル便益」ですが、転居によって手放すものを丁寧にコスト換算すると、税制面のメリットより大きくなるケースも少なくありません。
大規模修繕を終えた直後で資産価値の上昇が見込めるケース
1回目や2回目の大規模修繕が終わった直後は、物件の評価が一時的に高まることがあり、修繕を終えて1〜2年のうちに売り出すという考え方もあります。
買主の立場からすれば、修繕が済んだ物件には「この先10年程度は大がかりな修繕の予定がない」という安心材料があります。
築10年の時点で1回目の大規模修繕がまだ終わっていないなら、修繕が済む築12〜15年頃まで売却を待つと、より高い価格がつく可能性があります。
とはいえ、修繕直後の追い風が続くのは1〜2年程度にとどまり、その期間を過ぎると通常の経年による値下がりに戻るため、売り出す時期の見極めが大切です。
所有10年超のマンション売却にかかる税金|3,000万円控除と軽減税率14.21%の活かし方
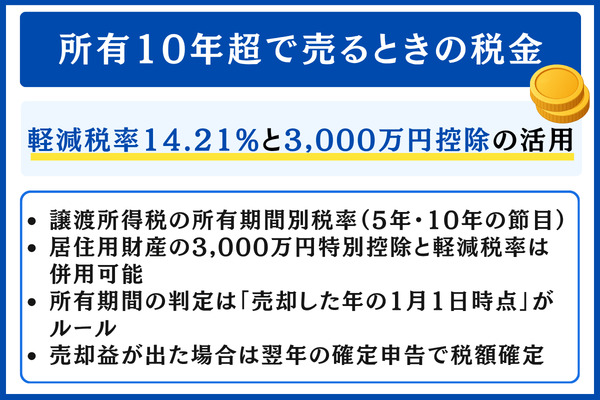
マンションを手放して利益(譲渡所得)が生じたとき、課される譲渡所得税の扱いは所有期間の長さによって異なります。
ここでは、所有10年超の場合に使える軽減税率と3,000万円特別控除について、法令の規定をもとに要点をまとめます。
所有期間で変わる譲渡所得税の税率(5年と10年が境目)
どれだけの期間所有していたかによって、適用される税率は異なります。
| 所有期間 | 所得の区分 | 税率(所得税・住民税・復興税の合計) |
|---|---|---|
| 5年以下 | 短期譲渡所得 | 39.63% (所得税30.63%+住民税9%) |
| 5年超 | 長期譲渡所得 | 20.315% (所得税15.315%+住民税5%) |
| 10年超(居住用の軽減税率)のうち6,000万円以下の部分 | 長期譲渡所得(軽減税率を適用) | 14.21% (所得税10.21%+住民税4%) |
| 10年超(居住用の軽減税率)のうち6,000万円を超える部分 | 長期譲渡所得(軽減税率を適用) | 20.315% |
※ 2037年12月31日までは、基準所得税額の2.1%にあたる復興特別所得税が所得税に上乗せされます。
同時に使える居住用財産の3,000万円特別控除と軽減税率
所有期間が10年を超えるときの軽減税率は、マイホームなどの居住用財産を売ったときの3,000万円特別控除と組み合わせて使えます。
※参照:国税庁タックスアンサーNo.3302、No.3305
- 売却価格から取得費と譲渡費用を差し引き、譲渡所得を求める
- 譲渡所得から3,000万円特別控除を差し引き、課税長期譲渡所得を求める
- 課税長期譲渡所得に軽減税率(6,000万円以下の部分は14.21%)を掛けて税額を出す
例:所有10年超で、売却価格5,000万円、取得費2,500万円、譲渡費用約180万円のケース
➡︎譲渡所得は2,320万円となり、3,000万円特別控除の枠に収まるため、税額0円という結果になります。
上の例のように、3,000万円控除によって課税される金額がなくなったり大きく減ったりする場面は少なくありません。軽減税率が意味を持つのは、控除額を上回る譲渡益が生じたときです。
特例を受けるための要件はいくつもあり、住宅ローン控除と同時には使えないといった注意点もあります。具体的な判断は、税理士などの専門家にご相談ください。
「売却した年の1月1日時点」を基準とする所有期間の判定
税務上の所有期間は、売却した年の1月1日時点を基準日として判定されます。
※参照:国税庁タックスアンサーNo.3208
取得日から売却日までの実際の保有年数とは基準日がずれるため、見落とさないよう気をつけたいポイントです。
2017年6月に取得したマンションを2027年8月に手放すケースで考えると、実際に持っていた期間はおよそ10年2か月です。しかし税制上は2017年6月〜2027年1月1日=9年6か月と数えるため「5年超10年以下」の区分に入り、軽減税率は適用されません。
決済を2028年1月以降にすると、2028年1月1日時点で所有期間が10年超となるため、特例の対象に入ります。
実務上は、契約の時期に加えて決済(所有権移転)の時期まで含めて、税理士や不動産会社に確認しておくのが基本です。
譲渡益の税額を決める翌年の確定申告
譲渡益が生じたとき、または3,000万円特別控除や軽減税率の適用を受けるときは、翌年2月16日〜3月15日の期間に確定申告をおこないます。
控除や特例は自動では反映されず、確定申告を済ませてはじめて適用を受けられます。
売却で損失が出たときも、損益通算や繰越控除を利用するには確定申告が求められる場合があります。
※ 掲載している税制の内容は2026年10月時点の情報です。税制は年度ごとに改正されることがあるため、最新の内容は国税庁ホームページでご確認ください。
築10年マンション売却後の手取り試算|価格帯ごとの比較
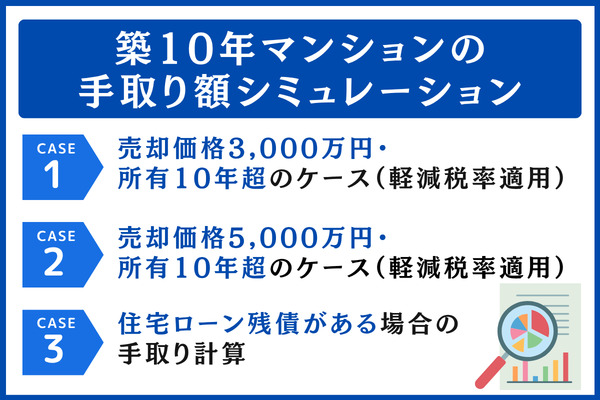
前の章で整理した税金の仕組みをもとに、売れた金額ごとに手元へ残るお金を試算していきます。
計算にあたって置いた条件は次のとおりです。
- 売主本人が住んでいた期間のある居住用財産を手放す想定
- 売却時にかかる費用:仲介手数料は(売買価格の3%+6万円)に1.1を掛けた額、ほかに印紙税1万円、抵当権の抹消に2万円、引越しやクリーニングなどの雑費5万円
- 譲渡所得にかかる税:3,000万円特別控除を差し引いたうえで、所有期間が10年超なら軽減税率14.21%、5年超10年以下なら長期譲渡の20.315%をかけて算出
手数料をどのように算出するかは、不動産売買の仲介手数料の早見表の記事にくわしくまとめています。
抵当権を抹消する際の登録免許税は、不動産1個あたり1,000円とされています。手続きを司法書士に任せるときは、報酬が別にかかります。(参照:抵当権の抹消登記に必要な書類と登録免許税)
所有10年超・3,000万円で売った場合の試算(軽減税率の対象)
3,500万円で購入した住まいを、所有10年超の時点で3,000万円で手放し、取得費が売却価格を上回って譲渡損失が出たケースを想定して計算します。
| 内訳 | おおよその金額 |
|---|---|
| 売却価格 | 3,000万円 |
| 仲介手数料(3%+6万円に1.1を掛けた額) | 約105.6万円 |
| 売買契約書の印紙税 | 1万円 |
| 抵当権の抹消にかかる費用 | 2万円(司法書士に依頼したときの目安) |
| 引越しなどの雑費 | 5万円 |
| 費用の合計 | 約113.6万円 |
| 譲渡所得(売却価格から取得費と譲渡費用を差し引いた額) | 赤字(譲渡損失) |
| かかる譲渡所得税 | 0円 |
| 手元に残る額(売却価格から諸費用を引いた額) | 約2,886万円 |
取得費と譲渡費用を足した額が売却価格より大きく、譲渡所得が赤字になるときは、譲渡所得税の負担は生じない仕組みです。
住み替えのための売却などでは、マイホームの譲渡損失を損益通算・繰越控除できる特例の対象となる可能性もあります(要件を満たすことが前提です)。
所有10年超・5,000万円で売った場合の試算(軽減税率の対象)
取得費2,500万円の住まいを所有10年超で5,000万円で売却し、3,000万円特別控除と軽減税率14.21%の対象になる想定で手元に残る額を計算します。
| 内訳 | おおよその金額 |
|---|---|
| 売却価格 | 5,000万円 |
| 仲介手数料(3%+6万円に1.1を掛けた額) | 約171.6万円 |
| 売買契約書の印紙税 | 1万円 |
| 抵当権の抹消にかかる費用 | 2万円(司法書士に依頼したときの目安) |
| 引越しなどの雑費 | 5万円 |
| 費用の合計 | 約179.6万円 |
| 物件の取得費 | 2,500万円 |
| 譲渡所得(5,000から2,500と179.6を差し引く) | 約2,320.4万円 |
| 3,000万円特別控除を差し引いた後 | 0円(控除の範囲内) |
| かかる譲渡所得税 | 0円 |
| 手元に残る額(売却価格から諸費用を引いた額) | 約4,820.4万円 |
約2,320万円の譲渡益は3,000万円の控除枠に収まるので、軽減税率を当てはめる前の段階で税額はゼロとなる計算です。
軽減税率14.21%と長期譲渡20.315%の差が手取りに影響してくるのは、譲渡益が3,000万円を上回ったときです。
| 税率の種類 | 適用される税率 | 試算した税額 |
|---|---|---|
| 長期譲渡(所有5年超10年以下) | 20.315% | 約471万円 |
| 軽減税率(所有10年超) | 14.21% | 約330万円 |
| 軽減税率による税額の差 | — | 約141万円 |
ローンの残りがあるときの手取りの考え方
ローンが残っている物件では、売れたお金で残りを一括返済するよう求められるため、返済を済ませた後に残る金額が実際の手取りと考えます。
元利均等返済を前提に当サイトで提供しているローンの返済シミュレーションで計算すると、4,000万円を返済期間35年、金利1.0%で借りた場合は毎月112,914円(返済総額約4,742万円)、同じ条件で5,000万円を借りた場合は毎月141,143円(返済総額約5,928万円)がひとつの目安となります。
借入先の金融機関や金利の種類、返済の方法によって、実際の返済額は上下します。
たとえば、当初4,000万円を借りて10年が経ち、残債が約3,000万円となったマンションを3,500万円で売ると、3,500万円から諸費用約120万円と残債3,000万円を差し引き、手元に残るのは約380万円という計算です。
反対に、残債4,000万円に対して売却価格が3,500万円にとどまるオーバーローンの状態だと、500万円超の自己資金を用意しない限り売却は成り立ちません。
\ 複数の会社へ一括で無料査定を申し込む /
築10年マンションを高値で売却する5つのコツ
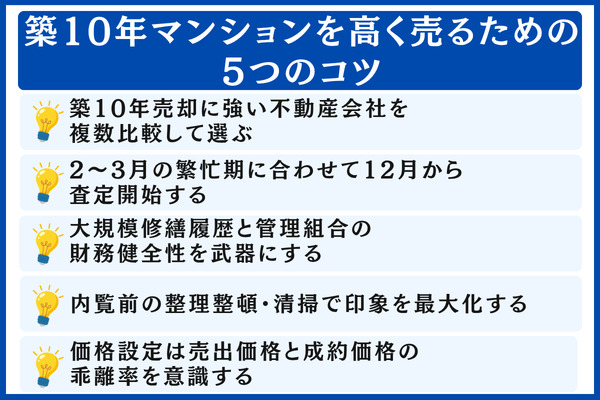
築10年は売り時として有力な時期ですが、進め方によって成約額に数百万円もの差が生じることがあります。
ここでは、少しでも好条件で手放すためのポイントを5つに分けて紹介します。
コツ①|築10年物件の取引を得意とする不動産会社の比較・選定
築10年前後の物件で多くの取引実績を持つ不動産会社3〜6社を見比べ、査定額をどのように算出したかで見極める方法が基本といえます。
提示された金額が高いという理由だけで依頼先を決めると、売り出し後に値下げを繰り返し求められる「高額査定で契約を取る型」の会社に当たるおそれがあります。
依頼先を決める際は、3種類ある媒介契約(一般媒介・専任媒介・専属専任媒介)がどう違うのかも押さえておきたいところです。
| 媒介の種類 | 複数社との契約 | 自己発見取引 | 業務報告の義務 | レインズへの登録 | 有効期間 |
|---|---|---|---|---|---|
| 一般媒介 | 可 | 可 | 任意 | 任意 | 3か月以内(行政指導) |
| 専任媒介 | 不可 | 可 | 2週間に1回以上 | 契約日から7日以内 | 3か月以内(法定) |
| 専属専任媒介 | 不可 | 不可 | 1週間に1回以上 | 契約日から5日以内 | 3か月以内(法定) |
築10年で買い手が付きやすい物件なら、複数の会社に競争させる「一般媒介」も選択肢に入りますが、業務報告の義務がないため、販売状況は売主自身で把握する必要があります。
依頼先を1社に絞るなら専任媒介、自分で買主を見つける見込みがないなら専属専任媒介を検討するとよいでしょう。
コツ②|2〜3月の需要期を見据えた12月からの査定着手
新年度を控えた2〜3月は、マンションの買い手が年間を通じて最も多く動く時期です。
需要期に合わせて売り出すには、3〜4ヶ月ほど前に準備へ着手するのが基本とされています。
| 月 | 主な作業 | 段階 |
|---|---|---|
| 12月 | 複数の会社に査定を依頼し媒介契約を締結 | 査定・契約期 |
| 1月 | 売出価格を決めて販売をスタート | 販売スタート |
| 2月 | 内覧への対応、購入申込の受付 | 条件交渉 |
| 3月 | 売買契約の締結と決済の準備 | 契約成立 |
| 4月 | 残代金決済と物件の引渡し | 引渡し済み |
需要期を逃すと、「内覧の申し込みが入らない」「価格の話し合いが長期化する」などの状況に陥りやすく、値下げに踏み切らざるを得ない場合もあります。
需要が落ち着く時期は購入を急ぐ人が減るため、価格を下げるよう求められやすくなります。
コツ③|大規模修繕の実績と管理組合の健全な財務をアピール材料に
築10年は1回目の大規模修繕を迎える前後の時期にあたり、1回目の修繕を終えていて修繕積立金の残高にも問題がない物件は、買主から選ばれやすい傾向があります。
次のような情報を売却用の資料としてまとめておくと、買主が抱きそうな不安に前もって答えられます。
- 1回目の大規模修繕を実施したかどうか、実施した年、工事の内容(外壁、屋上の防水、給排水管など)
- 修繕積立金の月々の額と残高、長期修繕計画書、次の大規模修繕が予定されている時期
- 直近2〜3年分の管理組合の議事録、管理の形態(自主管理か委託か、委託先の管理会社名)
上記の資料は、買主が住宅ローンを申し込む際に金融機関が審査で確認する内容とも重なります。
管理が行き届いた物件は担保としての評価が高まりやすく、買主の融資審査が通りやすくなる結果、契約成立へ進みやすいという良い流れが生まれます。
コツ④|内覧に備えた片付けと掃除による好印象づくり
築10年になると暮らしの跡が目立ち始めるため、内覧の際の片付けと掃除が売却額を左右しやすくなります。
現場で効果を感じやすい対策として、次のようなものが挙げられます。
- 浴室、キッチン、洗面所、トイレなど水回りの念入りな掃除:専門業者によるハウスクリーニング(3〜15万円)を利用する方法も
- 暮らしぶりが伝わる私物や細かな雑貨をできるだけ減らす
- 室内の照明を全部つけて明るく見せる
- においへの対策(ペットの飼育や喫煙をしていた場合はとくに気を配る)
- ベランダや玄関、廊下まできれいにしておく
内覧に来た人の第一印象はわずかな時間で固まるともいわれ、片付けや掃除にかける10万円前後の出費が、結果として成約額の上乗せにつながる例もみられます。
コツ⑤|成約価格と売出価格の開きを踏まえた値付け
売出価格は成約相場より5〜10%高めに設定し、値下げ交渉に応じる余地を確保しながら、下限ラインは守るという考え方が基本です。
はじめから相場どおりの金額で売り出すと、交渉の末に4,300万円を下回る水準まで値下がりするおそれがあります。
一方で、相場を大きく上回る「強気の価格」をつけると、見学希望者が集まらない要因になります。
直近3か月のレインズ成約事例を不動産会社に用意してもらい、駅からの距離・面積・階数・向きといった条件が近い物件の取引価格を確かめてから値付けすると安心です。
※ 査定価格はあくまで売却できると見込まれる価格の予測で、実際の売却額を確約するものではありません。売却価格は最終的に買主との交渉を経て決まります。
よくある質問
10年住んだマンションを売るのは正しい選択でしょうか?
築10年の物件は、住む目的で探している買主からの引き合いが強く、価格の下がり方もゆるやかになりやすいため、売却のタイミングとして有力な時期と考えられます。
加えて所有期間が10年超であれば、譲渡所得にかかる税率が14.21%に下がる軽減税率の対象となる場合があります。築年数と所有期間の条件が重なる時期は、手元に残るお金を増やしやすいタイミングといえるでしょう。
とはいえ、立地や管理の状況、住宅ローンの残り、今後の暮らし方によって望ましい判断は異なります。どの物件にも当てはまる答えとして「10年たったら売るのが正しい」と言い切ることはできません。
築10年のマンションの売却価格はどれくらいになりますか?
築10年前後の物件は、古い物件と比べると設備や室内の傷みが目につきにくい時期です。立地や管理に恵まれていれば、高めの価格で売り出しやすいと考えられます。
築15年前後になると、設備の入れ替え状況や修繕の記録を買主から細かく確認されることが増えます。築10年前後は、買う側から見ても比較的手を出しやすい築年数といえるでしょう。
実際にいくらで売れるかは、立地や管理の状況、大規模修繕の実施履歴などによって上下します。まずは複数の会社に査定を依頼して、おおよその相場をつかむところから始めるとよいでしょう。
査定額はあくまで目安で、その金額で売れるとは限りません。最終的な成約価格は、買主との話し合いを経て決まります。
所有期間が10年超のマンションを売却した場合、税金はどう変わりますか?
居住用財産に該当し、所有10年超で売却したときは、課税長期譲渡所得のうち6,000万円以下の部分に14.21%(所得税10.21%+住民税4%)の軽減税率が適用される仕組みです(租税特別措置法第31条の3)。
この特例は3,000万円特別控除(同法第35条)とあわせて使うことができます。適用要件をクリアして3,000万円特別控除が使える場合、譲渡所得から3,000万円を上限として差し引くことが可能です。
なお、所有期間は売った年の1月1日を基準に判定されるほか、適用にはほかにも要件があります。具体的なケースについては、税理士などの専門家へ相談することをおすすめします。
築10年を迎えたマンションは買い手がつきにくいのでしょうか?
築6〜10年の物件は、新しさをある程度保ちつつ新築より手頃な価格になりやすいため、住むために購入を考える層から候補に入れられやすい傾向があります。
買主は築15年前後の物件に対して、設備がいつ交換されたか、修繕がどう行われてきたかを入念にチェックする傾向があります。こうした点から、築10年前後は購入を検討する人にとって選びやすい築年数と考えられます。
一方で、立地や管理の状況に難がある物件は、築10年であっても買い手が見つかりにくいことがあります。まずはご自身の物件の条件を確かめておくことが欠かせません。
住宅ローン控除の適用中にマンションを売ることは可能ですか?
マンションの売却そのものを法律で制限するルールはありません。ただし、住宅ローン控除(住宅借入金等特別控除)は、軽減税率・3,000万円特別控除と一緒に使えない場合があります。
住み替え先で住宅ローン控除を利用するケースでは注意が必要です。新居に入居した年とその前年・前々年のいずれかに、以前の住まいで軽減税率や3,000万円特別控除の適用を受けていると、新居では住宅ローン控除が使えない可能性があります。
入居してから一定の期間内に以前の住まいを売り、こうした特例を利用するときにも制限がかかるため、前もって確認しておくと安心です。
具体的な条件は国税庁タックスアンサーNo.1213に掲載されています。内容を確かめたうえで、税理士などの専門家へ相談してください。
まとめ|売却10年のマンションは「市況×築年数×所有期間」の組み合わせで見極め
「10年」という言葉は、マンション売却では2つの異なる意味で使われます。建物の年数を指す築10年は、実際に住む目的の買い手から求められやすい売却の好機にあたり、保有期間を指す所有10年超は、譲渡所得にかかる税率が14.21%へ軽減される優遇の対象となる期間です。
築年数と所有期間の条件がどちらも整う時期は、手元に残る金額を最大化しやすい局面といえます。
- 築10年前後のマンションは新しさの印象が残りやすく、建物の古さが目立ち始める前に好条件での売却を目指せる時期
- 保有期間が10年を超えると軽減税率14.21%(租税特別措置法第31条の3)の対象になる場合がある
- 同法第35条による3,000万円特別控除と軽減税率は組み合わせて利用でき、要件に合えば譲渡所得から最大で3,000万円が差し引かれる
- 税制上の所有期間は売却した年の1月1日時点で数えるため、実際に持っていた年数とは食い違うことがある
- ローン残債が売却額を上回る、賃貸に回すほうが有利、住み続ける理由があるといったケースでは、売却を見送る判断にも合理性がある
- 買い手が増える2〜3月を見据え、12月に査定を始める流れが、高値を狙う際の基本的な段取り
築年数が10年前後、所有が10年超という状況での判断には、築年数や所有期間、市況に加え、ローン残債やライフスタイルまで含めた総合的な検討が欠かせません。
ご自身の場合に具体的な金額を出してみたいときは、複数社へ無料査定を依頼し、相場の目安を把握するところから始めるとよいでしょう。
査定額は依頼先ごとにばらつきが出やすいため、1社の結果だけを頼りに決めるのは材料が足りないといえます。
LIFULL HOME’Sは、全国展開の大手から地元に根ざした会社まで、多くの優良な不動産会社へ同時に査定を申し込める一括査定サービスです。
築10年のマンションを数多く売ってきた会社を比べることもでき、机上査定か訪問査定かを選んだうえで、査定額を無料で確認できます。
\ 全国の優良な不動産会社の査定額をまとめて比較 /