自宅の売り方は主に「不動産仲介」と「不動産買取」の2種類に分かれ、手続きは査定の依頼、媒介契約の締結、売却活動、売買契約、引き渡しという順序で進むのが一般的です。
両者の違いを把握したうえで、ご自身の事情に合う売り方を選ぶことが大切です。
本記事では、自宅の売却が可能となる7つのケースをはじめ、各段階で気をつけたい点や必要になる費用について詳しくご紹介します。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
最初に査定額を確認したい場合は、下記の無料で使える査定サービスを活用してみてはいかがでしょうか。
PR
すまいステップでは、厳格な審査を通過した優良な不動産会社に在籍する、エース級の担当者へ無料で査定を申し込めます。
- 業界トップクラスとなる売却成約率 約16%(一般的な査定サイトと比べて約2.5倍)
- 依頼前に担当者の経験・実績をチェックしたうえで会社を選択できる
- 紹介されるのは厳選された最大4社まで。強引な営業電話の心配もなし
※ 2024年の実績値です。所有権移転率は不動産会社のミカタによる調査結果です
\ 選び抜かれた優良な不動産会社へ無料で査定依頼 /
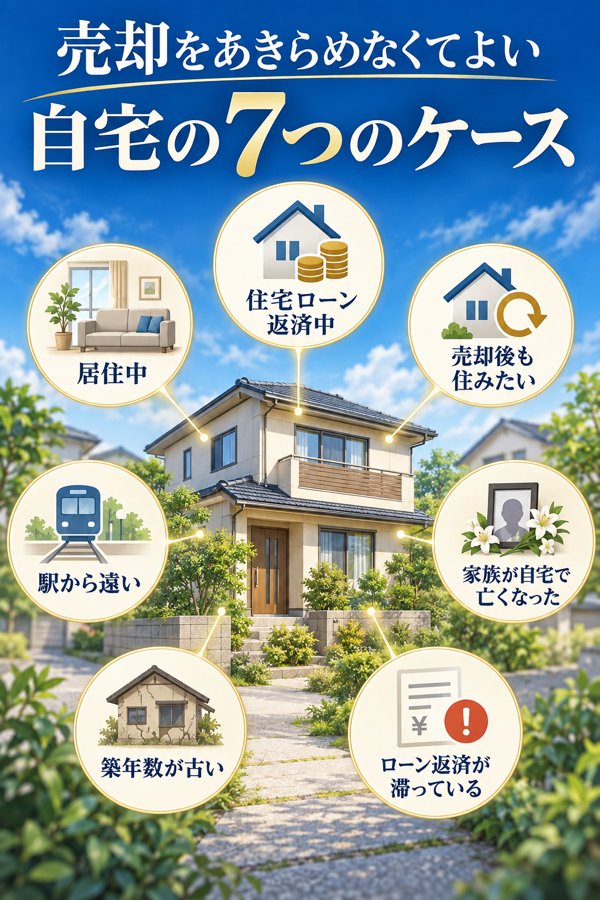
売却をあきらめなくてよい自宅の7つのケース
家を手放そうと考え始めたとき、多くの方がまず気にされるのは「そもそも自分の家は売れるのか」ということです。
ローンの返済が終わっていない、今もそこで暮らしているなどの事情から、売るのは難しいと思い込んでいる方も少なくないかもしれません。
実際には、大半のケースで自宅は売りに出せます。
以下に挙げる状況であっても、売却を進めることは可能です。
【売却が可能な主なケース】
ここからは、ケースごとに詳しく解説します。
①住宅ローンを返済中
ローンの返済が終わっていない家であっても、売りに出すことはできます。
前述の「① 残債を抱えたまま計画なしに引っ越す」で触れたとおり、ローンの返済途中にある自宅には、融資元の金融機関によって「抵当権」が設定されています。
抵当権がついたままの物件は、借入を完済して抵当権を消さない限り、所有権を買主へ移すことができません。
とはいえ、売却で受け取る代金を残りのローンの一括返済にあてれば、所有権移転登記とあわせて抵当権抹消登記も行えます。
ローンの残高が売却額を上回るときは、不足分を預貯金でまかなって完済する方法や、住み替えであれば新居のローンに返済中の残債をまとめて借りる「住み替えローン」を活用する方法などで、売却を実現できます。
②現在もその家に住んでいる
今暮らしている家のままでも、売り出すことはできます。
売買契約を交わしたあと、取り決めた引き渡し日までに退去を済ませておけば支障はありません。
暮らしながら売り出す方法には、
- 内覧の申し込みに柔軟に応じやすい
- 新居の家賃と今のローンを重ねて払わずに済む
などの良さがあります。
さらに、手元に入る金額がはっきりした段階で次の住まい探しに移れるので、資金計画を組みやすく、購入費用に関する心配を抑えられる点も利点といえます。
居住を続けたまま売却を進めるのは、無駄の少ない進め方の一つと考えられます。
③売却後も同じ家で暮らしたい(リースバック)
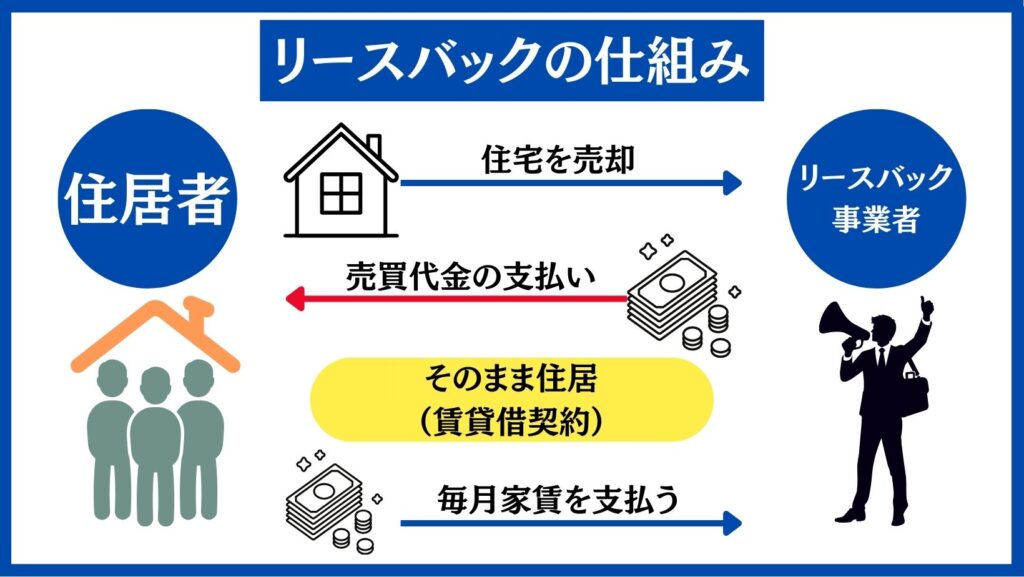
老後の生活資金や相続対策のために家を売りたい一方で、慣れ親しんだ住まいを離れたくないときは、リースバックを利用して売却する方法があります。
リースバックとは、不動産会社・投資家などに家を売り、買い手と賃貸借契約を結んだうえで、家賃を払いながら引き続き住める仕組みのことです。
まとまった現金を受け取りつつ、暮らし慣れた家での生活を続けられるのが特徴です。
なお、売却額がローンの残高に届かないケースでは、リースバックを使えない点に気をつけましょう。
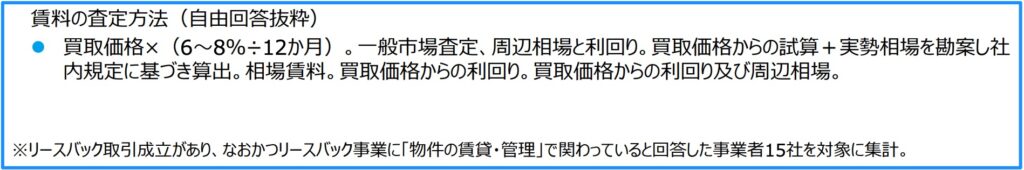
あわせて、リースバックにおける買取価格や家賃の相場も確認しておくと安心です。
| 買取価格のおおよその水準 | 家賃のおおよその水準 |
|---|---|
| 市場価格の 60%~80%程度 | 買取価格×(6〜8%÷12ヶ月) |
④最寄り駅までの距離がある
駅からの距離がある住まいは、通勤・通学の便が悪いとみなされ、駅近の物件と比べて売りにくいといわれる場合があります。
ただ、駅から離れていても、物件の条件や見せ方によっては買い手が見つかることもあります。
たとえば次のような駅距離以外の魅力をしっかり打ち出せれば、売却につながる見込みを高められます。
- 日当たりに恵まれている
- 見晴らしが良い
- 静かな住宅地で住み心地が良い
- 広い駐車スペースがある
- 使い勝手の良い間取り
- 人気のある学区に位置する
住まいの長所を買い手にしっかり届けるうえでは、売り出し方の戦略が欠かせません。
仲介を任せる不動産会社と、どの点を前面に出すかを話し合い、チラシや物件情報サイトに載せるといった工夫を重ねることで、売却に結びつけていけます。
⑤ご家族が自宅で亡くなった
家族が自宅で亡くなったケースでも、売りに出すことはできます。
家の中で人が亡くなると、いわゆる事故物件扱いになり買い手がつかないのではと心配される方もいるかもしれません。
ただ、国土交通省は2021年に宅地建物取引業者による人の死の告知に関するガイドラインを公表し、老衰や病気による死亡は「自然死」にあたり、買主へ伝える義務はないと示しています。
【告知が求められないケース・求められるケース】
| 告知義務なし | 告知義務あり |
|---|---|
| ・老衰 ・病気による死亡 ・入浴中の転倒や誤飲といった、普段の暮らしの中で起こる不慮の死 ・発見が早かった孤独死 | ・殺人 ・自殺 ・事故(転落事故など、日常ではめったに起きないもの) ・長く放置されていた孤独死 ・死因がわからないケース ・火災で亡くなったケース |
病気や老衰など告知義務の対象外となる亡くなり方であれば、事故物件にはあたらないため、一般的な住宅と同じように売り出せます。
いくらで売れるかは買い手の判断によるため、まずは不動産会社へ売却の相談をしてみるとよいでしょう。
もっとも、自然死であっても、見つかるまでに日数が経ってしまったときは告知が必要になります。
何日経過したら該当するといったはっきりした線引きはないものの、臭いや汚損が残った場合や、警察の出入りなどで近所に知れ渡っている場合には、告知が求められることもあります。
伝えるべきかの判断は、不動産会社と話し合ったうえで決めるようにしましょう。
告知が必要な亡くなり方であっても売ること自体はできますが、心理的瑕疵物件とみなされ、相場の半分程度の価格になる場合もあります。
⑥築年数を重ねている
建ってから長い年月が経った家であっても、売却はできます。
耐用年数は、木造住宅なら築22年、マンションなら築47年以上とされ、この期間を過ぎると建物の価値はほとんど残らないと考えられています。
このため、木造住宅は築20年、マンションは築40年を超えて耐用年数が迫ってくると、古い物件とみなされ、売却相場が下がりやすくなります。
とはいえ、古いという理由だけで売れなくなるわけではありません。
築50年のマンションでも、売りに出すことはできます。
耐用年数は、国が税額を算出するために設けた基準にすぎません。築浅でも傷みが激しければ価格は下がりますし、反対に年数を経ていても手入れが行き届いていれば買い手が見つかることもあります。
立地条件などに恵まれていれば高値がつくケースもあり、建物の評価が下がっていてもリノベーションを前提に購入を考える買い手もいます。
加えて、古い戸建てやマンションの買取を専門にしている不動産会社も存在するので、一括査定サイトなどを使って依頼先を探してみるのがおすすめです。
⑦ローンの返済が滞っている
ローンの返済が遅れている状態でも、金融機関と話し合い、所定の手続きを踏めば家を売ることは可能です。
返済ができないまま滞納が続くと、金融機関に自宅を差し押さえられ、最終的には競売へと進んでしまいます。
滞納期間が3ヶ月未満であれば、金融機関の承諾を得なくても自宅を売ることができます。
一方で、滞納が3カ月を超えると、金融機関側のブラックリストに登録されてしまいます。
ブラックリスト入りした後でも、債権者(融資を受けている金融機関)へ相談して承諾が得られれば、自宅を売ることはできます。
なお、競売では売却額が低くなりやすいため、競売に至る前に売却したほうが、受け取れる代金が多く残るケースもあります。
返済がつらいと感じたら、最初に金融機関へ相談して月々の返済額を減らせないかなどを検討し、そのうえで任意売却(※)といった手段を考えてみましょう。
※任意売却とは、ローン返済が難しくなったときに、債権者である金融機関の同意を得たうえで物件を売る方法です。
ご自身で交渉するのが心配な場合は、住宅ローン滞納を専門に扱う不動産業者や、お金の問題に詳しい不動産会社に相談すれば、金融機関とのやり取りを一緒に進めてもらえるので心強いでしょう。
金銭トラブルの相談先となる不動産業者→いえカツLIFE
無料で相談を受け付けているので、競売に進む前に一度問い合わせてみてはいかがでしょうか。
自宅売却で選べる3つの方法
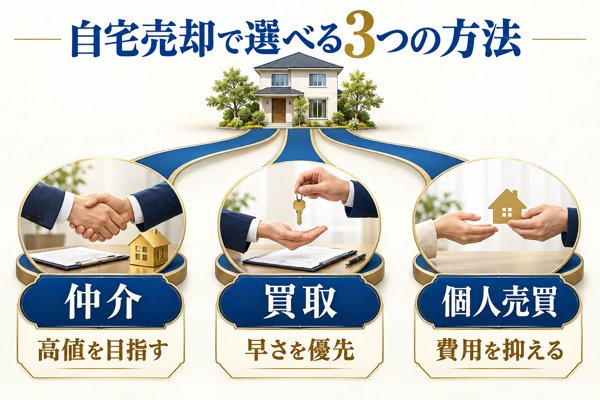
売却が可能な自宅かどうかを確認できたら、続いて押さえておきたいのが具体的な売り方です。
自宅の売り方としては、
という3つの選択肢が考えられます。
以下で順番に特徴を確認していきます。
①不動産会社へ仲介を依頼する方法
| 方法 | 購入を希望する人を不動産会社に見つけてもらう |
| メリット | 比較的高い価格での成約が期待できる |
| デメリット | 成約まで時間がかかる傾向があり、購入希望者が現れないこともある |
| 向いている人 | 売却価格を重視したい人、お金の面や住み替えのスケジュールにゆとりがある人 |
1つめの売却方法として挙げられるのが、不動産会社の仲介です。
仲介とは、売主に代わって不動産会社が購入者を探す売り方を指します。
広く購入希望者を募るぶん成約までに日数を要するものの、ほかの売り方と比べて高値がつく可能性があります。
スケジュールや資金にゆとりがあり、できるだけ高い価格を目指したい人に向いています。
なお、売買が成立すると仲介手数料が発生する点も覚えておきましょう。
目安として、仲介手数料の相場は【物件金額の3%~5%(上限金額)】程度とされています。
②不動産会社が直接買い取る方法
| 方法 | 自宅を不動産会社へ直接売り渡す |
| メリット | 売却完了までが早い |
| デメリット | 成約価格が低めになる |
| 向いている人 | 売却のスピードを優先したい人 |
買取とは、自宅の買主が不動産会社そのものになる売り方です。
不動産会社は、取得した物件を第三者へ転売して収益を上げる目的で買取を行っています。
買主となる不動産会社と直接条件を交渉して契約に進むので、仲介に比べて売却完了までの期間を短くできる点が利点です。
一方で、不動産会社は仕入れ値と転売価格の差で利益を確保する仕組みのため、成約価格は仲介より低めになりやすいです。
売却の早さを何より重視したい場合は、買取が有力な選択肢になるでしょう。
一般的な不動産会社では値段がつきにくい訳あり物件をお持ちなら、以下も参考にしてみてください。
| 空き家が売れず処分に困っている方におすすめ | |
 訳あり不動産相談所 | 空き家や事故物件・再建築不可物件なども対応 訳あり不動産相談所の体験談 ▼簡単入力30秒・24時間365日▼ 訳あり不動産相談所で査定 |
 訳あり物件買取プロ | 訳あり物件・トラブル物件も対応 年間相談実績5,000件超 ▼ 30秒の入力で簡単査定 ▼ 訳あり物件買取プロで査定 |
| どんな家でも売り買いできるフリマアプリ | |
 ポルティ | プロの撮影や物件紹介代行も可能 AIによる空き家査定あり ▼ アプリダウンロード ▼ ポルティアプリを試してみる |
③売主自身が買主を見つけて契約する方法
| 方法 | 不動産会社を介さずに、売主本人が購入者を見つけて売る |
| メリット | 仲介手数料や消費税の負担がなく、費用を抑えられる |
| デメリット | 購入者が現れない場合がある、専門知識がないと書類の準備などが難しい |
| 向いている人 | 親族や知り合いに購入を望む人がいて、不動産取引に詳しい人 |
個人売買とは、不動産会社を介さずに売主自身が購入者を見つけ、直接契約を交わす売り方です。
間に入る会社がいないので売買手数料や消費税の支払いが生じず、自宅を売る際の出費を少なくできる点が魅力です。
もっとも、専門家の力を借りずに購入者を見つけるのは容易ではなく、契約書類の作成といった手続きも当事者でこなす必要があるため、負担は大きくなります。
取引の知識に自信がない方や、手間をかけず円滑に売却を進めたい方は、不動産会社へ仲介を任せるほうが安心でしょう。
自宅売却を進めるときの基本ステップ
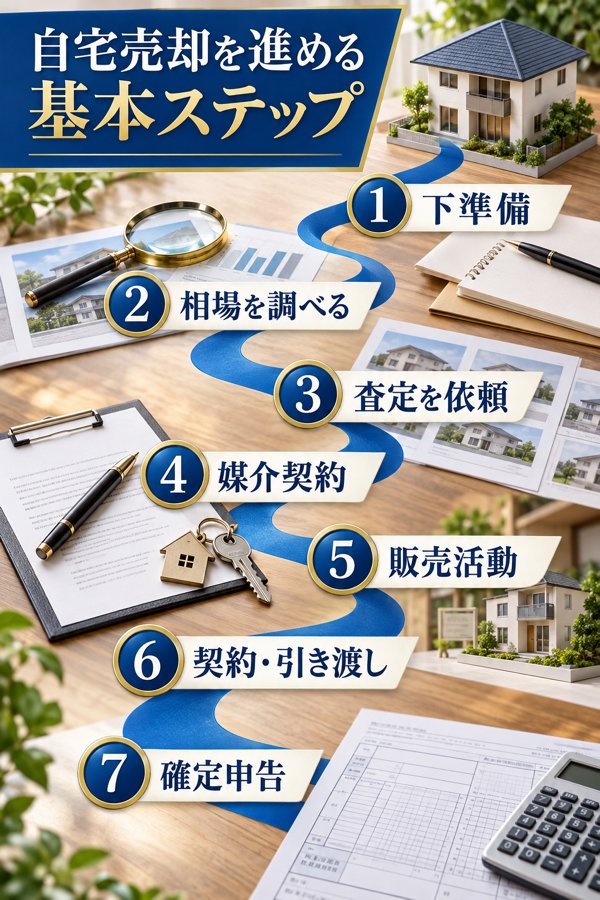
自宅の売却は、おおむね次のような手順で進むのが一般的です。
以下で、各ステップの内容を順番に解説します。
① 売却に向けた下準備
売却を決意した段階で、最初に取りかかりたいのが下準備です。
具体的には、以下のような準備を進めておきます。
【売却前にそろえておきたいこと】
- 住宅ローンの残債を把握する
- 登記事項証明書を取得しておく
- 間取り図・地積測量図を手元にそろえる
ローンを返済中の自宅を手放すときは、いまの残高がいくらなのかを把握しておきます。
残高の確かめ方としては、毎年末ごろに金融機関から届く残高証明書を見る方法や、借入先の窓口に問い合わせる方法があります。
登記事項証明書は法務局で発行してもらえ、インターネット経由で請求することもできます。
参考:法務局|登記事項証明書等の請求にはオンラインでの手続が便利です
価格査定の材料になるため、間取り図と地積測量図も用意しておきましょう。
間取り図→登記簿謄本・登記事項証明書で確認できます。
地積測量図→法務局で取得できます。
地積測量図についても、法務局へのオンライン請求に対応しています。
参考:法務局|登記事項証明書(土地・建物),地図・図面証明書を取得したい方
いずれの書類も、不動産会社との契約に進む前に準備しておくと手続きがスムーズです。
② 周辺の売却相場のリサーチ
続いて、自宅の売却価格の相場をつかんでおきます。
相場観を持っておけば、不動産会社から査定額が提示されたときに、その金額が妥当かどうかを見極めやすくなります。
調べ方としては、レインズマーケットインフォメーションで似た条件の物件の価格を確認する方法や、スーモ・LIFULL HOME’Sといった不動産ポータルサイトで過去の成約事例を参照する方法などが挙げられます。
「レインズ(REINS)」は、不動産流通機構(国土交通大臣が指定)が運用するネットワーク型のコンピューターシステムです。全国のあらゆる不動産会社が取引情報を登録しており、不動産取引を支える基盤といえる存在です。
③ 不動産会社への査定依頼
相場の目安がつかめた段階で、不動産会社へ査定を申し込みます。
売却を考えている旨と物件の情報を伝え、査定額を出してもらいましょう。
査定の依頼先は1社に絞らず、複数の不動産会社にするのがおすすめです。
各社の査定額や売り出し方の提案を比べたうえで、任せる会社を決めるとよいでしょう。
1社ごとに申し込む手間を省きたいなら、一括査定サイトのおすすめランキングから使いやすいサイトを選ぶ方法もあります。
一括査定サイトであれば、物件情報を一度登録すれば、複数社の査定結果をまとめて受け取れます。
④ 不動産会社との媒介契約の締結
一括査定サイト経由などで集まった査定結果を比べて売却の依頼先を決め、媒介契約を締結します。
媒介契約は、売却が成立したときに支払う仲介手数料の金額や、どういった方法で販売活動を進めるかといった条件を取り決める契約です。
媒介契約は「専任媒介契約」「専属専任媒介契約」「一般媒介契約」の3種類に分かれます。
主な違いを表にまとめました。
| 専任媒介契約 | 専属専任媒介契約 | 一般媒介契約 | |
|---|---|---|---|
| 依頼できる会社数 | 1社のみ | 1社のみ | 複数社 |
| 契約の有効期間 | 3カ月以内 | 3カ月以内 | 定めなし |
| レインズ登録 | 義務あり | 義務あり | 任意 |
| 活動報告の頻度 | 14日に1回以上 | 7日に1回以上 | 任意 |
| 自分で見つけた買主との取引 | できる | 不可 | できる |
専任媒介契約・専属専任媒介契約では、1社だけに売却を任せる形になります。
活動状況を報告する義務が課されるため、熱心に販売活動をしてもらいやすい点が利点です。
一般媒介契約なら、複数の不動産会社と同時に契約できます。
依頼先を分散できる反面、専属媒介契約に比べて販売活動にあまり力を入れてもらえないケースが多い点は弱みといえます。
物件の状態や売り手の事情を踏まえて、どの契約形態にするか検討してみてください。
⑤ 買い手を見つけるための販売活動
媒介契約を締結した後は、購入者を探す販売活動に入ります。
販売活動の中心は不動産会社ですが、購入検討者の疑問には持ち主が直接答えるほうが望ましいため、内覧の場にも立ち会います。
質問を受けたときや物件のアピールポイントを伝えるときは、相手に伝わりやすい言葉で説明しましょう。
不動産会社の担当スタッフと、事前に段取りをすり合わせておくことが大切です。
加えて、内覧の前には部屋を掃除・片付けして清潔な印象を与え、少しでも高い価格での売却につなげましょう。
⑥ 売買契約の締結から決済・引き渡しまで(そろえる書類も解説)
買いたい人が見つかったら価格の交渉を進め、双方が合意できた時点で売買契約を締結します。
契約手続きは、仲介する会社に所属する宅地建物取引士が中心となって進めてくれます。
一方、個人間で売買する場合は、契約書づくりなどの作業を当事者がすべて担うことになります。
法律にのっとった正確な書類が求められるため、専門知識に自信がなければ不動産会社に仲介を依頼するのがおすすめです。
契約を交わした後は、決済・引き渡しに向けて書類一式を整えておきましょう。
【売買契約で準備するもの】
- 登記に関する書類など
・所有権移転登記に関する書類など(書面で登記申請するケース)
登記識別情報(もしくは権利証)、印鑑証明書(発行後3ヶ月以内・登記申請日時点)、住民票、固定資産評価額証明書、司法書士宛ての委任状 など
・抵当権抹消登記で必要となる書類など
※登記に関わる書類は、司法書士などの専門家に確認しておくと安心です。なお、オンラインで登記申請するときは用意する書類が変わります。
- 実印(登記書類への押印用)
- 登記にかかる費用
- 実測図・境界確認書(必要なときのみ)
- 残代金・各種精算金などの領収書(振込で支払う場合は振込控えで代用することもある)
- 建築関係の書類や物件の鍵など、買主に引き渡すもの一式
- 仲介手数料(媒介契約書に定めた支払条件に沿って用意し、不動産会社から領収書を受け取る)
参考:不動産ジャパン
それぞれの書類の入手先は次のとおりです。
| 書類名 | 入手先 |
| 登記識別情報・権利証 | 不動産を取得したときに法務局から交付されたもの |
| 印鑑証明書・住民票 | 市区町村役場、またはコンビニ(マイナンバーカードが必要) |
| 固定資産評価額証明書 | 市区町村役場の税務担当課※1 |
| 司法書士宛ての委任状 | 司法書士へ依頼するときに事務所から渡される |
| 実測図・境界確認書 | 測量を担当した土地家屋調査士や建築士の事務所※2 |
※1:取得の際に必要なもの→本人確認書類・不動産の所在地がわかる情報
※2:測量後に役所へ登録されている場合は、市区町村役場で保管されていることもあります
契約締結後は、取り決めた日時に売買代金が入金され、物件の引き渡しを行います。
代金の入金を確認したら住宅ローンを完済し、不動産会社に仲介手数料の残り半分を、司法書士に登記費用を支払えば取引は完了です。
⑦ 確定申告の手続き
売却によって利益(譲渡所得)が出たときは、売却した翌年の2月から3月の間に確定申告を行う必要があります。
裏を返せば、譲渡所得が出ず、特例や控除も使わないのであれば、確定申告は原則として不要(※)です。
※ただし例外があり、給与収入が2,000万円を超える人や、株式の取引で一定以上の譲渡益が出た人などは申告が求められます。
譲渡所得に対する税額の計算方法は「譲渡所得税・住民税」の項目で解説しています。
不動産の売却で利益(譲渡所得)が出たときや、税金の控除を利用するときは、確定申告の手続きを忘れないようにしましょう。
\ 無料で査定を申し込む /
自宅売却でかかる費用・税金の目安は売買代金の6~7%
家を売ると代金がまるごと手元に残ると考えてしまいがちですが、実際には売却に伴って出ていくお金も発生します。
出費の総額は、売れた金額のおよそ6~7%がひとつの目安とされています。
仮に1,000万円で売れたとすると、60万円から70万円ほどが諸費用として差し引かれる計算です。
主な出費の内訳を以下にまとめました。
【自宅売却で発生する主な費用】
| 仲介手数料 | 取引の仲介を依頼した不動産会社へ払う報酬 |
| 印紙税 | 売買契約書に貼付する収入印紙の代金 |
| 住宅ローンの完済手続き費用 | 残っている借入れをまとめて返す際の手数料 |
| 譲渡所得税 | 売却益が生じたときに納める税金 |
項目ごとに順番に解説します。
仲介手数料|取引をまとめた不動産会社へ支払う報酬
仲介手数料とは、買主との取引を取りまとめた不動産会社に対して支払う報酬のことです。
金額は、自宅の成約価格に応じて決まります。
【売却価格ごとの仲介手数料】
| 売却価格 | 仲介手数料 |
|---|---|
| 200万円以下 | (売却価格×5%)+消費税 |
| 200万円を超え400万円以下の場合 | (売却価格×4%+2万円)+消費税 |
| 400万円を超える場合 | (売却価格×3%+6万円)+消費税 |
表は法律で定められた上限額ですが、実際には上限いっぱいで請求されるケースが大半です。
1,000万円で売れたケースを当てはめると、
1,000万円×3%+6万円×消費税=39万6千円
となり、この金額が不動産会社への支払い額です。
仲介手数料の詳しい仕組みは、別記事もあわせて確認しておくと安心です。
印紙代|契約書に貼付する収入印紙の代金
印紙代とは、不動産の売買契約書に貼り付ける収入印紙の購入費用を指します。
記載金額が10万円を超える不動産売買の契約書には、金額の大きさに応じた印紙の貼付が求められます。
租税特別措置法の規定により、平成26年4月1日から令和9年3月31日までに作成される契約書には、税額を引き下げる軽減措置が適用されます。
具体的な印紙の金額は以下のとおりです。
【売却価格ごとの収入印紙代】
| 売却価格 | 本則の税額 | 軽減後の税額 |
|---|---|---|
| 10万円を超え 50万円以下のもの | 400円 | 200円 |
| 50万円を超え 100万円以下のもの | 1千円 | 500円 |
| 100万円を超え 500万円以下のもの | 2千円 | 1千円 |
| 500万円を超え1千万円以下のもの | 1万円 | 5千円 |
| 1千万円を超え5千万円以下のもの | 2万円 | 1万円 |
| 5千万円を超え 1億円以下のもの | 6万円 | 3万円 |
| 1億円を超え 5億円以下のもの | 10万円 | 6万円 |
1,000万円で売れたケースでは、令和9年3月31日までに作成した契約書なら5千円分の収入印紙を貼ることになります。
売主と買主が半分ずつ負担するのが一般的なため、売主側は2,500円を用意しておくとよいでしょう。
住宅ローンを完済する手続きの費用|抵当権の抹消や司法書士への報酬などで数万円程度
売却の時点で住宅ローンが残っているなら、残債をまとめて返すための手続き費用がかかります。
すでにローンを返し終えている方であれば、この費用は発生しません。
完済の手続きで発生する費用は、
- 抵当権の抹消にかかる費用
- 司法書士報酬(抵当権の抹消を依頼したとき)
- 金融機関へ納める事務手数料
の3種類です。
抵当権抹消費用とは、ローンを組んだ際に金融機関が設定した抵当権を取り除くための費用で、不動産1件あたり1,000円です。
抹消手続きを司法書士に任せる場合には、別途5,000円から2万円の報酬が発生します。
事務手数料は、借入れを一括で完済する際に金融機関へ支払うものを指します。
金額は金融機関ごとに差があり、たとえばみずほ銀行では、インターネットバンキング経由なら無料、窓口での手続きでは33,000円がかかります。
参考:手数料一覧(みずほダイレクト)
参考:手数料一覧(インターネット支店)
譲渡所得税・住民税|売却価格から購入価格と売却費用を差し引いた利益に課税
購入時の価格を上回る金額で売れて「利益」が生じたときは、譲渡所得税と住民税の納付が必要です。
譲渡所得の求め方は、
売却価格-(自宅の購入にかかった価格+売却時に支払った費用)
という式です。
このため、高値で売れたとしても、取得時の費用が売却価格を上回っていれば利益は出ず、譲渡所得税や住民税の負担は生じない仕組みです。
建物は築年数を重ねるほど価値や価格が下がるのが一般的なので、譲渡所得が発生するケースは多くありません。ただし、区画整理などによって地価が上昇した場合には、利益が出ることもあります。
譲渡所得が生じた場合の税率は、所有期間が5年以下なのか5年を超えるのかによって異なります。
区分ごとの税率は以下のとおりです。
【自宅売却の譲渡所得に適用される税率】
| 区分 | 所有していた期間 | 税率 |
|---|---|---|
| 短期譲渡所得 | 所有期間5年以下 | 39.63%(所得税 30.63% 、住民税 9%) |
| 長期譲渡所得 | 所有期間5年を超える | 20.315%(所得税 15.315% 、住民税 5%) |
自宅をスピーディーかつ好条件で売るためのポイント
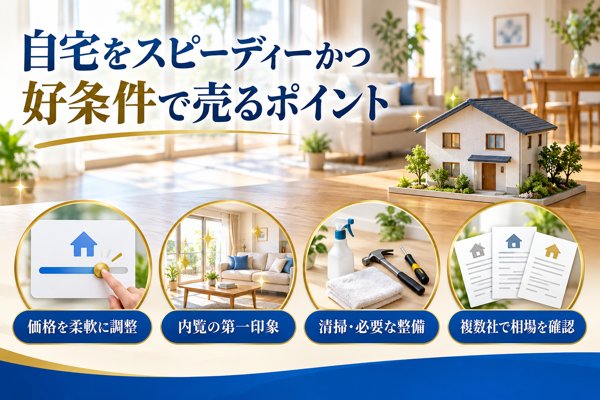
短期間で、しかも納得できる金額で自宅を手放すには、相場に見合った価格づけと、内覧で好印象を持ってもらう工夫が大きなポイントになります。
値付けが適切でなかったり掃除が行き届いていなかったりすると、購入検討者が離れてしまい、思い切った値引きを迫られるおそれがあります。
以下では、複数の不動産会社による査定からリフォームの取り入れ方まで、押さえておきたい要点を順に取り上げます。有利な条件で売り出すための参考として、ぜひ最後までお読みください。
一つずつ詳しく確認していきます。
販売価格は担当者と話し合いながら柔軟に調整
好条件での成約を目指すのであれば、相場を踏まえた価格で売り出し、市場の動きや購入希望者の反応に合わせて調整していく姿勢が大切です。
周辺相場を大きく上回る値付けをすると、内覧の申し込みが減って売れ残る期間が延び、最終的に大きく値を下げざるを得なくなるケースがあります。逆に低く設定しすぎた場合は、手にできたはずの利益を取りこぼしてしまうおそれがあります。
売り出してから1~2カ月程度をひとつの区切りとし、問い合わせの件数や内覧の申し込み状況をチェックして、反響がかなり少ないようなら5%前後の価格引き下げを検討する、という進め方がよく見られます。
高値での売却につなげるには、「強気の価格」と「適切な調整」をうまく両立させることが大切です。不動産会社の担当者とこまめに相談の場を設け、適したタイミングで価格を見直していきましょう。
不動産会社の違いもありますが、担当者(人)との相性だったり、人間性を見極めておくのは高く早く売る為に重要です。
内覧の準備|訪れた人の第一印象を高める工夫
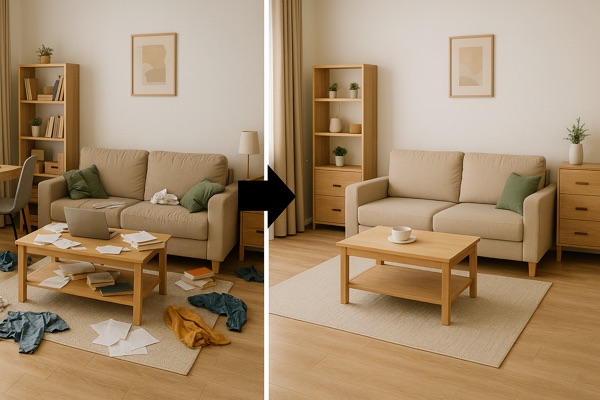
購入検討者に「この家で暮らしたい」と感じてもらうには、内覧で受ける最初の印象をできる限り良いものにしておくことが大切です。
内覧は、購入検討者が入居後の生活を思い描くための機会です。室内が散らかっていたり清潔感に欠けたりすると、手直しに費用がかかりそうだと受け止められやすく、契約に至る可能性が大きく下がります。
使っていない物を手放し、家具のレイアウトを工夫するだけでも部屋に広がりが生まれ、訪れた人に良い印象を持ってもらいやすくなります。
さらに、照明やカーテンで部屋を明るく見せたり、観葉植物を置いてアクセントにしたりすることで、物件の魅力が高まったケースも数多く報告されています。
ちょっとした片付けや掃除をおろそかにすると、大きな損につながりかねません。反対に、最初の印象を整えておくだけで、売主の希望に近い価格で成約できる見込みが高まります。
内覧の重要性をお伝えしてきましたが、住み替えなどでまだ住んでいる状態のまま売り出す場合は、内覧の申し込み自体が入りにくいこともあります。
そうしたケースでも、担当者と事前に十分な打ち合わせを行い、問い合わせが入ったときに内覧までつなげる方法を一緒に検討しておきましょう。
リフォーム・クリーニングの検討|買主に安心感を持ってもらう整備
築年数が経過していたり、設備に傷みが見られたりする物件は、リフォームや清掃によって全体の魅力を引き上げることで、好条件での売却を目指しやすくなります。
住むには修繕が要りそうだと感じる箇所がそのままになっていると、購入希望者は条件交渉の場で大きな値引きを求めてくる傾向があります。一方で、水回りや壁紙といった比較的小規模なリフォームで見た目を整えておけば、大幅な値下げ交渉を避けやすくなります。
ここで、国土交通省がまとめた資料を確認しておきます。
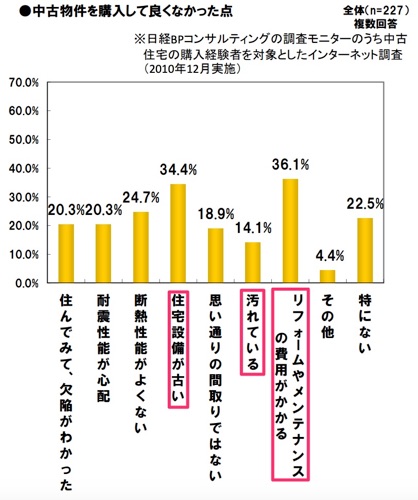
中古物件の不満点としては、設備が古いこと、汚れが目立つこと、リフォームやメンテナンスの費用がかさむことなどが多く挙げられています。
こうした結果からは、リフォームや清掃を済ませておくほうが売却までの期間が短くなり、価格の下がり幅も抑えやすいと考えられます。
次のグラフは、持ち家に住んでいる人を対象にリフォーム工事を行った部位を尋ねた結果ですが、水回りの工事が群を抜いて多いことが読み取れます。
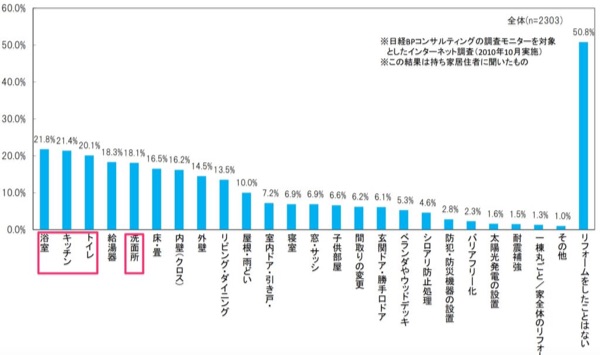
このことから、キッチンや浴室をはじめとする水回りは、優先して手を入れたい箇所といえます。
大規模な工事をひととおり実施するところまでは求められませんが、購入検討者が「この家なら安心して暮らせる」と感じられる程度の整備をしておくだけでも、売れるまでの期間や成約価格に好影響が期待できます。
| おすすめのリフォームの無料相談サービス | |
|---|---|
  SUUMO リフォーム | 【すべてのサービスが無料|相談だけでもOK】 ・リフォーム計画・費用について教えてくれる ・条件にあう会社を3~4社紹介してくれる ・約900社の優良リフォーム会社から紹介してくれる ▼圧倒的認知度で安心・無料▼ SUUMOでリフォーム会社を選ぶ |
 ホームプロ | 【地元の優良企業を紹介してくれる】 ・全国で約1,100社の優良企業からピッタリの業者を紹介してくれる ・利用者満足度90%、成約件数6,202件の実績(22025年4月〜2026年3月) ▼無料・匿名で選べる▼ ホームプロでリフォーム会社を選ぶ |
 タウンライフ リフォーム | 【全国600社以上の中からピックアップしてくれる】 ・大手リフォーム会社から地域密型工務店まで基準をクリアした会社を紹介 ・累計利用者数67万人以上が利用 ▼簡単60秒で入力▼ タウンライフリフォームで会社を選ぶ |
複数社への査定依頼による正確な相場の把握
自宅を売り出すにあたって、まず取り組みたいのは、いくつかの不動産会社へ査定を申し込み、根拠のある「相場」を把握することです。
査定を1社だけに任せると、金額が高めや低めに偏りやすく、実際の価格帯をつかみにくくなります。複数の会社が出した見積りを見比べれば、自宅がどのくらいの金額で売れそうかを判断しやすくなります。
不動産一括査定サイトなどを利用すると、一度申し込むだけで、いくつもの不動産会社の査定額を受け取れます。
おすすめする具体的な理由については、続けて以下で紹介します。
自宅売却でつまずかないための注意点
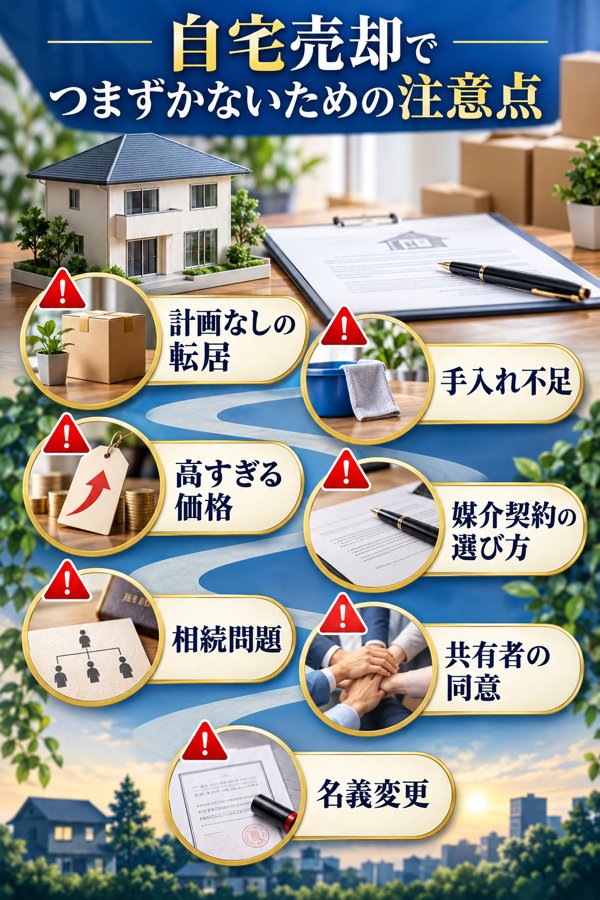
自宅の売却を後悔なく終えるには、ありがちな落とし穴を前もって知っておくと安心です。
① 住宅ローンが残ったまま、計画を立てずに転居する
② 築年数の古い家を、手入れや整理なしで売りに出す
③ 相場を大きく上回る売り出し価格をつける
④ 専任媒介契約を選ばず、販売活動が停滞する
⑤ 相続の問題が片付いていない
⑥ 共有名義の所有者から売却の同意を得られていない
⑦ 相続後の名義変更を済ませていない
自宅を売る際に注意しておきたいのは、上に挙げた7つの項目です。
ここから順番に詳しく確認していきます。
① 住宅ローンが残ったまま、計画を立てずに転居する
返済中の住宅ローン(35年ローンが一般的)があっても、段取りを整えて臨めば、抵当権(※)を外す手続きも含めて円滑に済ませたうえで売り渡すことが可能です。
※抵当権について・・・
住宅ローンなどでお金を借りるとき、担保として購入物件の建物や土地に金融機関が付ける権利を指します。
わかりやすく言うと、返済が止まった場合に金融機関がその物件を差し押さえられるよう取り決めておく仕組みです。
なお、ローンを最後まで返し終えたら、所定の手続きを踏むことで抵当権を消すことができます。
ところが、転居を急いで計画が後回しになると、売れた金額がローン残高に届かず手続きが止まってしまう例(※)も見られます。
ローン返済中の家の売却では、金融機関が付けた抵当権を消すために、所定の費用と手続きが欠かせません。
売れた金額がローンの残りより少ないと、抵当権を外すための返済資金が足りず、売買契約そのものが取り消しになることもあります。
さらに、新居に先に移ると、新しい住まいの費用と旧宅のローンを同時に払う二重負担が生じ、資金繰りが狂いやすくなります。
要するに、ローンが残る家を手放すときは、「いくらで売れそうか」「抵当権を外すための返済の段取り」「転居にかかる費用とタイミング」を一体で検討しておくことが大切です。
あらかじめ金融機関や不動産会社に相談して余裕のある資金計画を組んでおけば、売却と住み替えを並行して進めやすくなります。
② 築年数の古い家を、手入れや整理なしで売りに出す
まず押さえておきたいのは、築年数が経った家も現状のまま売りに出せるという点です。
立地や土地の面積など条件に恵まれていれば、一定の値段がつくことも期待できます。反対に、購入希望者が現れずに売却が長引いたり、大きな値下げを迫られたりするおそれも大きくなります。
古い物件であっても、ほどよく整理したり必要最小限の改修をしたりすれば、売れるまでの期間が縮まり、価格を保ちやすくなる見込みがある点も覚えておくとよいでしょう。
家を探している人は、見学したときの第一印象から「暮らしやすいかどうか」や「今後どれくらい修繕費がかかるか」を思い描きやすいものです。
築年数が古い家で汚れや傷みが目につくと、「直すのにお金がかかりそう」「このままでは住みにくい」と避けられがちです。整理整頓や清掃、手軽なリフォームなどの手を打てば見た目の印象が良くなり、早めに、しかも適正な価格で買い手が決まりやすくなります。
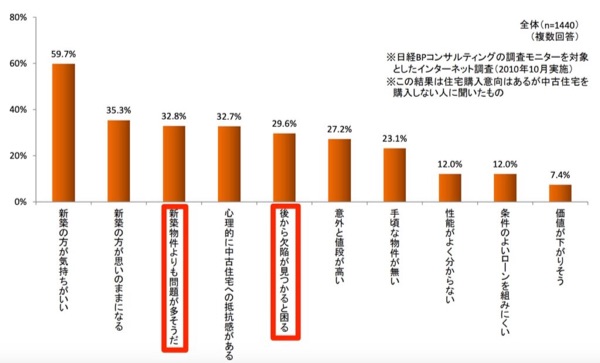
築年数が経った家でも、整理や清掃、手軽な改修に取り組めば印象が良くなり、成約までの早さや売値に良い影響を与える見込みが高まります。
反対に、手を入れずに放っておくと、買い手が見つからないまま長引いて値下げせざるを得なくなるおそれが大きいため、最低限の手入れはしておくのが無難です。
③ 相場を大きく上回る売り出し価格をつける
相場を超える売り出し価格にすると、買い手がつかずに売れ残るリスクが高まります。
理由は、価格が妥当かどうかが、買い手の動きを直接左右するためです。
今はネットで手軽に相場を確認できるので、相場から大きく外れた物件は「何か問題があるのでは」「条件が良くないのかも」と避けられやすくなります。
例として、近くで築年数も同程度の物件が3,000万円前後の価格で出ているなか、自宅だけを3,500万円で売り出すと、内見の申し込みさえ来ないことも珍しくありません。
売れない期間が続けば築年数も進んで本来の相場そのものが下がり、やがて値下げに踏み切ることになって、当初の妥当な価格を下回る金額で売却するはめになるケースもあります。
そのため、売り出しの段階から相場を踏まえた適正な価格を設定しておくことが大切です。
④ 専任媒介契約を選ばず、販売活動が停滞する
早めの売却を目指すのであれば、不動産会社との間で「専任媒介契約」を選ぶのが有力な選択肢です。
専任媒介契約にすると、不動産会社が販売に力を入れてくれやすいからです。
専任媒介契約で営業に熱が入りやすい背景として、「売却の手順(④媒介契約の締結)」でも触れたとおり、一般媒介契約の場合は複数の不動産会社と同時に契約できるという事情があります。
一方、専任媒介契約は1社だけとの契約になるため、不動産会社としても販売に本腰を入れやすくなるのです。
どの契約形態を選ぶかは、地域の特性に応じて決めるとよいでしょう。
| エリア | 向いている媒介契約 | 主な理由・特徴 |
|---|---|---|
| 都心部 | 一般媒介契約 | 購入希望者が多く、買い手を見つけやすい。 複数社に依頼すれば、より広い範囲から買い手を探せる。 各社が競い合うため、販売が円滑に進みやすい。 |
| 地方 | 専任媒介契約 | 購入希望者が限られるため、踏み込んだ営業が求められる。 依頼先を1社にまとめることで、不動産会社が腰を据えて販売に取り組みやすい。 販売状況を報告する義務があるため、売主が進み具合をつかみやすい。 |
⑤ 相続の問題が片付いていない
相続をめぐる問題が未解決のままだと、自宅をすぐに売りに出すことはできません。
自宅の持ち主が亡くなると、相続人同士で、遺産を誰がどう受け継ぐかを決める遺産分割協議を行います。
協議で自宅の相続人が決まるまでの間、自宅は相続人全員の共有となります。
遺産分割協議の最中は、共有者である相続人のうち一人でも売却に反対していれば、自宅を売ることはできないとされています。(民法251条)
自宅を売りたいときは、まず遺産分割協議を取りまとめることが求められます。
取りまとめは、次の手順で進めるとスムーズです。
| 手順 | 内容 |
|---|---|
| ① 相続人がそろって話し合う機会をつくる | 相続人全員が顔を合わせ、各自の要望や考えを率直に伝え合う。 |
| ② 相続財産をリストにまとめる | 不動産や預貯金などの相続財産を具体的に書き出し、全体像を見えるようにする。 |
| ③ 公平な分け方を話し合う | 法定相続分※をベースに、各相続人の事情も踏まえて分け方を決める |
| ④ 専門家など第三者に入ってもらう | 話がまとまらないときは、司法書士や弁護士などの専門家にアドバイスを求める |
| ⑤ 合意内容を書面に残す | 全員の合意が得られたら遺産分割協議書を作り、署名・捺印して記録として保管する |
※法定相続分は、民法が定める、相続人ごとの財産の取り分の割合を指します。遺言書がある場合や遺産分割協議で合意した場合は、別の割合で分けることもできます。
当事者だけで話し合っても折り合いがつかないときは、弁護士などの専門家に相談するのも一つの方法です。
⑥ 共有名義の所有者から売却の同意を得られていない
複数人で自宅を共有していて、売却に賛成していない共有者がいる場合、売ること自体は可能でも、大きな損失につながる可能性が高くなります。
複数の人がひとつの不動産を持ち合っている状態を「共有名義」と呼びます。共有名義では、名義人全員の同意がそろわない限り、自宅を売ることはできません。
自分の持分に限って売ることはできるものの、その場合の売買価格は相場を大きく下回ります。
たとえば、相場が1,000万円の自宅について4分の1の持分を不動産会社に売る場合、売値は250万円にはならず、約10%から30%にあたる25万円から75万円程度にとどまってしまいます。
買い手からすると、持分の一部だけを手に入れても、家を第三者に転売したり、改修して賃貸に出したりすることができないため、リスクの大きい買い物になります。
持分だけを買い取る不動産会社自体も多くないので、通常どおり自宅全体を売って代金を分け合う方法と比べると、大きな損失につながると言えます。
⑦ 相続後の名義変更を済ませていない
相続した自宅の相続登記をせず、亡くなった方の名義のままになっている場合も、自宅を売ることはできません。
名義変更は、自宅の所有者が誰かを法務局に届け出る手続きで、亡くなった方から相続人へ名義を書きかえる必要があります。
自宅を売るには、最初に名義変更を済ませておくことが前提になります。
自宅を売りに出せるのは、名義人本人に限られるためです。
自宅の売却を考えている場合は、早めに名義変更の手続きを進めておきましょう。
自宅売却に役立つ一括査定サイトの活用
ここまで、自宅を売るうえで押さえておきたいポイントを順番に見てきました。せっかく手放すのであれば、できるだけ好条件で、手間をかけずに売りたいと考える方は多いのではないでしょうか。
少しでも高い価格で、かつ滞りなく自宅を売りたい場合には、一括査定サイトの活用がおすすめです。
おすすめといえる理由は、大きく分けて2つあります。
以下で、理由ごとに内容を確認していきましょう。
相性のよい不動産会社を比較して選べる点
不動産一括査定サイトの利用をすすめたい理由の1つとして、多数の不動産会社を見比べながら、自分と相性のよい会社を見つけられる点が挙げられます。
自宅を売る際の仲介は、不動産会社1社と専任媒介契約を交わす形が一般的です。
ただ、売却活動を1社にまかせきりにすると、依頼先が十分に動いてくれなかったときに、買い手が見つからないまま時間だけが過ぎてしまうおそれがあります。
つまり、少しでも高く、円滑に自宅を売るためには、依頼先の選定が大きなカギを握ります。とはいえ、不動産会社の数は非常に多く、相性のよい会社を自力で探し出すのは簡単ではありません。
一括査定サイトを使えば、たくさんの不動産会社の査定額をまとめて受け取れます。
届いた結果を見比べて気になった会社に連絡し、どのような方法で販売を進めるのかを確認できるので、依頼先を決めるまでの流れが円滑になると考えられます。
大事な住まいの売却をまかせる相手を効率よく見つけたい方にとって、一括査定サイトは心強い手段といえるでしょう。
複数社の査定で売却相場をつかめる点
2つめの理由は、いくつもの会社から査定を受けると、自宅がどの程度の価格で売れそうかという相場をつかみやすくなる点です。
売却を進めるうえで、売り出し価格をどう決めるかは大きな分かれ目になります。
相場を上回る価格をつけると買い手がつきにくくなる一方、安く設定しすぎると、本来受け取れたはずの金額より手取りが減り、損をすることにつながります。
だからこそ、売却の際には相場を正しく見極めることが欠かせません。
相場感をつかむ手段として、一括査定サイトの活用は非常に有効です。
物件の情報を一度入力するだけで、いくつもの会社から査定結果を受け取れる仕組みになっています。
届いた査定額のうち最も高い金額と低い金額、さらに平均額を確認すれば、自宅の適正な価格帯を判断しやすくなります。
売却を考え始めたら、手始めに一括査定サイトへ登録して、査定を依頼してみるのもよいでしょう。
【比較しておきたい一括査定サイト】
| サービス名 | 主なポイント |
|---|---|
| HOME4U不動産一括査定 | 大手の不動産会社と地元に根ざした不動産会社、双方の査定を受け取れる。 NTTデータグループのサービスで、安心して使いやすい。 |
| すまいValue | 大手6社へまとめて査定を申し込める。 平均売却期間2.6か月と、早い段階での売却につながった実績がある。 |
| おうちクラベル | ソニーグループに属するSREホールディングスが運営。 物件の売り出しを始めると、Amazonギフト券(最大3万円)がもらえる。 |
| マンションナビ | 日本最大級となる2億件超のビッグデータを活かしてマンションの売却を後押し。最大9社に無料で査定を依頼できる。 |
\ 査定の申し込みは無料 /
自宅を売る際のよくある質問
自宅を売る際によく寄せられる疑問を集めました。
気になる項目から読み進めてみてください。
購入直後の新築売却とローン完済の可否
新築を購入してすぐに手放した場合、売却額だけでは住宅ローンを返し切れないケースが少なくありません。
購入直後の時点では、取得にかかった諸費用や相場とのギャップ(※)が影響し、売れる金額が借入残高に届かないことが多いためです。
※購入して間もない新築でも、一度売りに出すと中古物件として扱われ、その分だけ目減りする価格差を指します。
購入の際に発生する主な諸費用は、次のとおりです。
| 項目 | 概要 |
|---|---|
| 登記費用 | 所有権の移転や抵当権の設定といった登記に必要な費用。 |
| 住宅ローン手数料 | ローン契約時に金融機関へ支払う事務手数料・保証料。 |
| 火災保険料 | ローンを組む条件として加入を求められる火災保険の保険料。 |
| 印紙税 | 売買契約書に貼る印紙として納める税金。 |
| 仲介手数料 | 不動産会社の仲介で購入したときに発生する手数料。 |
たとえば新築を買う段階で、ローン手数料や登記費用などで物件価格の5〜10%程度の諸費用が発生しますが、売却時にこの分を取り戻すのは容易ではありません。
その結果、ローン残高>売却価格となり、いわゆる「オーバーローン」に陥るケースもよく見られます。
※オーバーローンは、担保となる不動産の価値よりも借入額のほうが多い状態を意味します。
思わぬ損失を避けるには、ローンの残り金額と相場との開きを前もって正しくつかんでおくことが大切です。
一方で、地価の上昇により購入時を上回る価格で売却できたケースも地域によっては見られます。築浅のほうが高値がつきやすい傾向にあるため、まずは査定を受けて現在の価値を確かめておくと安心です。
参考事例:すまいステップ
リースバックが「やばい」と言われる理由とデメリット
リースバックは使い勝手のよい仕組みである一方、「やばい」というネガティブな声も少なくありません。
最初に、利点と欠点を整理しておきます。
| メリット | デメリット |
|---|---|
| ・売却後もそのまま自宅で暮らし続けられる。 ・受け取った代金は老後の資金や借入の返済など、用途を問わず使える。 ・まとまったお金を短期間で手にできる。 ・売却と同時に賃貸借契約を交わすため、引越しをせずに済む。 ・住宅ローンを返済している途中でも利用できるケースがある。 | ・買取扱いとなるため、売却額が2〜3割ほど低くなる ・賃料が周辺相場より割高に設定されることがある ・再契約を断られるケースもあり、いずれ退去を迫られるおそれがある ・あとで買い戻す際に、多額の資金が必要になるかもしれない |
家を手放したあとも借りる形で住み続けられる点はリースバックの強みですが、購入する側(投資家や不動産会社)は将来得られる利益を見込んで価格を決めるため、買取額は相場の2〜3割安くなるのが通常です。
加えて、賃料も周辺より高めに設定される傾向があり、長く住むほど負担が大きくなりがちです。
また、賃貸借契約が更新されない可能性もあるため、いつまでも暮らし続けられるとは限りません。
以上のような点から、リースバックを選ぶ際は十分に検討することが求められます。
とはいえ、「やばい」と言われる最大の要因は、悪質なリースバック業者が存在することにあります。
リースバックの勧誘をめぐっては、さまざまなトラブルが報告されています。
| トラブルの例 | 対応のポイント |
|---|---|
| (ケース1) しつこい勧誘に押されて契約を結び、のちに解約を申し出たところ多額の違約金を求められた。 | 解約時に高額な費用が発生するケースは現実に存在します。 契約を急がせるセールストークをそのまま信じず、条件や中身を十分に理解するまでは「家族と話し合ってから返事をします」と落ち着いて伝えるようにしましょう。 |
ここで挙げたのはトラブルのほんの一例ですが、悪質な業者の存在がリースバックの「やばい」というイメージを広げているのは事実といえます。
契約を結ぶ際は、内容をよく確かめてから判断しましょう。
個人間で自宅を売る場合の利点と注意点
自宅を個人で売る方法には利点がある反面、相応のリスクもあります。
利点としては、不動産会社への仲介手数料がかからず、売却にかかる出費を減らせる点が挙げられます。
ただし、売り出し価格の決定や契約の手続き、買主とのやり取りまで自力でこなすことになるため、知識が不足しているとトラブルを招くおそれもあります。
通常の売却であれば、個人で進めるよりも不動産会社の仲介を利用したほうが、販売活動を円滑に進めやすいでしょう。
一方で、家族や親族といった身近な間柄での売買では、個人間で手続きを進めるケースも珍しくありません。
ちょうど筆者自身も親族間で家の売買を進めているところなので、その経験を簡単にご紹介します。
買主:筆者/売主:おじ
数年前におじが親から家を相続したものの、住む人がおらず固定資産税だけを負担し続けていたため、売却を検討していました。
ちょうど引越しを考えていたこともあり、筆者がひとまず住む目的で買い取ることになりました。
契約の準備は今まさに進めている最中です。
手間取っている理由は、当初は親族間なので贈与で譲り受けようと考え、贈与契約書の作成まで進めていたことにあります。
贈与の手続きに必要な固定資産評価証明書を市役所で取得し、その評価額から贈与税を試算したところ、想定以上の金額になったため、贈与をやめて売買契約に切り替えることにしました。
現在は、そのための書類を準備しています。
なお、売買契約に切り替えたとしても、極端に低い価格に設定するとみなし贈与と判断されてしまいます。
いろいろと相談を重ねた末、最終的には売却に出す方向となりましたが、市場に出しても買い手がつきにくい物件です。端的にいえば、扱いに困っている家といえます。
築60年ほどの古い建物であるうえ、再建築不可物件で、道路から徒歩で入らないとたどり着けない立地であることが理由です。
今回は「訳あり不動産相談所」というサービスに依頼し、査定に来てもらいました。
現時点では査定結果を待っている段階のため、進展があれば改めてお伝えします。
ここからは、親族間で家を売買する場合の利点と難点を、筆者自身の経験に沿って整理します。
| メリット | デメリット |
|---|---|
| ・不動産会社への仲介手数料がかからない。 ・贈与と比べて、税負担を軽くできる可能性がある。 | ・契約書の作成を自力で進める必要がある。 ・税金を減らそうと価格を低くしすぎると、みなし贈与と扱われ、結局は贈与税が課される。 |
では、「贈与と比べて、税負担を軽くできる可能性がある」とは具体的にどういうことなのかを見ていきます。
今回取得した固定資産評価証明書では、土地と建物の合計額がおよそ700万円でした。(地方のため評価額は低めです。)
【試算】
700万円(贈与額)- 110万円(基礎控除)= 590万円
税額=590万円 × 30%(税率) - 42万円(控除額)=177万円 - 42万円
=135万円
この試算によると、贈与税は135万円となります。
では、売買契約にした場合はどうなるのでしょうか。
個人間の売買であれば、価格は当事者同士で自由に決められます。ただし、税負担を減らすことだけを目的に価格を下げすぎると、みなし贈与として課税される可能性があります。
※みなし贈与とは、贈与する側と受ける側のあいだで「贈与した・受けた」という合意がない場合でも、実質的に贈与を受けたのと変わらない利益が生じたときに、贈与があったものと「みなす」扱いのことです。
要するに、相場とかけ離れた低い価格で売買すると、実質的に利益を得たと判断され、贈与として扱われてしまうわけです。
目安としては、その地域の実勢の売却相場の70%程度であれば問題になりにくいとされています。
今回のケースでいえば、固定資産評価証明書上は700万となっていたものの、立地条件がかなり悪く、建物も築50年を超えているため、リフォームをせずに暮らすのは難しい状態です。
周辺の物件の相場は200〜400万円ほどで、近所の売り物件も長く買い手がつかないままのエリアです。
こうした事情から、今回は200万の70%程度にあたる140万円で売買契約を結んでいます。
売買の場合は譲渡所得に対して課税され、所得税と住民税がかかります。
※今回は所有期間が5年を超えるため「長期譲渡所得」に該当し、税率はおよそ20%です。
【試算】
140万円(売却価格)× 20.315%(所得税15%+住民税5%)
= 28.4万円
都市部や好立地の物件であれば相場が上がる分、税額も大きくなりますが、それでも贈与に比べて負担が軽く済むケースが多いと考えられます。
契約書をすべて自力で用意する手間は負担になるものの、費用を抑えたい方で時間に余裕がある場合は、個人間売買も選択肢の一つになるでしょう。
自宅が売れるまでの期間は3ヶ月から6ヶ月程度が目安
売却活動を始めてから自宅が売れるまでには、3ヶ月〜6ヶ月程度かかるのが一般的な目安です。
ここでの期間は、不動産会社と媒介契約を交わし、レインズへ物件情報を登録した時点からを想定したものです。
とはいえ、あくまで業界でよく言われる大まかな目安にすぎず、6ヶ月以内に売却が完了するとは限りません。
好条件で相場より割安な物件なら売り出し直後に買い手が見つかることもある一方、条件が悪く相場より割高な物件は、半年が過ぎても売れずに残るおそれがあります。
売れるまでの期間が長引くほど、固定資産税をはじめとする維持費がかさみ、住み替えなどその後の予定にも支障が出かねません。
自宅を売る際は、できるだけ6ヶ月以内での売却を目指し、不動産会社と話し合いながら売り出し価格や販売方法を検討していくのがよいでしょう。
\ 無料の査定依頼はこちら /
まとめ
自宅売却について、本記事で取り上げた内容を振り返ります。
多くのケースにおいて、自宅を売りに出すことはできます。
【売却が可能な主なケース】
一方で、遺産分割の話し合いが終わっていない場合や、名義が故人のままになっている場合などは、売れないこともあります。
自宅をスムーズに売るためには、上記の注意点を前もって把握しておくことが大切です。
注意点を踏まえたうえで、相続の問題を片付ける、名義を書き換える、共有者の同意を取り付けるといった対応を進めれば、売却できる状態に整えられる可能性があります。
手続きや費用の負担はあるものの、自宅を売ることで住み替えや老後の資金づくりなど、今後の暮らしを見直すきっかけになります。
本記事の内容を、できるだけ好条件で、滞りなく自宅を手放すための参考にしていただければ幸いです。
| おすすめの不動産一括査定3選 | |
|---|---|
 すまいValue | 業界トップクラスの大手不動産会社による共同運営 売却制約率は3ヶ月以内で71.3%(※) ▼大手6社へまとめて査定依頼▼ すまいValueで査定を依頼する |
|
すまいステップ | 早く売りたい方の希望に寄り添う売却率の高さが魅力 独自基準で選び抜いた優良な不動産会社のみが参加 ▼エース級の担当者に出会える▼ すまいステップで査定を依頼する |
 LIFULL HOME’S | 名前を伏せた匿名での査定にも対応 提携する不動産会社の数がNo.1 ▼地方や郊外にお住まいの方にも▼ LIFULL HOME’Sで査定を依頼する |