「今のマンションを手放して、別のマンションへ移りたい」——住み替えを検討し始めた方の多くが、まず頭を悩ませるのは、売却と購入のタイミングをどう噛み合わせるかという問題です。
先に売却を済ませて住まいを明け渡すと、次の物件探しで足元を見られる心配があります。
反対に、理想の新居を先に押さえれば、旧居と新居の返済が重なるダブルローンのリスクを抱えることになりかねません。
売却と購入は互いに影響し合うため、1つの判断ミスが数百万円単位の損失につながるケースもあります。
当記事では、マンション買い替えをうまく進めるための考え方を、売却と購入の順番(売り先行か買い先行か)、資金計画(住み替えローン)、税金(4つの特例をどう使い分けるか)、時期(築年数や年齢)という4軸に分けて解説します。
- 公的調査をもとにした買い替えの基本と、住み替えの動機に関するデータ
- 売り先行と買い先行のどちらを選ぶかの判断フロー
- 住宅ローンの残債に応じた、住み替えローン・買い替え特約の選び方
- 4つある税金特例から適したものを選ぶためのフローチャート
- 年代ごとの進め方と、諸費用がトータルでいくらかかるかの試算
読み終えるころには、ご自身の状況に合った「次の一手」が見えてくるはずです。
買い替え前に押さえたい基本|住み替え動機と平均年齢57.9歳が示すマンション売買の実像
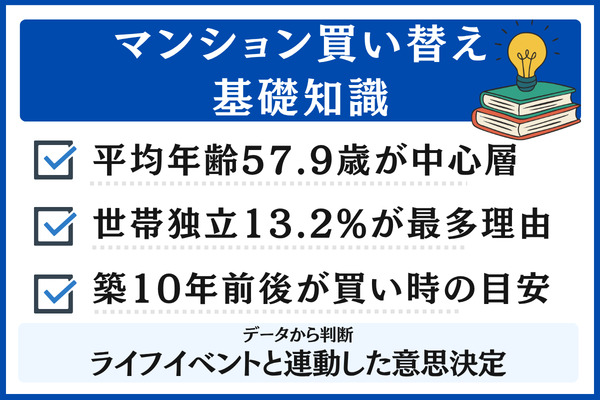
統計から見て、買い替えを行うマンション所有者はどんな層で、どの時期に動き出しているのでしょうか。自分が「平均的な位置にいるのか」気になる方も少なくないはずです。
ライフイベントと連動して決まるのが、住まいの買い替えという判断です。
以下では、買い替え時の平均年齢、住み替えの理由、物件の築年数という3つの視点から、ご自身の買い替え時期が適切かどうかを見極めるための材料をまとめます。
二次取得者の年齢構成から見る買い替えの平均年齢
分譲マンションでは57.9歳、中古マンションでは57.1歳が二次取得者の平均年齢であり、買い替えの主役は50代後半の世帯といえます。
国土交通省「令和7年度住宅市場動向調査」を見ると、二次取得者の世帯主の年齢構成は、分譲集合住宅で「60歳以上」が60.3%を占めて最も多く、既存(中古)集合住宅においても「60歳以上」が30.8%で首位です。
初めてマイホームを手に入れる一次取得者が30代を軸としているのに比べ、買い替え層では50代後半〜60代以上が占める比率が大きく、子どもの巣立ちやリタイア後の生活を視野に入れた住み替えを考え始めやすい年齢帯です。
| 住宅の種類 | 二次取得世帯の平均年齢 | 60歳以上が占める割合 |
|---|---|---|
| 新築マンション(分譲集合住宅) | 61.7歳 | 60.3% |
| 中古マンション(既存集合住宅) | 58.5歳 | 50.6% |
| 新築戸建て(分譲戸建住宅) | 48.1歳 | 20.3% |
| 中古戸建て(既存戸建住宅) | 55.1歳 | 30.8% |
こうした年齢構成から読み取れるのは、買い替えを考える段階で「住宅ローンを何歳で返し終えられるか」が具体的なハードルになりやすいという点です。
完済時の年齢上限を75〜80歳としている金融機関が多く、57歳から35年の借入を組むのは難しいため、返済期間を短くするか、頭金を多めに用意するといった対応が求められます。
▶︎「年代ごとのマンション買い替え戦略」では、年齢層に応じた進め方を詳しく取り上げます。
ちなみに、上の平均年齢は分譲戸建住宅以外については2回目以上の取得世帯を対象とした数値で、「この年齢より若い買い替え=時期尚早」という意味ではありません。
子どもが生まれた、転勤が決まった、親の介護が必要になったなど、それぞれの事情から30〜40代で買い替えに踏み切る方も少なくありません。
統計と照らし合わせて自身の立ち位置を冷静に把握できれば、買い替えに対する「急がなければ」「出遅れた」といった気持ちも落ち着いて整理しやすくなります。
住み替えの動機トップ3とライフイベントの関係
回答が最も多かった住み替え理由は「世帯からの独立(13.2%)」で、「転勤や退職(6.9%)」「就職や転職(6.5%)」がそれに続きます。
国土交通省「令和5年 住生活総合調査(確報集計)結果」で挙げられた住み替えの理由は、ライフイベントを機に住まいへ求める条件が変わったことを映し出しています。
子どもの結婚や独立、定年を機にした住む場所の再検討、転職で通勤ルートが変わるケースなど、いずれも「今の住まいが暮らしに合わなくなった」という点で共通しています。
| 住み替えの理由(1位の回答) | 世帯全体 | 持ち家へ移った世帯 | 借家へ移った世帯 |
|---|---|---|---|
| 世帯からの独立(結婚、離婚、単身赴任など) | 13.2% | 3.2% | 15.7% |
| 転勤や退職(定年なども含む) | 6.9% | 7.3% | — |
| 就職や転職 | 6.5% | 3.6% | 8.7% |
| 結婚 | 5.8% | 1.5% | — |
| 子どもの誕生や成長、通学 | 4.2% | 8.9% | — |
| 自宅を所有するため | — | 18.2% | — |
| 親・子との同居や近居 | 3.8% | 5.7% | — |
理由ごとのデータを買い替えの進め方に重ねてみると、どこから考え始めればよいかが見えてきます。
子どもが独立した、家族の人数が減ったといった理由であれば、夫婦2人向けに住まいを小さくする選択肢があり、駅から近いコンパクトな物件が候補に挙がります。
理由が「転勤や退職」の場合は、今の住まいの売却時期と新居への入居時期が接近しやすく、買い替え特約や住み替えローンを使える場面が増えます。
理由が「子どもの誕生・成長」なら通学区域の縛りがあるので、先に売却して仮住まいへ移り、学区内でじっくり物件を探す進め方が現実的といえます。
まず自分の理由がどれに該当するかをはっきりさせておくと、「売り先行と買い先行のどちらにするか」を早めに決めやすくなります。
▶︎判断の流れは売り先行・買い先行の選び分けで具体的に解説します。
築10年を買い替え時期の目安とする3つの根拠
「築10年」が買い替え時期の目安として語られやすい背景には、大規模修繕・住宅ローン控除・買い手の需要という3つの要因がこの時期に重なることがあります。
- 控除期間10年または13年の住宅ローン控除が終わり、控除による恩恵が小さくなったタイミングで売却を考え始める世帯が多くなる
- 築10年前後になると大規模修繕や修繕積立金の見直しが話題に上りやすく、積立金の増額や一時金の徴収が決まる前に売り出すメリットがある
- 中古マンションの取引では築6〜10年の物件が「築浅プレミアム」により高い価格で成約しやすく、買主が住宅ローンを組む際にも担保評価が得られやすい築年数である
大規模修繕の実施状況について、国土交通省の資料は「概ね築5〜12年未満」「1回目大規模修繕実施済み(概ね築15〜20年)」といった区分を用いています。
※参照:マンションの修繕積立金に関するガイドライン|国土交通省
さらに令和5年度マンション総合調査によると、修繕積立金の積み立て方式は段階増額積立方式が47.1%、均等積立方式が40.5%という結果です。
築10年前後、すなわち積立金が引き上げられる前に売り出すという判断には、売主は増額を迎える前に手放しやすく、買主は購入後の負担を見通しやすいという双方の利点があり、一定の経済的な合理性が認められます。
とはいえ、築10年を超えると売却が難しくなるというわけではありません。
立地、管理の状態、修繕の履歴という3要素がそろった物件であれば、築20年以上でも実勢価格を保つケースがあります。
築年数はあくまで買い替えを考えるうえでの「目安」の一つで、それだけで良し悪しが決まる基準ではないと考えておくとよいでしょう。
売り先行と買い先行の選び方|判断の流れとケース別の適用例
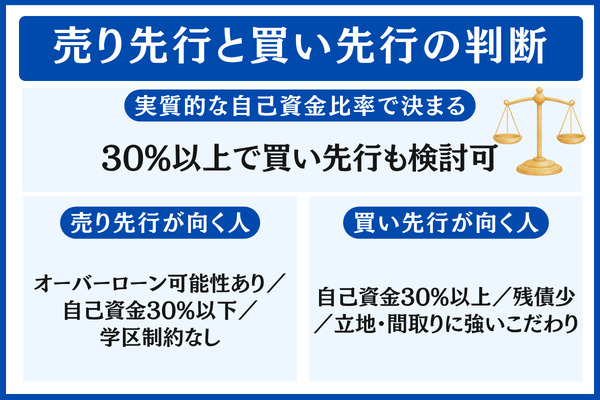
買い替えを考え始めると、真っ先に直面するのが「売るのが先か、買うのが先か」という順番の問題です。
どちらの進め方にも長所と短所があり、家計や家族の事情によって適した答えは異なります。
この節では、売り先行・買い先行に同時並行型を加えた3つのパターンを並べて比べたうえで、ご自身の状況に当てはめて考えるための判断の流れを紹介します。
売り先行の長所・短所と適した人
売り先行は、いま住んでいるマンションの売却を先にまとめ、そのあとで新居を買う進め方です。お金の見通しを固めやすい点が最も大きな利点といえます。
手元に入る金額がはっきりするので、新居にかけられる予算を決めやすく、住宅ローンの審査にも臨みやすくなります。
反面、新しい住まいが見つかるまでは仮の住居で暮らすことになり、敷金・礼金や家賃に加えて引越し代が2回分かかる負担があります。
また、次の住まいが未定だと買主側に伝わった場合、引渡しのタイミングを調整する代わりに価格の引き下げを求められることもあります。
| 観点 | 概要 |
|---|---|
| 利点 | 売れる金額が決まるので、資金の段取りを組みやすい 買い替えローンに頼らず、売却で得たお金と手持ち資金で新居を買える オーバーローンをどう解消するか見通しが立つ |
| 注意点 | 仮住まいの費用(敷礼金・家賃・2回分の引越し代)がかかる 新居探しが長引くほど家賃の支払いがかさむ 買主からの値下げ要望を受け入れやすくなる |
| 適したケース | ローン残債が売れる見込みの金額を超える、オーバーローンのおそれがある 自己資金が30%以下 学区などの縛りがなく、スケジュールに余裕がある |
| 資金計画の見通し | 立てやすい |
売り先行をうまく進めるには、仮住まいの期間をいかに短くできるかが鍵になります。
たとえば、売却が決まった段階で新居の候補を複数に絞り込んでおき、売買契約に「引渡し猶予特約」を盛り込んで、旧居の引渡しと新居への入居の時期を近づけるやり方があります。
猶予の期間は2〜3か月程度とされることが多いものの、買主が住宅ローンを利用するケースでは引渡しの遅れが敬遠されやすく、猶予を設けずに話がまとまる場合もあります。
買い先行の長所・短所と適した人
買い先行は、新居の購入を先に決め、そのあとで今のマンションを売りに出す進め方です。住みたい家を妥協せずに選べることが大きな利点です。
気に入った物件が見つかればすぐに押さえられ、仮住まいも要らないため、引越しにかかる費用も1回分に抑えられます。
ただし、新居を買ってから旧居が売れるまでの間は、住宅ローンの返済が重なる「ダブルローン」の状態になるおそれがあります。
売れない期間が延びるほど家計への負担が重くなり、買主からの値下げ要求をのまざるを得ない状況にもなりかねません。
| 観点 | 概要 |
|---|---|
| 利点 | 新居を時間をかけて選べる 仮住まいが要らず、引越し代も1回分 相場が上向いている時期に、早めに新居を押さえられる |
| 注意点 | 旧居が売れるまでダブルローンになる(数か月〜1年) 売却が長引くと値下げを迫られやすくなる 自己資金に余裕がないと資金計画が成り立ちにくい |
| 適したケース | 新居価格の30%以上にあたる自己資金がある ローン残債が少ない、またはすでに完済している 立地や間取りの条件がはっきりしていて譲れない |
| 資金計画の見通し | 立てにくい(売れる金額がまだ決まっていないため) |
つなぎ融資・住み替えローン・買い替え特約付きの売買契約という3つの手段を使うと、買い先行のリスクを軽くできます。
▶︎各手段の詳しい内容は住宅ローン残債をふまえた買い替え資金の組み立て方で取り上げます。
同時並行で進める方法(業者買取/買取保証付き仲介)
仮住まいの手間もダブルローンの負担も避けたいときに検討したい第3の道が、業者買取や買取保証付き仲介です。
業者買取では不動産会社そのものが買主になるため、早ければ数週間ほどで売却まで進みます。
仲介に比べると売値は相場の70〜80%程度にとどまるものの、引渡しの日を新居への入居日にそろえやすく、売りと買いを並行して進める現実的な手段になります。
買取保証付き仲介は、まず3〜6か月などの決められた期間は仲介で買主を探し、その間に売れなかった場合はあらかじめ合意した価格で不動産会社が買い取る仕組みです。仲介ならではの高めの売却を狙いつつ、買取による売れる見通しの立てやすさも得られるのが特長です。
| 売り方 | 現金化までの期間 | 価格の目安 | 買い替えとの相性 |
|---|---|---|---|
| 通常仲介 | 3〜6か月(物件により差が大きい) | 相場の100% | どちらの順番にも対応できる |
| 業者買取 | 2〜4週間 | 相場の70〜80% | 同時並行型と相性がよい |
| 買取保証付き仲介 | 仲介の期間+期限後の買取 | 仲介中は相場の100%/買取に移ると70〜80% | 期限のある買い替えと相性がよい |
同時並行型は日程面での安心感が得られる一方、手元に残る金額は少なくなりがちです。譲渡所得税や諸費用を引いたあとの最終的な手取りで比べることが大切です。
価格と時間のどちらを優先するかは、買い替えの理由・期限・自己資金の水準という3点をもとに考えると整理しやすくなります。
売り先行か買い先行かを決めるフローチャート
判断の流れは「自己資金」「住宅ローン残債」「新居へのこだわり」という3軸をもとに進めます。
YES ▶︎ 買い先行も選択肢に入る
NO ▶︎ 売り先行か同時並行型
判断の軸が定まったら、続いて資金計画の具体的な組み立てに移ります。
\まずは”相場”の把握から。複数社へまとめて査定依頼/
マンション買い替えで必要になる諸費用と総額の試算
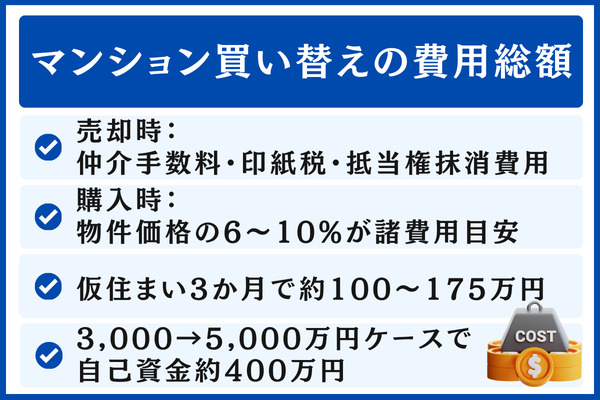
マンションを買い替える際の諸費用は、大きく「売るときの費用」「買うときの費用」「仮住まいを挟むときの費用」の3カテゴリに分けられます。
宅地建物取引業法では仲介手数料の上限額が決められているほか、印紙税や登記費用も取引金額によって負担額が変わります。
ここからは費用ごとの内訳と目安を整理したうえで、3,000万円のマンションを売却し5,000万円のマンションを購入するケースの総額を試算します。
売却時に発生する主な費用
売却のタイミングで負担するのは、仲介手数料、印紙税、抵当権の抹消費用、譲渡所得税の大きく4カテゴリです。
仲介手数料の上限は宅地建物取引業法第46条に規定されています。物件価格が400万円超の場合、「取引価格×3%+6万円」に消費税を上乗せした額が上限です。
たとえば3,000万円で売却する場合、上限額は税込で約105.6万円となります。
| 費用の種類 | 金額の目安(3,000万円で売却する場合) |
|---|---|
| 仲介手数料(上限額) | (3,000万円×3%+6万円)×1.1 = 1,056,000円 |
| 印紙税(売買契約書に貼付) | 1万円(1,000万円超5,000万円以下) |
| 抵当権の抹消費用(司法書士報酬+登録免許税) | 1.5〜2.5万円ほど |
| 住宅ローンを一括返済する際の手数料 | 0〜5.5万円(金融機関ごとに異なる) |
| 譲渡所得税 | 譲渡益の額や特例の有無によって大幅に変わる |
譲渡所得税の金額は、前章で紹介した特例を使えるかどうかで大きく上下します。特例を使わないケース(長期20.315%)と特例を適用したケース、両方の概算を並べて試算しておくと安心です。
購入時に発生する主な費用
購入にかかる諸費用の目安は物件価格の6〜10%で、新築・中古の違いによっても金額が変わります。
中古マンションを買う場合は仲介手数料が必要になります。対して新築の場合は売主から直接買う形になるため、原則として仲介手数料はかかりません。
住宅ローン関連の諸費用は借入金額の2〜3%がおおよその目安で、保証料や事務手数料、団信特約料などが含まれます。
| 費用の種類 | 金額の目安(5,000万円の中古マンションを購入する場合) |
|---|---|
| 仲介手数料 | (5,000万円×3%+6万円)×1.1 = 1,716,000円 |
| 印紙税 | 1万円 |
| 所有権移転登記の登録免許税 | 固定資産税評価額×2%、住宅用の軽減適用時は0.3% |
| 司法書士への報酬 | 5〜10万円ほど |
| 住宅ローン関連費用(事務手数料・保証料など) | 借入額の2〜3%。3,500万円を借りるなら70〜105万円 |
| 不動産取得税 | 固定資産税評価額×3%、住宅には軽減措置あり |
| 管理費・固定資産税の精算金 | 引渡し日を基準に日割りで計算 |
| 火災保険料 | 10〜30万円(10年分を一括で払う場合) |
中古マンションでも築年数や床面積などの条件を満たせば不動産取得税の軽減措置を受けられ、税額がほとんど生じないケースもあります。
住宅ローン控除を利用するつもりなら、床面積50㎡以上といった取得時の要件にも目を通しておきましょう。
仮住まいと引越しで生じる費用
売り先行を選んで仮住まいを挟むことになると、家賃に加えて敷金・礼金や2回分の引越し費用も用意が必要になります。
仮住まいの期間はおおむね2〜6か月です。ファミリー層向けの賃貸物件の家賃はエリアによって差があるものの、月15〜25万円がひとつの目安となります。
ウィークリーマンションなどの短期賃貸は月額こそ高めですが、敷金・礼金がかからないため、1〜2か月ほどの短期間であればかえって割安になります。
| 費用の種類 | 金額の目安(仮住まい3か月の場合) |
|---|---|
| 敷金・礼金(家賃の2か月分相当) | 30〜50万円 |
| 仮住まいの家賃(3か月分) | 45〜75万円 |
| 引越し代(旧居から仮住まい、仮住まいから新居への2回分) | 20〜40万円 |
| トランクルーム(荷物の一時保管) | 月1〜3万円×3か月 |
| 合計の目安 | 約100〜175万円 |
仮住まいが長引くことは、資金繰りを圧迫する大きなリスク要因のひとつです。
家賃が6か月分になると90〜150万円の負担が上乗せされ、買い替えで手元に残るお金をそのまま目減りさせてしまいます。
買い替えの総額試算|3,000万円→5,000万円の例
ここでは、今のマンションを3,000万円で手放し、5,000万円の新居へ住み替えるケースについて費用の総額を試算します。
| 内訳 | 金額 |
|---|---|
| 【売却側】 | |
| 売却額 | 30,000,000円 |
| 仲介手数料 | -1,056,000円 |
| 印紙税 | -10,000円 |
| 抵当権の抹消費用 | -25,000円 |
| 現在の住宅ローン残債の一括返済 | -15,000,000円 |
| 売却による手取り額 | 13,909,000円 |
| 【購入側】 | |
| 新居の購入価格 | 50,000,000円 |
| 仲介手数料 | -1,716,000円 |
| 登記にかかる費用 | -200,000円 |
| 住宅ローン関連費用(3,500万円借入・2.5%で想定) | -875,000円 |
| 不動産取得税(軽減適用後の想定) | -50,000円 |
| 火災保険(10年分) | -200,000円 |
| 購入諸費用の合計 | 3,041,000円 |
| 新居の住宅ローン借入額 | 35,000,000円 ※金利1.5%・返済期間35年で試算:月々107,165円、総返済額45,009,113円 |
この例では、売却で得た手取り1,390万円を新居の頭金1,500万円と諸費用300万円に充てることになるため、手持ちの資金から約400万円を別途用意する必要があります。
仮住まいを挟むなら、ここにさらに100〜175万円の負担が加わります。
総額の見当がつかないときは、一括査定を使って複数社に売却見込み額を出してもらい、得られた数字から新居の購入予算を逆算していく進め方がおすすめです。
\会社次第で査定額に数百万円の開き。まずは複数社を比較/
ローン残債を抱えた買い替えの資金計画|つなぎ融資・買い替え特約・住み替えローンの活用
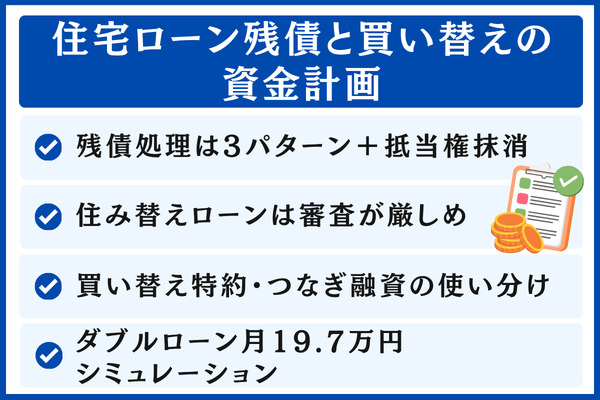
「ローン返済の途中でも、住み替えは実現できるのだろうか」——買い替えを考え始めた方の多くが抱く疑問です。
本章では、避けて通れない抵当権抹消の手続き、つなぎ融資・買い替え特約・住み替えローンという3つの補助的な手段の選び方、さらにダブルローンが生じた期間の返済額の試算までを順に解説します。
残債を処理する3つの方法と抵当権抹消の手順
ローン返済中のマンションを手放す場合、買主への引渡しまでに抵当権を消しておくことが求められ、残債の片付け方はおおむね3つのパターンに整理できます。
民法の考え方では、借入金を返し終えた時点で抵当権は消滅します。ただし登記簿から抹消するには、債務者自身が法務局で申請をおこなう必要があります。
住み替えの現場では、決済日に受け取った売却代金でローンを完済し、その日のうちに抹消登記まで済ませる流れがよく見られます。
- 売却代金で完済する方法: 売れた価格が残債より高い(アンダーローン)ときの基本的なやり方。代金でローンを返し終え、手元に残った分を新居の頭金に充てる
- 手持ち資金で補う方法: 売れた価格が残債に届かない(オーバーローン)ときに、貯蓄から不足分を出す。現金の用意は要るものの、新しい住宅ローンの審査では有利に働きやすい
- 住み替えローンを使う方法: 返しきれない残債を新居のローンに加えて借りる。不足分の現金を準備しなくて済む一方、審査や金利の面でハードルが高い
抵当権の抹消は売る側が責任を負う手続きのため、決済日より前に借入先の金融機関へ一括で返す予定であることを伝え、抹消に要する書類(委任状・登記識別情報など)をそろえておきます。
司法書士へ依頼するときの費用は、登録免許税が1筆につき1,000円、これに報酬として1.5〜2万円程度が加わるのが目安です。
住み替えローンの仕組み|金利・審査基準と否決されやすい例
住み替えローンとは、売却しても返しきれない旧居の残債を、新居の住宅ローンにまとめて借りる方法です。手元資金が足りない家庭にとってはほぼ唯一といえる現実的な選択肢ですが、審査のハードルは高めです。
借りる金額が一般的な住宅ローンより膨らむため、金融機関は返済比率(年間の返済額が年収のうちどれだけを占めるか)と完済時の年齢をとりわけ厳しくチェックします。
一般の住宅ローンで返済比率の上限とされるのは35%前後ですが、住み替えローンの場合は30%以下に抑えるよう求められることもあります。
完済時の年齢は75〜80歳までが上限とされ、50代以降で申し込む場合は、返済年数を短くしたり頭金を多めに入れたりする工夫が求められます。
| 比較ポイント | 一般的な住宅ローン | 住み替えローン |
|---|---|---|
| 借りられる額の目安 | 物件価格の80〜100% | 物件価格に旧居の残債分を加えた額 |
| 金利の水準 | 変動0.4〜0.7%/固定1.3〜2.0%が目安 | 一般より0.1〜0.5%高くなることもある |
| 返済比率の上限 | 年収の30〜35% | 年収の25〜30%とやや厳しい |
| 完済時の年齢 | 75〜80歳 | 75〜80歳(審査はより厳格) |
| 担保の評価対象 | 新居のみ | 新居(旧居の売却が済んだ後) |
住み替えローンで否決されやすいのは、主に(A)返済比率が30%を上回る、(B)完済時の年齢が80歳を超える、(C)金融機関が見積もった旧居の売却予想額が想定を下回る、という3つのパターンです。
特に(C)については、売り出し前に銀行側が独自に物件を評価するため、不動産会社が出した査定額と比べて2〜3割低い数字になることもあります。
否決のリスクを抑えるには、いくつかの金融機関で事前審査を受け、条件を見比べておく方法が役立ちます。
つなぎ融資と買い替え特約の選び分け
買い先行で旧居がなかなか売れない場合に備える方法として、つなぎ融資と買い替え特約があります。
買い替え特約とは、新居の売買契約に「定めた期限までに旧居が所定の価格以上で売れなければ、契約をなかったことにできる」という条件を加える方法です。
違約金を払わずに契約を解除できるので、買い先行で生じやすいダブルローンの不安をかなり小さくできます。
一方で新居の売主から見ると不利な取り決めになるため、引き合いの多い物件では断られることが少なくありません。中古物件や竣工後の新築物件など、買主側が優位な市場のほうが話をまとめやすい傾向があります。
つなぎ融資とは、旧居の売却代金を受け取るまでの数か月間に限り、新居の購入代金を短期で借りる方法です。
旧居が売れた時点でまとめて返すため、金利がやや高め(年2〜4%程度)であっても、支払う利息の総額は大きく膨らみにくいといえます。
| 方法 | 主なねらい | 向いている場面 | 気をつけたい点 |
|---|---|---|---|
| 買い替え特約 | 旧居が売れないときの解約の権利を確保 | 買い先行で、売れるまでの期間に不安がある | 新居の売主の同意が前提 引き合いの多い物件では難しい |
| つなぎ融資 | 旧居が売れるまでのつなぎ資金を確保 | 売却代金を受け取る前に新居の決済を迎える | 金利がやや高い 返済期限までに売却を終えることが条件 |
| 住み替えローン | 残債の不足分を新居のローンにまとめる | 手元資金が足りないオーバーローン | 審査のハードルが高い 金利が上乗せされることもある |
3つの方法は組み合わせて使うこともでき、状況に応じて併用を検討します。
典型的なのは住み替えローンとつなぎ融資を併せて使う形で、買い先行の日程の自由度を保ちつつ、資金の不足も補えます。
ダブルローン期間に毎月かかる返済額の試算
買い先行の結果としてダブルローンの状態になると、毎月の返済が重なり、家計への負担が一気に重くなります。
一例として、旧マンションの残債1,500万円(金利1.0%・残期間15年)と、新居のローン3,500万円(金利1.5%・35年)を並行して返していく場合を計算してみます。
| 比較項目 | 旧マンションのローン | 新居のローン | ダブルローン中の合計 |
|---|---|---|---|
| 残債・借入元金 | 1,500万円 | 3,500万円 | — |
| 適用金利 | 1.0%(年利) | 1.5%(年利) | — |
| 返済年数 | 残り15年 | 35年 | — |
| 月々の返済額 | 89,774円 | 107,165円 | 196,939円/月 |
旧居のローンが予定より6か月長く残ったとすると、旧居分だけで約54万円、12か月であれば約108万円の負担が上乗せされます。
新居のローンも含めたダブルローン全体で見ると、返済額は6か月で約118万円、12か月で約236万円にのぼります。
家賃収入や預貯金でまかなえる範囲を超えてしまうと、買主からの値下げ交渉を受け入れるしかなくなり、最終的な売却価格が当初の見込みより100〜300万円下がる例も実務では少なくありません。
※ 上の数値は元利均等返済で計算した目安で、実際の融資条件・金利・返済方法は金融機関の審査によって変わります。住宅ローンの金利水準は2025年12月の日本銀行金融政策決定会合(政策金利0.75%)時点の参考値です。最新の会合を受けた動きは各金融機関でご確認ください。
買い先行を選ぶなら、ダブルローンが何か月続いても家計が耐えられるかをあらかじめ計算しておき、その期間を超えそうなときは買取保証付きの仲介に切り替えることも視野に入れておくと安心です。
ダブルローンをどの程度まで許容できるかの目安は、住み替えのダブルローンの危険性で詳しく紹介しています。
マンションの買い替え時に活用できる4つの税制特例と判定フローチャート
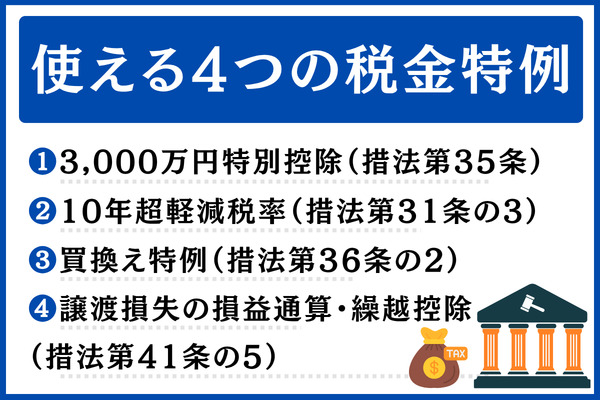
買い替えを進めるなかで、多くの方が判断に迷いやすいのが、仕組みの込み入った税金の特例です。
以下では4つの特例それぞれの要件と効果を整理したうえで、売却によって利益が出たか損失が出たかで使い分けるためのフローチャートを紹介します。
譲渡所得の求め方と4特例の全体像
売却で得た利益にあたる譲渡所得は、「売却価格 −(取得費+譲渡費用)」という式で求め、かかる税率は所有期間の長さによって異なります。
購入時の金額がわからないときは売却価格の5%を取得費とみなす方法もありますが、売買契約書や登記費用などで実際にかかった金額を確認できるなら、実額を使うほうが有利になりやすいです。
譲渡費用として差し引けるものには、仲介手数料や印紙税、抵当権の抹消にかかる費用などがあります。
| 保有していた期間 | 所得の分類 | 適用される税率 |
|---|---|---|
| 5年以下 | 短期譲渡所得 | 39.63% (内訳:所得税30%/住民税9%/復興特別所得税0.63%) |
| 5年超 | 長期譲渡所得 | 20.315% (内訳:所得税15%/住民税5%/復興特別所得税0.315%) |
| 10年超の軽減税率・6,000万円までの部分 | 長期(軽減税率を適用) | 14.21% (内訳:所得税10%/住民税4%/復興特別所得税0.21%) |
| 10年超の軽減税率・6,000万円を超える部分 | 長期(軽減税率を適用) | 20.315% |
計算した結果が利益になるか損失になるかによって、選べる特例は以下の4つに分かれます。
利益が出たときに使える3つの特例は、自由に組み合わせられるわけではありません。「3,000万円控除+10年超軽減」は同時に利用できる一方、「3,000万円控除+買換え特例」と「10年超軽減+買換え特例」の組み合わせは認められていません。
加えて住宅ローン控除との兼ね合いも込み入っており、どの特例を選ぶかを考えるうえで大きな壁になりがちです。
マイホーム売却の3,000万円特別控除(措法第35条)
3,000万円特別控除とは、自宅を売って得た利益から最大で3,000万円まで差し引ける制度で、利用する方が多い代表的な特例といえます。
所有していた期間が短くても長くても対象となり、利益が3,000万円までに収まれば、課税対象となる譲渡所得は残らない計算です。
利用するには、「売主本人が住んでいた家屋であること」「直近2年以内にこの特例や買換え特例、譲渡損失の損益通算の適用を受けていないこと」「親子や夫婦といった特別な関係にある相手への売却ではないこと」などの条件を満たす必要があります。
| チェック項目 | 概要 |
|---|---|
| 控除の上限 | 売却益から最大で3,000万円まで |
| 所有期間に関する条件 | 特になし(短期譲渡所得でも利用可能) |
| おもな要件 | 売主が住んでいた家屋であること/配偶者や直系血族といった特別な関係者に売るものではないこと/前年と前々年にこの特例を利用していないこと |
| 組み合わせられる特例 | 10年超軽減税率(3,000万円を超える利益の部分が対象) |
| 住宅ローン控除と同時に使えるか | 原則として同時利用はできません ※新居に住み始めた年やその前後の一定期間に譲渡所得の特例を利用すると、新居で住宅ローン控除が受けられなくなるケースがあります。 |
| 根拠となる法令 | 租税特別措置法第35条 |
3,000万円特別控除で特に気をつけたいのは、住宅ローン控除と同時に利用できない点です。
新居で受ける住宅ローン控除は、住宅の種類・性能や入居した年に応じて、控除を受けられる期間と借入限度額が異なります。
3,000万円特別控除と両立できない以上、売却益にかかる税額と新居での住宅ローン控除額を比べ、手元に多く残るのはどちらかを事前に試算しておくことが大切です。
売却益が500万円前後であれば住宅ローン控除を選んだほうが有利になる場合が多く、2,000万円を上回るようなら3,000万円控除のほうが有利になる傾向があります。
※税額は概算にもとづく目安です。特例ごとに個別の要件が定められているため、具体的な判断は税理士などの専門家にご相談ください。
所有10年超の住まいに使える軽減税率の特例(措法第31条の3)
10年を超えて所有したマイホームを売る場合、利益のうち6,000万円までの部分には14.21%という低い税率が適用されます。
3,000万円特別控除と組み合わせて利用できるため、利益が3,000万円を大きく上回るケースで効果を発揮します。
たとえば売却益が5,000万円なら、3,000万円特別控除を差し引いて課税対象を2,000万円まで減らし、残る2,000万円に14.21%の軽減税率をかけると、税額はおよそ284万円となります。
通常の長期譲渡の税率(20.315%)で計算した場合は約406万円となるため、税負担が約122万円軽くなる計算です。
| チェック項目 | 概要 |
|---|---|
| 適用される税率 | 6,000万円までの部分: 14.21% / 6,000万円を超える部分: 20.315% |
| 所有期間に関する条件 | 売った年の1月1日の時点で所有期間が10年を超えていること |
| 住んでいたかどうか | 売主自身が居住していた住まいであること |
| 組み合わせられる特例 | 3,000万円特別控除との同時利用が可能 |
| 住宅ローン控除と同時に使えるか | できない |
| 根拠となる法令 | 租税特別措置法第31条の3 |
古いマンションが高値で売れた場合など、売却益が大きくなる買い替えでは、3,000万円控除と10年超軽減を組み合わせる形が一般的です。
特定居住用財産の買換え特例(措法第36条の2)|税負担の先送りであり免除ではない
買換え特例で得られるのは、売却益にかかる税金を後の売却時点まで持ち越す効果です。税額そのものが減るわけではなく、納めるタイミングが後ろにずれるだけという点を押さえておきましょう。
国税庁タックスアンサーNo.3355「特定のマイホームを買い換えたときの特例」でも、この制度は譲渡益の課税時期を将来へずらせるものであって、譲渡益が非課税になる仕組みではないと説明されています。
仮に取得価格1,000万円の自宅を5,000万円で手放し、7,000万円の住まいへ移るケースを考えます。特例を使わなければ差額の4,000万円にその年のうちに課税されますが、特例を適用すると、新しい住まいを将来売却する時点まで課税が持ち越されます。
ただし、持ち越した利益が帳消しになることはありません。新居をのちに8,000万円で売却した場合、そのときの売却益1,000万円に先送りしていた4,000万円が上乗せされ、計5,000万円に税金がかかる計算になります。
課税繰延という言葉が指しているのは、まさにこの仕組みです。
| 確認ポイント | 概要 |
|---|---|
| 得られる効果 | 売却益への課税を次回の売却時点へ先送り(免除ではない) |
| 期限 | 令和7年12月31日までの売却が対象 |
| 保有・居住の期間 | 売却年の1月1日における所有期間が10年超/居住期間が10年以上 |
| 売却価格の上限 | 1億円以下であること |
| 新居の条件 | 建物の床面積が50㎡以上/敷地面積が500㎡以下/中古の耐火住宅は築25年以内か耐震基準を満たすこと |
| 新居を取得する時期 | 売却した年の前年から翌年までの3年間 |
| 一緒に使えない特例 | 3,000万円特別控除、10年超の軽減税率、譲渡損失の損益通算 |
| 住宅ローン控除の同時利用 | できない |
| 法的根拠 | 租税特別措置法第36条の2・第36条の5 |
適用を受けるには11項目の条件を満たす必要があり、中でも「10年以上住んでいる」「所有期間が10年超」「売却代金が1億円以下」「新居の床面積が50㎡以上」の4つが判断の分かれ目になりやすいです。
申告の際は、譲渡所得の内訳書や登記事項証明書、売買契約書のコピーなど、添付を求められる書類がいくつもあります。
マイホームの譲渡損失に関する損益通算と繰越控除(措法第41条の5)
売った価格が取得費に届かず損失が生じたときは、損失分を給与所得などから差し引くことができ、引ききれない分は翌年以降3年間にわたり繰り越して控除できます。
使える場面は2系統に分かれており、旧居に住宅ローンの残債がある状態で売却するケースと、新居を住宅ローンで手に入れるケースのどちらかに当てはまれば対象となります。
住み替えでよく利用されるのは後者の買換え型で、新居をローンで購入することを条件に、旧居で生じた売却損を給与所得から控除できます。
| 確認ポイント | 概要 |
|---|---|
| 得られる効果 | 売却損を給与所得や事業所得など他の所得と相殺/相殺しきれない分は翌年以降3年間繰り越して控除 |
| 利用できる型 | (A) 旧居にローン残債がある型 / (B) 新居を住宅ローンで取得する型(買換え型) |
| 所有期間 | 売却年の1月1日における所有期間が5年超 |
| 住まいの条件 | 本人が実際に住んでいた住宅であること |
| 新居の条件(買換え型) | 床面積が50㎡以上/取得した翌年の年末までに入居/返済期間10年以上のローンを利用 |
| 住宅ローン控除の同時利用 | 可能(同時に使える数少ない特例) |
| 法的根拠 | 租税特別措置法第41条の5 |
この特例ならではの強みは、住宅ローン控除と同時に利用できる点にあります。
売却損で給与所得を小さくしながら新居のローン控除も適用できるため、戻ってくる所得税が多くなる傾向があります。
築年が経過して値下がり幅の大きいマンションを住み替える際に、よく活用される救済措置です。
4つの特例を選ぶためのフローチャート
どの特例を選ぶかは、「売却益が出たか」「所有期間が10年超か」「住宅ローン控除を利用するか」という3つの視点で整理できます。
YES ▶︎ 3,000万円控除と10年超軽減税率の組み合わせを検討(買換え特例の検討は長く保有する予定の場合に限る)
NO ▶︎ 3,000万円特別控除だけで対応できる
YES ▶︎ 住宅ローン控除を優先し、譲渡益の特例は見送る
NO ▶︎ 譲渡益の特例を利用する
YES ▶︎ 買換え型の譲渡損失の損益通算・繰越控除を適用
NO ▶︎ 旧居にローン残債がある型を検討
- 譲渡益に関する特例(3,000万円控除/10年超軽減/買換え特例)は、どれも住宅ローン控除と同時に使えません。新居でローン控除を受けるつもりなら、あえて譲渡益の特例を使わず、通常どおり課税される道を選ぶことも考えられます
- 売却益が少ないケース(目安として500万円以下)では、住宅ローン控除を選んだほうが手元に残るお金が多くなりやすいといえます
- 住宅ローン控除と同時に利用できるのは譲渡損失の損益通算・繰越控除だけで、ここが最も大きなメリットです
どれを選ぶか決めかねるときは、特例なし+住宅ローン控除、3,000万円控除+10年超軽減、買換え特例の3パターンについて税理士に税額を試算してもらい、手取りが最も多くなるものを選ぶ方法が考えられます。
税制は年度ごとに改正されることがあり、適用できるかどうかも個別の条件によって異なるため、具体的な判断は税理士などの専門家へご相談ください。
マンションの買い替えでつまずきやすい4つの失敗例と防ぎ方
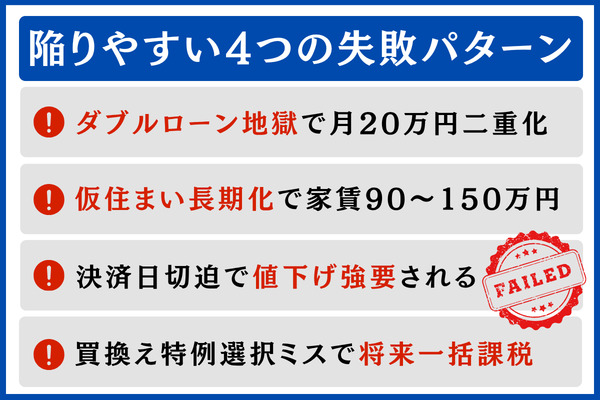
「売る」と「買う」が連動して進む買い替えでは、起こりやすいつまずきをあらかじめ知っておくことが大切な備えになります。
ここでは特によく見られる4つのケースを取り上げ、「どんな状況か→なぜ起こるか→具体的な例→防ぎ方」の順に詳しく見ていきます。
失敗①返済が重なるダブルローン|旧居が売れず毎月の支払いが二重になる買い先行
新居を先に買ったのに旧居がなかなか売れず、二つのローンを毎月返し続けることで家計が苦しくなるケースです。
例えば、金利1.0%・残り15年で残債1,500万円の旧居と、金利1.5%・35年で借りた新居3,500万円のローンを同時に抱えると、毎月の返済額は約196,939円(旧居分89,774円、新居分107,165円)にのぼります。
旧居のローンだけを見ても、負担は6か月で約54万円、12か月では約108万円に積み上がります。新居分を含めた二重返済の合計は、6か月で約118万円、12か月なら約236万円です。
貯蓄や賃料収入でまかなえる水準を上回ると、買主から指値として求められる200〜300万円の値引きも、受け入れるしかない状況に追い込まれがちです。
売却が3か月以内にまとまりそうにないときは、売買契約に買い替え特約を付ける、つなぎ融資を利用する、買取保証のある仲介に切り替えるといった方法を検討すると安心です。
▶︎あわせて確認したい:残っている住宅ローンと買い替え資金の考え方
失敗②長引く仮住まい|旧居を先に売ったのに住み替え先が決まらず増える家賃負担
旧居の売却を先に済ませたにもかかわらず、住み替え先が見つからないまま、2〜3か月のつもりだった仮住まいが半年・1年と延びていくケースです。
家族で住める賃貸の家賃は月15〜25万円ほどが目安とされ、半年長引くだけで90〜150万円が余計にかかります。
加えて2回分の引越し代が見込み以上にかさみ、新居の頭金として用意していた資金に手をつけざるを得ない方もいます。
旧居の売買契約に「引渡し猶予特約」(2〜3か月の引渡し延期)を入れておけば、仮住まいへ移る前に新居の契約を固める時間が生まれ、賃貸暮らしをごく短く抑えられる可能性があります。
通学区域にこだわる必要がなければ、学区の外で仮住まいを探して家賃を下げるという手もあります。
失敗③値下げ交渉に押し切られる売却|新居の決済期限に追われて受け入れる指値
新居の決済日が近づくなか、旧居の買主から厳しい値引き交渉を持ちかけられ、断りきれずに受け入れてしまうケースです。
売り先行と買い先行のどちらを選んでも起こる可能性があります。
売買価格の5〜10%にあたる手付金を新居に支払い、二重のローン返済が始まると、家計の苦しさから売り急ぐ形になりがちです。こうした事情が買主側に伝わると、100〜300万円の値引きを求められることがあります。
受け入れれば手元に残るお金が減り、断れば売却がさらに長引いて資金繰りが苦しくなるという、どちらに転んでもつらい状況です。
新居の売買契約には、旧居の売却完了を確かめてから決済日を設定できる条項(買い替え特約)を入れておきましょう。
なかなか買い手が見つからないときは、市場価格の80%程度となる業者買取に切り替え、資金繰りを優先するという判断も選択肢になります。
失敗④誤った買換え特例の選択|次の売却時に繰り延べた譲渡益へまとめて課税
買換え特例を「節税」だと思い込んで適用した結果、次に家を売る段階で、先送りしていた譲渡益にまとめて税金がかかるケースです。
国税庁タックスアンサーNo.3355でも、この特例によって譲渡益が非課税になるわけではない旨が示されており、あくまで課税のタイミングを先に延ばす仕組みです。
たとえば、1,000万円で買ったマイホームを5,000万円で手放し、7,000万円のマイホームへ住み替えたとします。買換え特例を適用すれば売った年の課税はゼロになりますが、将来その住まいを8,000万円で売却した際には、実際に生じた譲渡益1,000万円に、繰り延べておいた4,000万円が上乗せされ、合わせて5,000万円に課税されます。
加えて、買換え特例を使うと、3,000万円特別控除、10年超の軽減税率、住宅ローン控除のいずれとも併用できません。
譲渡益が3,000万円以下に収まる場合は3,000万円控除を使うほうが大幅に有利になりやすく、買換え特例を選んだ時点でより得な選択肢を手放してしまう例も少なくありません。
「20年以上は次の買い替えを考えない」といった長期保有の予定がない限り、手取りが多くなりやすいのは(B)という場合が目立ちます。
買換え特例は税負担をなくす制度ではなく、先送りする制度にとどまる点をあらためて確認したうえで判断することが大切です。
年代ごとに考えるマンションの住み替え方|40代・50代・60代で変わる判断基準
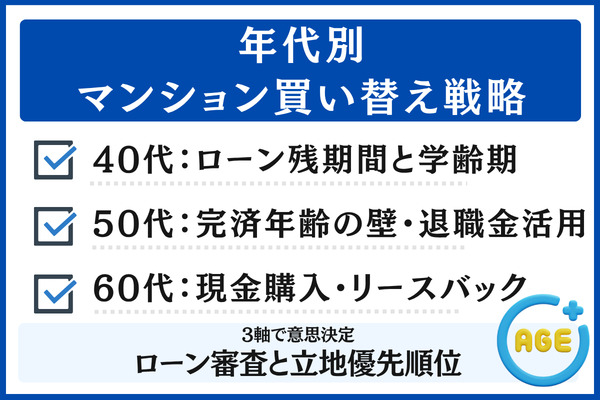
実際に買い替えを行う人のなかでは50代・60代が多くを占めますが、年齢に応じた住み替えローンの制限や、返済に充てられる期間の短さが障壁になりやすいといえます。
ここでは40代・50代・60代の年代ごとに、ローン審査で直面する現実、立地を選ぶときの優先度、資産形成に及ぼす影響という3軸から戦略をまとめます。
40代の住み替え戦略|返済期間に余裕があり、子どもの進学と立地選びが重なる年代
返済期間として30年以上を見込めるのは40代が最後といえ、お子さまの通学事情と住まいの場所選びを同時に考える必要が出てきやすい時期です。
仮に75歳での完済を条件にすると、45歳から借り入れた場合に設定できる期間は長くて30年です。
借りる金額を控えめにしておけば、25年・20年といった期間でも毎月の返済額をある程度の水準に収められます。
小中学校に通うお子さまがいる家庭では学区の縛りがあるため、小学校や中学校、高校へ上がる節目に買い替え時期をそろえ、売却を先に進める進め方がよく選ばれています。
40代によく見られるのは「分譲マンション買い替え」で、より広い間取りを求める住戸拡大型(ファミリー向け)か、駅への近さや通勤時間の短縮を重んじる利便性重視型かによって方向性が分かれます。
新居の借入額が膨らみやすい世代なので、売却で譲渡益が生じる場合は、3,000万円特別控除と10年超の軽減税率を組み合わせて手元に残る額を大きくする方法が基本形となります。
進学時期と住み替えの時期がかみ合わないときは、今のマンションを人に貸し出したうえで新居を買う「賃貸転用+買い増し」という方法も考えられますが、ローンを二重に抱える管理や、不動産所得を申告する税務の手間が加わります。
50代の住み替え戦略|完済年齢の上限と退職金を織り込んだ資金の組み立て
50代になると、住み替えローンで定められた完済年齢の上限が具体的な制約となり、退職金の受け取りを見込んだお金の計画が欠かせなくなります。
たとえば55歳で借りる場合、完済年齢を75歳に設定すれば期間は最長20年、80歳に設定しても25年にとどまります。
35年のフルローンを組むことは実質的に難しく、借りる金額を減らすか、頭金を多めに用意するかを判断する場面が出てきます。
退職金(平均1,500〜2,500万円)を頭金に回す方法もありますが、老後の暮らしを支える大切な備えでもあるため、すべてをつぎ込むのは控えるのが一般的な考え方です。
| 方針 | 概要 | 留意点 |
|---|---|---|
| ダウンサイズ型の住み替え | 広めの住戸からコンパクトなマンションへ移る。お子さまの独立後に夫婦2人で暮らす想定 | 暮らしやすさを考え、場所選びを優先 |
| 退職金を頭金に回す型 | 退職金を頭金として入れ、借りる額を減らす | 充てる額は手取りで残る資金の30%以内を目安に |
| 旧居を貸し出す併用型 | 以前の住まいを貸し、得た家賃で新居のローンを返していく | 不動産所得について確定申告を行う必要あり |
50代の売却では譲渡益が生じやすいことから、3,000万円特別控除と10年超の軽減税率を組み合わせるのが一般的な選び方です。
頭金を退職金から出す場合には、住宅ローン控除(最大年35万円×10年)と譲渡益の特例のどちらを使うと手取りが多くなるかを計算し、新居で借りる額が大きいときは、譲渡益の特例を見送って住宅ローン控除を選ぶ方法も視野に入れます。
60代以上の住み替え戦略|現金での購入、リースバックの活用、コンパクトな住まいへの移行
60代以上になると住宅ローンの審査を通るのが難しくなることから、現金で買うか、リースバックを組み合わせるかが実際的な選択肢となります。
国土交通省「令和6年度住宅市場動向調査」では、分譲集合住宅を二次取得した人のうち60.8%を60歳以上が占め、既存(中古)集合住宅でも42.3%が60歳以上という結果が示されています。
住み替えローンには完済年齢の制限(75〜80歳)があるため、60代で35年ローンを組むことはできませんが、20年以下のローンにしたり、退職金や売却益を頭金として多めに入れたりする形であれば、購入は十分に検討できます。
リースバックとは、旧居をいったん不動産会社へ売り、その後は借り手として同じ家に住み続ける方法で、売却で得たお金を新居の頭金に回しながら、引越しの日まで旧居で暮らせる点が特徴です。
新しい住まいがまだ見つかっていない段階で、時間的な余裕を確保する手段としても役立ちます。
60代以上で住まいの場所を選ぶ際は、「病院や公共交通機関への行きやすさ」「エレベーターがあり段差の少ないバリアフリー性」「管理費や修繕積立金が長い目で見て無理のない水準か」の3点を優先して確認するのが基本です。
築年数の古いマンションは、管理の状態や修繕積立金の残高によって物件ごとの差が大きくなるため、購入を決める前に修繕計画の中身と、管理組合がどう運営されているかをよく確かめておくことが大切です。
マンション買い替えで頼れる不動産会社の選び方と一括査定の使い方
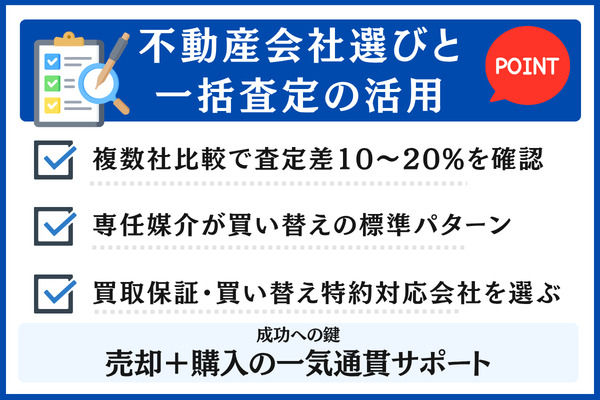
売却と購入を並行して進める買い替えでは、どの不動産会社に依頼するかで結果が大きく変わります。
この章では、一括査定の上手な使い方、媒介契約3種の選び分け、買い替えで頼りになる不動産会社の見分け方を順に解説します。
複数社の査定を一括査定で見比べる理由
買い替えでは売却の早さと価格の高さを両方求められるので、いくつかの会社の査定額を見比べ、相場の目安をつかんでおくことが役立ちます。
査定額は依頼先によって数百万円単位で開くこともあり、高い査定と低い査定の開きが、物件価格に対して10〜20%ほどになる例も少なくありません。
査定額はあくまで「この価格なら売れそうだ」という見立てで、その金額で売れることを示すものではありません。それでも複数社の数字を並べれば相場の水準が見え、相場から大きく外れた査定にも気づきやすくなります。
一括査定を買い替えに役立てるメリットとしては、主に次の3点が挙げられます。
- 各社の査定額を並べることで相場をつかみやすくなり、買い替え全体の資金計画をより正確に立てられる
- 各社の応対を見比べれば、売却と購入を同時に進める一気通貫のサポートが得意な会社を選び出しやすい
- 取引事例や路線価、収益還元などの査定根拠を見比べると、自分の物件が市場でどの程度戦えるかを冷静に判断できる
媒介契約3種の違いと買い替えでの選び分け
どの媒介契約を結ぶかは売却の進め方そのものを左右する判断で、買い替えの場面では契約の期間と報告の頻度がとりわけ大切です。
| 契約の種類 | 複数社との契約 | 自分で見つけた買主との取引 | 売主への報告 | レインズへの登録期限 | 買い替えでのおすすめ度 |
|---|---|---|---|---|---|
| 一般媒介 | 可 | 可 | 任意 | 任意 | △(複数社を競わせて早めの売却を狙えるものの、情報の管理に手間がかかる) |
| 専任媒介 | 不可 | 可 | 2週間に1回以上 | 契約日から7日以内 | ○(買い替えでよく選ばれる形。定期報告で進み具合を把握しやすい) |
| 専属専任媒介 | 不可 | 不可 | 1週間に1回以上 | 契約日から5日以内 | ◎(売却の早さを優先したい場合に向く。毎週の報告で状況を確認できる) |
買い替えは売り切りたい期限が決まっているため、専任媒介か専属専任媒介を選び、1社に注力してもらう形が一般的です。
一般媒介は複数社と契約でき、会社同士の競争で早めの売却を期待できます。一方で各社が力を入れにくくなり、情報のやり取りも複雑になりやすいため、売却に慣れた方向けの方法といえるでしょう。
宅地建物取引業法では、専任媒介と専属専任媒介の有効期間は3か月以内と定められています。
一般媒介の場合は法律上の同様の上限はないものの、標準媒介契約約款などで3か月以内がひとつの目安とされています。期限までに売却できなかったときは、契約を更新するか別の会社に切り替えるかを考えるタイミングになります。
買い替えで頼りになる不動産会社の条件
買い替えで心強い不動産会社には、買取保証、買い替え特約への対応、売却から購入まで一貫したサポートという3点の共通点があります。
| ポイント | どのような仕組みか | 買い替えで得られるメリット |
|---|---|---|
| 買取保証付き仲介 | 決められた期間内に売れなかったとき、あらかじめ取り決めた価格で会社が買い取る | 予定どおりに進めやすく安心できる |
| 買い替え特約への対応 | 旧居が売れなかった場合に新居の契約を解除できる条項を盛り込む | 買い先行のリスクを抑えられる |
| 売却と購入をまとめて支援 | 売却と購入を同じ担当者が受け持つ | 売却と購入の進み具合のずれを防げる |
| 銀行系住み替えローンの取り扱い経験 | 提携先の金融機関との太いつながり | 住み替えローン審査を通過できる可能性が高まる |
| 大規模修繕や管理組合運営に関する知識 | マンションならではの論点に詳しい | 売り出す際に物件の価値を伝えやすい |
こうした条件を備えた会社かどうかは、一括査定で問い合わせる際に「買い替えのための査定をお願いしたいのですが、新居探しも並行して手伝っていただけますか?」と尋ねると判断しやすくなります。
買い替えの経験を多く持つ担当者であれば、3,000万円控除・買換え特例・住宅ローン控除のどれを選ぶかまで踏み込んで提案してくれることが多く、税理士と連携した対応も期待できます。
マンション買い替えでよくある質問
マンション買い替えで読者からよく寄せられる5つの質問について、本記事の各セクションで扱った内容を簡潔にまとめます。
マンション買い替えの最適な順番は売り先行と買い先行どちらですか?
自己資金が新居価格の30%以上あれば買い先行、20%以下なら売り先行が原則です。
住宅ローン残債が売却見込み額を上回るオーバーローンの可能性がある場合は売り先行を強く推奨します。
判断フローの詳細は売り先行 vs 買い先行 判断フローチャートを参照してください。
50代・60代でもマンションの買い替えは可能ですか?
可能です。
国土交通省「令和6年度住宅市場動向調査」によれば、分譲集合住宅の二次取得者の60.8%が60歳以上、既存(中古)集合住宅でも42.3%が60歳以上で、買い替えの中心層です。
ただし住み替えローンの完済年齢制限(75〜80歳)から、50代は返済期間20年前後、60代以上は現金購入か退職金・売却益を頭金に大きく投入する戦略が現実的です。
住宅ローンが残っているマンションでも買い替えできますか?
できます。
残債処理は売却額一括返済型・自己資金補填型・住み替えローン型の3パターンがあります。
売却価格が残債を上回るアンダーローンなら売却額で完済可能、下回るオーバーローンの場合は自己資金で差額を埋めるか、住み替えローンでオーバーローン分を新居ローンに上乗せします。
マンション買い替えで使える税金特例にはどんなものがありますか?
譲渡益が出る場合は「3,000万円特別控除(措法第35条)」「10年超軽減税率(措法第31条の3)」「買換え特例(措法第36条の2)」の3つ、譲渡損失が出る場合は「マイホーム譲渡損失の損益通算・繰越控除(措法第41条の5)」の1つで、合計4つの特例があります。
買換え特例は「課税繰延」であり非課税ではない点に注意してください。
何年で買い替えるのがベストですか?
築10年前後が一つの目安です。
住宅ローン控除の控除期間が10〜13年で終了し、大規模修繕や修繕積立金の見直しが意識される前の時期でもあるため、築浅として買主側からの需要を見込める年数帯です。
ただし立地・管理状態・修繕履歴が良好な物件は築20年以上でも価値を維持するため、築年数だけで判断せず物件競争力を確認してください。
まとめ|マンション買い替えで押さえたい5つの判断軸
マンションの買い替えでは、売買の順番・資金計画・税金・売り出す時期・依頼する会社という5つの要素が互いに影響し合うため、ひとつずつ切り離さずに考えることが大切です。
- 順番: 新居の価格に対して手元資金が30%以上あれば買い先行も候補に入りますが、20%以下であれば売り先行を優先して検討したいところです。学区の都合などで期限が決まっているときは、業者買取や買取保証付き仲介を使って売買を同時に進める方法もあります
- 資金: 住宅ローンの残債は、売却代金でまとめて返す型・不足分を自己資金で補う型・住み替えローンを使う型の3パターンで整理できます。買い先行でダブルローンになると毎月20万円前後の負担が重なることもあるため、何か月続くかを事前に試算しておくことが欠かせません
- 税金: 基本となるのは3,000万円特別控除と10年超の軽減税率の組み合わせです。買換え特例は税金を先送りする「課税繰延」の仕組みで、次に売るときにまとめて課税されるため、長く住み続ける予定がなければ3,000万円控除と10年超軽減を併用したほうが手取りは多くなりやすいと考えられます
- タイミング: 二次取得者の平均年齢を見ると、分譲マンションでは57.9歳、中古マンションでは57.1歳です。築10年前後は住宅ローン控除の区切り・大規模修繕の時期・買い手の需要という3つの要因が重なりやすく、売却を検討しやすい時期といえます
- 会社選び: 買取保証があるか、買い替え特約に応じられるか、売却と購入をまとめて支援できるかの3点を基準にし、複数社へ一括査定を依頼して比べながら見極めます
買い替えを始めるにあたっては、今のマンションがいくらで売れそうかを、まず複数社の査定で確かめておくことが出発点になります。
おおよその査定額がつかめれば新居にかけられる予算を逆算でき、税金特例の選び方や住み替えローンの組み方も具体的に検討しやすくなります。
\買い替えが得意な会社を一括で比較/