「親の家を手放すと決めたけれど、最初に何をすればいいのだろう?」
「実家売却で悔いを残さないには何に気をつければいい?できれば少しでも高値で手放したい…」
実家を売ると決めたあと、何から始めて、どのような流れで進めればよいのか迷っている方も多いのではないでしょうか。
一般的な中古住宅と同じく、実家も不動産会社に仲介を依頼して売り出すケースが多いものの、実家ならではのステップとして、誰が相続するかを決めたり、名義を変更したりする手続きが欠かせません。
親が亡くなったあと、親の名義のままになっている土地や建物は、相続による名義変更(相続登記)を終えていないと売りに出せないためです。
本記事では、実家を売る際に求められる手続きと、正しい進め方を取り上げます。ステップごとに順を追って説明しますので、流れに沿って進めることで、実家の売却を円滑に進めやすくなります。
加えて、実家を売るのに適した時期にも触れていきます。時期を見極めて売り出すと、より高い価格での成約や税負担の軽減といった利点が期待できます。
【実家を手放すのに適した時期】
- 「親の生前」のうちに売るほうが利点は多い
- 建物が築20年を超える前
- 相続から3年10ヶ月以内
- 買い手が増える3月と9〜10月
あわせて、売却時の手数料や、譲渡所得税をはじめとする税金の解説もしています。
実家を売れば売却代金が手に入りますが、その一方で、それなりの金額の費用や税負担が発生する点は押さえておきたいところです。
もっとも、税金については特例や特別控除の制度があり、適用を受けられれば負担を大きく抑えられるケースもあります。
後半では実家売却時の税金を軽くできる3つの特例を取り上げますので、税負担を抑える手段として、ぜひ確認しておいてください。
最後まで読み進めていただくことで、実家売却の基本がひととおり理解でき、売却に向けて一歩を踏み出しやすくなるはずです。
税金面が心配な方や、特例の活用を考えている方にも参考になる内容となっていますので、ぜひ最後までご覧ください。
PR
すまいステップでは、厳しい審査を通過した優良不動産会社の中から、実力あるエース級の担当者に無料で査定を頼めます。
- 業界トップクラスの売却成約率 約16%(一般的な査定サイトと比べて約2.5倍)
- 依頼先を決める前に、担当者の経験や実績をチェックできる
- 紹介は厳選した最大4社まで。しつこい営業電話の心配なし
※ 2024年の実績です。所有権移転率は不動産会社のミカタによる調査
\ 審査済みの優良不動産会社に無料で査定依頼 /
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
【ステップ解説】実家を少しでも有利な価格で売るための流れ
空き家になった実家を手放したいと考えつつも、何から手をつければよいかわからず、手つかずのままにしている方も少なくないのではないでしょうか。
不動産を売る方法は、大きく「仲介」と「買取」の2種類に分かれます。
「仲介」とは、売主から依頼を受けた不動産会社が販売活動を担い、購入希望者を探してくれる方法です。
購入希望者が現れるまでに時間がかかる場合もありますが、実家をなるべく高値で手放したい方には「仲介」を選ぶ方法が向いています。
不動産会社に直接引き取ってもらう「買取」の場合、売値が市場相場の約70%〜80%程度にとどまりやすいという難点があるためです。
以下では、なるべく好条件での売却を目指す方に向けて、不動産仲介会社に依頼して実家を売るまでの流れを順番に紹介します。
※不動産会社の「買取」を利用する場合の流れは、【補足】不動産会社の「買取」で売る場合で取り上げています。
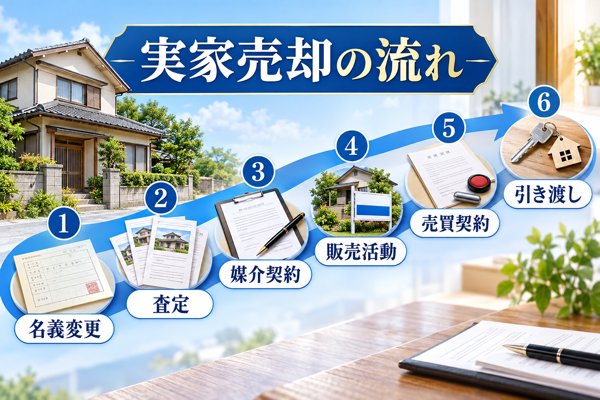
実家売却の全体像
【ステップ1】名義の切り替え
【ステップ2】売却額の査定依頼
【ステップ3】不動産会社との媒介契約
【ステップ4】販売活動の開始
【ステップ5】買主との売買契約
【ステップ6】物件の受け渡し
【補足】不動産会社の「買取」で売る場合
一つずつ確認していきましょう。
【ステップ1】名義の切り替え|相続登記で名義人を変えてから売却へ
親から受け継いだ実家を売るには、前もって名義を変えておくことが欠かせません。
登記上の所有者が親のままでは、子どもであっても売主として手続きを進めることはできません。
相続登記によって名義を自分に移した段階で、ようやく売却へ進めるようになります。
名義を切り替えるまでの流れは次のとおりです。
手順1|相続人同士で遺産の分け方を話し合う
手順2|登記に使う書類をそろえる
手順3|管轄の法務局で名義変更(相続登記)を申請する
各手順の内容を順に見ていきます。
手順1|相続人同士で遺産の分け方を話し合う
亡くなった親が所有していた土地や建物を誰が引き継ぐのかは、相続人が全員そろって遺産分割協議を開き、話し合いで決めます。
名義を変えるには、実家を取得する権利が誰にあるのかをはっきりさせておく必要があります。
遺言書が残されているときは、その内容に沿って遺産を分けます。遺言書が見つからないときは、相続人どうしで協議し、どの財産を誰が受け継ぐかを取り決めます。
【名義が複数人の共有になるケースも】
協議の内容しだいでは、複数の相続人による共同名義を選ぶことも考えられます。
共同名義の不動産を売りに出すには、名義人全員から同意を得ることが前提となります。
名義人のうち1人でも売却に賛成しなければ手放せなくなるため、協議の段階で売る意向があるかを互いに確かめておくことが大切です。
協議の結果をまとめた「遺産分割協議書」は、名義を変更する手続きに欠かせない書類となります。
話し合いがまとまらず遺産分割協議書を用意できないと、名義変更を申請できなくなる点に気をつけましょう。
手順2|登記に使う書類をそろえる
実家を引き継ぐ名義人が決まった段階で、名義変更の申請に使う書類を集めていきます。
用意する書類と入手先を、次の表にまとめました。
| 必要な書類 | 入手先 |
|---|---|
| 登記事項証明書(登記簿謄本) | 法務局 |
| 相続登記申請書 | 法務局 |
| 被相続人の住民票の除票(本籍地が記載されたもの) | 市区町村役場 |
| 被相続人の出生から死亡までの戸籍謄本 | 市区町村役場 |
| 相続人全員分の戸籍謄本 | 市区町村役場 |
| 相続人全員分の印鑑証明書 | 市区町村役場 |
| 実家を引き継ぐ相続人の住民票 | 市区町村役場 |
| 対象不動産の固定資産評価証明書 | 市区町村役場 |
| 遺産分割協議書 | 相続人の話し合いで作成 |
手順3|管轄の法務局で名義変更(相続登記)を申請する
書類がひととおりそろったら、実家の所在地を受け持つ法務局で名義変更(相続登記)の手続きをします。
郵送で申請することもできますが、書類に不備が見つかると修正して送り直す手間がかかるため、可能であれば法務局の窓口へ出向いて手続きするほうが安心です。
相続登記の際は、登録免許税に加えて、戸籍謄本・登記簿謄本といった証明書の取得費用や印紙代などの諸費用が発生します。
【名義変更(相続登記)の費用の目安】
✓ 登録免許税:固定資産税評価額×0.4%
✓ 書類の取得費用:1,000円程度
登録免許税の額は、固定資産税評価額に0.4%を掛けた金額となります。
さらに、書類をそろえる費用として1,000円程度※が必要です。
※取得にかかる手数料は自治体ごとに違いがあります。
名義変更(相続登記)が終わるまでには、書類集めの期間も含めて数週間、長いケースでは2ヶ月ほどかかる場合もある点を覚えておきましょう。
チェック!
【2024年から名義変更が義務に】
相続による名義変更はこれまで本人の判断に任されていましたが、法改正により2024年4月から義務化されています。
改正後は、相続で不動産を取得した人は、自分が相続したと知った日から3年以内に名義変更を申請することが求められます。
正当な理由がないまま申請しないでいると、10万円以下の過料が科される場合があるため気をつけましょう。
参照:法務局|相続登記が義務化されます(令和6年4月1日制度開始)
【ステップ2】売却額の査定依頼|1社だけに絞らず複数社へ
名義の切り替えが済んだら、不動産会社へ売り出し価格の査定を申し込みます。
希望の価格を思い描いていても、相場に見合っているのか、高すぎたり安すぎたりしないかを、専門知識なしに見極めるのは難しいものです。
不動産会社であれば、近隣や似た条件の物件の成約事例、実家そのものの状態などを調べたうえで、実情に即した査定額を出してくれます。
とはいえ、どの会社も適正な金額を示すとは言い切れないため、1社だけでなく複数の会社へ査定を依頼するようにしましょう。
複数社の査定結果を見比べれば、納得のいく価格で売り出しやすくなります。
加えて、査定額の算出根拠や売り方の方針を各社に尋ねてみると、信頼でき、自分と相性の合う会社を選び出しやすくなるでしょう。
査定の第一歩としては、複数の不動産会社に無料でまとめて査定を申し込める「不動産一括査定サイト」の利用がおすすめです。
実家売却で後悔を避けるなら「不動産一括査定サイト」の活用をの項目で詳しく取り上げているので、あわせてご覧ください。
【ステップ3】不動産会社との媒介契約|契約の形は3つの種類から選択
続いて、売却を任せる不動産会社と媒介契約(ばいかいけいやく)を締結します。
媒介契約は、土地や建物を売るにあたって、次のような事項を不動産会社との間で取り決める契約です。
- 販売の進め方
- 仲介手数料の金額
媒介契約は3つの種類に分かれ、種類ごとに長所と短所があります。
| 一般媒介 | 複数の仲介会社へ同時に売却を任せる契約。 購入希望者を見つけた会社と売買契約を結ぶ。 <契約期間> 定めなし <メリット> 複数社に依頼でき、選べる幅が広い 売主が自分で買主を探し出したときは直接取引できる <デメリット> 仲介会社の販売活動が手薄になるおそれがある 報告の義務がなく、進み具合をつかみにくい |
|---|---|
| 専任媒介 | 仲介を1社のみに任せる契約。 ほかの不動産会社が見つけた買主と取引する場合も、契約した仲介会社を介して売買契約を結ぶ。 なお、売主が自ら買主を見つけたときは、仲介会社を通さずに直接取引できる。 <契約期間> 最長3ヶ月 <メリット> 一般媒介に比べて、仲介会社の販売活動が活発になりやすい 売主が自分で買主を探し出したときは直接取引できる <デメリット> 依頼先が1社に限られるため、その会社に頼るほかない |
| 専属専任媒介 | 1社のみに仲介を任せる契約で、専任媒介とは異なり、売主が自分で買主を見つけたときでも仲介会社を介して契約を結ぶ決まりになっている。 <契約期間> 最長3ヶ月 <メリット> 仲介会社による販売活動が活発に行われやすい 状況報告などで頻繁にやり取りでき、安心しやすい <デメリット> 売主が自力で買主を見つけても直接取引はできない |
費用面が気になるかもしれませんが、仲介手数料には宅地建物取引業法で上限が定められているため、契約の種類によって金額が大きく変わることはありません。
長所と短所を比べながら、ご自身の事情に合った契約形態を選ぶとよいでしょう。
【ステップ4】販売活動の開始|不動産会社が買主探しを担当
媒介契約の締結後は物件の販売がスタートし、買主を見つけるための活動を仲介会社が進めます。
主な販売活動の内容としては、以下のようなものが挙げられます。
- 物件情報のレインズ(指定流通機構)※への登録
- ポータルサイトなど不動産情報サイトへの掲載
- 購入を検討している顧客への紹介
- 住宅情報誌への広告掲載
- 新聞の折込チラシ・ポスティングによる宣伝
- 購入希望者が見つかったときの内覧対応
※レインズ:国土交通大臣の指定を受けた不動産流通機構が運営する、不動産会社どうしで物件の情報をやり取りするネットワークの仕組みです。販売活動の際には物件をレインズへ登録するケースが多いものの、一般媒介の場合は登録が義務とされていないため、登録されないこともあります。参照:REINS TOWER|公益財団法人 東日本不動産流通機構
こうした販売のための活動は仲介会社の業務であり、活動にともなう費用も仲介会社側の負担となります。
売買が成立した後に売主が支払う仲介手数料の中に、これらの費用が含まれていると考えられているためです。
なお、通常の範囲を超える広告や販売活動を売主が依頼したときは、追加で費用を求められることがあります。依頼する前に仲介会社とよく話し合い、内容に納得してから進めるとよいでしょう。
【ステップ5】契約締結の流れ|宅建士が買主へ重要事項を説明
購入希望者との条件交渉がまとまれば、次は売買契約の段階に進みます。
契約の手続きに先立ち、仲介会社から買主へ重要事項の説明が行われます。
【重要事項説明とは】
宅地建物取引業法にもとづき、物件の物理的な状態や権利関係、取引の条件といった大切な事柄を、宅地建物取引士が買主(借主)へ丁寧に伝える手続きです。
説明の場では、主に次のような内容がくわしく伝えられます。
- 物件に関する権利の状況
- 法令上の制限(都市計画法、建築基準法など)
- 物件の性質(電気・ガス・水道・下水の整備、災害指定区域、耐震性、設備の状態など)
- 代金の支払い方法や条件
- 契約を解除する際のルール
※2020年からは水害ハザードマップを示して説明することが義務となり、災害リスクにかかわる情報も説明すべき項目の1つに加わっています。
重要事項の説明が済んだら、売買契約を結びます。
チェック!
【手付金の受け取り】
契約が成立すると、売主は買主から手付金を受け取るのが通例となっています。
金額について法的な定めはないものの、売買価格の5%〜10%程度とするケースが多く見られます。
この手付金は法律上の「解約手付」とされ、買主は手付金を手放すことで、売主は受け取った額の倍を買主へ返すことで、契約を解除できます。
【ステップ6】引き渡しまでの準備|契約からおおむね1〜2ヶ月が目安
売買契約を結んだ後は、決済※を済ませてから物件を引き渡します。
※決済:売買代金の残りを全額、買主から売主へ支払う手続き。
所有権移転登記※の手続きで使う、以下の書類を引き渡しの日までにそろえておくことが売主には求められます。
- 登記識別情報通知書または登記済証(権利証)
- 印鑑証明書
- 固定資産税評価証明書
※所有権移転登記:土地・建物の持ち主が変わったことをはっきり示すための登記で、手続きは主に買主側が進めます。
ケースによってはほかの書類が求められることもあるため、仲介会社に前もって問い合わせておくと安心です。
加えて、引き渡しの時点では室内を片づけて清掃し、買主がすぐ入居できる状態に整えておく必要があります。
売主と買主の間で決めた日までに明け渡せないと契約違反にあたるおそれがあるため、気をつけましょう。
契約を結んでから物件を引き渡すまでには、おおむね1〜2ヶ月かかるのが一般的です。
【補足】不動産会社による「買取」は相場のおよそ70%〜80%が目安
仲介のほかにも、実家を不動産会社自身に購入してもらう「不動産買取」という売り方があります。
買取を選ぶ場合、【ステップ2】売却額の査定依頼をするで依頼先の会社を決めたら、販売活動をはさまずに【ステップ4】売買契約締結へと進む流れになります。
相手の会社が決まってから数日から数週間ほどで手放せるうえ、仲介手数料も発生しないため、現金化を急ぎたい方に向いた方法といえます。
さらに、建物の状態にかかわらず買い取ってもらえるので、修繕にかかるお金や手間を売主が負う必要もありません。
一方で、買取価格は相場のおよそ70%〜80%程度に下がってしまう点が弱みです。
仲介と買取それぞれの長所・短所を、以下の表にまとめました。
| 不動産「仲介」 | <メリット> ✓ 手間のかかる売却手続きを不動産会社に任せられる ✓ 買い手探しを任せられ、条件のよい売却につながりやすい ✓ 相場に近い高値で売れることも期待できる <デメリット> ✓ 成約時に仲介手数料が発生する ✓ 買主が決まるまで時間がかかることもある |
|---|---|
| 不動産「買取」 | <メリット> ✓ 数日から数週間ほどで売却を終えられる ✓ 修繕のための出費が不要 <デメリット> ✓ 買取額は相場のおよそ70%〜80%程度にとどまる ✓ 条件の悪い家※だと買取を断られることもある |
※ここでいう条件の悪い家とは、傷みが大きく進んだ家や、立地面で不利な家のことです。
できるだけ高値での売却を目指すなら「仲介」が向いていますが、買い手がつきにくい条件の家であれば、「買取」を選ぶ方法も検討の余地があります。
物件の状態とご自身やご家族の事情をふまえて、どちらが合うかを見きわめていきましょう。
実家売却で発生する費用と税金の内訳
実家を手放すと売却代金が手元に入りますが、同時に手数料や税金といった出費も生じます。
代表的な費用をまとめると、次の表のようになります。
| 実家売却で発生する主な費用 | |
|---|---|
| 仲介手数料 (売却価格400万円以上のとき) | (売却価格×3%+6万円)+消費税 |
| 印紙税 (契約金額500万円以上1千万円以下のとき) | 5,000円〜1万円 |
| 譲渡所得税 (所有期間5年以上のとき) | 課税譲渡所得金額の20% ※ |
※課税譲渡所得金額=譲渡価額 −(取得費+譲渡費用)− 特別控除額(一定の要件を満たすとき)
【取得費】売却した土地・建物を手に入れた際に支払った代金や、仲介手数料などを合算した金額
【譲渡費用】土地・建物を手放すために支出した仲介手数料などの費用や、貸家を売るときに払った立退料など
【特別控除額】収用等のケースでは最高5,000万円、自ら居住する家屋とその敷地を売却したケースでは最高3,000万円
ここからは、各費用について順番に見ていきます。
仲介手数料:売却価格で決まる上限付きの報酬
不動産会社に仲介を依頼して実家を売る場合には、仲介手数料の支払いが発生します。
手数料の額は依頼先ごとに違いがあるものの、宅地建物取引業法によって、売却価格の区分ごとに受け取れる額の上限が定められています。
| 売却価格の区分 | 手数料の上限額 |
|---|---|
| 200万円以下 | (売却価格×5%)+消費税 |
| 200万円超~400万円以下 | (売却価格×4%+2万円)+消費税 |
| 400万円超〜 | (売却価格×3%+6万円)+消費税 |
多くのケースでは上限いっぱいの額で設定されるため、売却価格を1,000万円と仮定すると、仲介手数料は次のように計算できます。
【売却価格1,000万円 ✕ 3%+6万円】+消費税10% = 396,000円
参照:国土交通省「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」
印紙税:印紙税法で定められた税額
| 印紙税 (契約金額500万円以上1千万円以下のとき) | 5,000円〜1万円 |
|---|
売買契約書を取り交わすときは、印紙税法の規定に沿った額の収入印紙を契約書に貼り付けます。
納める印紙税の額は、契約金額の大きさに応じて以下のとおり異なります。
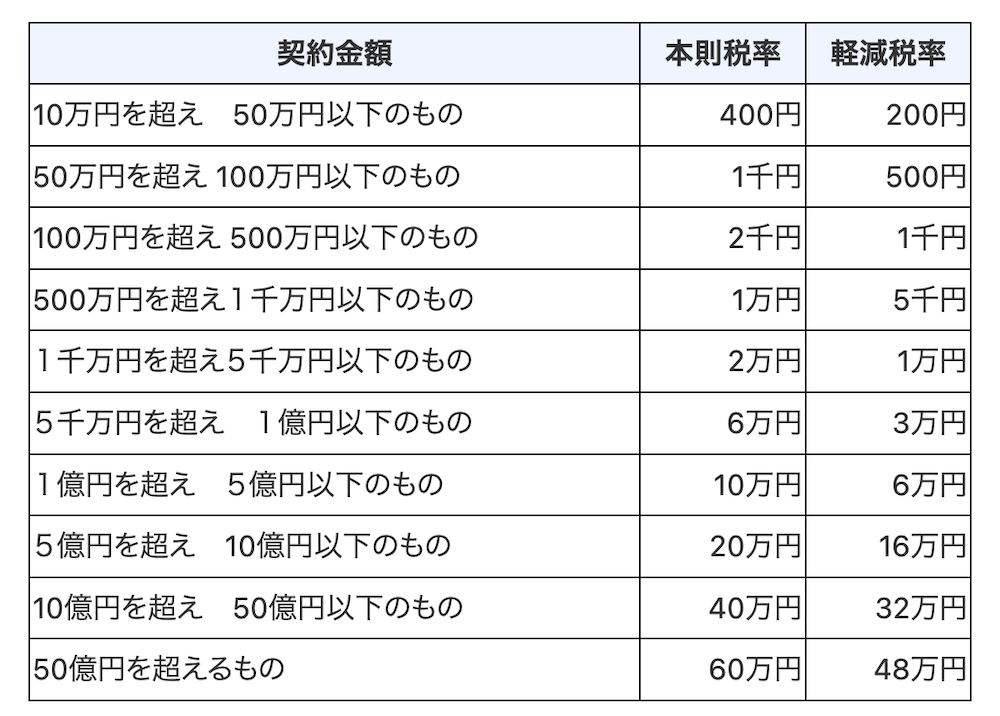
なお、平成26年4月1日〜令和9年3月31日に作成される契約書には、軽減税率※の適用があります。
※軽減税率:通常より税率を引き下げて適用する措置
たとえば契約金額が1,000万円であれば、軽減税率が反映された現在の印紙税額は5,000円となります。
譲渡所得税:課税譲渡所得金額をもとに算出する所得税と住民税
| 譲渡所得税 (所有期間5年以上のとき) | 課税譲渡所得金額の20% ※ |
|---|
※課税譲渡所得金額=譲渡価額 (売却代金)−(取得費+譲渡費用)− 特別控除額(一定の要件を満たすとき)
【取得費】売却した土地・建物を手に入れた際に支払った代金や、仲介手数料などを合算した金額
【譲渡費用】土地・建物を手放すために支出した仲介手数料などの費用や、貸家を売るときに払った立退料など
【特別控除額】収用等のケースでは最高5,000万円、自ら居住する家屋とその敷地を売却したケースでは最高3,000万円
実家の売却によって利益が出たときは、課税譲渡所得金額をもとに、所得税と住民税からなる譲渡所得税が課されます。
適用される税率は、不動産を所有していた期間※の長さによって異なります。
| 所有期間 | 所得税 | 住民税 | 税率の合計 |
|---|---|---|---|
| 5年以下 | 30% | 9% | 39% |
| 5年以上 | 15% | 5% | 20% |
※相続した不動産では、親(被相続人)が持っていた期間がそのまま通算されます
所有期間が5年以内なら「短期譲渡所得」として39%、5年超なら「長期譲渡所得」として20%の税率がかかります。
仮に、5年以上所有していた家で課税譲渡所得金額が1,000万円となった場合、譲渡所得税の額は200万円です。
課税譲渡所得金額1,000万円 ✕ 20% = 200万円
※確定申告では、所得税とあわせて復興特別所得税も申告・納付します。復興特別所得税の額は、基準所得税額(所得税額から控除される金額を差し引いたあとの所得税額)に2.1%を乗じて求めます。
譲渡所得税の金額が決まるのは、売却した年の翌年に行う確定申告のときです。
ここまで、実家売却で生じる主な費用を見てきました。
手数料や税金を合計すると、まとまった額の出費になる点を念頭に置いておくと安心です。
もっとも、譲渡所得税に関しては、相続してから3年10ヶ月以内の項目で紹介した取得費加算の特例のように、税負担を軽くする特例が設けられています。うまく活用できれば、通常の計算で出る額よりも税額を抑えられる可能性があります。
次章では、「実家売却の税負担を軽くできる特例」を詳しく取り上げます。
【節税対策】実家の売却で税負担を軽くできる3つの特例
実家を手放す際にはいくつもの費用が発生することを、ここまででお伝えしてきました。
なかでも気をつけたいのが譲渡所得課税です。売却額が大きいほど税額もふくらみやすく、確定申告を終えたあとで家計を圧迫するおそれがあります。
一方で、こうした税金には特例や特別控除の制度が設けられており、上手に活用すれば税額を大きく抑えられるケースもあります。
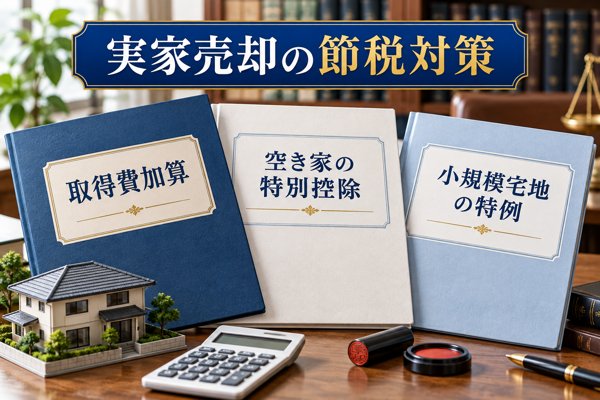
以下では税負担を軽くする方法として、実家を売るときの税金を軽減できる3つの特例を取り上げます。
相続後の実家に住んでいなかった方が対象になりうる特例は、次の3つです。
順番に見ていきましょう。
使える制度はうまく取り入れていきたいところです。
取得費加算の特例|相続した家の売却時に相続税の一部を取得費へ上乗せできる制度
取得費加算の特例は、相続によって受け継いだ土地・建物などを売った際、納めた相続税のうち一定額を取得費へ上乗せできる制度です。
取得費がふくらめば、税金の対象となる譲渡所得の金額は小さくなります。
イメージしにくい部分もあるため、順を追って確認してみます。
譲渡所得税の項目でお伝えしたとおり、税額は次の流れで算出します。
① 課税譲渡所得金額 = 売却代金(譲渡価額)− 特別控除額 −(取得費+譲渡費用)
【取得費】土地や建物を購入した時点の代金に、仲介手数料などを足し合わせた金額
【譲渡費用】土地・建物の売却のために支出した仲介手数料などの費用や、貸家を売る際に支払った立退料など
【特別控除額】収用等の場合は最高5,000万円、自宅の建物と敷地を売った場合は最高3,000万円
② 譲渡所得税 = 定められた税率(20%または39%)× 課税譲渡所得金額
ここで要件を満たして「取得費加算の特例」の適用を受けると、相続税の一部が取得費に上乗せされ、売却で得た収入から引ける取得費が増えることになります。
結果として税金のかかる譲渡所得が圧縮され、譲渡所得税の額も抑えられる仕組みです。
適用条件にご自身が当てはまるかを確かめたいときは、国税庁がチェックシートを公開しているので役立ててください。
【チェックシート】
相続財産を譲渡した場合の相続税額の取得費加算の特例チェックシート・措法39条
※令和7年分向けの内容です。年によって中身が改訂されることがあります。
気をつけたいのは、「取得費加算の特例」と、このあと取り上げる居住用財産(空き家)に係る譲渡所得の特別控除は、同時に使えない点です。
どちらを使った場合の税額も試算し、有利なほうを選んで申告するとよいでしょう。
参照:国税庁|「住宅取得資金の贈与を受けた場合の贈与税の非課税」等のあらまし
国土交通省|住宅取得等資金に係る贈与税の非課税措置
居住用財産(空き家)に係る譲渡所得の特別控除|要件を満たせば最大3,000万円まで非課税
| 【居住用財産(空き家)に係る譲渡所得の特別控除】のあらまし |
|---|
| 相続で受け継いだ不動産を売って出た利益に対し、所定の条件を満たした場合に最高で3,000万円分の課税が免除される特例 |
| おもな適用要件 |
| <対象となる物件> 昭和56年5月31日以前に建てられた家屋である 区分所有建物として登記された建物ではない 相続が始まる直前、亡くなった方のほかに住んでいた人がいなかった <適用を受けるためのおもな要件> 売却する時点で耐震基準を満たしている家屋である 売主が相続または遺贈によって空き家を取得している 被相続人(親)が相続開始の直前まで暮らしていた家屋である 過去に賃貸へ出したことがない 売却の期限は、相続日から3年が経過する日を含む年の12月31日まで 売却代金が1億円を超えない |
「居住用財産(空き家)に係る譲渡所得の特別控除」は「相続空き家の3000万円特別控除」とも呼ばれる制度で、相続した不動産の売却益について、所定の要件をクリアすれば最大3,000万円分が課税の対象から外れる特例です。
たとえば売却益(譲渡所得)が3,000万円以下に収まれば、譲渡所得税は0円となり、納付は不要になります。
3,000万円を上回る売却益が出たときでも、3,000万円を課税譲渡所得金額から控除して税額を出すため、税負担を軽くする効果は大きいと考えられます。
とはいえ、上の表のとおり要件は細かく決められているため、当てはまるかどうかは一つひとつ丁寧に確かめる必要があります。
加えて、取得費加算の特例とは同時に使えない点にも注意しましょう。両方の要件に当てはまる場合は、それぞれ節税額を試算したうえで有利なほうを選ぶのがおすすめです。
参照:国税庁|No.3306 被相続人の居住用財産(空き家)を売ったときの特例
小規模宅地の特例|330㎡を上限に土地の評価額を80%引き下げ
| 【小規模住宅地の特例】のあらまし |
|---|
| 被相続人から引き継いだ家や土地を売るとき、所定の要件に該当すれば、居住用宅地のうち330㎡までの部分の課税評価額を80%引き下げられる |
| おもな適用要件 |
| 相続の3年前までに、宅地を受け継いだ子が自分(あるいは配偶者・3親等以内の親族・特別な関係のある法人)の持ち家に暮らしていない 亡くなった親(被相続人)に、配偶者も同居していた親族もいない 相続税の申告期限を迎えるまで、当該の土地を持ち続けている 持ち家がなく賃貸住まいの子などが実家を引き継いだケース |
小規模宅地の特例は、被相続人の家や土地を相続人が売却する際、所定の要件に当てはまれば「土地の評価額」を引き下げられる制度です。
住まいが建っている居住用の宅地であれば、330㎡を上限として土地の評価額が80%減額される仕組みです。
1億円の土地を例にとると、評価額は2,000万円まで下がる計算になります。
もっとも、税負担を抑える効果が大きい分、要件は細かく厳格に定められています。
国税庁のサイトで要件を確かめたうえで、利用できるかどうかを見極めましょう。
参照:国税庁|No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
特例を使うかどうかで、実家を売ったあと手元に入るお金には大きな差が生まれます。
税負担を抑える手段として前向きに検討したいところですが、要件に該当するかの見極めや申告の手続きが複雑で、迷われる方も多くいらっしゃいます。
実家売却の税金対策に不安を感じている場合は、税理士などの専門家へ相談することも選択肢の一つです。
| おすすめの税理士紹介サイト | |
 税理士紹介 エージェント | 完全無料で希望に合う税理士を紹介してくれる 顔合わせに同席、交渉代行、フォローまで実施してくれる ▼ 簡単1分の入力 ▼ |
 税理士紹介 ネットワーク | 手数料一切不要の税理士紹介サービス 成約の際には成約お祝い金を贈呈してくれる ▼ 専任コンシェルジュが対応 ▼ |
 税理士 ドットコム | 完全無料の税理士紹介サービス 全国7,200名以上の税理士が登録 ▼ 7割以上が報酬引き下げ成功 ▼ |
\ 無料の査定依頼はこちらから /
実家売却に適したタイミング
売却までの手順をつかめたところで、続いては実家を手放す時期について考えていきます。
時期を見極めて売り出すと、より高値での成約や税負担の軽減といった利点を得やすくなります。
この章では、実家を売るのに向いている時期について、次の流れで紹介します。
ご自身の実家に当てはめるとどの時期が合うのか、イメージしながら読み進めてください。
相続後より親の存命中に売るほうが利点の多い理由
「親が元気なうち」と「相続が済んだあと」を比べた場合、売却時期としては存命中のほうが利点が多いと考えられます。
主な理由として、3つが挙げられます。
順番に確認していきます。
親族間の相続争いを避けやすい
親が元気なうちに売却を済ませておくと、相続をめぐる争いを未然に防ぎやすくなります。
存命中であれば、ステップ1で触れた「名義変更」という手間のかかる手続きを踏まずに済みます。
遺産分割協議の場で、誰が受け継ぐか・どう処分するかといった点で意見がぶつかる事態を避けられます。
親本人の考えを聞き、希望に沿う形で売っておけば、親の死後に実家をめぐって親族間で揉めるおそれを小さくできます。
贈与に関する特例の活用
実家を親の存命中に売ってお金に換えておくと、贈与の特例を使える道が開けます。
特例をうまく使えば、相続税の負担が重くなるという心配を和らげられます。
相続後に実家を手放して現金にすると、不動産のまま持ち続けるときより相続税がかさむことも想定されます。
一方で生前に売却しておけば、住宅取得資金贈与の特例を使えるため、最大1,000万円までの控除を受けられる可能性があります。
チェック!
【住宅取得資金贈与の特例】
父母・祖父母といった直系尊属から、住宅の新築・取得や増改築等に充てる資金の贈与を受けたとき、一定の金額まで贈与税が最大1,000万円まで非課税となる制度です。
適用期限:令和6年1月1日から令和8年12月31日までの間に受けた贈与
所得要件:贈与を受ける人の合計所得金額は2,000万円以下であること
参照:国税庁|「住宅取得資金の贈与を受けた場合の贈与税の非課税」等のあらまし
国土交通省|住宅取得等資金に係る贈与税の非課税措置
売ったお金を親の暮らしに役立てられる
存命中に実家を現金化できれば、親が施設へ入るときの費用や、入院・手術の費用に回せます。
高齢者施設には公的なもの・民間のもの、介護付きやグループホームなどさまざまな種類があり、費用もそれぞれ異なりますが、目安としては月々10万円前後が最低ライン、高いところでは30万円ほどになります。
入居時に一時金として数百万円以上を求められるケースもあり、年金と貯蓄だけでまかなうのは簡単ではありません。
長く入院したり高額な治療を受けたりする場合にも、まとまったお金がかかります。
子どもや親族が援助するにしても、自分たちの暮らしもあるため、大きな負担になりやすいでしょう。
存命中に売却しておけば、得たお金を親の老後の出費に充てられるため、安心につながります。
チェック!
【生前に売る際に気をつけたい点】
存命中に売却するときは、「親が住む場所を確保しておく」ことに注意が要ります。
生前の売却は、親が施設へ入る、子どもの家へ移り住むなどして、今後実家へ戻らないことを前提とするのが一般的です。
売ってしまうと、もし施設を出るよう求められたり、今の住まいを離れざるを得なくなったりした際に、帰る家がなくなります。
生前に手放すのであれば、万一のときに親が一時的にでも身を寄せられる場所を用意しておきましょう。
【相続後】売却時期の目安は相続から3年10ヶ月以内
親の存命中に売るのが望ましいとはいえ、事情によってはそうもいかないこともあるでしょう。
現実には、生前に売るより相続を経てから売るケースのほうがずっと多くなっています。
相続を終えてから実家を売る場合に適した時期は、次のとおりです。
順を追って解説します。
築20年に達する前
売り出す時期の目安として、築20年に達する前の売却がおすすめです。
中古住宅の価格は築年数で大きく変わり、目安となる節目が築20年だからです。
築20年を超えていなければ、比較的よい価格がつく可能性があります。
ところが1年、2年と時が過ぎ、たとえば築22年になると、一気に「古い家」とみなされ、価格が下がってしまいます。
すでに20年を過ぎているなら、30年以内をひとつの目安にしてください。
築29年と築31年とでは、受ける印象がまるで違います。
買い手はできるだけ新しい物件を選びたいと考えるので、築年数を重ねるほど売却は難しくなりがちです。
相続から3年10ヶ月以内
続いて挙げたいのが、相続から3年10ヶ月以内という時期です。
相続から数えて3年10ヶ月以内に売却を済ませれば、取得費加算の特例を使うことで、売却時に納める譲渡所得税を少なくできる場合があります。
チェック!
【相続財産を譲渡した場合の取得費加算の特例】
相続の開始日から3年10か月以内(相続税の申告期限から3年以内)に相続した財産を売った場合に、支払った相続税額の一部を取得費へ上乗せでき、譲渡所得税の負担を軽くできる特例です。
参照:国税庁|相続財産を譲渡した場合の取得費の特例
取得費(相続した家を手に入れるのにかかった費用)が増えれば譲渡所得が小さくなり、税負担の軽減につながります。
実家を売るときの節税策や特例は、【節税対策】実家売却の税負担を軽くできる3つの特例で詳しく取り上げていますので、あわせてご覧ください。
買い手が増える3月と9〜10月
1年のうちで見ると、住まいを探す人が増える「3月」と「9〜10月」が実家を売り出しやすい時期です。
買い手が多い時期に売り出せば、少ない時期と比べて、見込んだ価格で成約しやすいと考えられます。
3月は、4月の新生活スタートまでに住まいを移したい人や、転勤・子どもの進学に合わせて転居する人が増えるため、住宅が売れやすい時期といえます。
さらに、9〜10月は人事異動に伴う転勤が多く、引っ越しに合わせた不動産購入のニーズが高まることから、有利な条件で売れる可能性があります。
暑さが和らいで過ごしやすい季節になり、住宅探しに動き出す人が増えることも、1つの理由です。
このように住宅の購入ニーズには季節ごとの波があるため、実家を売るなら、需要が高まり取引が盛んになる春の3月ごろや、秋口の9月〜10月に合わせて動くのがよいでしょう。
\ 無料の査定依頼はこちら /
納得のいく実家売却に役立つ「不動産一括査定サイト」の活用
実家を手放すことを検討し始めたら、最初のステップとして「不動産一括査定サイト」を使い、何社かの査定結果を見比べておくのがよいでしょう。
不動産一括査定は、費用をかけずに、いくつもの不動産会社へまとめて手軽に査定を申し込める仕組みのことです。
物件に関する情報を入力すると、その条件に対応できる不動産会社が候補として示されます。候補の中から査定をお願いしたい会社を数社選び、依頼を出す流れです。
✓ 所有する物件の相場に近い価格をつかみやすい
✓ 何社分もの査定をまとめて手間なく依頼できる
✓ 売却の目的にかなう不動産会社と出会いやすい
早めに実家を手放したいと考えている方にとって、不動産会社へ個別に連絡を入れなくても、各社が出した査定額を並べて比べられる点は大きなメリットといえます。
さらに、ひとくちに不動産会社といっても、会社ごとに得意な物件の種類や対応エリアには違いがあります。
売却の目的や状況にぴったりの会社を自力で探し出すのは簡単なことではありません。不動産一括査定サイトを使えば、はじめから目的に合う会社だけを選んで申し込めるので、探す負担を減らせます。
ふだん不動産会社と接点のない方にとって、信頼できる会社かどうかを見極めるのは難しいものです。不動産一括査定サイトには、全国から選び抜かれた不動産会社が登録されています。
絞り込まれた会社の中から選べるので、ご自身やご家族の希望に沿う依頼先にたどり着きやすくなるでしょう。
売却後に「もっとよく考えればよかった」と悔やまないためにも、最初の一歩として無料の『不動産一括査定サイト』を活用してみてください。
要チェック!
【不動産一括査定サイトのおすすめはこちら】
ここからは、おすすめの一括査定サイトを2選に絞って紹介します。
無料で使える一括査定サイトはたくさんあるので、どこに申し込むか決めかねている方は判断材料にしてみてください。
①HOME4U不動産一括査定
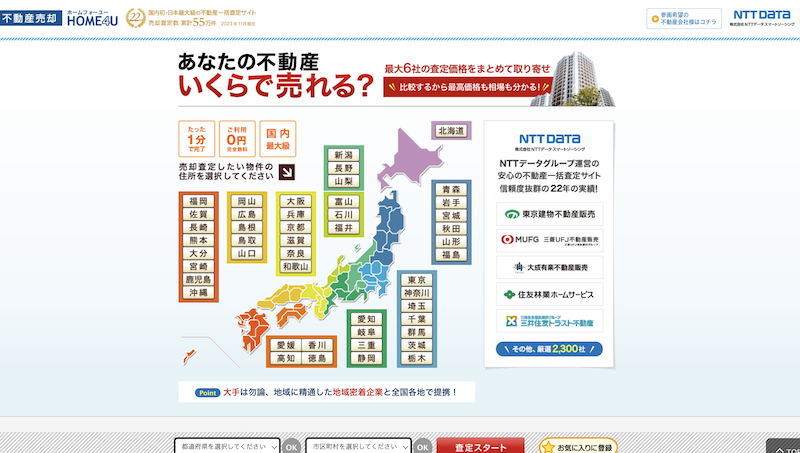
「HOME4U」を手がけているのは、NTTデータグループです。
運営元のNTTデータグループは官公庁などのデータも扱ってきた実績を持ち、その堅牢なセキュリティとシステムを土台に、国内最長となる24年の運営歴を重ねています。
長年の運営で蓄積したノウハウを生かして実績のある会社だけを選び、提携先は大手から地元に根ざした中小企業まで約2,500社にのぼります。その中から、相性のよさそうな不動産会社を絞り込んで紹介してもらえます。
\ NTTデータグループ運営の安心感 /
②すまいValue不動産一括査定
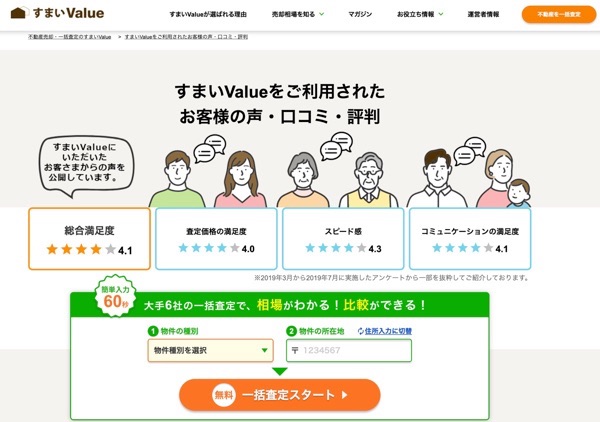
「すまいValue」を共同で運営しているのは、三井不動産リアルティ(三井のリハウス)・住友不動産ステップ・東急リバブル・野村不動産・小田急不動産・三菱地所の大手6社です。
「6社だけ」と物足りなく感じる方もいるかもしれません。しかし、この6社の実績を合わせると、日本国内における不動産売約実績の約60%に達します。
業界を代表する大手不動産会社6社へまとめて査定を申し込めるのは「すまいValue」ならではの特長で、高い信頼感と安心感が魅力です。
なお、各社の店舗が展開されていないエリアは対象外となるため、申し込む前に確認しておくと安心です。
\ 60秒の入力で大手6社へまとめて査定依頼! /
まとめ
実家を手放すときの売却方法は、「買取」と「仲介」の2つに大きく分かれます。
売却価格を重視するなら仲介が向いていますが、立地や建物の状態などから買い手がつきにくい物件であれば、買取を検討してみるのもよいでしょう。
売却代金を受け取れる反面、実家を売る際には次のような出費も発生します。
- 仲介手数料
- 印紙税
- 譲渡所得税
相続後に実家へ住んでいなかったケースで利用を検討できる特例として、次の3つが挙げられます。
- 取得費加算の特例
- 居住用財産(空き家)に係る譲渡所得の特別控除
- 小規模宅地の特例
特例を適用できるかどうかで最終的な手取り額に大きな差が出ることもあるため、上手に活用できないか一度確認してみてください。
実家の扱いに悩んでいる方にとって、本記事がわずかでも参考になれば幸いです。
| おすすめの不動産一括査定サイト3選 | |
|---|---|
 すまいValue | 業界を代表する大手の不動産会社による共同運営 3ヶ月以内での売却成約率は71.3%(※) ▼大手6社へまとめて査定を依頼▼ すまいValueで査定を申し込む |
|
すまいステップ | 早く売りたい方の期待に応える高い売却率が魅力 独自基準を満たした優良な不動産会社のみを厳選 ▼エース級の担当者に出会える▼ すまいステップで査定を申し込む |
 LIFULL HOME’S | 名前を伏せた匿名での査定にも対応 提携する不動産会社の数がNo.1 ▼地方や郊外にお住まいの方にも▼ LIFULL HOME’Sで査定を申し込む |