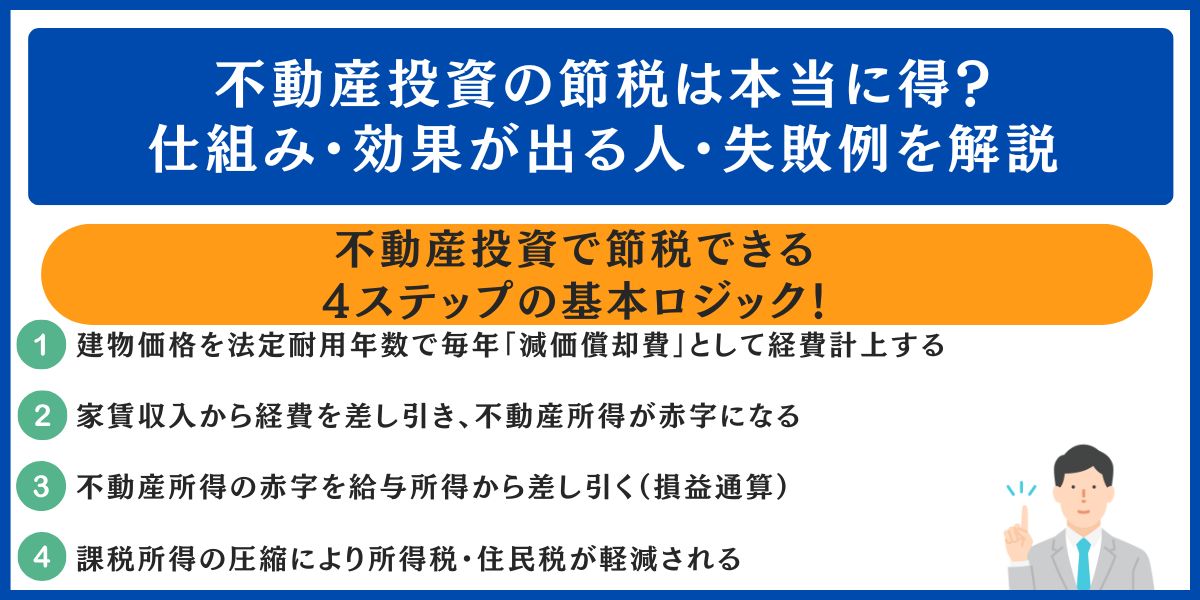
所得税の納付額が想像以上に大きく、周りから「不動産投資を始めれば税負担を抑えられる」と勧められた経験をお持ちの方も少なくないはずです。
ただ、ネット上には「節税は嘘」「ワンルームを買って損した」といった否定的な意見も多く見られ、なかなか踏み切れずにいる方もいるでしょう。
先に要点を述べると、税負担を軽くする仕組みそのものは制度上存在します。ただし、課税所得の水準や物件の種類といった条件がそろっていなければ、十分な効果は期待しにくいのが実情です。
この記事では、税負担が軽くなる理由、効果が大きくなりやすいケース、つまずかないための注意点について、賃貸不動産経営管理士の立場から順を追って解説します。
具体的には、減価償却と損益通算がどのように働くか、課税所得と物件タイプを掛け合わせた試算、デッドクロスへの備えと出口戦略の考え方、ありがちな失敗のパターン、確定申告での手続きまでを取り上げます。読み終えるころには、税負担の軽減を主な狙いとして始めるのが自分に合うかどうかを見極めやすくなるはずです。
税制は改正される場合があるため、最新の内容は国税庁の発表や税理士への相談でお確かめください。
関連するテーマとして、減価償却について詳しく取り上げた記事、損益通算のルールをまとめた記事、マンション経営で税負担が軽くなる理由を説明した記事、年収2000万円の方に向けた投資の手引きの記事も参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
不動産投資で税負担が軽くなる理由|減価償却費と損益通算による所得税・住民税の圧縮
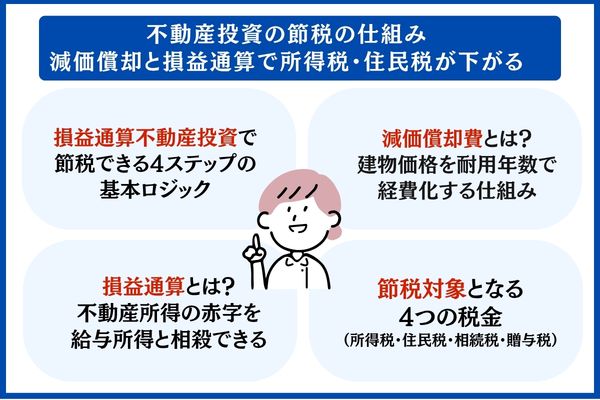
ここでは、税負担が軽くなるまでの流れを4ステップに分けて確認したうえで、減価償却や損益通算の考え方、効果が及ぶ税金の種類までを順に見ていきます。
経費計上から税負担の軽減までをたどる4ステップの流れ
家賃収入から差し引く経費に減価償却費を加えて不動産所得をマイナスにし、そのマイナス分を給与所得と通算して課税対象額を小さくする、という4ステップが基本の流れです。
実際にお金が出ていかない減価償却費によって、帳簿の上だけで赤字を生み出せることが要点です。
- 建物の取得価格を法定耐用年数に応じて割り振り、毎年の経費に「減価償却費」を計上する
- 経費の合計が家賃収入を上回り、不動産所得がマイナスになる
- マイナスとなった不動産所得を給与所得と差し引きする(損益通算)
- 課税対象となる所得が減った分、所得税・住民税の負担が軽くなる
通算の考え方は、国税庁「No.1391 不動産所得が赤字のときの他の所得との通算」(2026年10月時点)でも示されています。
もっとも、趣味目的で持つ別荘などの不動産や、土地を買うための借入金利子にあたる部分は通算の対象になりません。
減価償却費の意味と建物取得費を耐用年数に沿って費用化するルール
減価償却費は、建物の取得にかかった金額を法定耐用年数にわたって配分し、各年の経費に回せる費用で、計上する際に現金が出ていくものではありません。
償却の対象は建物部分だけで、土地は含まれない点を押さえておきましょう。
住宅用建物の法定耐用年数を構造ごとにまとめると下表のとおりで、根拠は国税庁「No.2100 減価償却のあらまし」(2026年8月時点)です。中古で取得した場合は、法定耐用年数から経過年数を引き、経過年数×0.2を足して求める簡便法で年数を算出します。
| 構造の種類 | 住宅用の法定耐用年数 |
|---|---|
| 木造 | 22年 |
| 木造モルタル | 20年 |
| 重量鉄骨 | 34年 |
| 鉄筋コンクリート(RC) | 47年 |
築22年が経った木造物件では、簡便法で計算した耐用年数が4年まで縮むため、各年に計上できる減価償却費がふくらみやすくなります。
節税を意識する投資家が築年数の古い木造物件に注目しがちなのは、こうした事情によるものです。
また、平成19年4月以後に取得した建物の償却方法は定額法に限られます。
損益通算の意味と給与所得からマイナス分を差し引く方法
損益通算は、所得税法第69条にもとづき、不動産所得で生じた赤字を給与所得と差し引きして課税所得を減らす制度です。
たとえば給与所得が900万円で不動産所得が100万円の赤字であれば、通算後の課税所得は800万円に下がり、適用される所得税率が一段階低くなるケースもあります。
一方で、損益通算が認められない主なケースは次のとおりです。
- 土地を取得するための借入金利子は通算の対象から外れる(所得税法69条4項)
- 趣味目的の別荘などを貸し付けて生じた赤字は通算できない
- 民法組合などで特定組合員等に該当する人は、不動産所得がマイナスでも他の所得と通算できない
確定申告で間違えやすい部分のため、先に挙げた国税庁のページで内容を確かめるか、税理士に相談すると安心です。
効果が及ぶ4つの税金(所得税・住民税/相続税・贈与税)
不動産投資で負担の軽減が期待できる税金は、所得税と住民税、相続税と贈与税の4つですが、税目ごとに効果を得やすい人のタイプは違います。
| 税目 | 税負担が軽くなる理由 | 効果を得やすい人 |
|---|---|---|
| 所得税 | 給与所得と不動産所得の赤字を損益通算して、課税所得を減らす | 900万円超の課税所得がある高所得層 |
| 住民税 | 課税所得に連動して、約10%の住民税も軽くなる | 所得税で節税効果を得られる人と共通 |
| 相続税 | 相続税評価額が時価を下回りやすい不動産の性質を生かし、評価額を下げる | 基礎控除額(3,000万円+法定相続人数×600万円)を上回る資産を持つ人 |
| 贈与税 | 暦年贈与などを併用しつつ、不動産の持分を贈与して評価額の低さを生かす | 子や孫へ計画的に資産を移したい資産家 |
所得税と住民税は確定申告を通じて年ごとに還付や負担減を実感しやすい一方、相続税の効果が見えるのは相続が発生する出口の段階に限られます。
評価額を大きく下げすぎると、後で取り上げる最高裁令和4年4月判決の事例のように租税回避とみなされるおそれもあるため、慎重な判断が求められます。
課税所得と物件タイプで比べる節税効果の試算
ご自身の課税所得の水準や購入を考えている物件の種類によって、節税額がどう変わるのかを3つの試算から見ていきます。
課税所得ごとに見る節税額の違い(500万・900万・1500万円)
不動産所得で100万円の赤字が出たケースでも、課税所得の水準によって戻ってくる税額は最大55万円〜最小30万円と、1.8倍以上の開きが生じます。
所得税は所得が増えるにつれて税率が段階的に上がる超過累進課税のため、課税所得の高い方ほど赤字による軽減幅も広がる仕組みです。
【試算の前提】給与所得と不動産所得の赤字100万円を損益通算したと仮定し、戻ってくる税額を算出しています。
税率には2026年8月時点の速算表を用い、住民税10%を加えて計算しています(復興特別所得税は含めていません)。
| 課税所得 | 所得税+住民税の税率 | 赤字100万円を通算した際の還付額の目安 |
|---|---|---|
| 500万円 | 30% | 約30万円 |
| 700万円 | 33% | 約33万円 |
| 900万円超 | 43% | 約43万円 |
| 1,800万円超 | 50% | 約50万円 |
| 4,000万円超 | 55% | 約55万円 |
※ 赤字100万円がすべて同じ税率の区分内に収まると仮定して計算した数値です。控除の調整やほかの所得の有無によって実際に戻る額は変わるため、具体的な金額は税理士へご相談ください。
課税所得が500万円の水準でも30万円ほどは戻りますが、確定申告にかかる手間や物件の維持費用を考えると、節税によるメリットが打ち消されることも考えられます。
節税だけを目的に不動産投資へ踏み出すなら、課税所得900万円超がひとつの目安といえるでしょう。
物件の種類で変わる減価償却の効き方(新築区分/中古区分/築古木造)
毎年計上できる減価償却費は新築区分<中古区分<築古木造の順に大きくなり、節税を重視する場合は築古木造が候補に挙がりやすい傾向です。
建物の取得価額が等しくても、耐用年数の短い物件ほど1年ごとの償却額がふくらむためです。
【試算の前提】建物の取得価額は1,500万円(土地と建物を按分したうえでの建物分のみ)とし、償却方法は定額法、中古物件の耐用年数は簡便法で求めています。
| 物件の種類 | 耐用年数 | 減価償却費(年間) | 節税額の目安(合計税率43%の場合) |
|---|---|---|---|
| 新築の区分マンション(RC造) | 47年 | 約32万円 | 約14万円/年 |
| 中古の区分マンション(RC造/築20年) | 32年 | 約47万円 | 約20万円/年 |
| 築古の木造物件(築22年経過) | 4年 | 約375万円 | 約161万円/年(4年間のみ) |
※ 建物の取得価額・耐用年数・税率を一定と仮定して算出した数値です。建物部分の按分は、契約書の記載内容や固定資産税評価額によって変わります。
築古木造なら短期間で多額の減価償却費を計上できますが、償却期間の4年が過ぎると税負担が急に重くなるデッドクロスに陥るおそれがあります。
どの物件タイプを選ぶかは、節税額の大小だけでなく、収益力や売却時の出口戦略もあわせて検討することが大切です。
年収1,000万円で区分マンション2,500万円を持つ場合の試算
相談の多いパターンとして、年収1,000万円(課税所得でおよそ700万円に相当)の方が2,500万円の区分マンションを運用する場合を計算してみます。
初年度に不動産所得が約6万円程度の赤字になると、所得税と住民税を合わせて年間2万円台が戻ってくる見込みです。
【試算の前提】中古区分(築15年を想定)の物件価格2,500万円、土地と建物の比率は土地40%・建物60%。借入額2,250万円、金利2.5%、返済期間35年の元利均等返済(当サイトのloan-calculator.pyで計算)。家賃は月10万円、管理費と修繕積立金は月1.5万円、空室率は5%を見込み、課税所得700万円(合計税率33%)としています。
| 内訳 | 月あたり | 年あたり |
|---|---|---|
| 賃料収入 | 100,000円 | 1,200,000円 |
| 空室による減収(5%想定) | △5,000円 | △60,000円 |
| 管理費+修繕積立金 | △15,000円 | △180,000円 |
| 借入利息(初年度の概算) | 約46,000円 | 約552,000円 |
| 建物部分の減価償却費(1,500万円÷32年) | 約39,000円 | 約468,000円 |
| 不動産所得の概算 | △約5,000円 | △約60,000円 |
| 損益通算で戻る税額の例(合計税率33%) | — | 約20,000円 |
※ 2026年8月時点の税制と所定の前提を置いて計算した数値です。土地と建物の按分比率、借入条件、空室の状況、修繕費の発生具合によって節税額は大きく上下します。最終的な投資判断はご自身でなさってください。
今回の例のように中古区分で得られる節税額は2万円台にとどまることも考えられ、節税は「おまけとして付いてくるメリット」と位置づけておくのが現実的です。
\ 専門家の見解は資料請求から /
課税所得の水準や候補の物件タイプに合わせて、税負担をどこまで抑えられそうか具体的に計算してみたい方は、AI不動産投資「RENOSY(リノシー)」から資料を無料で取り寄せられます。
RENOSYは、新築・中古、区分・一棟、マンション・アパート・戸建てといった多様な物件を扱っており、投資の目的に応じて選びやすい点が特長です。
利用の対象は、年収500万円以上・30〜50歳未満で、上場企業勤務・公務員・医師等にあたる方です。
※ご利用は年収500万円以上・30〜50歳未満の、上場企業勤務・公務員・医師等の方に限られます。くわしい条件はリンク先をご覧ください。
不動産投資で節税メリットを得やすい人に共通する3つの条件
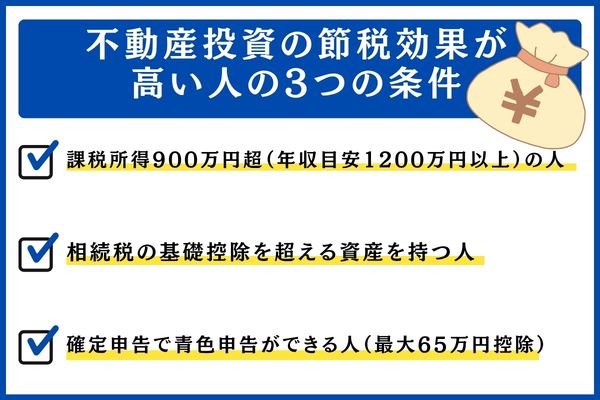
課税所得、資産規模、申告方法という3つの切り口から、節税の効果が表れやすい人の特徴をまとめます。
年収目安1200万円以上・課税所得900万円超の高所得層
目に見える節税効果を期待しやすいのは、年収1,200万円以上を目安とする、課税所得900万円超の方といえます。
所得税率が33%以上の水準に入ると、減価償却を計上している期間に適用される税率と、売却時にかかる長期譲渡所得税率20.315%との開きが大きくなります。税率の差を活かせる余地が広がることが理由です。
国税庁「No.2260 所得税の税率」(2026年8月時点)に掲載された速算表を見ると、所得税率は課税所得330万円超〜695万円以下が20%、695万円超〜900万円以下が23%、900万円超〜1,800万円以下が33%、1,800万円超が40%(4,000万円超は45%)と、所得が増えるにつれて段階的に引き上げられます。
ここに住民税10%が上乗せされるため、合計の税負担は課税所得900万円超で43%、1,800万円超で50%、4,000万円超で55%に達します。負担の重い層ほど、損益通算で所得を圧縮したときの効果も大きくなりやすいといえます。
もっとも、課税所得900万円という線引きは、一律に当てはめるべき推奨ラインではない点に留意してください。
最適な判断は、家族の状況や受けられる控除の内容によって異なります。
節税を考え始める年収1,000万円前後の方は、年収1000万円の不動産投資戦略についてまとめた記事もあわせてご覧ください。
相続税の基礎控除額を上回る財産を保有する人
相続税の面でメリットが出やすいのは、「3,000万円+600万円×法定相続人数」で求める基礎控除を上回る財産をお持ちの方です。
資産を現金のまま残すより不動産に換えておくほうが、相続税評価額を低く抑えられる場合があります。
国税庁「No.4152 相続税の計算」(2026年10月時点)にあるとおり、相続税評価額の算出では土地に路線価、建物に固定資産税評価額が基準として用いられ、時価を下回りやすい傾向があります。
賃貸に出している物件であれば、土地は「貸家建付地」、建物は「貸家」としてさらに評価を減らせるため、現金で持ち続ける場合と比べて評価額が下がる可能性があります。
もっとも、効果がはっきりするのは相続が発生したときに限られます。評価額を過度に圧縮すると税務上否認されるおそれもあるため、慎重な判断が求められます。
青色申告による確定申告が可能な人(最大65万円控除)
不動産所得について青色申告を選べる方は、最大65万円の特別控除を利用できるため、節税の効果をいっそう高めやすくなります。
国税庁「No.2072 青色申告特別控除」(2026年8月時点)をもとにすると、主な要件は以下のとおりです。
- 不動産所得または事業所得を生じる事業を、事業的規模で営んでいること(不動産では一般に5棟10室基準が目安とされます)
- 正規の簿記の原則(複式簿記)にしたがって帳簿をつけていること
- 確定申告書に貸借対照表と損益計算書を添え、申告期限までに提出すること
- 以上に加えて、e-Taxで電子申告するか、優良な電子帳簿としての要件を満たす形で電子帳簿保存を行うこと(届出書の提出が必要)
電子関係の要件を満たしていなければ控除額は55万円、複式簿記で記帳していなければ10万円となります。
区分1室のみといった、事業的規模に届かない不動産所得では、控除が10万円までにとどまる点にも注意しましょう。
給与所得の高い医師や公務員などは、節税の観点で有利な立場にあるといえます。詳しくは医師の不動産投資は成功しやすい?もご覧ください。
節税目的の不動産投資に潜む4つの落とし穴
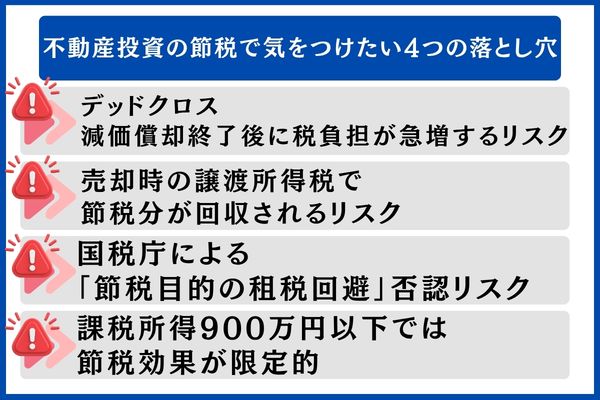
税金が減る点ばかりを重視していると、想定外のリスクによって投資そのものがうまくいかなくなるおそれがあります。ここでは、デッドクロス、売却時にかかる譲渡税、税務当局に否認された判例、所得が低い層での効果の限界という4つのポイントを順に確認します。
デッドクロス|償却期間が終わると税負担が膨らむおそれ
デッドクロスは、建物の減価償却費を計上し終えた後も、経費として認められないローン元本の返済だけが続くことで帳簿上の利益が大きくなり、手元に残る現金に見合わないほど所得税が重くなる現象を指します。
木造で築年数が古い物件ほど早い時期に起こりやすく、税金を減らす目的で購入した人ほど打撃が大きくなりがちです。
対策としては、償却期間が終わる前に手放す出口戦略を用意する、修繕や大規模修繕を計画的に行って経費を確保する、法人化して課税の仕組みを切り替える、といった方法が考えられます。
築古の木造物件を購入するなら、4〜10年程度とされる償却期間の終了時期と売り時を、取得の段階からあわせて組み立てておくことが大切です。
売却益への課税で節税メリットが目減りするおそれ
所有期間が5年以下のうちに売ると短期譲渡扱いとなり、税率は39.63%に達するため、節税で戻ってきた税金が売却益への課税で打ち消されることもあり得ます。
短期か長期かは、売った年の1月時点で何年所有していたかによって判断される点を見落とさないようにしましょう。
国税庁「No.1440 譲渡所得(土地や建物を譲渡したとき)」(2026年8月時点)によると、譲渡所得にかかる税率は以下のとおりです。
| 所有期間 | 譲渡所得税 | 住民税 | 復興特別所得税 | 税率の合計 |
|---|---|---|---|---|
| 5年以下(短期譲渡) | 30% | 9% | 0.63% | 39.63% |
| 5年超(長期譲渡) | 15% | 5% | 0.315% | 20.315% |
長期譲渡(5年超)の扱いになれば税率は約半分(39.63%→20.315%)まで下がるので、売り時は「売却する年の1月1日時点で所有期間が5年超」となるよう逆算して組み立てることをおすすめします。
国税庁から租税回避とみなされ否認されるおそれ
相続税を大幅に減らすことを狙った不動産購入は、最高裁令和4年4月19日判決に見られるとおり、租税回避とみなされて追加で課税されるケースがあります。
同判決の事案は、被相続人が亡くなる少し前に多額の借入れをして不動産を取得し、相続税評価額を引き下げたというものです。最高裁は路線価による評価を認めなかった国税庁の処分を適法と判断し、2億円超の追徴課税が確定しました。
争点となったのは財産評価基本通達6項(総則6項)の適用です。通達どおりの評価額と実際の価値の間に、合理的な理由がないまま大きな開きがある場合には、例外として不動産鑑定評価額をもとに課税できるとする規定です。
本件では、相続人自身も「相続税の負担を軽くするため」の購入だと理解していたことが重く見られました。実務では、高齢の方が亡くなる直前に多額の借入れで物件を買う、路線価による評価と実際の取引価格に大きな差がある、相続してすぐに手放す、といった場合に否認されるリスクが高くなります。
相続税対策は無理のない範囲にとどめ、評価額を大きく下げる手法を検討する場合は、税理士などの専門家に相談しつつ、合理的な事業上の目的と矛盾しない形で進めるのが望ましいでしょう。
課税所得が900万円以下なら節税の恩恵は小さめ
課税所得が900万円以下の場合、節税によって戻ってくる所得税よりも、確定申告にかかる手間や税理士への報酬、物件の運用コストのほうが大きくなることもあります。
例として、課税所得500万円帯の人が不動産所得で50万円の赤字を計上したケースでは、戻ってくる税金は約15万円です。
他方で、税理士に年5〜15万円を支払うと実質的なメリットは数万円程度、場合によってはマイナスにもなり得ます。さらに物件を買う際には、不動産取得税や登記費用、仲介手数料といった諸費用として数十万円〜100万円超が必要です。
課税所得が900万円以下で不動産投資を考えているなら、税金の軽減を目的にするのではなく、長い目で見た資産づくりや私的年金、団信による生命保険の役割を主な狙いとし、節税はあくまで「おまけ」程度に考えるのが現実的です。

節税を狙った不動産投資で陥りがちな3つの失敗例
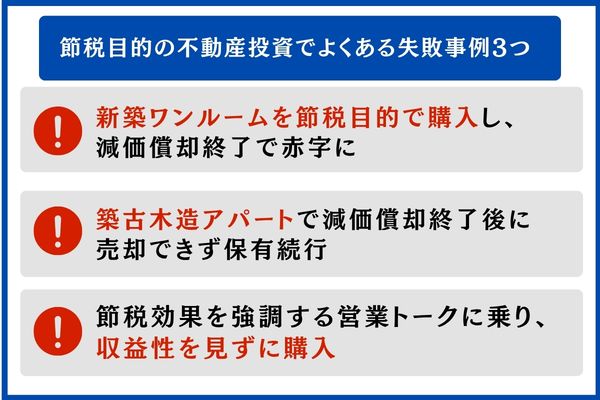
節税を主な狙いとして不動産投資を始めた方がつまずきやすいケースを、3つ取り上げます。投資の基本的な進め方から確認したい方は、不動産投資の始め方完全ガイド|失敗を回避する9ステップもあわせて参考にしてください。
節税狙いで買った新築ワンルームが償却終了後に赤字化したケース
新築ワンルームは、価格に占める建物の比率が小さいために減価償却費が伸びにくく、加えて新築プレミアムがはがれて価格も下がりやすい物件です。節税を理由に買うと、つまずきにつながりやすい代表的なケースといえます。
例として、2,500万円の物件で建物部分が1,000万円程度とすると、RC造47年で計算した年間の減価償却費は約21万円です。課税所得が900万円を超える層であっても、年間で軽くなる税額は9万円程度にとどまります。
ところが、上乗せされていた新築プレミアム(10〜20%)がはがれ落ちると、5年後には2,000万円前後でしか売れない例も珍しくありません。500万円前後の売却損が出れば、5年分の節税効果である45万円では埋め合わせられない計算になります。
「家賃保証があるから安心」「節税でお得」といった営業の言葉をうのみにすると、長い目で見て損失に終わる例が多い点は押さえておきたいところです。
減価償却を終えた築古木造アパートが売れず、保有を続けるケース
築古木造は短い期間で償却を取り切れる反面、出口の見通しを誤ると償却が終わって税負担が重くなるなか、物件を持ち続けるしかないという悪循環に入りかねません。
木造で築22年を過ぎた物件の場合、償却できる期間は4年しかないため、5年目以降に生じるデッドクロスへの備えが欠かせません。
一例として、1,500万円で取得した築古木造を4年で償却し切ったとすると、4年間で受けられる節税効果は約645万円(1,500万円×合計税率43%)にのぼります。
ただ、5年目以降は償却がなくなって不動産所得が黒字に転じ、税の負担が重くなります。そこで手放そうと考えても、築古木造は買い手がつきにくく、損を確定させる売却になるおそれがあります。
築古木造で得られる節税効果は「期間限定」のものと捉え、「償却が終わる何年前に手放すか」を買う段階から計画に入れておくことが大切です。
営業の節税アピールを信じ、収益性を確かめずに買ったケース
物件の稼ぐ力や表面利回りを確かめないまま、節税効果だけを判断材料にすると、空室が出たタイミングで手元の資金が急速に底をつくおそれがあります。
たとえば「節税で年20万円お得になります」と勧められ、表面利回りが3.5%、実質利回りが1.5%程度の都心にある区分マンションを買ったとします。入居者がいる間の収支はトントンからややプラスで推移していても、退去後に2ヶ月の空室が生じ、原状回復費20万円と募集費10万円がかかれば、手元資金が尽きる可能性があります。
収益面から丁寧に説明してくれる会社を探すなら、不動産投資会社おすすめ18選と選び方で各社の情報開示の姿勢を見比べてみてください。
物件を選ぶ際は、節税効果を除いても収支がトントン以上で回るかを確かめ、空室が出た場合の展開もあわせて試算しておくことが、つまずきを避けるうえで最も大切な点です。
確定申告と青色申告で節税メリットを引き出す要点
ここからは、青色申告の条件、経費として計上できる範囲、税理士の活用という3観点に分けて、確定申告で節税メリットを取りこぼさないための実務上の要点を整理します。
最大65万円の青色申告特別控除に必要な条件
控除額を上限の65万円まで引き上げるためには、複式簿記での記帳、貸借対照表の添付、電子要件(e-Taxでの申告または優良な電子帳簿保存による対応)という3要件をいずれもクリアすることが求められます。
| 控除の金額 | おもな条件 |
|---|---|
| 65万円 | 事業的規模であること/複式簿記による記帳/貸借対照表と損益計算書の添付/申告期限の順守/さらにe-Taxでの電子申告、または届出書を提出したうえでの優良な電子帳簿保存 |
| 55万円 | ひとつ上の行の条件から、電子要件だけを外したもの |
| 10万円 | 簡易簿記で帳簿をつけている場合 |
事業的規模に当たるかどうかは、「5棟10室基準」を目安に判断されるのが一般的です。区分マンションを1〜2室ほど持っている程度では事業的規模に該当せず、控除額が最大10万円にとどまることも考えられるため、判定に迷う場合は税理士に相談すると安心です。
経費にできる支出・できない支出の線引き
建物部分に対応するローン利息、管理費、修繕費、減価償却費などは不動産投資の経費として計上が認められる一方、ローン元本の返済分や自宅として使う部分、プライベートな出費は経費に含められません。
| 経費になるか | 代表的な費目 |
|---|---|
| 計上できる | 管理会社への委託費/修繕費(資本的支出に当たるものは除外)/原状回復のための費用/建物部分のローン利息/減価償却費/固定資産税/不動産取得税/火災保険料/税理士への報酬/物件を見に行く際の交通費 |
| 計上できない | ローン元本の返済額/土地の取得に充てた借入金の利子(損益通算の場面)/自宅として使っている部分/生活費などの私的な支出/所得税・住民税そのもの |
なかでも気をつけたいのが、土地を取得するための借入金にかかる利子の取り扱いです。利息のうち土地取得部分に対応する金額については、損益通算に用いることができません(所得税法69条4項)。
申告書を作成する際に計算ミスが起こりやすい箇所でもあるため、不安があれば税理士に確認してもらうと安心です。
税理士へ依頼するときの報酬目安と見極め方
不動産投資を得意とする税理士へ依頼した場合の報酬は、個人の不動産所得の申告であれば年5〜15万円程度がよく見られる水準です。
依頼を検討する目安としては、課税所得が900万円を超えていて節税効果が年間20万円以上期待できる場合、複数の物件を持っていて按分の計算が込み入っている場合、法人化も含めた長期的な戦略を相談したい場合、確定申告に使える時間が年間20時間未満の場合などが挙げられます。
保有物件が1室だけで節税効果も年間10万円ほどにとどまるケースでは、税理士費用を差し引くと手元にほとんどメリットが残らないため、確定申告ソフトを使って自分で申告する方法も検討に値するでしょう。
一方、保有物件が増えてきたときや、法人化・相続対策まで考えるようになったときは、税理士への依頼を強くおすすめしたい段階といえます。
収益性を優先する視点|不動産投資の良し悪しを見極める基準
本記事の締めくくりとして、節税が果たす役割をあらためて整理し、物件を見極める視点と不動産投資が持つ本来の価値をご紹介します。
節税は付随的なメリット、投資の軸は収益性と売却の出口
節税効果は減価償却が続く間に限って得られる恩恵であり、投資の成否を左右するのは、長い目で見た手残りの現金と、物件を手放すときに生じる損益です。
不動産投資は10〜30年ほどの長いスパンで取り組むもので、4〜47年の減価償却期間を過ぎると節税の効果はなくなります。以降の数十年間、成果を左右するのは収益力と出口の設計に限られます。
目先の節税メリットを優先して選んだ物件は、売却の段階で損失が出やすい傾向があり、通算すると赤字に終わる例も珍しくありません。
投資のリターンは、保有中に得られる手取りの家賃収入、売却で生じる損益、節税効果という3つの要素から成り立ちます。このうち大部分を占めるのは前の2つで、節税はおまけ程度の位置づけと考えておくとよいでしょう。
物件選びで確認したい3つの軸(立地・実質利回り・売りやすさ)
賃貸需要を左右する立地、経費を差し引いた実質利回り、売りたいときに買い手がつく流動性という3軸から物件を評価すると、節税に頼らない判断がしやすくなります。
減価償却期間を終えたあとも投資の成果を下支えし続けるのが、上記の3軸です。
| 視点 | 確認したいこと | つまずきやすい例 |
|---|---|---|
| 立地(借り手の需要) | 最寄り駅から徒歩10分以内、人口が増えている地域、大学や大企業といった需要の源泉、再開発の予定 | 最寄り駅から離れている、人口が減っている、借り手を生む施設が乏しい |
| 実質的な利回り | 管理費、修繕積立金、固定資産税、空室率5〜10%を表面利回りから控除して算出した値 | 表面利回りは3〜4%でも、実質では1%台にとどまる |
| 流動性(売りやすさ) | 買い手が3ヶ月以内に見つかりやすい物件種別か、周辺で売買の実績が多いか | 取引の少ない地域に建つ一棟物件、形が特殊な区分マンション |
上記の3軸がそろっていれば、節税メリットを抜きにしても投資として成り立ちます。
反対に、節税面の魅力が大きくても3軸が弱い物件は、長く持つほど損失が膨らむおそれがあるため、見送るのが無難です。
節税にとどまらない不動産投資の利点(資産づくり・老後収入・保障機能)
長期での資産づくり、自分で用意する年金、団信による保障という点にこそ不動産投資の本来の価値があり、節税はあくまで付随する効果ととらえるのが自然です。
| 本来の価値 | 概要 |
|---|---|
| 資産づくり | ローンを返し終えれば借入のない物件と家賃収入が残り、25〜35年かけて数千万円規模の純資産を築くことが見込める |
| 自分年金 | ローン完済後の家賃収入が老後も入り続け、月々10〜20万円程度を年金の代わりとなる収入として期待できる |
| 団信による保障 | 投資用ローンに付く団体信用生命保険によって、契約者が亡くなった際にローン残高が完済され、生命保険と同じような役割を果たす |
なかでも団信による保障は、生命保険料として毎年数十万円を払い続けるより理にかなった選択となる場合があります。
たとえばローン残債が2,500万円ある物件を持っていれば、契約者が亡くなったときに2,500万円の死亡保障を備えているのと同程度と考えられることになります。
\ 不動産投資で2本目の収入の柱がつくれる! /
不動産投資における節税のしくみを一から丁寧に理解したい方には、無料で参加できる不動産投資セミナーから始める方法がおすすめです。
「不動産投資スクール」のセミナーはWebでも視聴でき、節税から物件の選び方、出口戦略に至るまでを順序立てて学べる内容です。
営業の色合いが比較的薄く、これから始める方が基礎知識を身につける場として向いています。
※参加無料のWebセミナーです。くわしい内容はリンク先にてお確かめください。
不動産投資の節税にまつわるよくある質問(FAQ)
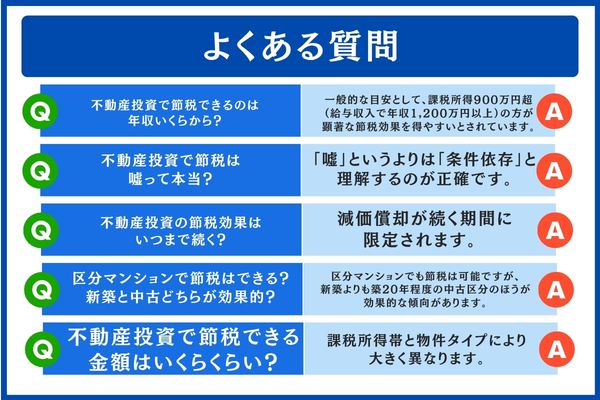
- 年収がどのくらいあれば不動産投資の節税メリットが出やすい?
-
よく目安として挙げられるのは課税所得900万円超(給与収入でいえば年収1,200万円以上)の層で、この水準から節税の効き目が大きくなりやすいといわれます。
理由は、所得税率が33%以上に上がると、減価償却を計上している間に適用される税率と、将来売却する際にかかる長期譲渡所得税率20.315%との開きが大きくなるからです。もっとも、課税所得は扶養家族の有無や控除の内容によって上下するため、どの選択が合うかは人によって変わります。 - 「不動産投資の節税はウソ」という話は本当?
-
まったくの作り話というより、「一定の条件がそろったときに成り立つもの」と捉えるほうが実態に近いといえます。
仕組みとしては所得税法のルールに沿ったものですが、効果が期待できるのは、課税所得900万円超の方が自身に合った物件タイプを選んだケースにほぼ限られます。反対に、課税所得が900万円以下の方や、収益の上がりにくい新築ワンルームを買ったケースでは、税の軽減分を運用にかかる費用や売却時の損失が上回ってしまうおそれがあります。 - 節税メリットが続く期間はどのくらい?
-
効果が見込めるのは、減価償却を計上できる期間のあいだに限られます。
期間の目安は、新築RC造区分で47年、築20年の中古区分で32年、築22年経過の築古木造で4年です。償却が終わると不動産所得はプラスに転じやすく、ローン元本の返済額とのずれによって税負担が重くなる「デッドクロス」に陥るかもしれません。償却期間が終わる前を見据えて売却の時期をあらかじめ設計しておくことや、修繕のタイミングを計画して費用を計上し、経費を確保しておくことが求められます。 - 区分マンションでも節税効果はある?新築と中古ではどちらが有利?
-
区分マンションでも節税につながる余地はありますが、傾向としては新築より中古区分、とくに築20年程度の物件のほうが効果を得やすいとされます。
中古区分は土地と建物の比率のうち建物の占める割合が高くなりやすいうえ、簡便法で耐用年数が短くなる分、毎年の減価償却費が膨らむためです。また、新築プレミアムがはがれ落ちるリスクも中古は小さめです。収益性や売却時のリスクまで含めて、総合的に見極めることが大切です。 - 税負担が軽くなる金額の目安はどれくらい?
-
どの程度軽くなるかは、課税所得の水準や物件の種類によって大きく変わります。
一般的な目安として、課税所得900万円超の方が不動産所得で100万円の赤字を計上できたときは、所得税・住民税をあわせて年間約43万円が還付されるといわれます。減価償却費の大きい築古木造であれば、4年間の合計で150〜200万円程度の効果を見込めるケースもあります。一方、課税所得500万円帯の方の場合、赤字が同じ100万円でも還付は約30万円ほどにとどまります。確定申告にかかる手間や税理士への報酬を差し引くと、実質的なメリットは大きくないと考えられます。
まとめ|節税目的の不動産投資は条件しだい、判断の軸は収益性
所得税法にもとづく制度である以上、不動産投資による節税そのものは成り立ちます。ただし大きな効果を見込めるのは、課税所得が900万円超の方が物件タイプを適切に選び、売却などの出口戦略まで描けているケースにほぼ限られます。
【この記事で押さえた5つの要点】
- 節税が生まれる流れ: 減価償却費を経費に計上→不動産所得が赤字に→給与所得と損益通算→課税所得が圧縮、という4ステップ
- 効果を得やすい条件: 課税所得が900万円超/資産規模が相続税の基礎控除を上回る/青色申告65万円控除の要件を満たしている
- 試算の目安: 不動産所得の赤字が100万円の場合、還付額は課税所得900万円超で約43万円、課税所得500万円で約30万円ほど
- 注意したいリスク: デッドクロスの発生、短期譲渡の税率39.63%、最高裁令和4年4月19日判決で示された相続税圧縮の否認、課税所得900万円以下では効果が小さい点
- 軸足は収益性に: 物件は立地・実質利回り・流動性の3軸から見極め、節税はあくまで副次的なメリットとして扱う
節税効果が投資を決める材料になり得るのは、収益性に優れた物件を確保できたあとに得られる「おまけのメリット」としてだと考えられます。
販売担当者が節税メリットを前面に押し出してきても、最初に物件自体の収益力・立地・流動性を見極めることを意識しましょう。不動産投資は損失が生じる可能性もある取引です。
最終的な投資の判断はご自身で行っていただき、税制や法制度の最新の取り扱いについては国税庁や税理士などの専門家へ確認されることをおすすめします。
なお、記事中の内容は2026年8月時点で施行されている税制を前提に記載しています。