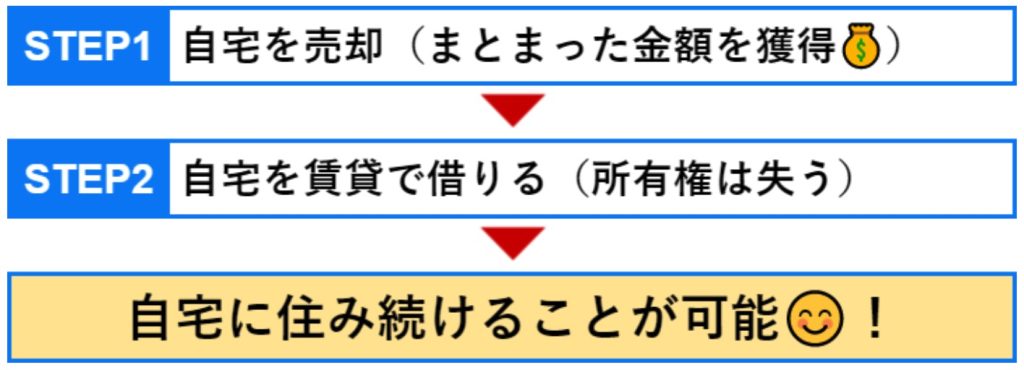
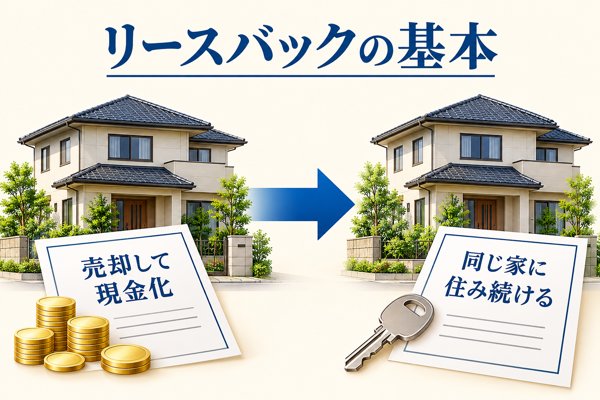
リースバックは、持ち家を売って現金化したあとも、買主へ賃料を払うことで同じ家に暮らし続けられる仕組みです。
住まいを離れずに大きなお金を手にできる点が魅力ですが、売れる金額が市場の水準を下回りやすい、毎月の賃料が周辺より高めに設定されやすいといった、見逃せない注意点もあります。
本記事では、リースバックがどのように成り立っているのかをはじめ、利点と弱点、依頼先の見極め方、契約で気をつけたいポイントまでを順に取り上げます。
また、リースバックを取り扱う会社の中には、契約の手続きにとどまらず、弁護士や税理士といった専門家と連携しながら、不動産を活用したお金のやりくりについて相談を受け付けているところもあります。
下記では当サイトが絞り込んだリースバック会社3社を紹介しています。利用を考えている方は、まずは気軽に問い合わせてみてはいかがでしょうか。
| おすすめのリースバックサイト3選(無料) | |
 REAL ESTATE | 【他社で断られた案件も積極的に買取】 どこよりも高額買取を実施中 最短5日のスピード決済 必要に応じて弁護士や税理士など専門家も交えて総合的にサポート |
 笑吉不動産 | 【地域密着】 新宿区・中野区・板橋区・豊島区・杉並区・練馬区・西東京市・東久留米市・清瀬市・小平市・東村山市の物件は100%買取金額を提示 リースバックが使えなくても弁護士・税理士と連携して総合的にサポート |
 セゾンのリースバック | 【特典豊富】 最短即日お見積もり マンさまざまな費用を0円で対応(調査費用・事務手数料・礼金・家財保険費用・賃貸借契約の再契約手数料) 無料で選べる4つの特典がある(セコム・ハウスクリーニング・ALSOK・ホームネット) セゾンのリースバックにリースバックの相談をする |
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
リースバックの基本をやさしく解説
最初に、リースバックを理解するうえで土台となる考え方を整理しておきましょう。
リースバック=自宅を売ったあとも賃貸として暮らせる仕組み
リースバックは、自宅を売却したあとに毎月の家賃を払うことで、同じ家にそのまま暮らせるサービスを指します。
別名として「セール・アンド・リースバック」という呼び方も使われています。
仕組み自体は、一度わかってしまえばシンプルです。自宅を売却したうえで、売った家をあらためて借りて暮らす、という流れを組み合わせています。
不動産売却と賃貸借契約を同時に結ぶ取引とイメージすると、つかみやすいかもしれません。
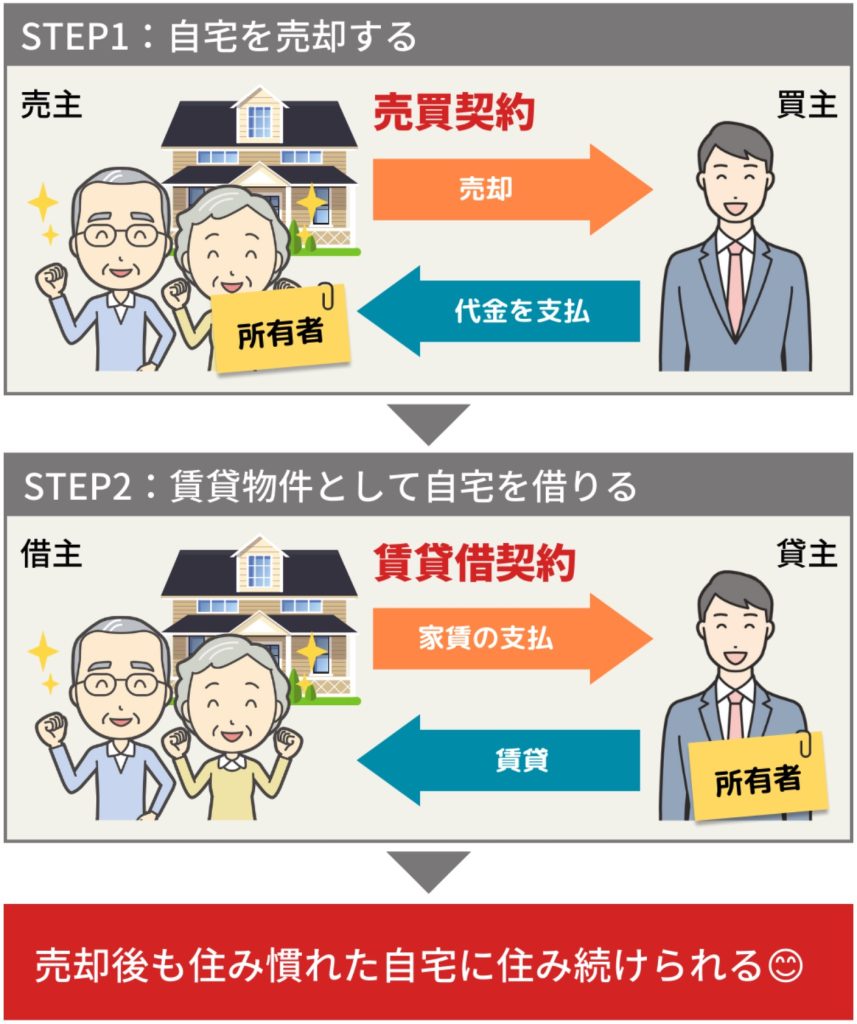
家の所有権は買い手であるリースバック会社へ移りますが、家賃を払い続ける限り引き続き住める、という形になっています。
住宅ローンの完済や資金づくりで選ばれやすい方法
1-1で触れたように、売却と賃貸借を一体にしたサービスがリースバックです。
実際に利用しているのは、どのような事情を抱えた方なのでしょうか。
詳しくは「3. リースバックの5つのデメリット」で取り上げますが、リースバックで売る場合は一般的な不動産売却に比べて、売却価格が下がりやすい傾向がみられます。
そうした条件を受け入れてでも利用されるのは、「まとまった資金を一度に手にしたい」+「今の家で暮らし続けたい」という希望を両立させたい場合です。
具体的には、次のような事情からリースバックの利用を考える方がいます。
【リースバックがよく使われる場面】
- 住宅ローンの返済が重くなってきたので、ここで一度まとまった資金を手元に用意したい
- 事業に回す資金をまとめて確保したいけれど、自宅からは引っ越したくない
- 借入金の返済にあてたい(差し押さえを受けると今の家に住めなくなるため)
- 医療費が高額になり、自宅を失わずに一時的な資金を用意したい
【ほかに考えられるケース】
- 年齢を重ねてきたので、体が元気なうちに家を現金に換えておきたい
- 家を売却したことを周囲に知られないまま現金化したい
- 不動産の市況が好調なタイミングで自宅を売っておきたい
- 不動産のままでは自分が亡くなった後の相続で分けにくいため、現金にしておきたい
- 離婚に伴い、名義人ではない側が引き続き住みたい(住宅ローンを引き継ぐのが難しいため)
なお、後ほど詳しく説明するとおり、リースバックには「売却価格が相場より下がりやすい」といったリスクやデメリットも伴うため、慎重に検討することが大切です。
リースバックは、「金額面で多少不利になっても早めに現金化したい」方や、「資金は必要だが今の家も離れたくない事情がある」方など、状況が限られる方に向いている選択肢と考えられます。
やばいと噂されるリースバックの5つのデメリット
続いて、リースバックを利用する際の不利な点を確認していきます。
「リースバックは危ないらしい」
「リースバックを選んで失敗した」
ネット上ではこうした声も見かけますが、あらかじめ弱点を把握したうえで検討すれば、過度に心配する必要はないと考えられます。
デメリットをさらに掘り下げた内容は、リースバックで注意したい7つのデメリットの記事で紹介しています。
仲介での売却に比べて低めになりがちな売却額
目安として、リースバックで売る場合の価格は仲介で売り出したときの6割〜8割程度とされています。
仮に仲介なら3,000万円の値がつく住宅であれば、リースバックでは1,800万円〜2,400万円前後になると想定できます。
価格が下がりやすいのは、買い手である投資家やリースバック会社が、利回りを重く見ているためです。
買い手側は物件の購入費用を、毎月受け取る賃料で時間をかけて取り戻す仕組みのため、なるべく安く買いたいと考えやすいのです。
ちなみに、買取額が高めになったときは、その分だけ月々の家賃も上がりやすいことを覚えておきましょう。
周辺相場を上回りやすい家賃設定
リースバックの売却後に払い続ける賃料は、周辺の水準より割高に設定されがちです。
背景にあるのは3-1と同じく、物件を買った側が利回りを優先して家賃を決めるという事情です。
買い手がより大きな収益を求めるケースでは、周辺エリアの家賃水準を上回る金額になるおそれもあります。
近隣の賃料を確認したうえで、無理のない金額か、この先ずっと払っていけるかを、事前に入念に試算しておくことをおすすめします。
定期借家契約における再契約拒否の可能性(ずっと住めるとは限らない)
リースバックで結ぶ賃貸借契約は「普通借家契約」と「定期借家契約」の2種類に分かれ、後者を選んだ場合には期間満了時に再契約に応じてもらえないリスクが生じます。
【普通借家契約・定期借家契約の比較】
| 普通借家契約 | 原則として長く住み続けることができる賃貸契約 |
| 定期借家契約 | 居住できる期間があらかじめ定められた賃貸契約(再契約が認められないこともある) |
リースバックで用いられる定期借家契約は、2〜3年の期間を定め、再契約を想定しない内容であることが多いです。
言い換えると、2年または3年の期間が終わった時点で、家を出ることになります。
長期間の居住を望むなら、期間を長めに設定した定期借家契約、再契約が可能な形の契約、あるいは普通借家契約のいずれかを選ぶことが大切です。
所有権の移転によるリフォームなどの制約
リースバックで家を売却した時点で、所有権は買主である投資家やリースバック会社へ移転します。立場としては、賃貸住宅に入居している借り手と同じになります。
このため、リノベーションやリフォームといった工事を行う際は、所有者から許可を得ることが求められます。
持ち家だった頃と同じ感覚で自由に手を加えられるわけではない点に気をつけてください。
売却額が住宅ローン残債に届かないときの利用制限
住宅ローンを返している途中でリースバックを検討するなら、売却額が残債に届かないケースでは原則として利用できない点に注意が必要です。
ローンが残っている状態でのリースバックは、売った代金で完済できることが前提になると理解しておきましょう。
完済の見込みが立たないときは、任意売却をはじめとする他の手段を検討することになります。
リースバックで得られる5つの利点
ここからは、リースバックを利用することで得られる利点を順に取り上げ、仕組みへの理解をもう一歩深めていきます。
反対に注意しておきたい点は「3. リースバックの5つのデメリット」で詳しく紹介していますので、利点とあわせて目を通しておくと安心です。
自宅を手放して資金を得ながら同じ家で暮らせる
リースバックがもっとも評価されている点は、不動産を手放して一定額の資金を受け取りつつ、慣れ親しんだ住まいでの生活を続けられることです。
一般的な売却の場合、家の持ち主が買主に移ることになるため、住まいを明け渡して転居する必要が出てきます。
一方でリースバックを選べば、所有者ではなくなるものの、借主という立場でその家に暮らし続けられます。
このように、「家は売却したいが、今の住まいからは離れたくない」と考える方に適した仕組みといえるでしょう。
固定資産税をはじめとする維持コストの負担解消
リースバックの契約を結んだあとは、所有者として負担していた固定資産税・都市計画税や、火災保険・地震保険の保険料を支払う必要がなくなります。
新たに所有者となったリースバック会社が、住み続ける契約者の代わりにこれらを負担する形になるからです。
マンションであれば、管理費や修繕積立金を毎月納める必要もなくなります。
転居にともなう手間や出費の不要
売却したあとも同じ住まいで暮らせるリースバックでは、転居のための各種手続きがそもそも発生しません。
次に住む賃貸住宅を探す作業も、転出・入居にかかわる手続きも、荷物をまとめる作業も必要ありません。
新しい部屋を借りる際に求められる保証人を用意する必要もありません。
転居に関わるコストがまったく発生しない点も、見逃せない利点のひとつです。
家を売った事実が近所に知られにくい点
リースバックで自宅を手放した場合でも、売却の事実が周りの人に伝わりにくいという利点があります。
買い手があらかじめ決まっている取引(リースバック会社など)となるため、不動産ポータルサイトなどに物件の情報が掲載されるおそれはありません。
加えて、売却後も変わらず同じ家で生活を続けるため、近所の方に家を売ったと気づかれる心配もありません。
将来の買い戻しに対応した契約の存在
契約の条件次第ではありますが、リースバックのなかには買い戻し特約・買い戻し制度を備えた商品も用意されています。
こうした仕組みを活用すると、いったん手放した不動産を後から改めて買い取り、再び所有者に戻ることもできます。
たとえば、急ぎで一定の資金が必要になった時期にリースバックで資金を確保し、家計にゆとりが戻った段階で買い戻すといった使い方も考えられます。
なお、買い戻しが可能な期間や条件は契約ごとに定められているケースが多いため、事前によく確認しておきましょう。
リースバック以外の資金調達手段との比較
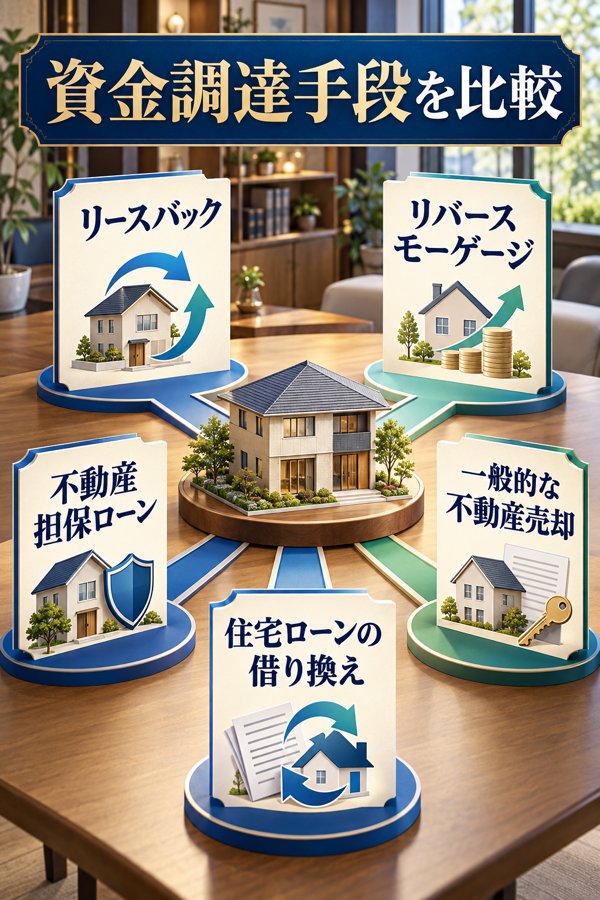
リースバックには利点と欠点の両面があり、契約の中身次第では大きなリスクを抱える場合もあることを、ここまでで見てきました。
契約に踏み切る前に、ほかの手段と比べてリースバックが本当に自分に合っているかを見極めておくと安心です。
たとえば次に当てはまる方は、リースバックとは別の方法を選んだほうが合っている場合が多いと考えられます。
- 年齢が若く、同じ物件に長期間住むつもりの人(相場を上回る家賃を払い続けることで、結果的に損をするおそれがあるため)
- 自宅を自分の資産として持ち続けたい人(売却により所有権が買主のものになるため)
- 住まいを思いどおりに使いたい人(リフォームなどのたびに貸主の了承を得る必要があるため)
- できるだけ高値で不動産を手放したい人(売却価格が高いほど家賃も上がる仕組みのため)
代わりとなる手段には、リバースモーゲージ、不動産担保ローン、住宅ローンの借り換え、一般的な不動産売却などが挙げられます。
どの方法にも長所と短所があり、置かれた状況によって適した選択は変わってきます。
そのうえで、リースバックだけに目を向けず、別の方法も把握して比べてみることが重要です。
リバースモーゲージ:住まいを担保に金融機関からお金を借りる方法
リバースモーゲージは、住んでいる家を担保として、金融機関からお金を借りられる制度を指します。
融資額の目安は自宅の資産価値によって決まり、上限額の範囲内であれば繰り返し借り入れができます。
契約者が亡くなった時点で担保の不動産を売り、そのお金でまとめて返済することを前提にした仕組みとなっています。
| メリット | デメリット |
|---|---|
| 自宅の名義を自分のまま残せる(リースバックでは所有権が移るため) 利息だけを支払えばよく元本の返済が不要なため、月々の負担を抑えられる 上限額に届くまでは、何回でも借り入れが可能 | 借りたお金の使いみちが、生活資金やリフォームなどに限られる 年齢・収入に関する条件が厳しく、利用できない場合もある |
リバースモーゲージと比べた場合のリースバックの利点は、借り入れをせずに資金を用意できること、利用条件が比較的ゆるやかなこと、所有者でなくなるため固定資産税などの負担が消えることです。
まとまった資金を一度に手にしたい方や、借金を避けたい方には、リースバックが合っていると考えられます。
反対に、名義を自分のまま残したい方、リフォームを予定している方、一度にではなく分けて資金を受け取りたい方には、リバースモーゲージが合っているでしょう。
不動産担保ローン:所有する不動産を担保に借り入れる方法
不動産担保ローンは、手持ちの不動産を担保として差し入れ、金融機関から資金を借りる方法です。
| メリット | デメリット |
|---|---|
| リバースモーゲージと異なり、借りたお金の使いみちが限定されず、幅広い用途にあてられる | 一般的なローンと同じく元本と利息を毎月返していくため、月々の負担は小さくない |
不動産担保ローンと比べても、リースバックには借金を背負わずに資金を得られること、利用条件がゆるめであること、所有権を手放した後は固定資産税などを払わずに済むことという利点があります。
借り入れを避けたい方や、所有権を失ってもかまわない方には、リースバックが適しているといえます。
これに対して、名義を変えずにおきたい方やリフォームを考えている方には、不動産担保ローンが適しているでしょう。
一般的な不動産売却:リースバックより高値を期待しやすい方法
いまの住まいに住み続けることへの思い入れが強くないなら、通常の売却で自宅を手放す方法も考えられます。
一般的な売却には、リースバックと比べて高い価格で手放しやすいという利点があります。
さらに、住むエリアにこだわらなければ、住居費を低く抑えることも期待できます。
一方で、売却後は所有権が買主へ移るため、新しい住まいを別に見つける必要が出てきます。
売った後も同じ家で暮らし続けたい方には、一般的な売却よりもリースバックのほうが合うと考えられます。
反対に、住まいへのこだわりが薄く、少しでも高値で売りたい方には、一般的な不動産売却のほうが合っているといえるでしょう。
住宅ローンの借り換え:金利の低いローンに移して返済負担を軽くする方法
毎月のローン返済が重いと感じているなら、借り換えという手段も候補になります。
金利の低いローンへ乗り換えれば、月々の支払いや総返済額を抑えられる可能性があります。
「住宅ローン借り換えシミュレーション」と検索すると借り換えによる効果を手軽に計算できますので、一度試してみるとよいでしょう。
借り換えには諸費用が発生するものの、得られる効果のほうが上回るようであれば、有力な選択肢のひとつとして考えてみてください。
リースバックの活用に適したケース
住み慣れた自宅での暮らしを続けながら、一定額の資金を手元に用意したい方にとって検討する価値があるのがリースバックです。
一方で、売却額が市場価格を下回りやすいことや、売却後に支払う家賃が割高に設定されやすいことを踏まえると、利用に適した方はある程度限られると考えられます。
具体的には、次のような状況で活用を検討しやすいでしょう。
急いで大きな資金を用意したいケース
自宅をリースバックで売れば、一度にある程度大きな金額を受け取れます。
急な出費に迫られたとき、お金を工面する手段のひとつとして役立つ方法といえます。
想定される場面としては、「借入金を返済できないと差し押さえを受けるおそれがある」「病気にかかり医療費が高額になった」「事業の運転資金をすぐに用意したい」などが挙げられます。
とはいえ、売却額が抑えられやすく家賃も高めに設定されやすいのがリースバックの特徴です。ほかの資金の集め方とも比べながら判断することをおすすめします。
ローン返済や固定資産税の重さを軽くしたいケース
毎月のローン返済や固定資産税の支払いを重く感じている方の場合、日々の出費を軽くする手段としてリースバックが役立つこともあります。
ただし引き換えに、売却価格が市場の相場を大きく下回りやすい点は押さえておきましょう。
たとえば、現役時代の高い収入を前提に高額なローンを組んでいた方が、定年退職して年金生活に入ったとたん、返済に苦しむようになるケースが見られます。
さらに、固定資産税や建物の修繕費といった出費も家計を圧迫します。
こうした状況では、自宅を売って賃貸住宅へ移る方法も考えられますが、長年なじんできた暮らしの環境を手放したくない方にはリースバックが有効な選択肢となります。
売却価格をあえて低めに設定すれば、今のローン返済額を下回る家賃で、引き続き同じ住まいで暮らせることもあります。
加えて、固定資産税・都市計画税・火災保険料を支払う必要がなくなり、所有にともなう維持費が発生しない点もメリットといえます。
相続に備えて財産を整理しておきたいケース
亡くなった後に家族の間で遺産をめぐる争いが起こるのを避けたい方にとっても、リースバックは検討の余地があります。
遺産の中に不動産がある場合、どのように分けるのか、だれが引き継ぐのかをめぐってトラブルになりやすい傾向があります。
また、現金の遺産が少ないと、不動産を受け継いでも相続税を納めるだけのお金が足りないという事態も少なくありません。
このような状況が予想されるなら、自宅に住んだまま不動産をお金に換えられるリースバックを使う方法も考えられます。
繰り返しになりますが、一般的な売却に比べて売却額が低くなりやすいといった短所もあるため、慎重に判断しましょう。
リースバックが不向きなケース
自宅を売ったあとも同じ家で暮らせる点は魅力ですが、どなたの状況にも合う仕組みとは言い切れません。
契約を結んでから「想像していた内容と違った」と感じる方も少なくないようです。
以下では、リースバックを選ぶ前に気をつけておきたい具体的な状況を紹介します。
長く住みたいのに契約が定期借家となる場合
現在の住まいで長く暮らしていきたいとお考えの方は、リースバックの契約形態を事前によく確かめておくことが大切です。
最初に、リースバックで主に用いられる2つの賃貸借契約がどう違うのかを、表で整理します。
| 定期借家契約 | 普通借家契約 | |
| 仕組み | 期間満了とともに原則として契約が終わる | 期間が満了しても更新されることが多い |
| 更新できるか | 原則不可(続けるには再契約を結ぶ) | 原則として可能 |
| 期間の目安 | 2年、5年など | 2年など |
リースバックで多く採用されているのは定期借家契約のほうで、期間が満了したあとに改めて再契約を結ばない限り、その家で暮らし続けることはできなくなります。
再契約を申し出たとしても、受け入れられるかどうかは貸主(買主)の判断次第であり、相手の事情によっては断られる例も少なくありません。
このため、同じ家に長く住みたい方にとって、定期借家契約によるリースバックは大きなリスクを抱える選択になりかねません。
住まいを長期にわたって安定させたい場合は、売却せずに持ち続ける道や、普通借家契約で結べる事業者を探す道も含めて、じっくり比較検討することをおすすめします。
※参照:国土交通省「定期建物賃貸借」
まとまった資金をそれほど必要としていない場合
「老後がなんとなく心配」「手元に現金を置いておくほうが安心な気がする」といった漠然とした動機だけでリースバックを決めるのは、避けたほうがよいでしょう。
一見すると使い勝手のよい仕組みに思えても、次のような負担が発生し、トータルでは損をするおそれがあるからです。
- 相場と比べて売却価格が1〜2割ほど低くなる
- 周辺相場を上回る家賃になりやすい
- 手数料や事務手続きの費用が別にかかる
- 契約期間の満了で退去を求められることもある
こうした負担は契約の段階では気づきにくく、後になって「思っていた以上の出費だった」と悔やむ方もいます。
※参照:国土交通省「住宅のリースバックに関するガイドブック」
資金面にある程度のゆとりがある方は、リバースモーゲージのほか、住宅ローンを借り換える方法などとも比較してみるとよいでしょう。
判断に迷うときは、リースバックの事情に通じた専門家へ相談すると、落ち着いて検討を進めやすくなります。
リースバックの利用で負担する諸費用と税金
リースバックを進める過程では、いくつもの費用が発生します。
思いがけない支出に戸惑わないよう、費用ごとの中身をつかんだうえで、余裕をもって準備を整えておくと安心です。
ここからは、利用にともなって生じる費用と税金を順に取り上げます。
順番に確認していきます。
契約の段階で発生する手数料などの経費
リースバックは「自宅の売却」と「賃貸の契約」の2つを同時に結ぶ仕組みのため、初期費用もそれぞれの契約で生じます。
どんな費用がいくらかかるのかを前もって押さえておけば、資金の段取りを組みやすく、手続きも滞りなく進めやすくなります。
主な諸経費の例は次のとおりです。
| 仲介手数料 | 売買価格の3%+6万円(上限)+消費税 ※依頼先によって異なる |
| 登記費用 | 約2万円~ |
| 印紙税 | 約1万円~ ※売却額で変動 |
| 事務手数料 | 数万円~ ※依頼先によって異なる |
契約で生じる費用をよく把握しないまま手続きに進むと、最初に描いた資金計画が狂い、後から慌てるおそれがあります。
中でも登記費用や仲介手数料は高額になりやすいため、項目ごとに細かく確かめておきたいところです。
契約前の段階で、何の費用をいつ支払うのかを丁寧に伝えてくれる会社を選ぶことも重要です。
自宅を売るときの譲渡所得税|特例を使うための要件に注意
リースバックは自宅を手放す取引にあたるため、状況によっては「譲渡所得税」が課される場合があります。
譲渡所得は、売れた金額から取得時の価格や売却にかかった経費を引いて残った利益を指し、その利益が課税の対象になる仕組みです。
自宅を売却したケースでは「3,000万円の特別控除」を受けられる可能性があり、適用されれば一定額までの利益を課税対象から外せる場合があります。
もっとも、特例を使うにはいくつかの要件をクリアしていることが前提となります。
代表的なものに、「売主本人がその家で実際に暮らしていたか」「以前に同じ特例を受けていないか」といった要件があります。
要件をひとつでも欠くと控除の対象外となり、想定していなかった税負担が生じるおそれがあります。
リースバックで自宅を売る前に、不動産の専門家や税理士へ相談し、特別控除を受けられるかどうかを早い段階で確かめておくと安心です。
賃貸借で生じる入居時の費用と家賃の負担
リースバックは売却したあとも同じ家で暮らすことを前提とするため、通常は買主と賃貸借契約を交わします。
入居にあたっては、次のような初期費用と毎月の家賃がかかります。
| 敷金 | 家賃の1~2ヶ月分 |
| 礼金 | 家賃の約1ヶ月分 |
| 保証料 | 家賃の約1ヶ月分 |
| 火災保険料 | 年間1~5万円程度 |
| 事務手数料 | 家賃の約1ヶ月分 ※依頼先によって異なる |
こうした初期費用は売却代金から精算されるのが一般的とされますが、契約の内容次第では手元の資金から支払うケースもあります。
加えて、家賃の水準は売却価格を基準に、年間で6~13%程度とするのが目安といわれています。
たとえば1,000万円で売却した場合、家賃は年間60万~130万円、月々にすると5万~10.8万円程度が目安です。
初期費用と家賃がどの程度かかるかを十分に見込んだうえで、無理のない予算を組んでおくことが大切です。
リースバック契約を結ぶ際に気をつけたいポイント
記事の締めくくりとして、リースバックを契約するときに意識しておきたい点をまとめます。
書面の中身を十分に確かめないまま進めてしまうと、4章で紹介したトラブルの当事者になるおそれがあります。署名の前に、一つひとつの条項へ目を通しておくことをおすすめします。
契約前に把握しておきたい売却価格と家賃の相場
リースバックでよく耳にするトラブルとしては、「相場を大きく下回る金額で自宅を手放すことになった」「住み続けるために払う賃料が周辺の水準より大幅に高い」といった声が挙げられます。
こうした事態を防ぐには、自宅がいくらで売れそうか、近隣の賃料がどの程度かを、業者任せにせずご自身でも把握しておくことが大切です。
リースバックを利用したときの買取額は、市場で売る場合の6割~8割程度がひとつの目安とされています。
たとえば通常の売却で3,000万円が見込める住まいであれば、リースバックでの提示額は1,800万円~2,400万円程度になると考えておくと安心です。
相場感がつかめないときは、「LIFULL HOME’S」のような一括査定サイトを使って調べる方法もあります。
加えて、リースバックで支払う年間の賃料は、売却した金額の8~12%程度がおおよその水準とされています。
仮に2,000万円で売却したとすると、年間160万円(毎月13.3万円)~240万円(毎月20万円)あたりが家賃の目安です。
近隣の賃貸物件と見比べて、割高になっていないかをチェックしてみましょう。差が大きいと感じたら、条件の見直しを相談するのもひとつの方法です。
長期の居住を望む場合の「普通借家契約」「再契約可能」という選択肢
リースバック後も同じ家で長期間暮らしたいと考えているなら、3-3で触れたとおり、定期借家契約より普通借家契約を優先して選ぶことをおすすめします。
定期借家契約は、入居できる期間があらかじめ区切られた賃貸借の形態で、期間満了後に再契約できるとは限りません。
リースバックで結ばれる定期借家契約は2〜3年の期間設定が多いため、2~3年後に住まいの明け渡しを求められる可能性も考えられます。
長く住み続けることを重視するなら、普通借家契約に対応しているリースバックサービスを候補にするとよいでしょう。
契約書に書かれた条件の入念な確認
賃貸借の種類が定期か普通かという点のほかにも、契約書全体に目を通し、ご自身にとって不利な条件が含まれていないかを確かめておきましょう。
【売買契約書で重点的に確認したいポイント】
| 項目 | 確認したいポイント |
|---|---|
| 売買価格 | 事前に取り決めた額と相違がないかを照合する |
| 買戻しの条件 | 将来買い戻す可能性があるなら、買戻しできる期間と価格を書面に明記してもらう ※口頭での約束は証拠として扱われないおそれがあるため。 明記されていないと、極端に高い金額を求められるリスクがある |
【賃貸借契約書で重点的に確認したいポイント】
| 項目 | 確認したいポイント |
|---|---|
| 賃貸借の契約形態 | 更新を望むなら「普通借家契約」と記載されているかを見る |
| 家賃 | あらかじめ取り決めた金額と合っているかを照合する |
| 敷金・礼金 | 相場は家賃の1~2カ月分(リースバックでは不要とされる場合もある) |
| 退去時の原状回復 | リースバックでは原状回復を求められない例も少なくない 回復が必要となるなら、自己負担の範囲などを契約書に明記してもらうと安心 |
リースバックで起こりがちな「説明を受けた条件と実際の契約が食い違っている」という事態を防ぐため、口頭で伝えられた内容がきちんと書面に盛り込まれているかを確認しておきましょう。
無理なく家賃を払い続けるための資金計画
先に触れたように、リースバック後に支払う賃料は周辺の水準を上回る場合があります。
売却後の暮らしを具体的に思い描いたうえで、無理なく払い続けられる金額かどうかを慎重に判断しましょう。
賃料の負担に不安が残るときは、売却額を抑える代わりに家賃を引き下げてもらうという交渉を検討するのもひとつの選択肢です。
リースバック業者を選ぶときの判断基準と押さえたいポイント
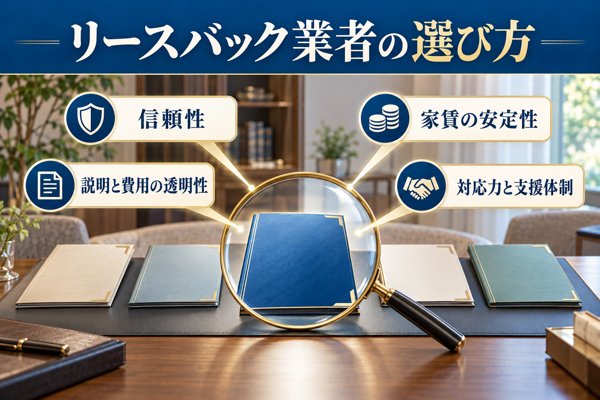
満足のいくリースバックになるかどうかは、どの会社に依頼するかで大きく左右されます。
契約の中身や毎月の家賃設定は会社ごとにかなり違いがあるので、複数社を見比べておくことをおすすめします。
以下では、任せて大丈夫な会社を探すための着眼点を順に解説します。
一つずつ確認していきましょう。
依頼先として信頼できる会社の判断基準|運営年数・説明姿勢・費用の開示度をチェック
リースバックで後悔しないためには、依頼先の信頼性を見極めることが何より重要になります。
契約条件や対応の質は会社によってまちまちで、選択を誤ると予想外のトラブルに巻き込まれたり、金銭的に不利になったりするおそれがあります。
チェックしておきたいのは、次の3点です。
- 運営年数や取引実績は十分か
- 契約を結ぶ前に、内容をしっかり説明してくれるか
- 手数料などの費用が公式サイトで明確に示されているか
例えば、長い期間にわたって事業を続けている会社であれば、多くの人に利用されてきた裏付けといえます。
加えて、わからない点をはぐらかさず、デメリットやリスクも包み隠さず伝えてくれる会社なら、信頼に足る相手と考えてよいでしょう。
こうした項目を前もって確かめておくことで、内容に納得したうえで手続きを進めやすくなります。
家賃の値上がりに備える会社選びのポイント|長く安定して住める条件かを見る
リースバックを利用する際は、将来家賃が引き上げられる可能性も考えておく必要があります。
とりわけ定期借家契約の場合は再契約できるとは限らないため、住み続けるときに家賃が上がってしまう例も見られます。
こうした事態を避けるために、依頼先を比較する時点で家賃が安定して続くかどうかを重視しておくと安心です。
確認しておきたいのは、再契約の条件や家賃の見直し方法が、契約書・重要事項説明書にきちんと書かれているかどうかです。
さらに、契約期間をごく短く設定している会社には注意してください。
※参照:国土交通省「住宅のリースバックに関するガイドブック」
期間が短いほど、更新のタイミングで業者側の都合により再契約を拒まれたり、高い家賃を示されたりする可能性が大きくなります。
目先の初期費用や家賃の低さばかりにとらわれず、長く安心して暮らせる条件がそろっているかを基準に選ぶようにしましょう。
専門業者と大手不動産会社の違い|手続きの速さ・支援体制・営業エリアなどを比較
リースバックを取り扱っているのは、主に専門業者と大手不動産会社です。
両者は性格が異なるので、ご自身の希望や置かれた状況に照らして、どちらに相談するのが合っているかを考えてみてください。
| 専門業者 | 大手不動産会社 | |
| 柔軟性 | 一人ひとりの事情に合わせた対応が得意で、気軽に相談できる | 対応が画一的で、個別の要望が通りにくい場合も |
| 手続きの速さ | 現金化までがスムーズに進みやすい | 手続きは丁寧だが、完了までに少し時間を要する |
| 信頼性 | 規模の小さい会社も含まれる | 企業規模が大きく、公開されている情報も多い |
| 支援体制 | 担当者によって対応の質に差が出やすい | 長期的なフォローや付帯サービスが手厚い |
| 営業エリア | 対象地域が絞られているケースが多い | 全国で対応している会社が多い |
以上のように、専門業者・大手不動産会社のどちらにも長所と短所があります。
早さや融通のききやすさを優先するなら専門業者、安定感や手厚いフォローを求めるなら大手不動産会社が向いているといえるでしょう。
実際にどの会社へ依頼するか決めかねている方は、おすすめの大手8社のリースバックを目的別に比べた記事もご覧ください。買戻し条件・契約タイプ・買取価格を一覧で見比べられます。
リースバックを利用するときの手順と進め方
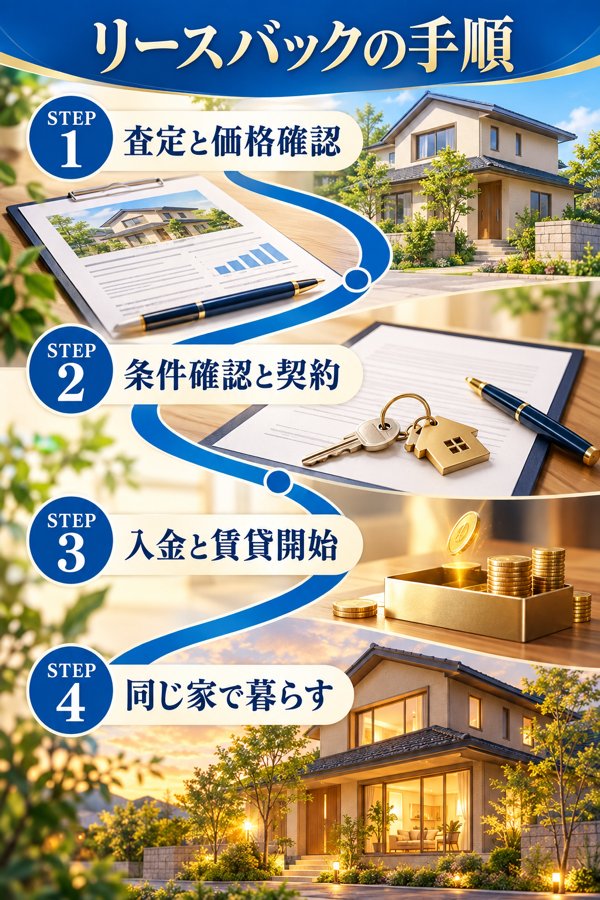
申し込みから売却後の暮らしまでにどのような手続きがあるのかを前もって知っておくと、リースバックを落ち着いて検討しやすくなります。
以下では、査定の申し込み、契約の締結、代金の入金、売却後の居住継続という4つのステップに沿って、手順を順番に解説します。
各ステップの内容を順に確認していきましょう。
STEP1:査定の申し込みと買取価格の確認
最初に取り組むのは、自宅がいくらで買い取ってもらえるのかを査定で確かめることです。
査定額がわかれば、手にできる資金のおおよその規模をつかめるためです。
実際の受取額は査定額から手数料などを引いた額になるものの、資金計画の土台として欠かせない数字といえます。
査定額は通常、不動産会社が物件を実際に訪れて状態を確かめ、近隣の取引相場も踏まえて決めます。
注意したいのは、通常の売却と比べて1〜2割ほど低い価格が提示されやすいことです。
一例として、相場が1,000万円の家であれば、買取価格は800〜900万円程度にとどまる場合もあります。
自宅周辺の相場は、国土交通省の「不動産情報ライブラリ」で確認できます。
いくつかの会社に査定を依頼し、提示額や条件を見比べると、妥当な金額かどうかを判断しやすくなります。
STEP2:条件のすり合わせと契約の締結
提示された金額に納得がいけば、続いて契約内容を詰める段階に入ります。
主な確認・交渉項目は、月々の家賃と支払方法、将来の買い戻しの可否、退去時の原状回復をどこまで負うかといった点です。
買い戻しを考えているなら、できるかどうかや価格の決め方をはっきりさせておかないと、のちに揉める原因になりかねません。
住んでいる間の修繕費用を借主と貸主のどちらが負担するのかも、契約前に取り決めておきたいところです。
なかには「家賃が予想を上回る」「再契約が認められないおそれがある」といった不利な条件が含まれることもあるため、契約書は細部まで目を通しましょう。
疑問はその場で解消し、他社の条件とも比べたうえで納得して契約すれば、後悔するリスクを抑えやすくなります。
STEP3:代金の入金と賃貸の開始
契約が成立すると、自宅の売却が完了し、代金が支払われます。
受け取ったお金をどう使うかは自由ですが、住宅ローンの返済や、医療費・教育費といったまとまった出費に回す方が多く見られます。
この時点で所有者は不動産会社に変わるものの、退去を急ぐ必要はありません。
売却と同じタイミングで賃貸借契約も交わしているので、借主として引き続き暮らせる仕組みです。
一方で、売却直後から毎月の家賃負担が生じる点は見落とさないようにしましょう。
売却前の住居費を上回る家賃設定になることも珍しくないため、無理なく払い続けられる計画を用意しておくと安心です。
まとまった資金を得ても、日々の出費の見込みが楽観的すぎると、しばらくして家計が圧迫されることもあるので気をつけてください。
STEP4:賃借人としての居住継続
売却が済んだあとは、賃貸借契約の内容に沿って、これまでと同じ家で生活を続けます。
とはいえ、期限なく住めるとは限らない点に気をつけましょう。
定期借家契約では2〜5年程度で期間満了となるケースが多く、再契約に至らなければ明け渡しを求められることもあります。
※参照:国土交通省「定期建物賃貸借」
見た目は以前と変わらなくても、リースバック後の立場は持ち主ではなく賃借人です。
家賃を遅れずに支払っていけるか、期間満了後の住まいをどうするかなど、先を見据えた計画を練っておくことが重要です。
所有者でなくなるため、リフォームを自由に行うことはできず、退去時には原状回復の義務も負います。
リースバックは当面の資金を確保する手段としては役立ちますが、長く住み続ける前提で考えるとリスクも伴うことを押さえておきましょう。
契約前に押さえたいリースバックのよくある質問
契約の中身によっては、リースバックを選んだことを悔やむ方も見られます。
退去までの期間や自宅を買い戻せるかどうか、第三者が物件を購入できるかなど、申し込む前に把握しておきたい点は少なくありません。
記事の締めくくりとして、よく寄せられる疑問をまとめました。後悔を避けるための確認ポイントとして、目を通してみてください。
利用者が「騙された」と感じたトラブル事例
【答え】残念ながら、後悔した、騙されたと受け止めている利用者は実在します。
もっとも、原因をたどると、契約書の中身を十分に読み込まないまま進めていたケースが目立ちます。
国土交通省がまとめた「住宅のリースバックに関するガイドブック」にも、次のようなトラブルが紹介されています。
トラブル事例(要旨):買い戻すつもりが叶わなかったケース
自宅に住み続けたいと考え、かねて気になっていたリースバックを利用した。
2年間の賃貸借契約を結び、2年後には買い戻す予定でいた。
ところが、付き合いのあった仲介業者から、業者向けの物件流通チラシに自宅が売り物件として載っていると知らされた。
急いで家主である業者に購入申込書を出し、受け付けてもらえたものの、翌日には別の買主に売れたと伝えられた。
【ポイント】
買戻しは当然に認められる権利ではなく、家を買い取った事業者が条件付きで「再び売り渡す」と約束するものにとどまる。買戻しを望むなら、期日や条件を契約前に確かめておくことが求められる。
口約束で済ませず契約書に記載があるかを確認し、買戻し価格が自分に支払える水準かどうかを慎重に見極めることが大切である。
契約時には買い戻せると考えていたのに、実際には叶わなかったというトラブルは数多く見られます。
いずれのケースも、契約を結ぶ前に条件を正確に理解できていなかった点が共通しています。
騙されたと感じる人がいるのは確かですが、リースバックがどれも危険な取引というわけではありません。
信頼のおける業者を選び、契約条件を理解したうえで進めれば、トラブルの多くは防ぎやすくなります。不安が残るときは、専門家に意見を求めるのも一つの方法です。
定期借家契約で住み続けられる期間の目安
【答え】期間は契約ごとに異なりますが、定期借家契約で2〜5年程度とされる例が多く見られます。
定期借家契約は更新がないのが原則で、期間が満了すると退去を求められる可能性があります。
契約書に終了時期がはっきり書かれているなら、期限を迎えた時点で住み続けられなくなると考えておくのが基本です。
更新や延長に応じてもらえる契約もありますが、可否は当初の取り決めによって決まります。
延ばせるつもりでいたのに断られた、という事態を避けるためにも、契約期間と更新条件は締結前に確認しておきましょう。
加えて、数年経つと家賃が引き上げられる設定の契約もあるので、賃料が変わるかどうかも見ておくと安心です。
リースバックをうまく使うには、この先どれくらいの期間住みたいのかをはっきりさせたうえで契約に臨むことが大切です。
リースバック中の物件を第三者が買う場合の注意点
【答え】リースバック中の物件でも第三者が買い取ることはできますが、一般的な不動産の購入とは違う点に気をつける必要があります。
リースバックは売却後も住み続けられる仕組みなので、元の所有者が賃借人として暮らしている状態で取引されます。
購入者がすぐに入居することはできず、賃借人が住んだままの物件を引き継ぐ形になります。
こうした物件と相性がよいのは、主に不動産投資を考えている方です。
取得した直後から家賃収入を見込めて、空室になる心配が小さいためです。
反対に、自分が住むために買うのであれば、入居できるのは現在の入居者が退去した後になります。
購入を考える際は、入居者がいつまで住む予定か、賃貸借契約の終了後に自由に使えるのかといった点を前もって確かめておくことが大切です。
買戻しができる時期と条件
【答え】売却した自宅を後から買い戻せる契約もあります。
とはいえ、好きなタイミングで買い戻せるとは限らず、条件は契約ごとに異なるので注意しましょう。
買戻しを認める業者がある一方で、契約時点で買戻し不可と定めている業者も存在します。
3年以内や2年以内といった期限が設けられている例も多く、期限を過ぎると買い戻せなくなるおそれがあります。
加えて、買戻しの価格も一律ではありません。
売ったときと同額で買い戻せる例はまれで、売却価格に金利や手数料を加えた金額で設定されることが一般的です。
市場価格を基準に決める契約もあり、思っていた以上の金額になる場合も珍しくありません。
買い戻したい気持ちがあるなら、契約段階で買戻しが可能か、期限はいつまでか、価格をどう決めるかを細かく確認しておくことが大切です。
「ハウスリースバック」という呼び方との違い
【答え】指している仕組みは基本的に同じです。
ただ、使われる場面や文脈によって、ニュアンスが少し異なることもあります。
一般にリースバックという言葉は、個人の住まいに限らず、店舗やオフィスビル、設備なども対象に含む幅広い表現です。
対してハウスリースバックは、住宅を対象にしたリースバックを指すことが多く、テレビCMなどでよく目にする言い方です。
企業が工場を対象にリースバックを行うこともありますが、ハウスリースバックとは呼びません。
ハウスリースバックは個人住宅に絞った呼び方と捉えると理解しやすいでしょう。
仕組みはほぼ共通でも、契約条件や対応は業者によって異なるため、内容を丁寧に確認しましょう。
リースバックの要点まとめ
ここまで、リースバックの基本的な仕組みを中心に説明しました。記事の締めくくりとして、押さえておきたいポイントを整理します。
▼リースバックの概要
| ・自宅を売ったあとも、借り手として同じ家に暮らし続ける方法 ・ローンの完済や資金づくりの手段として選ばれるケースが目立つ |
リースバックで得られる5つのメリット
| ・まとまった売却代金を受け取りながら、引き続き自宅に住める ・固定資産税をはじめとする維持コストを負担せずに済む ・転居にともなう手間や出費がかからない ・家を手放した事実を近所などに気づかれにくい ・契約によっては買い戻しの仕組みが用意されている |
リースバックで注意したい5つのデメリット
| ・一般的な売却に比べ、手にできる金額が下がりやすい ・家賃が周辺相場を上回る水準になりがち ・定期借家契約の場合、再契約に至らないケースもある ・リフォームなど建物に手を加えることが制限される ・ローン残高より売却額が少ないと利用が難しい |
リースバックで起こりがちなトラブル例
| 【売却価格に関するもの】 ・相場より大幅に安い金額での買取しか提示されなかった 【家賃に関するもの】 ・近隣の賃料水準を大きく上回る家賃を求められた ・途中で家賃を値上げされた ・家賃負担が重く、支払いが続けられなくなった 【物件に関するもの】 ・知らないうちに物件が別の第三者へ転売されていた (オーナーが替わったことで、契約条件まで変わってしまう) 【買い戻しに関するもの】 ・買い戻しを申し出ても受け付けてもらえなかった ・買い戻しを希望したものの、示された金額が高額すぎた 【契約に関するもの】 ・再契約できると説明されていたのに、実際は拒否された ・再契約のタイミングで立ち退きを求められた ・契約にともなう諸費用として、多額の支払いを請求された 【そのほか】 ・運営会社の経営破綻により、競売などで物件が処分された |
リースバックの利用に向く人
| 1. 急ぎでまとまった資金を用意したい人 2. 毎月の住宅ローンの返済や、固定資産税の支払いを重く感じている人 3. 相続に備えて、不動産をあらかじめ現金に換えておきたい人 |
リースバックを契約する際に気をつけたいポイント
| ・契約の前に、売却額と家賃の相場をよく確認しておく ・長期の居住を望むなら「普通借家契約」や「再契約可能」の条件を選ぶ ・契約書に書かれた条件を細かく確認する ・無理なく家賃を払い続けられるか、資金計画を立てておく ・家賃の値上げリスクが低いリースバック会社に依頼する |
メリットがある一方で、リースバックには見落としやすいデメリットや注意点も少なくありません。契約の前に条件をじっくり比べて検討し、契約書の中身にも丁寧に目を通したうえで判断することをおすすめします。
| おすすめのリースバックサイト3選(無料) | |
REAL ESTATE | 【他社で断られた案件も積極的に買取】 どこよりも高額買取を実施中 最短5日のスピード決済 必要に応じて弁護士や税理士など専門家も交えて総合的にサポート |
笑吉不動産 | 【地域密着】 新宿区・中野区・板橋区・豊島区・杉並区・練馬区・西東京市・東久留米市・清瀬市・小平市・東村山市の物件は100%買取金額を提示 リースバックが使えなくても弁護士・税理士と連携して総合的にサポート |
セゾンのリースバック | 【特典豊富】 最短即日お見積もり マンさまざまな費用を0円で対応(調査費用・事務手数料・礼金・家財保険費用・賃貸借契約の再契約手数料) 無料で選べる4つの特典がある(セコム・ハウスクリーニング・ALSOK・ホームネット) セゾンのリースバックにリースバックの相談をする |