「年収500万円の自分に、不動産投資は難しいのでは?」
会社員の平均的な年収に近い500万円台の収入で、不動産投資に関心を寄せる方は多くいらっしゃいます。
先にお伝えすると、物件の選び方とお金の計画を丁寧に詰めていけば、年収500万円の方であっても不動産投資に取り組む余地は十分にあると考えられます。
もっとも、収入の多い層と同じ基準で物件を決めてしまうと、空室や金利の負担が重くのしかかり、思うような結果にならないおそれがあります。
仮に見通しを立てないまま買ってしまい、月々2万円ほどの持ち出しが続いた場合、5年間の累計で120万円規模にのぼる赤字を抱えるケースも考えられます。
こうした事態を防ぐうえでは、購入を決める前の段階で「空室・修繕・金利上昇」をあらかじめ見込んだお金の計画を組んでおくことが欠かせません。
本記事では、年収500万円の会社員が投資でつまずかないために押さえたい物件選び・資金の組み立て方・融資の進め方について、賃貸不動産経営管理士の立場から詳しくご説明します。
「リノシー(RENOSY)」は、不動産投資売上No.1を誇る投資会社です(※東京商工リサーチによる不動産投資の売上実績(2026年3月調べ))。
AIを活用して厳選した資産価値が高い「都市部の物件」に特化して取り扱っています。
オンラインでの手続きには各ステップにサポートがついているので、初心者でも安心して始められるでしょう。
※別途与信手続きには、一部金融機関で書面でのお手続きをお願いする場合がございます。
不動産管理はアプリで簡単に行えるため、本業が忙しい方にもおすすめです。
年収1,000万円以上の方には特におすすめです。減価償却等による税負担の軽減が見込めるケースもあり、物件条件や税務状況によっては検討材料になります。
※適用可否や効果は物件条件・年収・税務状況で異なります。詳細はRENOSYの無料面談や税理士にご確認ください。
\ 初回無料WEB面談でPayPayポイント5万円分がもらえる※条件・上限あり/
※PayPayポイントはPayPayギフトカードで付与されます。出金と譲渡はできません、PayPay/PayPayカード公式ストアでも利用可能です。
※上限・条件あり。プレゼント適用条件はRENOSY公式サイトでご確認ください。
読み終えるころには、次のような点を理解していただけます。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
【年収500万円での不動産投資の現実性】借入可能額と購入できる物件価格の基準
年収500万円の会社員が購入を検討できる物件の価格帯と、金融機関から借りられる金額の考え方を順に整理していきます。
最初に、借入できる金額のおおよその上限と、検討対象にしたい物件の相場感をつかんでおきましょう。
借入可能額の算出方法
不動産投資ローンでどれだけ借りられるかは、おもに次に挙げる2つの基準をもとに判断されます。
①返済負担率(年収に占める返済額の比率)
審査の際に一つの判断材料とされるのが「返済負担率(年間返済額が年収に占める割合)」です。
もっとも、どの水準を基準とするかは金融機関ごとに異なり、勤続年数や他のローンの有無といった個人属性によっても左右されます。
年収500万円の方であれば、ゆとりある運用を意識して年収の25〜35%の範囲で試算を行い、最初は25〜30%といった安全側の水準で返済計画を立てておくと安心です。
※返済負担率の考え方や評価のしかたは各金融機関で異なるため、実際の数値は事前審査などで確かめておきましょう。
年収500万円で試算した場合
※返済比率を30%と仮定した目安
・年収500万円 × 30% = 年間の返済額は150万円
・ひと月あたりの返済上限:約12.5万円
②物件の収益性(家賃収入と返済額の釣り合い)
あわせて金融機関がチェックするのが、家賃収入でローン返済をまかなえるかどうか(DSCRなど)という点です。
DSCR(借入金償還余裕率)の意味
DSCRは、ローンの返済を家賃収入だけで余裕をもってまかなえるかを確かめるための指標です。
求め方:経費を差し引いた家賃収入の利益÷ローン返済額
目安:1.2〜1.3以上を確保できていれば、金融機関に「安全性の高い投資」とみなされやすい傾向があります。
例えば月12万円の家賃収入が見込める物件で返済も月12万円となると、収支に余裕がなく審査を通過しにくいうえ、運用面でも苦労しやすくなります。
年収500万円の方は、購入してから赤字に陥りにくいように、返済額を家賃収入の7〜8割程度に抑えるプランを優先して検討するとよいでしょう(数値は一つの目安です)。
年収500万円で検討できる物件価格の基準
年収500万円の方が無理なく検討しやすい価格帯としては、2,000万〜2,500万円前後がひとつの基準になります。
とはいえ、実際の融資額がどこまで伸びるかは、次の4つの条件に左右されます。
- 用意できる自己資金
- 勤務先の属性(勤め先の安定度や勤続年数)
- 既存の借入(住宅ローンをはじめとする現在の借金)
- 物件の担保評価(金融機関がその物件の価値をいくらと見積もるか)
ここでは自己資金400万円を用意し、フルローンに近い条件で借入できたケースを想定して試算してみます。
試算の例
- 購入価格:2,500万円(中古のワンルームマンション)
- 用意する自己資金:400万円(諸費用+物件価格の15%)
- 借入額:2,100万円(購入価格の84%)
上記程度の水準に収まれば、月々のローン返済を家賃収入でカバーしながら、将来の修繕費や空室に備える資金も積み立てやすくなると考えられます。
\ はじめての無料WEB面談の参加でPayPayポイント5万円分をプレゼント※条件・上限あり/
※PayPayポイントの付与はPayPayギフトカードの形で行われます。出金・譲渡には対応していませんが、PayPay/PayPayカード公式ストアでの利用にも対応しています。
※適用には上限と条件があります。プレゼントの対象となる条件はRENOSY公式サイトにてご確認ください。
【結論】初心者で年収500万円の方に合う投資スタイル
年収が500万円ほどの方にとって、最初の一歩として無理が少ないのは「ワンルームや1Kタイプの区分マンション」だと考えられます。
アパートを一棟まるごと買う場合はローン審査が厳しくなりがちで、運営にかかる手間も増えやすい傾向があります。最初は区分物件で実績をつくり、経験を重ねていくほうがリスクを抑えやすいでしょう。
年収500万円の層に区分マンションへの投資が向いているとされる主な理由を、次にまとめました。
- 物件価格が抑えめで、ローンの審査に通りやすい傾向がある
- 入居者が退去しても、損失の幅が小さく済みやすい
- 運営の負担が軽めで、会社勤めと並行しやすい
- 出口となる売却の場面でも、買い手を探しやすい傾向がある
反対に、高い利回りばかりに目を向けて地方にある築年数の古い物件を選ぶと、入居者が決まらない期間が延びたり、予定していなかった修繕の出費がかさんだりして、収支がマイナスに転じるおそれがあります。
いきなり物件を買う前に、小さな金額で投資に慣れておきたい方は、1万円から始められる少額の不動産投資についての記事もあわせてご覧ください。
投資を始めたばかりの段階では、「高利回りより、入居が途切れにくい物件」を重視するのがおすすめです。
どの会社に相談すればよいか判断がつかないときは、年収ごとに比較した不動産投資会社のおすすめ18選を見ると、ご自身の年収帯に合う会社・合わない会社をつかみやすくなります。
\ 初回の無料WEB面談を受けるとPayPayポイント5万円分をプレゼント※条件・上限があります/
※PayPayポイントは、PayPayギフトカードの形でお受け取りいただきます。出金・譲渡には対応していませんが、PayPay/PayPayカード公式ストアでのご利用も可能です。
※上限と条件が設けられています。プレゼントの対象となる条件の詳細は、RENOSY公式サイトにてご確認ください。
【融資対策】年収500万円の人が審査を通過するための要点
年収500万円の方が融資審査で良い評価を得るには、「属性」と「物件」の双方を高めていくことが求められます。
銀行が審査で注目する点と、交渉を有利に運ぶために整えておきたい準備について、重要な3つのポイントに絞ってご紹介します。
①個人属性の見直し
審査の場面では、次に挙げる項目が総合的に評価されます。
- 勤続年数(少なくとも2年以上で評価が上がりやすい)
- 勤務先(公務員や上場企業、大企業は評価が高まる傾向)
- 借入状況(自動車ローンやカードローンの利用が多いとマイナス評価)
- クレジット履歴(延滞歴があれば審査は厳しくなる)
現時点で不足している点を見極め、できれば物件探しに着手する前に、必要のないローンを完済しておくなどの手を打っておきましょう。
②自己資金の準備
自己資金なしで融資を受けられる例もあるものの、年収500万円であれば、手元資金を用意できたほうが審査を通過しやすく、金利面でも好条件を得やすいと考えられます。
準備しておきたい金額の目安は300万〜500万円程度で、このくらいあればひとつの安心材料になるでしょう。
最初に今の貯蓄額を確かめ、不足するようなら毎月コツコツ積み立てる、不要な物を整理するといった方法で、頭金を段階的に増やしていくとよいでしょう。
③借入先となる金融機関の選定
投資用ローンを検討する際は、メガバンクだけに絞らず、地銀・信金・ネット銀行まで比較対象に含めると、選べる幅が広がりやすいのが一般的です。
金融機関によって審査の方針はさまざまなので、「自身の属性×物件」と相性のよい借入先を見つけることが大切です。
| 金融機関の区分 | 主な傾向 |
|---|---|
| 地方銀行 | 審査スピードは速い一方、年収・勤務先に関する条件はやや厳しめ |
| 信用金庫・組合 | 地域に根ざしており、年収以上に「物件の価値」を重く見る |
| 日本政策金融公庫 | 固定の低金利。初心者・若年層への融資にも前向き |
| ネット銀行 | 金利はかなり低い反面、審査の難易度は最も高い |
現実的な進め方としては、初心者向けの融資実績が多い「日本政策金融公庫」や、地元の「信用金庫」へ相談するところから始めるとよいでしょう。
\ 初回の無料WEB面談を受けるとPayPayポイント5万円分を進呈※上限・条件あり/
※ポイントはPayPayギフトカードの形でお渡しします。出金や他者への譲渡は不可で、PayPay/PayPayカード公式ストアにおいても使えます。
※上限や条件が設けられています。適用となる条件の詳細は、RENOSY公式サイトにてご確認ください。
【物件選び】区分マンションで年収500万円の方がリスクを抑えるための条件
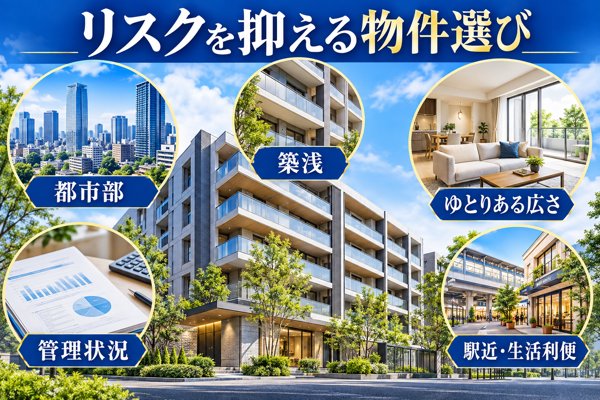
どの物件を買うかによって、不動産投資がうまくいくかどうかの8割が左右されるともいわれます。
以下では、年収500万円の方がつまずきにくい物件の条件を、観点ごとに詳しく見ていきます。
①エリア:人口減少の影響を受けにくい都市圏
立地の選択は、区分マンションへの投資で何よりも重視したいポイントです。
手堅く運用したい年収500万円の方には、今後も人口が減りにくいと見込まれる都市部が候補になります。
目安となるエリアの例を挙げます。
- 東京23区・横浜・川崎・大阪・名古屋・福岡といった大都市圏
- 最寄り駅まで歩いて10分以内(理想は7分以内)
- 大学や企業が集まり、一人暮らしの需要が底堅いエリア
地方の物件は価格の安さから利回りが魅力的に映りがちです。ただ、入居者が決まるまでに時間がかかったり家賃が下がったりしやすい面もあるので、はじめての方は慎重に検討しましょう。
②築年数:目安は築15年以内
建物の古さは、修繕にかかる負担や家賃の保ちやすさに大きく影響します。
新しい物件は購入価格が上がる一方、修繕の心配が少なく、家賃水準も維持されやすいといえます。
| 建物の年数 | 主なポイント |
|---|---|
| 比較的新しい物件(築15年以内) | ・設備の古さを理由にした家賃の値下がりが起きにくい ・大規模修繕の時期まで余裕があり、予定外の支出が生じにくい |
| 年数が経った物件(築20年以上) | ・見かけの利回りは魅力的でも、次の入居者が決まるまで時間がかかりやすい ・給排水管やエレベーターといった設備の修繕に費用がかさみやすい |
古い物件で高い利回りを追う方法もあります。とはいえ、修繕計画の良し悪しを判断するのは経験が浅いと難しく、「想定ほど収益が残らない」と感じるケースも少なくありません。
最初は築15年以内の物件で運用に慣れ、知識がついた段階で古い物件を検討するという進め方が無理のない選択肢です。
③広さ:専有面積20㎡以上が目安
部屋の広さによって、どんな人が住むかや家賃をいくらに設定できるかが変わってきます。
ワンルームへの投資を年収500万円で始める場合、専有面積20㎡以上を一つの基準にするとよいでしょう。
| 広さ | 入居付けの傾向 |
|---|---|
| 20㎡未満 | 収納が少なく住み心地の面で見劣りしやすいため、借り手の層が狭まる 契約が決まるまで長引き、家賃の引き下げが必要になるケースもある |
| 20〜25㎡ | 社会人や学生など一人暮らしの層から広く選ばれ、間取り・設備によっては家賃水準を保ちやすい バスとトイレが分かれている、洗面台が独立しているといった点は周辺物件との差別化につながる |
また、東京23区では区によって「最低住戸面積」というルールが設けられていることもあります。
港区の場合、住戸ごとの専用面積は原則として25㎡以上と定められています(商業地域の一部では20㎡以上を認める例外もあります)。
【参照元】港区:「港区単身者向け共同住宅等の建築及び管理に関する条例」のご案内
購入を検討する際は、所在地の条例も調べたうえで、想定する入居者に合った広さかどうかを確かめておきましょう。
④管理面:管理組合の資金状況
部屋単位で所有する区分マンションでも、資産価値や毎月のコストは建物全体がどう管理されているかに左右されます。
将来のリスクを把握するためにも、買う前に管理組合の財務面は確認しておきたいところです。
- 修繕積立金がどれだけ貯まっているか:残高が足りない場合、大規模修繕のタイミングで一時金(数十万円〜100万円以上)の負担を求められることがあります
- これまでの修繕実績と今後の予定:長期修繕計画書と過去の工事記録を照らし合わせ、予定どおり工事が行われてきたかを見ておきましょう
- 管理費や修繕積立金の未払いの割合:支払いが滞っている住戸が多いと、今後の修繕を予定どおり進められなくなるおそれがあります
⑤入居ニーズ:駅からの近さと暮らしやすさ
ワンルームや1Kを探す人は、毎日の暮らしやすさを重く見る傾向にあります。
- 駅まで徒歩10分以内
- 歩いて行ける距離にコンビニやスーパーがある
- 近くに飲食店・ドラッグストアがそろっている
- 治安面で不安が少ない
実際に住む人の立場になって周囲の環境を確かめ、「この街で暮らしたい」と感じられる場所かどうかを判断しましょう。
\ 無料のWEB面談(初回)を受けるとPayPayポイント5万円分を受け取れる※条件・上限あり/
※PayPayポイントの付与はPayPayギフトカードにて行われます。出金・譲渡には対応していません。PayPay/PayPayカード公式ストアでのご利用も可能です。
※上限や条件が設けられています。適用条件の詳細はRENOSY公式サイトをご覧ください。
【資金計画】年収500万円で赤字を防ぐためのキャッシュフロー試算
年収500万円の方が家計に負担をかけずに続けやすい資金計画について、組み立て方のポイントを見ていきます。
購入時に用意しておきたい費用の目安と、生活費に響かない収支の組み立て方を順番にご紹介します。
購入時にかかる諸費用の目安
区分マンションを買うときは、物件そのものの価格とは別に、さまざまな費用が発生します。
- 仲介手数料
- 登記費用
- ローン事務手数料
- 火災保険料
- 不動産取得税(購入の3ヶ月〜半年後に納付)
諸費用は物件価格のおよそ7〜10%を目安に準備しておくと安心です。
毎月のキャッシュフローは「持ち出しゼロ」が目標
年収500万円の場合、購入後に毎月の自己負担が続くと生活費に響きやすくなります。そのため「持ち出しゼロ(または少額の黒字)」を基本の目標に据えると良いでしょう。
毎月のキャッシュフロー試算例
上の例のように、家賃の下落や空室、修繕費の発生まで見込んだうえで耐えられる計画にしておくと、長く安定した運用につながりやすくなります。
\ 初回の無料WEB面談を受けるとPayPayポイント5万円分をプレゼント※条件・上限あり/
※PayPayポイントの付与はPayPayギフトカードの形で行われます。出金や譲渡には対応していませんが、PayPay/PayPayカード公式ストアでもお使いいただけます。
※適用には上限・条件があります。プレゼントを受け取るための条件は、RENOSY公式サイトにてご確認ください。
【空室への備え】年収500万円で取り組む投資のつまずきを避ける視点
不動産投資において、もっとも大きなリスクとして警戒したいのが空室です。
年収500万円の方が空室によるつまずきを避けるには、以下の3点を意識しておくと安心です。
①相場の中央値を目安にした家賃設定
相場より強気の賃料を付けると入居者が決まるまでに時間がかかり、かえって手元に残る収益が減るおそれがあります。
家賃は「相場の中央値」あたりに据えて、早めに入居者を確保する方針が有力な選択肢といえます。
賃料を決める際は感覚に頼らず、総務省の「住宅・土地統計調査」やLIFULL HOME’Sの「家賃相場」といったデータに目を通しておくと判断しやすくなります。
②需要の高い設備への絞り込み
ワンルームマンション投資で設備を次々に追加していくと、費用がかさんで収益を押し下げる原因になりかねません。
優先して整えたいのは、想定する入居者が「なければ候補から外す」と考える設備です。
- バスとトイレが別々
- 独立型の洗面台
- 洗濯機置き場が室内にあること
- オートロック(都市部で特に重視されやすい)
③こだわりたい管理会社選び
空室率に大きく影響するのが、管理会社の提案の質や動きの速さです。
依頼先を比べるときは、次のような項目をチェックしておくと安心です。
- 空室が続く平均的な期間
- 入居者を集める力(提携している仲介会社の数や募集媒体)
- 修繕に関する提案内容のわかりやすさ
- 問い合わせへの返答スピード
\ 初回の無料WEB面談を受けるとPayPayポイント5万円分をプレゼント※上限・条件あり/
※PayPayポイントは、PayPayギフトカードとして付与されます。出金・譲渡には対応しておらず、PayPay/PayPayカード公式ストアでの利用も可能です。
※上限や条件が設けられています。プレゼントの適用条件についてはRENOSY公式サイトをご覧ください。
【税金・確定申告】年収500万円の人が知っておきたい節税の要点
税金のルールを知っているかどうかで、不動産投資で手元に残るお金は大きく変わる可能性があります。
年収500万円の方に向けて、減価償却と譲渡所得税、さらに確定申告について知っておきたい要点を順番に整理します。
減価償却の仕組み(RC造の耐用年数で試算)
減価償却は、建物を買うのにかかった費用を、法定耐用年数にわたって分割し、毎年の経費に計上していく方法を指します。
減価償却費は実際にお金が出ていくわけではない「帳簿上の経費」として扱われるため、課税の対象になる所得を小さくする効果が期待できます。
築10年・RC造の中古マンションで減価償却費を試算
【試算の前提】
- 購入価格:2,500万円
- 建物部分の価格:1,500万円(※この金額が償却の対象)
- 建物の構造:RC造(法定耐用年数は47年)
- 経過年数:築10年
① 中古として使える耐用年数を求める
② 減価償却費を1年分に換算する
毎年計上できる減価償却費の目安
約38.5万円
※中古で取得した資産の耐用年数は、国税庁の「簡便法」という方法で求めています。
築年数次第では計算結果に端数が生じるケースもあるので、実際の申告では端数処理も含めて国税庁のルールに沿って計算しましょう。
参考までに、定額法における「年間償却率」を建物の構造別に並べると、以下が目安となります。
- RC造:耐用年数47年/償却率0.022(約2.2%)
- 重量鉄骨造:耐用年数34年/償却率0.030(約3.0%)
- 木造:耐用年数22年/償却率0.046(約4.6%)
【参照元】国税庁:No.5404 中古資産の耐用年数(簡便法の計算式)
【参照元】国税庁:減価償却資産の償却率表(定額法償却率・耐用年数)
試算例の38.5万円は毎年経費に算入でき、給与所得との損益通算を通じて、所得税や住民税の負担が軽くなることが見込めます。
一方で、償却してきた金額は物件を売るときの「譲渡所得」の計算にも関わってくるので、保有から売却までを見通した計画づくりが大切です。
減価償却の具体的な計算手順や、売却時の譲渡所得にどう響くかについては、減価償却の仕組みを不動産投資の視点でまとめた記事をご覧ください。
売却時にかかる譲渡所得税
物件を売って利益、つまり譲渡所得が生じたときには、譲渡所得税がかかります。
どれだけの期間保有していたかで税率が大きく変わるので、いつ売るかはよく考えて決めることをおすすめします。
所有期間の判定は、買った日から売った日までの長さで決まるわけではありません。売却する年の1月1日時点で、保有が5年を超えているかが基準となります。
たとえば2020年4月に取得し、2025年6月に手放したケースを考えてみましょう。実際に持っていた期間は5年2ヶ月でも、2025年1月1日時点で数えると4年9ヶ月にとどまるため、「短期譲渡」に区分され、より高い税率で課税されます。
【参照元】国税庁:No.3202 土地や建物を売ったとき(譲渡所得・所有期間の判定等)
「長期譲渡」の条件を満たすと税率が約半分に下がるため、その時期を見計らって売ることで、手元に残る金額が大きく増える可能性がある点を頭に入れておきましょう。
確定申告の流れと青色申告で得られる利点
不動産所得を得ている方は、年に一度の確定申告を行う必要があります。
会社勤めの方の多くは、これまで年末調整だけで税金の手続きが済んでいたかもしれません。しかし、不動産投資をスタートした後は、申告をご自身で行うことになるので気をつけましょう。
青色申告を選んだ場合は、最大で65万円の特別控除を適用できます。
65万円の控除を受けるには、原則として複式簿記での記帳や期限内の申告といった基本的な条件に加え、e-Taxを使った電子申告か、優良な電子帳簿保存のいずれかに対応していることが求められます。(電子申告などの条件を満たさないときは原則55万円、簡易帳簿で記帳しているときは10万円の控除)
【参照元】国税庁:No.2072 青色申告特別控除
はじめて申告に臨むにあたって心配があるなら、税理士に相談することも選択肢に入れてみてください。
報酬額は、申告だけを任せるのか、記帳の代行まで含めるのかで差が出ます。申告書の作成だけであれば、5万〜10万円程度がおおよその相場とされるケースが多く、記帳代行もあわせて頼む場合は、取引の件数に応じて追加料金が発生することがあります。
支払う報酬を差し引いても、税負担の軽減やペナルティの回避といった効果のほうが上回るケースも考えられます。
青色申告を利用したい場合は、あらかじめ税務署へ「所得税の青色申告承認申請書」を出しておくことが条件です。
申請書は、原則として適用を受けたい年の3月15日が提出の締め切りです。
例外として、1月16日以後に不動産の貸付けを新しく始めたときは、事業を始めた日から2ヶ月以内に提出すれば間に合います。
【参照元】国税庁:所得税の青色申告承認申請手続(提出期限の考え方)
【参照元】freee:税理士に確定申告を依頼したときの費用目安(申告書作成のみ等)
【参照元】弥生:確定申告を税理士に依頼する費用相場(記帳量等で変動)
いま不動産投資が注目される背景や投資としての魅力、さらに運用戦略といった実践的なノウハウまで、投資家を目指すうえで役立つ知識をまとめて学べます!
受講スタイル:動画視聴によるオンライン形式
▶︎セミナーの内容はこちらから確認できます!
減価償却による税負担の軽減は、年収1,000万円以上の所得が高い層でとくに大きくなりやすいとされますが、都市部の区分マンションなら年収500万円台の方でも運用を前向きに検討できるでしょう。
※どの程度の効果が出るかは、物件や個々の税務状況によって変わります。具体的な判断はRENOSYまたは税理士にご確認ください。
\ 初回の無料WEB面談を受けるとPayPayポイント5万円分をプレゼント※適用条件・上限あり/
※PayPayポイントはPayPayギフトカードとして付与されるため、出金や他者への譲渡には対応していません。PayPay/PayPayカード公式ストアでの利用も可能です。
※上限や条件が定められています。適用条件の詳細はRENOSY公式サイトをご覧ください。
年収500万円で始める不動産投資のよくある質問
- 年収500万円の会社員でも、投資用ローンの審査に通る見込みはありますか?
-
年収500万円であっても、審査に通る見込みは十分にあると考えられます。金融機関が主に確認するのは、手元にある自己資金の額、勤め先の安定度、ほかの借入の有無や残高、購入物件の担保としての価値という4つのポイントです。
目安として300万〜500万円程度の自己資金を用意できていると、審査を有利に進めやすくなります。
- どの程度の価格までなら、年収500万円で投資物件を検討できますか?
-
無理なく検討しやすい価格の目安は、年収500万円であれば2,000万〜2,500万円前後といわれています。
試算の一例としては、2,500万円の物件を自己資金400万円・借入2,100万円で購入するケースが挙げられています。
毎月のローン返済は12.5万円以内に抑えられるよう、資金計画を組むのが望ましいとされています。
- 年収500万円で投資をスタートするとき、毎月の収支はどの程度を目標にするとよいですか?
-
基本的には、毎月の手出しが発生しない「持ち出しゼロ」の状態を目指すのがよいとされています。
例えば、毎月10万円の家賃収入を得て、そこからローン返済や管理費・修繕積立金などを支払った後に、月0.5万円程度のプラスが手元に残るような計画が紹介されています。
物件選びでは、人口が減りにくい東京23区などの都市部を候補にし、駅から徒歩10分以内で築15年以内のものに絞り込むと、リスクを抑えやすくなります。
【まとめ】条件を整えれば年収500万円からでも不動産投資は現実的な選択肢
年収500万円という水準であっても、不動産投資に取り組むことは十分に視野に入ります。
とはいえ、うまく進めていくには次のような点を意識しておくことが大切です。
- まずはワンルームや1Kタイプの区分マンションでスタートするのが無理のない選択
- 都市部にあり駅から近く、築年数が浅い20㎡以上の物件を優先して検討
- 毎月の持ち出しが発生しないことを前提に収支を設計
- 自己資金をあらかじめ準備し、返済に余裕を持たせた借入れを計画
- 空室が続くリスクは、買う前の物件選定の段階でできるだけ抑えておく
1件目を安定して回せた実績ができると、2件目以降の借入れでも審査に通りやすくなる傾向があり、不動産投資を長い目で資産を積み上げていく仕組みへと育てていけます。
急がずに、着実な1歩目から始めてみてはいかがでしょうか。
「リノシー(RENOSY)」は、不動産投資売上No.1を誇る投資会社です(※東京商工リサーチによる不動産投資の売上実績(2026年3月調べ))。
AIを活用して厳選した資産価値が高い「都市部の物件」に特化して取り扱っています。
オンラインでの手続きには各ステップにサポートがついているので、初心者でも安心して始められるでしょう。
※別途与信手続きには、一部金融機関で書面でのお手続きをお願いする場合がございます。
不動産管理はアプリで簡単に行えるため、本業が忙しい方にもおすすめです。
年収1,000万円以上の方には特におすすめです。減価償却等による税負担の軽減が見込めるケースもあり、物件条件や税務状況によっては検討材料になります。
※適用可否や効果は物件条件・年収・税務状況で異なります。詳細はRENOSYの無料面談や税理士にご確認ください。
\ 初回無料WEB面談でPayPayポイント5万円分がもらえる※条件・上限あり/
※PayPayポイントはPayPayギフトカードで付与されます。出金と譲渡はできません、PayPay/PayPayカード公式ストアでも利用可能です。
※上限・条件あり。プレゼント適用条件はRENOSY公式サイトでご確認ください。