「1万円という少額で不動産に投資できる」と話題になっている反面、ネット上では「元本が減るのが心配」「DAIMLAR FUNDは破産したらしい」「不動産クラウドファンディングには手を出さないほうがいい」といった声も見かけます。始めても大丈夫なのか、迷っている方もいるのではないでしょうか。
少ない金額で第一歩を踏み出そうと考えていたのに、否定的な情報に触れて二の足を踏んでいる方も多いようです。
先に要点を申し上げると、不動産クラウドファンディングは単純に「やめたほうがいい」と決めつけられるものではありません。どこにリスクがあるのかを把握したうえで、信用できる運営会社を見極めれば、小さな金額で不動産投資を経験できる手段のひとつといえます。
もっとも、元本が保証される商品ではなく、運用期間の延長や運営会社の破産といったケースも現に起きているので、自分なりの判断基準を用意して向き合うことが大切です。
この記事では、賃貸不動産経営管理士の立場から、「やめとけ」といわれる理由8つと、みんなで大家さん/ヤマワケエステート/DAIMLAR FUNDで起きた実際のトラブル事例をもとに、元本割れが起こる構造や、向く人・向かない人の特徴、信用できる運営会社を見極めるポイントまでを順に説明します。
最後までお読みいただければ、ご自分が始めてよいかどうかを見極めやすくなるはずです。
(不動産特定共同事業 徳島県知事第2号)
不動産のプロに任せて、1万円から短期運用してみませんか。
(償還済み加重平均)
元本毀損・遅延ゼロ
の短期
関連する内容として、元本割れが起きた不動産クラウドファンディングの事例をまとめた記事、不動産小口化商品の危険性を確かめた記事、「不動産投資はやめておけ」という意見の真偽を調べた記事もあわせて参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
不動産クラウドファンディングに「やめとけ」の声が上がる8つの要因
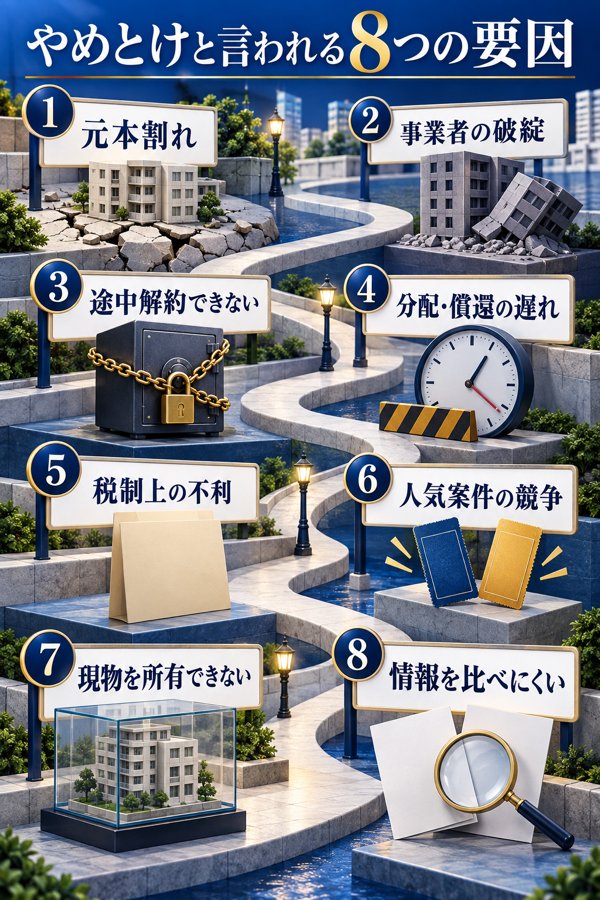
元本が守られないことや税金面での不利など、いくつものリスクが重なり合っている点が、「やめとけ」という声の背景にあります。
ここからは、否定的な意見の拠りどころとなっている8つの理由を順番に見ていきます。
理由①元本の保証がなく損失が出るおそれ
預金や個人向け国債と違い、不動産クラウドファンディングには元本を保証する仕組みがありません。
対象物件の価格が下がったり、見込んでいた賃料が入らなかったりして、後ほど触れる優先劣後出資でもカバーしきれないほどの損失が生じれば、出資した元本が減ってしまうおそれがあります。
例として、10万円を想定利回りが5%のファンドに出資したケースを考えてみます。予定どおりに運用が進めば、1年後には約5,000円の分配金が受け取れる見込みです。
ところが物件の価格が大幅に下がると、分配金が受け取れないばかりか、出資額の一部しか戻らない事態も考えられます。
「預金よりやや利回りが良い」程度の感覚で始めてしまうと、思いがけず元本を割り込むおそれがあることを理解しておくことが大切です。
理由②事業者の経営破綻で出資金を失うおそれ
運営会社が経営破綻したときは、物件自体が存在していても、出資したお金が全額返ってくるとはかぎりません。
不動産クラウドファンディングの多くは「匿名組合契約」という形をとっています。商法第535条以下で定められた匿名組合の場合、出資されたお金の帰属先は営業者(運営会社)になります。(引用:国税庁)
したがって運営会社が破産すると、出資金はほかの債権とともに破産手続きのなかで処理され、契約の内容次第では後回しにされるおそれもあります。
2025年7月にはDAIMLAR FUNDの運営会社が破産し、債権者は約300名、負債総額は約3億3,000万円にのぼったと伝えられています(詳しくは後述します)。
「物件さえ残れば安心」と考えるのは危険であり、運営会社の財務状況を見極めることがとても大切です。
理由③途中解約が原則不可で換金しにくい点
原則として、不動産クラウドファンディングは運用中に途中で解約することができません。運用期間は短くて3か月、長ければ5〜10年程度に及ぶこともあり、その間は出資金を動かせない状態が続きます。
投資対象が実物の不動産であるため、株式やREITのようにすぐ売って現金に換えるのが難しいことが理由です。買取制度や譲渡市場を用意している事業者もありますが、基本的には運用中の解約は難しいものと考えておきましょう。
医療費や教育費が急に必要になっても、運用中は資金を引き出せません。当面の生活に備えるお金や、近いうちに使う予定があるお金は充てないのが基本です。
理由④分配や償還が予定より遅れるおそれ
物件が予定どおりに売れなかったり、賃料収入が見込みより少なかったりすると、分配金の支払いや元本の返還が遅れるケースも現実に起きています。
ヤマワケエステートはその一例で、2024〜2025年にかけて、運用期間が終わっても物件の売却が済まないファンドが複数あり、償還が遅れたと報道されています。
償還が遅れれば、もともと立てていた資金の使い道が狂うおそれもあります。高利回りのファンドほど、売却時期や想定価格といった出口戦略の見通しが不確かな場合もあるので、利回りの数字だけで判断しないことが大切です。
理由⑤優遇税制の対象外で総合課税の雑所得扱い
匿名組合型の不動産クラウドファンディングで受け取る分配金は、所得税法では原則「雑所得」に区分され、一般的には総合課税で扱われます。
給与所得などほかの所得と合計したうえで税率が決まるため、給与の多い人ほど納める税金が増えやすい傾向にあります。
雑所得については、国税庁タックスアンサー「No.1500 雑所得」で、損益通算の対象にならないとされています。現物の不動産投資で使われる、減価償却を活かした節税策も利用できません。
給与所得者でほかの所得が20万円以下なら、確定申告をしなくてよい場合もあります。ただ、複数のファンドの分配金やほかの副収入を合わせるときは、申告が必要かどうかを前もって確かめてください。
※ 税のルールは年度ごとに改正されることがあります。最新の内容は国税庁や税理士に確認してください。
理由⑥人気案件は争奪戦で出資しにくい点
高利回りのファンドや、上場している大手事業者が手がける注目度の高いファンドでは、募集が始まって数分〜数時間で枠が埋まってしまうケースもよく見られます。
先着順で募集されるファンドは「クリック合戦」とも呼ばれ、パソコンやスマホの反応がわずかに遅れただけでチャンスを逃してしまうことがあります。
抽選で決まるファンドでも競争率が高くなることがあり、思うように出資できない状況が続くと「始めても恩恵を受けられない」と感じる人もいます。
人気の案件にこだわらず、いくつもの事業者のファンドを日ごろから確認して、出資のチャンスを広げておく工夫が求められます。
理由⑦物件の所有者にはなれず現物資産を持てない点
匿名組合型の場合、出資者が物件の所有権を得ることはありません。
出資者はあくまで「営業者(運営会社)への出資者・債権者」という立場にとどまり、登記簿上の所有者となるのは運営会社や信託銀行などです。
このため、相続の際に評価額が下がるといった、実物の不動産を持つことによる利点は基本的に期待できません。
インフレへの備えとして実物資産を保有したいという目的であれば、この商品の性質とは合わない可能性があります。
理由⑧開示内容が事業者ごとに異なり比べにくい点
不動産特定共同事業法では、契約成立前書面や契約成立時書面といった法定書面の交付が義務とされています。ただ、記載の細かさや、ファンドごとに任意で公開される情報の量には、事業者による違いがあります。
物件の所在地や取得価格、想定賃料、出口戦略などをどの程度くわしく示すかは事業者によってまちまちで、初心者にとっては比べるのが難しいのが実情です。
開示が乏しい事業者は投資家の不信を招きやすく、ひいてはトラブルの原因になりやすいとの指摘もあります。
不動産クラウドファンディングの基本構造と法制度上の扱い
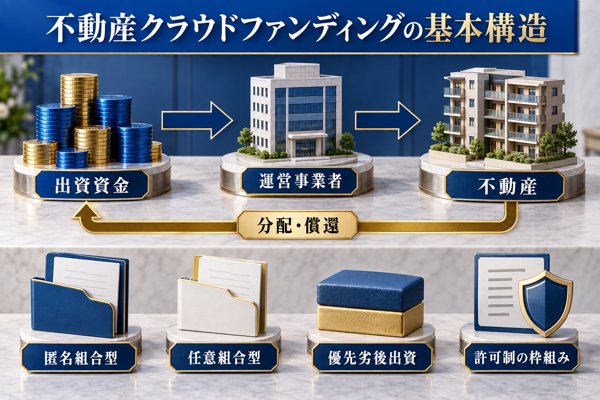
リスクを適切に見極めるためには、出発点として事業の構造と、背景にある法制度を押さえておくことが欠かせません。
ここでは基本的な枠組みに加えて、投資家保護の制度がどこまで機能するのか、限界も含めて解説します。
不動産特定共同事業法による運営の枠組み
「不動産特定共同事業法」(平成6年法律第77号)は不動産クラウドファンディングの土台となる法律で、都道府県知事もしくは国土交通大臣から許可を得た事業者でなければ運営できないと定めています。
インターネットを通じて出資を募る電子取引業務を手がける際には、第1号事業(運営者)や第2号事業(仲介者)としての許可を取得したうえで、さらに電子取引業務についての認可も受けることが求められます。
許可制が参入の関門として働くため、無許可の業者を締め出す体制は備わっています。ただし、許可を得た事業者であっても、経営上の判断や市場環境の変化によって、経営破綻や償還の遅れが起こる余地は残ります。
出資を検討する段階では、国土交通省が公開している「不動産特定共同事業者及び適格特例投資家一覧」(最新版の一覧はPDF形式で掲載)を使い、事業者の許可番号を確かめておくことが基本となります。
※ 法制度にかかわる記述は、2026年10月時点で確認できた内容に基づいています。法改正の最新状況については、専門家へご確認ください。
匿名組合型・任意組合型の比較
仕組みの型としては、「匿名組合型」と「任意組合型」に大別されます。
商法第535条以下で定められた匿名組合型は、多くの事業者が取り入れている方式です。出資者の責任は出資した金額までに限られる有限責任であり、物件の所有権を持つことはありません。
他方、民法第667条以下を根拠とする任意組合型では、出資者が不動産の共有持分を取得します。現物の不動産投資に近い性格をもち、相続税の評価額を下げる効果が見込める一方で、負う責任が広がるケースもあります。
両方式の相違点は、次の表のとおりです。
| 比較項目 | 匿名組合型 | 任意組合型 |
|---|---|---|
| 根拠となる主な法律 | 商法第535条以下 | 民法第667条以下 |
| 物件の所有権 | 営業者(運営会社)が保有 | 出資者が共有持分を保有 |
| 投資家が負う責任 | 出資額までの有限責任 | 原則は無限責任(契約で範囲が限定されることもある) |
| 相続税の評価減 | 基本的に対象とならない | 不動産の持分として評価される |
| 税務上の主な所得区分 | 雑所得(多くの場合) | 不動産所得(多くの場合) |
| 1ファンドごとの最低出資額 | 1万円〜数万円が多い | 数十万円〜数百万円となる例が多い |
少額かつ短期間で試してみたい場合は匿名組合型、相続対策や現物に近い運用を重視する場合は任意組合型が候補になります。
任意組合型では、投資家が負う責任の範囲が契約内容によって変わるため、契約書面の内容を事前に確かめておくことが大切です。
優先劣後出資が損失を和らげる構造と注意点
優先劣後出資は、事業者みずからが劣後出資者の立場で一定割合を拠出し、損失が出たときには劣後出資の部分から先に損失を負担する仕組みを指します。
劣後出資比率は10〜30%程度に設定される例が一般的で、20%以上であれば、ある程度の損失を吸収できる目安と考えられています。
仮に総事業費が1億円のファンドにおいて、事業者の劣後出資が2,000万円(劣後比率20%)だとします。物件価格の下落が20%(=2,000万円)までにとどまれば、損失は劣後出資者である事業者がすべて引き受けるため、優先出資者の元本は毀損しない計算です。
反対に、物件価格が25%(=2,500万円)下がったケースでは、劣後出資を上回る5%分(=500万円)の損失が優先出資者にも及び、元本割れが生じます。優先劣後出資の仕組みがあっても、それだけで安全とは断言できないのはこのためです。
過去に表面化したトラブル・失敗事例3選
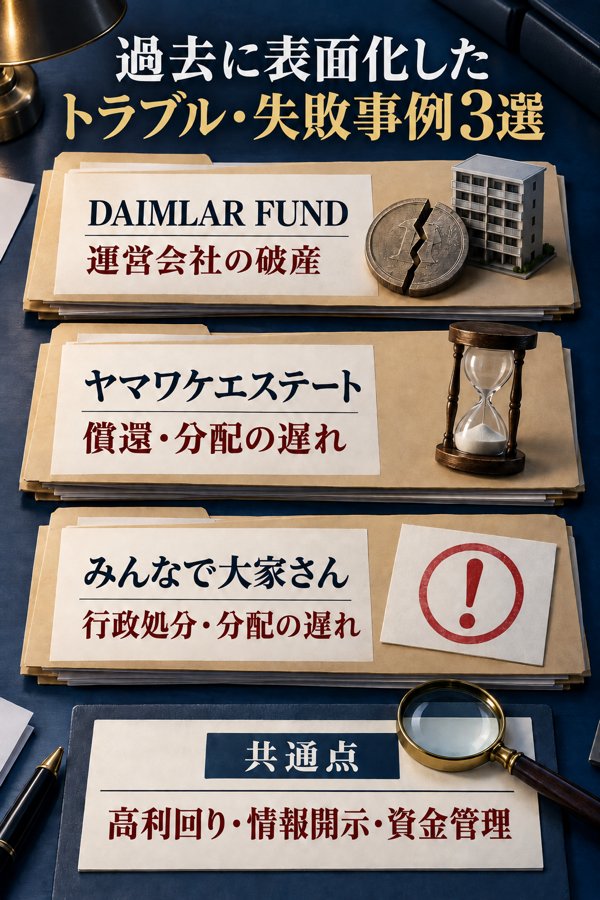
リスクを抽象論で捉えるだけでなく、事業者側で実際に起きた問題を具体的に知っておくと、投資を判断する際の大切な材料になります。ここでは代表的な3件を、発生した順に見ていきます。
| 発生時期 | サービス・運営事業者 | 主な出来事 | 影響の規模(公表情報による) |
|---|---|---|---|
| 2024年6月 | みんなで大家さん(都市綜研インベストファンド/みんなで大家さん販売) | 行政処分:業務の一部を30日間停止する命令と、計8項目にわたる改善指示 | 多くの出資者に影響(のちに集団訴訟へ) |
| 2024〜2025年 | ヤマワケエステート | 償還・分配金の遅れが複数ファンドで発生(遅延が報告されたファンドは21本程度) | 遅延対象ファンドの募集総額は約110億円規模 |
| 2025年7月 | DAIMLAR FUND(運営:ダイムラー・コーポレーション) | 横浜地裁が破産手続きの開始を決定 | 負債は総額約3億3,000万円、債権者数は約300名 |
| 2025年11月 | みんなで大家さん | 出資者1,191人が大阪地裁へ集団で提訴し、出資金約114億円の返還を請求 | 追加の提訴により原告は約2,500人規模まで増加 |
事例①DAIMLAR FUNDの運営会社が破産(2025年7月)
横浜市に本社を置き「DAIMLAR FUND」という不動産クラウドファンディングを手がけていた株式会社ダイムラー・コーポレーションについて、横浜地方裁判所が2025年7月15日に破産手続きの開始を決定したと伝えられています。(引用:東京商工リサーチ TSR速報)
公表された数字では、負債総額が約3億3,000万円、債権者数が約300名とされています。
設立は2007年で、2020年には不動産特定共同事業法にもとづく小規模不動産特定共同事業者の登録を行い、不動産クラウドファンディングの事業に乗り出していました。
経営が行き詰まった理由として、報道では競合の激しさや市場環境の変化に加え、2025年6月に代表者が亡くなったことで事業を続けられなくなった点が挙げられており、最終的に破産を申し立てたとされています。
匿名組合契約で預けたお金は、営業者にあたる運営会社の財産という扱いになります。報道でも出資者が破産手続きを通じて資金を取り戻すのは難しい状況と伝えられており、事業者の信用リスクが現実のものとなった典型的なケースと考えられます。
事例②ヤマワケエステートで起きた償還・分配金の遅れ
「ヤマワケエステート」は、REVOLUTIONグループのヤマワケエステート株式会社が手がけるサービスで、2024〜2025年の間に複数のファンドで償還が予定どおり行われない事態が生じたと伝えられています。
報道では、運用期間が終わっても物件が売れていない、あるいは売却代金がまだ入金されていないファンドが21本程度あるとされ、該当するファンドの募集総額は約110億円にのぼるといわれています。
平均利回り13%超という高い利回りを前面に出して会員を増やしてきた一方で、買収に伴う体制の変化や、物件の売却を前提とした運用の組み立てが遅れの原因になったとの指摘があります。
運営元のREVOLUTIONは、2024年11月に総額50億円規模となる第三者割当増資を公表しました。ただし2026年に入ってからも、一部の案件では償還予定日の延期が発表されています。
仕組みや注意すべきリスクを詳しく知りたい方は、当サイトのヤマワケエステートの評判・口コミ解説もあわせてご覧ください。
事例③みんなで大家さんへの行政処分と分配金の遅れ
東京都と大阪府は2024年6月17日、「みんなで大家さん」の運営元である都市綜研インベストファンド株式会社およびみんなで大家さん販売株式会社に対して行政処分を行ったと発表しています。(引用:大阪府公式ホームページ)
内容は、業務の一部を30日間停止させる命令と、計8項目に及ぶ改善指示です。処分理由としては、対象となる不動産の一部が変わったのに投資家へ十分な説明がなされていなかったことなどが挙げられています。
2025年夏以降になると分配金の支払いが遅れたり止まったりする状況が表面化し、2025年11月には全国の出資者1,191人が大阪地方裁判所へ集団訴訟を起こして、出資金約114億円の返還を求めたと伝えられています。
2026年2月には約1,300人が新たに訴えを起こし、原告は合計で約2,500人、請求額は総額約230億円規模まで膨らんでいると報じられています。
※本記事は各事業者を評価するものではなく、客観的に公表された事実に限って掲載しています。
3つの失敗事例に見られる共通点
3件の事例を並べてみると、いくつか共通した傾向が浮かび上がります。
- 高い利回りの打ち出し:平均利回り10%超を長く示し続けていた事業者ほど、運用にゆがみが出やすい傾向がうかがえます。
- 情報開示の不足:対象不動産の変更や物件売却計画の遅れなどについて、投資家への説明が足りていなかった例が多く見られます。
- 長い運用期間と見えにくい出口戦略:物件売却を前提に組まれた長期のファンドは、市況が悪化すると売却がまとまらず、償還が遅れやすい仕組みになっています。
こうした共通点を逆の視点から見ると、この後で紹介する「事業者・案件選びチェックリスト7項目」の判断基準に結びつきます。
「やめとけ」の声だけでは見えてこないメリット5選
否定的な評判ばかりが目に付きがちですが、この投資手法が支持されるのにも、はっきりとした根拠があります。
ここでは、抱えるリスクに見合う利点がどこにあるのかを、落ち着いて見ていきます。
| 利点 | 概要 | 注意したい点 |
|---|---|---|
| 少額で始めやすい | 1万円から出資できるファンドが多数 | 少額でも本数が増えれば投資総額はかさむ |
| 管理の負担なし | 入居者対応や修繕、税務は運営側が担う | ファンドの情報は自分で確かめる姿勢が大切 |
| 預金を上回る利回り | 3〜8%程度の想定利回りを掲げるファンドが中心 | 想定と実績の利回りがずれることもある |
| 分散しやすい | 物件や地域、運営会社をばらしやすい | 1事業者に偏ると倒産への備えにならない |
| 優先劣後出資のクッション | 劣後部分までの損失は事業者側が先にかぶる | 劣後比率を上回った損失は出資者に及ぶ |
少額の1万円程度から出資できる手軽さ
多くのサービスでは、1ファンドにつき1万円という小さな金額から出資を申し込めます。
現物不動産を購入するとなると、頭金や諸経費として数百万円単位の手元資金が求められるため、比べれば入口の敷居ははるかに低いといえます。
「最初から数百万円を投じるのは不安」「まずはどんな仕組みか試してみたい」と考える初心者の方にとって、気持ちの面でも資金の面でも始めやすい設計になっているといえます。
とはいえ、投資額が1万円からと小さいことと、リスクが低いことは別の話である点に気をつけたいところです。
物件管理や運営を事業者に任せられる気楽さ
入居者の募集や問い合わせへの対応、修繕の段取り、家賃の管理、さらに確定申告の際の経費計算に至るまで、運営会社がまとめて引き受けます。
出資を済ませた後は、分配金が振り込まれ、償還を迎えるのを待つのが基本です。仕事で手が離せない会社員や公務員、子育て中の家庭にとって、手を掛けずに「ほったらかし」で運用できる点ははっきりとした利点です。
一方で、物件の選定や管理に投資家自身が関わらないぶん、運用成績が事業者の力量に左右されやすいという面もあります。手間が省けるからこそ、どの事業者を選ぶかに時間と労力を注ぐことが大切です。
銀行預金を上回る3〜8%程度の利回り目安
想定利回りを表面利回りで見ると、中心となっているのは3〜8%程度の水準のファンドです。
個人向け国債や国内の定期預金と並べてみると、比較的高めの水準にあるといえます。
とはいえ、10%を超える利回りを掲げるファンドはリスクが比較的高いケースが多いと考えられ、これまでに起きた遅延やトラブルの事例でも、高利回りのものが目に付く傾向があります。
見た目の利回りが高いという理由だけで決めてしまうと、よくある失敗につながりやすいので気をつけたいところです。
物件や地域、運営会社を分けやすい分散効果
出資額が少額で済むため、ファンドやエリア、運営会社をいくつかに分けて投資しやすい点も魅力です。
1社・1ファンドに資金を集めてしまうと、運営会社が倒産したり物件固有の問題が起きたりした際に、まとめて大きな損失を受けるおそれがあります。投資先を分けておけば、リスクの度合いを調整しやすくなります。
例として10万円を投じるケースを考えると、10万円を1ファンドにまとめて入れるより、3〜5事業者が扱う別々のファンドへ2〜3万円ずつ割り振ったほうが、リスクを抑えやすくなります。
もっとも、投資先を増やしすぎると状況の把握が難しくなるため、自分が無理なく追い続けられる数にとどめることも大切です。
優先劣後出資で損失の一部を吸収できる仕組み
先に触れたとおり、優先劣後出資という構造では、劣後部分の割合までに収まる損失を事業者側が先に負担するため、出資者の元本がある程度守られるようになっています。
たとえば劣後比率が20%に設定されたファンドなら、不動産の価格が20%下がるところまでは、優先出資者の元本が守られる計算になります。
反対に、劣後比率を上回る損失が出た場合には、優先出資者の元本にも損失が及ぶおそれがあります。
この仕組みは損失を一定範囲まで和らげるためのものであって、元本を保証するものではない点を、しっかり押さえておきましょう。
現物不動産投資・REITと並べて見る特徴の違い
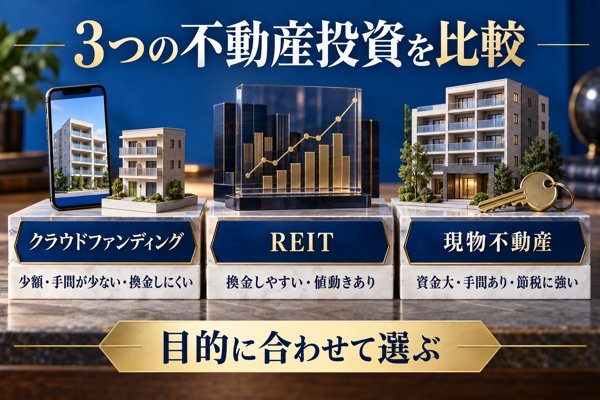
投資先の候補は、不動産クラウドファンディングに限られるわけではありません。
ここでは不動産に関わる投資として、REITや現物投資と並べて特徴を確認し、目的に合った手段を見極めるための視点を整理します。
| 比べるポイント | 不動産クラウドファンディング | J-REIT | 現物不動産投資 |
|---|---|---|---|
| 投資できる最低金額 | 1万円〜 | 数万円〜数十万円(1口ごと) | 数百万円〜(頭金と諸費用が必要) |
| 換金のしやすさ | 低い(運用中の途中解約は基本的に不可) | 高い(取引所の取引時間内に随時売買できる) | 低い(売り切るまで数か月以上を要する場合も) |
| 想定される利回り | 表面で3〜8%程度 | 分配金利回りで3〜5%程度(相場次第で上下) | 表面で5〜8%程度(実質ではさらに下がる) |
| 値動き | 運用中は原則として値動きなし | 株式相場とともに毎日上下する | 不動産相場の影響を受ける(売った時点で確定) |
| 節税メリット | 限られる(雑所得扱いで損益通算は不可) | 限られる(申告分離課税を選ぶことは可能) | 大きい(減価償却や損益通算を使える) |
| ローンによるレバレッジ | 使えない(手元資金のみで投資) | 使えない(手元資金のみで投資) | 使える(投資用ローンで手元資金を超える規模に) |
| 運用中の手間 | ほとんどかからない | ほとんどかからない | 大きい(管理を任せても一定の関わりが必要) |
必要資金・換金のしやすさ・利回りの違い
ざっくり分けると、不動産クラウドファンディングは「少額から・換金しにくい・利回りは中程度」、J-REITは「少額〜中程度の資金・換金しやすい・利回りは中程度」、現物投資は「まとまった資金・換金しにくい・利回りは高め(ただし実質では下がりやすい)」という違いがあります。
仮に10万円を1年間運用するケースで考えると、クラウドファンディングでは1年間お金を動かせないものの、想定利回り5%前後が見込めます。
J-REITの場合は証券口座を通じて好きなタイミングで売れるので、思いがけずお金が必要になったときにも動きやすいのが特徴です。
換金のしやすさを優先する場合はREITに分があると考えられます。
課税方法と節税メリットの違い
課税の仕組みは、投資手段ごとにかなり異なります。
匿名組合型の不動産クラウドファンディングで受け取る分配金は、基本的に雑所得として総合課税の対象となり、ほかの所得との損益通算はできません。
J-REITでは、分配金は配当所得、売却益は譲渡所得として扱われ、申告分離課税(一律20.315%)を選べるケースがあるため、給与収入の多い人ほどメリットを得やすい傾向にあります。
現物の不動産投資で得た収入は不動産所得となり、減価償却費を必要経費として差し引けるほか、赤字が出た場合は給与所得と相殺する損益通算が可能(土地取得のための借入金の利子にあたる部分は対象外)など、節税の面でのメリットが大きい手段です。
REITに近い商品との違いや、投資家目線での具体的な見方を知りたい方は、当サイトのCOZUCHI(コヅチ)の評判・口コミ徹底解説もあわせてご覧ください。
結論:目的に合わせた手段の選び分け
投資の目的ごとに3つの手法を当てはめてみると、おおよそ次のように考えられます。
まずは少額で試してみたい人にはクラウドファンディング、換金しやすさを保ちながら分配金を受け取りたい人にはJ-REIT、節税効果やレバレッジを活かして腰を据えて資産を築きたい人には現物投資が、一般的に向いているとされます。
1つだけを選ぶ必要はなく、「クラウドファンディングで試す → REITでリスクを分ける → 中長期で現物投資に移る」というように、段階を踏んで進める人もいます。
投資の目的や許容できるリスク、運用できる期間に合わせて複数の手段を組み合わせれば、リスクを分散することにもつながります。
少額から投資できても仕組みが違う小口化商品については、不動産小口化商品おすすめランキングの記事で比べられます。
不動産クラウドファンディングに合う人・合わない人の特徴
「やめとけ」という声に従うべきか、あるいは一歩踏み出してよいのかを見極められるよう、どのような属性や考え方の方に合うのかを整理しました。
| 比較の観点 | 合っている人 | 合わない人 |
|---|---|---|
| 投資の経験値 | 投資を始めたばかり〜ある程度慣れた段階で、まずは仕組みに触れてみたい | 元本が守られることを何より重視する |
| 投資に回すお金 | 余裕資金のうち1〜10万円ほどで試したい | 手元にあるのが生活防衛資金や、近々使う予定のお金のみ |
| 求める成果 | 預金を上回る利回りや、分散投資の経験 | 大きな節税メリットや借入による投資効果を当てにしている |
| 関わり方 | 物件の管理は人に任せたい | 物件を自ら選んで手をかけていく過程を楽しみたい |
| 資金の引き出し | 数か月〜数年は資金を動かさなくても困らない | 必要なときにすぐ現金化できないと困る |
適性あり:小さな金額で不動産投資を試してみたい方
将来的には実物の不動産を持ってみたいものの、最初は仕組みを理解するところから始めたい方や、株式以外にも投資の選択肢を広げておきたい初心者の方に合いやすい投資方法です。
1万円から参加できるので、仮に損失が出ても暮らしに響きにくい金額で経験を重ねられます。
とりわけ、ファンドごとに公開される物件情報や出口戦略、運用報告書に目を通す習慣がつけば、のちに現物投資へ移る段階でも判断の材料として役立つでしょう。
適性あり:本業に追われ運用管理の負担を減らしたい方
会社員や公務員として働いていて副業に割ける時間が限られ、実物の不動産で発生する物件管理や入居者とのやり取り、修繕の手配といった負担を抱えたくない方にも合っています。
投資家自身が手を動かす場面は、ファンドを選んで申し込むことと、届いた運用報告に目を通すことくらいに限られます。
とはいえ「ほったらかし」で運用できるからといって、関心を持たなくてよいわけではありません。
出資先となる事業者の経営状態や、ファンドから届く運用報告は、少なくとも定期的に確認しておきたいところです。
適性なし:元本が減ることをまったく受け入れられない方
「出資したお金が1円たりとも減ってほしくない」とお考えの方にとって、この投資手法は相性のよくない選択肢です。
元本が保証された商品ではないので、運営会社の業績悪化や不動産市況の変化しだいでは、戻ってくる金額が出資額を下回るおそれもあります。
こうした考え方の方には、個人向け国債や預貯金のように、元本割れの心配がきわめて小さい商品のほうが向いているといえます。
リスクをほとんど取れない方に限っていえば、「やめとけ」という助言は的を射ていると考えられます。
適性なし:節税メリットや借入による規模拡大を狙う方
減価償却や損益通算による節税を狙いたい方、また金融機関からの借入を使って手持ち資金を超える規模の不動産を動かしたい方には、この仕組みは不向きです。
先に触れたとおり、分配金は雑所得に区分されるため損益通算の対象にならず、加えて融資を利用して投資する商品でもないからです。
こうした目的をお持ちなら、区分マンションや一棟アパートといった実物の不動産への投資を検討するのが一般的な選択肢です。
後悔を避けるための事業者・ファンド選定チェックポイント7項目
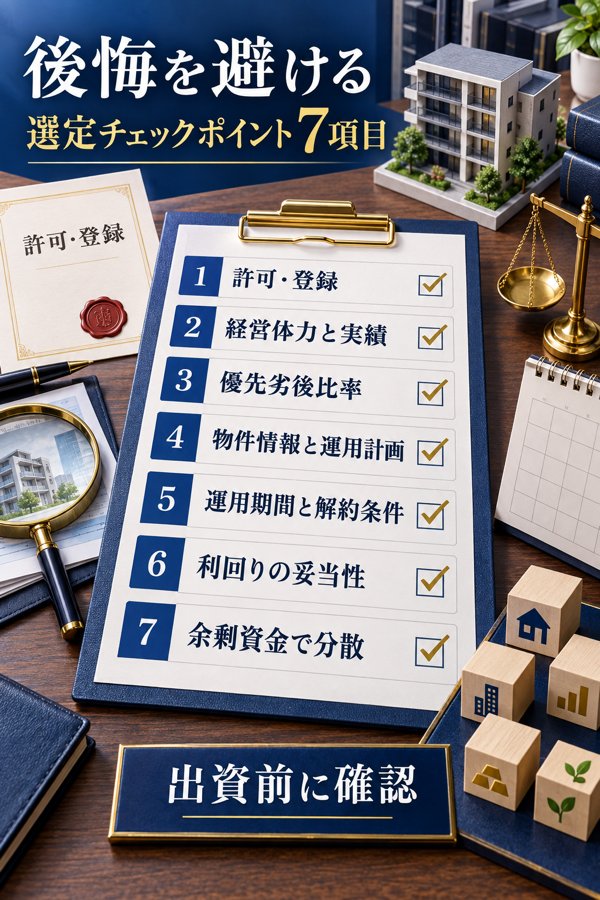
リスクを理解したうえで出資を決めるなら、どの事業者・どのファンドを選ぶかが結果を大きく左右します。
ここでは、出資前に押さえておきたい確認ポイントを7つに絞って紹介します。
①不動産特定共同事業法上の許可の有無
まず押さえたいのは、運営会社が不動産特定共同事業法上の許可(もしくは登録)を得ているかどうかです。
国土交通省が公開している「不動産特定共同事業者及び適格特例投資家一覧」のページでは、業者の一覧をPDF形式で閲覧できます。あわせて、各社公式サイトの「会社概要」や「特定商取引法に基づく表記」にも許可番号が載っているのが一般的です。
許可を受けた事業者であっても、破綻や分配の遅れが起こる可能性は残ります。ただし、許可を持たない事業者はそもそも検討の対象から外すのが妥当です。
手始めに、許可番号が掲載されているかを公的な情報で確かめることから取りかかるとよいでしょう。
②運営会社の経営体力とこれまでの実績
運営会社の経営状態やこれまでの運用実績は、信用リスクを見極めるうえで欠かせない判断材料です。
チェックしたいのは、上場企業かそのグループ企業であるか、複数年にわたって運用を続けてきたか、元本割れや分配遅延を起こした過去がないかといった点です。
上場している会社は四半期ごとに決算を開示しているため、財務が健全かどうかを継続して追いかけられます。
非上場であっても、長く運用を続けていて開示内容も充実している事業者は存在します。とはいえ、投資経験が浅いうちは上場企業から候補を探すほうが安心しやすいでしょう。
また、ひと口に上場といっても市場区分によって開示ルールに差があります。上場しているかどうかに加えて、どの市場に属しているかまで見ておくと、より慎重な判断につながります。
見極めの具体的な手順は、センス・オーナーズ(運営はTOKYO PRO Market上場企業)の評判をまとめた記事で詳しく紹介しています。
③劣後出資の割合を示す優先劣後比率の水準
劣後出資がどれだけの割合を占めるかを示す優先劣後比率は、損失をどこまで吸収できるかを見る目安になります。
設定値は10〜30%程度に収まることが多く、20%以上であれば、ある程度の損失を吸収できると考えられる水準とされています。
たとえば劣後比率が10%のファンドでは、不動産価格の下落が10%にとどまっても、優先出資者の元本まで損失がおよぶ計算です。
表面上の利回りが魅力的でも、劣後比率が小さいファンドについては、リスクとリターンの釣り合いを落ち着いて見極めることが大切です。
④物件データと運用プランの公開範囲
所在地や取得価格、想定賃料、想定空室率、さらに出口戦略(いつ・いくらで売却する想定か)について、どこまで具体的に示されているかをチェックします。
「都内の好立地物件」「実需向けの区分マンション」のようなあいまいな説明しか載っていないファンドでは、判断に必要な情報が足りていないおそれがあります。
情報を丁寧に開示している事業者は、問題が起きた際にも説明を尽くせる体制を整えているケースが多く、長く付き合える相手である可能性が高いと考えられます。
⑤運用期間の長さと途中解約の仕組み
はじめの1〜2案件は、運用期間が6か月〜1年程度と短めのファンドを選ぶのが無理のない進め方です。
運用期間が長いファンドほど想定利回りは高めに設定されやすい反面、相場の変動や事業者側のリスクにさらされる期間も延びます。
譲渡市場や買取制度を用意している事業者もありますが、基本的には運用中に途中で解約するのは難しいと考えておきましょう。
買取制度を利用できる場合も、買取価格・手数料・手続きにかかる日数は前もって確かめておくと安心です。
⑥利回り表示の妥当性
想定利回り・表面利回り・実績利回りの違いを意識しながら読み分ける習慣を身につけておくことが大切です。
想定利回りが10%を超えるファンドはリスクが比較的大きいと考えられ、これまでに起きた遅延やトラブルの事例でも高利回りの案件が多く見られます。
まずは3〜6%程度の一般的な利回り水準のファンドを候補にし、出資から運用、償還までの一連の流れを自分で体験してみるのがおすすめです。
利回りが高いことと、リターンを手堅く得られることは別の話です。この点は早い段階でしっかり意識しておきたいところです。
⑦余剰資金による複数事業者・複数ファンドへの分散投資
最後のポイントとして、出資に回すお金は余剰資金(生活防衛資金や、当面使う予定がない資金)の範囲にとどめてください。
1ファンド・1事業者だけに資金を寄せず、3〜5事業者が扱う複数のファンドへ振り分けておくと、ある事業者の倒産や個々のファンドの遅延による影響を和らげられます。
事業者同士を比べるときは、許可番号や財務状況、劣後比率、運用実績といった項目を横並びで整理した当サイトの不動産クラウドファンディングのおすすめサイト32選をまとめたランキングを参照するのも一つの方法です。
いくつかの事業者を見比べていくうちに、自分の投資スタイルに合ったサービスを絞り込みやすくなります。
※ どの事業者が適しているかは、一人ひとりの状況によって変わります。許可番号や運用実績などは、各社の公式情報でご確認ください。
(不動産特定共同事業 徳島県知事第2号)
不動産のプロに任せて、1万円から短期運用してみませんか。
(償還済み加重平均)
元本毀損・遅延ゼロ
の短期