年収2000万円クラスの会社員、あるいは医師や士業として働く方の場合、所得税・住民税を合わせた負担が年間700万円規模に達することもあり、ふるさと納税やiDeCoだけでは税負担の軽減に限界を感じているかもしれません。
加えて、収入が多い層ほど「税金が軽くなる」とうたう物件の営業を受けやすく、提案内容が妥当かどうか見極めにくいケースもよくあります。
先にお伝えすると、年収2000万円前後の方は「損益通算」「減価償却」「1億円超の融資」という3つの強みを使える数少ない層です。物件選びと戦略を見誤らなければ、不動産投資によって年間で100万〜300万円規模となる税負担の軽減と、長い目で見た資産づくりを同時に実現できる可能性が見えてきます。
ただし、高収入であるがゆえに営業のターゲットになりやすい点や、税制面のハードルを把握しないまま購入に踏み切ると、税負担が軽くなるどころか、家計を圧迫しかねない借入だけが残るおそれもあります。
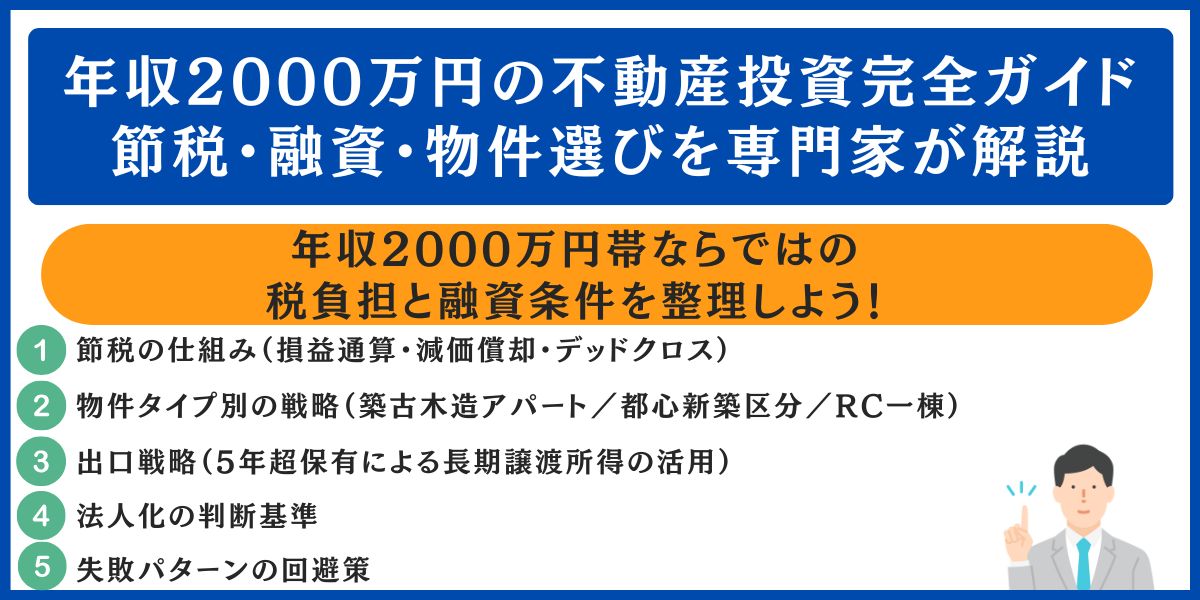
この記事では、年収2000万円前後の方が直面しやすい税負担や融資の条件をまず整理し、そのうえで
- 損益通算・減価償却・デッドクロスから見る税負担軽減のメカニズム
- 築古木造アパート/都心新築区分/RC一棟それぞれに適した投資の進め方
- 5年超の保有で長期譲渡所得を活かす売却時の出口設計
- 法人化に踏み切るかどうかの見極め方
- 陥りやすい失敗とその避け方
といったテーマを、賃貸不動産経営管理士の実務の視点から幅広くお伝えします。
最後までお読みいただくと、ご自身に適した投資戦略の全体像がつかめ、相談先をどう選ぶかを見極める基準も得られるはずです。
関連する内容として、年収1500万円の方向けに投資戦略をまとめた記事、経営者が投資判断を行う際のポイントを整理した記事、税負担が軽くなる仕組みを掘り下げた記事、減価償却の基本を投資の観点から説明した記事も参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
不動産投資で年収2000万円が有利とされる3つの理由
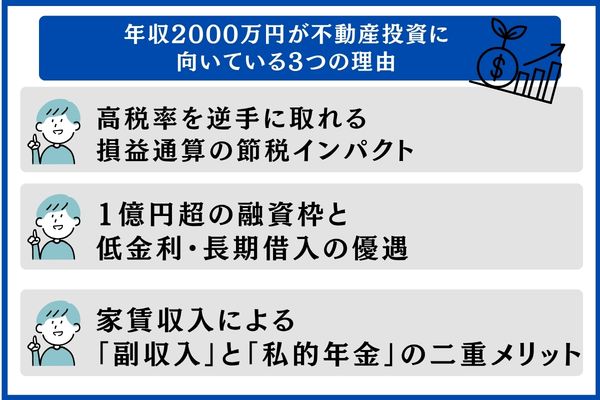
年収2000万円クラスには、ほかの所得層では得にくい強みが3つあります。税率の高さがもたらす節税の大きさ、金融機関からの評価に基づく借入のしやすさ、さらに家賃収入を得ながら資産を築ける点という切り口から、順に見ていきます。
税率の高さを生かせる損益通算による節税効果
年収2000万円クラスで最も大きな強みとされるのが、住民税10%に所得税33〜40%が上乗せされる重い税率を、節税の効き目を高める要素として生かせることです。
仮に不動産所得で100万円の赤字が出たとします。年収500万円の層なら所得税10%と住民税10%を合わせても20万円程度の節税にとどまりますが、年収2000万円クラスなら住民税10%と所得税33〜40%によって43〜50万円規模に達し、所得の低い層に比べて約2倍以上の効果が見込めるという試算になります。
| 年収の水準 | 所得税率の目安 | 住民税の税率 | 不動産所得が100万円赤字の場合の節税額(試算) |
|---|---|---|---|
| 500万円 | 10% | 10% | 約20万円 |
| 1,000万円 | 23% | 10% | 約33万円 |
| 1,500万円 | 33% | 10% | 約43万円 |
| 2,000万円 | 33〜40% | 10% | 約43〜50万円 |
| 3,000万円 | 40〜45% | 10% | 約50〜55万円 |
※こちらは一定の条件を置いて計算した試算です。実際にどれだけ税負担が軽くなるかは、個々の所得の状況や受けられる控除、税制の改正によって変わります。具体的な税額については、税理士などの専門家に確認されることをおすすめします。
1億円超も狙える借入枠と低金利・長期返済の好条件
金融機関の目から見ると、年収2000万円クラスは「最優良属性」に分類される層とされています。
投資用ローンの借入上限は、年収の7〜10倍程度がひとつの目安とされます。この基準に当てはめると、年収2000万円の場合、借入枠は1億4,000万〜2億円も見込める計算です。
もっとも、実際の上限は返済負担率や担保となる物件の評価によって決まるため、現実には1億〜1億6,000万円あたりに収まるケースが多いとされます。
さらに、一部の地方銀行やメガバンクでは、金利1.5〜2.5%、返済期間30〜35年といった有利な条件を提示されやすい傾向があります。所得の低い層に比べ、毎月の返済額を抑えたまま大きなレバレッジをかけられることも強みのひとつです。
とはいえ、どのような条件で借りられるかは各金融機関の審査次第です。年収が同じでも、勤め先や現在の借入状況、物件の評価によって条件は変わるため、いくつかの金融機関に相談することを前提に考えておくとよいでしょう。
なお、住宅ローンや投資用ローンの最新金利は、一般社団法人全国銀行協会の公開統計のほか、それぞれの金融機関の公式ウェブサイトでもチェックできます。
家賃収入が担う副収入・私的年金としての役割
不動産投資ならではの大きな魅力として、借入を返し終えたあとは家賃収入のほとんどが手元に残ることも挙げられます。
年収2000万円クラスの方が働いているうちは、損益通算を活用した節税が主な狙いになりがちです。一方で、30〜35年かけてローンを返し終えれば、リタイア後の家賃収入は「私的年金」の役割を果たします。
月10万円の家賃が得られる部屋を3戸分保有していれば、不労所得は年間360万円に上り、公的年金と合わせることで老後の暮らしの水準を保ちやすくなります。
働いている間は節税に、退職後は私的年金として役立つという両面の効果は、住宅ローン控除や給与所得控除の恩恵を受けにくい年収2000万円クラスにとって、とりわけ大きな意味があるといえます。
ただ、完済するまで物件を持ち続けるためには、空室や修繕費、金利の上昇といった長期的なリスクへの備えが欠かせません。続く章では、節税の中心となる「減価償却」と「損益通算」がどのような仕組みなのかを詳しく確認していきます。
年収2000万円における所得税・住民税の重さと「税制面の壁」
節税の方針を練る前に、年収2000万円クラスで確認しておきたいのが、税金がどのようにかかるかという前提です。
ここでは、給与所得控除の頭打ち、住宅ローン控除にかかる所得要件、確定申告の義務といった、年収2000万円超の層に特有の「壁」を順に見ていきます。
年収2000万円で手元に残る金額と所得税・住民税の実態
控除の内容や扶養家族の有無によって差は出ますが、年収2000万円の場合の手取り額は、おおよそ1,300万円前後が目安とされています。
所得税には累進課税が採用されており、課税所得が900万円を超えると33%、1,800万円を超えると40%、4,000万円を超えると45%へと段階的に税率が引き上げられ、さらに住民税10%が上乗せされます。
合計の税率を簡易試算で並べると、課税所得900万〜1,800万円の帯は43%、1,800万〜4,000万円の帯は50%、4,000万円超は55%となり、年収2000万円クラスでは所得税・住民税を合わせた負担額が500万〜700万円ほどに達する例が少なくありません。
社会保険料や税金を引いた後の可処分所得で見ると、年収2000万円であっても、暮らし方によっては自由に使える現金がそれほど多くないことがあります。
そのため、法律の範囲内で税負担を抑える「節税」は、ほかの年収層と比べて経済的なメリットが大きくなりやすいといえます。税率の最新情報は国税庁タックスアンサーNo.2260 所得税の税率でご確認いただけます。
年収2000万円超で効いてくる「給与所得控除の上限」および「住宅ローン控除の所得制限」
年収2000万円クラスになると、低所得〜中所得の層であれば使える節税手段の一部に制限がかかる点が特徴です。
なかでも影響が大きいのが、「給与所得控除の上限」、そして「住宅ローン控除の所得制限」の2点です。
給与所得控除は年収850万円を超えると195万円で頭打ちとなり、収入がいくら増えても控除額はそれ以上伸びません。加えて住宅ローン控除については、合計所得2000万円超になると利用できなくなります(床面積40〜50㎡未満の物件は合計所得1000万円以下が条件)。
こうした制限があるため、年収2000万円クラスでは、高所得者向けとされる節税策の中でも、所得税・住民税を減らす手立てが限られる傾向にあります。
対して、不動産投資による損益通算には給与収入や合計所得に応じた上限が設けられておらず、前提条件をきちんと整えれば、高所得層でも節税の余地を比較的大きく確保しやすい仕組みといえます。
| 制度名 | 上限・適用要件 | 年収2000万円クラスへの影響 |
|---|---|---|
| 給与所得控除 | 控除額は年収850万円超で195万円まで | 収入が増えても控除は伸びない |
| 住宅ローン控除 | 合計所得2000万円超は対象外 | マイホーム取得による節税は見込めない |
| iDeCo(企業年金なし会社員の場合) | 掛金の上限は年27.6万円(月2.3万円) | 効果の上限はほかの層と変わらない |
| 損益通算(不動産所得) | 所得による制限はない | 税率が高い層ほど効果が大きくなる |
※住宅ローン控除の所得要件については国土交通省「住宅ローン減税」、給与所得控除の上限については国税庁タックスアンサーNo.1410 給与所得控除でご確認ください。本記事は2026年10月時点の内容をもとにしています。法改正の最新動向は専門家へお問い合わせください。
給与収入が年2000万円を超える会社員に課される確定申告の義務
給与収入が年2000万円を超える会社員の場合、勤め先で行う年末調整の対象から法律上外れるため、自分で確定申告を行う必要があります。
このルールは国税庁タックスアンサーNo.1900 給与所得者で確定申告が必要な人でも示されており、申告を怠ると延滞税や加算税を課されるおそれがあります。
手続きの負担は増えるように見えますが、不動産所得と損益通算を行う立場から見れば、毎年申告する流れがすでにできている点は、むしろ利点と考えることもできます。
年末調整だけで終わらない分、不動産所得で生じた赤字を給与所得と相殺する手続きを、毎年無理なく申告に盛り込める環境が整っているためです。
続く章では、こうした前提を踏まえた節税面での3つの優位性をまとめます。
節税効果を支える「損益通算」と「減価償却」の基本
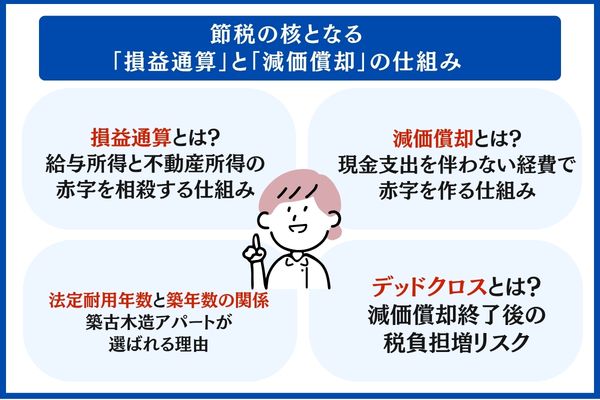
年収2000万円の層が得られる節税効果は、損益通算と減価償却の2つを組み合わせることで生じます。
制度の中身とあわせて、デッドクロスという落とし穴も正しく押さえておきましょう。
損益通算の概要|不動産所得のマイナスを給与所得と差し引きする制度
損益通算は、不動産所得で発生したマイナスを給与所得などほかの所得と差し引きし、課税の対象になる所得を小さくできる制度です。
法律上の根拠は所得税法第69条にあり、不動産所得や事業所得、山林所得、譲渡所得で生じた損失は、政令が定める順番に従ってほかの所得から控除する旨が定められています。
例として、年収2000万円の会社員が不動産所得で100万円の赤字を計上したケースでは、2000万円相当の給与所得から100万円を控除したうえで課税所得を算出できます。
試算上、年収2000万円帯では100万円の赤字ごとに43〜50万円程度の税還付や住民税の軽減が見込めることになります。
なお特例により、不動産所得の赤字のうち、土地などの取得に充てた借入金の利子にあたる金額は損益通算に使えません(国税庁タックスアンサーNo.1391)。
融資を受けて物件を買う際は、借入金の利子を建物分と土地分に分けて算出しておく必要があります。
適用条件は複数あるため、個別の判断は税理士などの専門家にご相談ください。
減価償却の概要|お金の出ていかない経費で赤字を生む仕組み
減価償却は、建物をはじめとする固定資産の購入費用を法定耐用年数の期間に振り分け、毎年少しずつ経費にしていく会計上の処理です。
注目したいのは、減価償却費が「実際のお金の支払いが発生しない経費」だという点です。
購入時に支払った建物の代金は、買った年にまとめて経費にするのではなく、耐用年数に応じて分け、各年の経費として計上していきます。
そのため、家賃収入から減価償却費やローンの利息、管理費などを引くと帳簿では赤字になる一方、手元の現金収支は黒字という状態が起こり得ます。
「税務上は赤字なのにキャッシュフローは黒字」という不動産投資ならではの構造が生まれ、損益通算で税負担を軽くする際の主な原資になります。
数字で見ると、建物価格8,000万円・耐用年数16年(築年数が浅い、または経過年数がわずかな築古木造のケース)なら年間500万円規模、耐用年数4年の簡便法を使える築22年超の木造なら年間2,000万円規模の減価償却費を計上でき、その金額が不動産所得の赤字を生み出す元手となります。
減価償却の詳しいルールは国税庁タックスアンサーNo.2100 減価償却のあらましで確認できます。
法定耐用年数と築年数の関わり|築古木造アパートが好まれる背景
建物の法定耐用年数は構造ごとに決まっており、基本となるのは木造22年、重量鉄骨34年、RC造47年です。
中古の資産を購入したときは、国税庁タックスアンサーNo.5404 中古資産の耐用年数で示された簡便法を選ぶこともでき、法定耐用年数がすべて過ぎた中古資産であれば、法定耐用年数に20%を掛けた年数で償却します(端数は切り捨て、下限は2年)。
一例として、築23年の木造アパートなら22年×20%=4年(端数は切り捨て)が償却期間となり、建物価格が8,000万円の場合は毎年2,000万円規模の償却費を計上できます。
現実には躯体や設備、付属設備といった内訳によって耐用年数が変わるため、条件はケースごとに異なります。それでも、簡便法を使えば、多額の減価償却費を短い期間で経費にできることが、高所得者の節税策として築古木造アパートが好まれる根本的な理由といえます。
| 建物の構造 | 法定耐用年数 | 簡便法(耐用年数をすべて経過した場合) | 築古物件の年間償却額の目安 |
|---|---|---|---|
| 木造 | 22年 | 4年 | 大(4〜7年に償却が集中) |
| 重量鉄骨造 | 34年 | 6年 | 中 |
| RC造 | 47年 | 9年 | 小(長い期間をかけて償却) |
※簡便法を使うには、資本的支出が取得価額の50%を上回っていないことなどの条件があります。くわしくは国税庁タックスアンサーNo.5404を参照のうえ、税理士にもご相談ください。
デッドクロスの概要|償却期間が終わった後に税負担が増えるリスク
デッドクロスは、ローン元金の返済額が減価償却費を上回るようになり、帳簿上の利益が膨らんで税金の負担が増す状態のことです。
築古木造アパートを短期で償却して節税効果を大きくする手法は、償却が続く間は手元の資金繰り以上に税務上の赤字を生み出せます。一方で償却を終えると、経費として残るのはローンの利息と運営費程度となり、家賃収入の大半が課税されることになります。
築23年の木造を簡便法の4年で償却したケースでは、5年目から減価償却費がなくなり、それまで得ていた節税効果は失われます。さらに、経費に算入できないローン元金の返済が重い負担として残ります。デッドクロスとは、こうした状態を指す言葉です。

デッドクロスへの備えとしては、「償却が終わる前に売却する」「途中で繰上返済を行って元金を減らす」「法人化によって課税の仕組みを変える」といった手段があり、購入した年から出口戦略を織り込んでおくことが基本となります。
高所得層ですでに節税スキームを実践している方との比較には、年収1000万円での不動産投資戦略を解説した記事もあわせてご覧ください。
年収2000万円で試算する節税効果|年間の軽減額の目安
年収2000万円クラスの方が築古の木造アパートを購入したと仮定し、節税効果がどの程度になるのかを具体的な数値で確認していきます。
条件を明確にしたうえで試算しているため、現実に見込める節税額の幅をつかむ材料としてご活用ください。
試算の前提となる条件
試算の結果が妥当かどうかを読み手ご自身で確かめられるよう、最初に置いている条件を示します。
想定しているのは、年収2000万円の会社員が築12年の木造アパートを購入するケースです。築22年超の物件で簡便法を使う場合と比べると、節税のペースはゆるやかになる一方、長い期間にわたって効果が安定しやすい特徴があります。
- 購入価格: 1億円(内訳は建物8,000万円・土地2,000万円、築12年の木造アパート)
- 頭金として投入する自己資金: 2,000万円
- 融資を受ける金額: 8,000万円
- ローンの条件: 金利2.0%、期間35年、元利均等方式で返済
- 毎月の返済額: 265,010円
- 返済総額: 約1億1,130万円
- 家賃収入の想定: 年720万円(全室入居時で月60万円)
- 空室率の想定: 10%
- 経費の想定(管理費・修繕積立金・固定資産税など): 年120万円
- 減価償却費: 年500万円(建物部分8,000万円を耐用年数16年の定額法で償却すると仮定)
※あくまで設定した条件をもとに計算したシミュレーションであり、実際の運用成績を示すものではありません。家賃の水準や空室率、修繕にかかる費用などは、物件ごとの事情や市況によって上下します。
単年度の節税効果|損益通算と減価償却500万円による試算
前述の条件で1年目の収支を計算した場合、家賃収入から経費と減価償却費を引いた不動産所得は約132万円の赤字です。損益通算で給与所得と相殺すると、所得税・住民税の負担が軽くなる計算になります。
| 内訳 | 金額(年間) |
|---|---|
| 家賃収入(空室率10%を考慮) | 6,480,000円 |
| 借入金の利息(初年度の概算) | 約1,600,000円 |
| 経費(管理費・修繕積立金・固定資産税など) | 1,200,000円 |
| 減価償却費 | 5,000,000円 |
| 不動産所得の金額 | △1,320,000円 |
| 損益通算で見込める節税額(税率43%で試算) | 約567,000円 |
※1年目を対象としたおおまかな試算です。所得税の最高税率33%に住民税10%を加えた43%を当てはめた場合の節税額を示しています。実際の効果は、各人の所得の状況や受けられる控除、税制の改正などによって異なります。
個別の税額については、税理士などの専門家に確認されることをおすすめします。家賃や経費は年ごとに変わるため、数年単位で見通しを立てることが大切です。
所得の高い方に共通する節税の考え方については、医師の不動産投資における節税のポイントもあわせてご覧ください。
5年間の累計収支と売却時を想定した試算
築古木造アパートで短期に償却を進める戦略の場合、保有期間が5年を超えて長期譲渡所得(国税庁タックスアンサーNo.3208 長期譲渡所得の税額の計算)の税率20.315%の対象となる時期を、売却を考え始める目安とするのが一般的です。
ただし、減価償却によって建物の帳簿価額が下がっていくため、売却益が大きくなりやすく、譲渡所得税がかかる金額も増える傾向がある点には気をつけたいところです。
| 内訳 | 5年間の累計(試算) |
|---|---|
| 家賃収入の累計(空室率10%を考慮) | 約3,240万円 |
| ローン返済額の累計(元金・利息) | 約1,590万円 |
| 経費の累計 | 約600万円 |
| 不動産所得の累計(赤字) | △約660万円 |
| 損益通算で見込める節税額の累計(税率43%で試算) | 約284万円 |
| 減価償却後の建物簿価(5年経過時点) | 約3,000万円 |
※前提条件をもとにした試算です。売却時に課される譲渡所得税は、売却価格、取得費(減価償却を反映した簿価)、譲渡費用によって決まります。保有期間が5年超の長期譲渡所得なら税率20.315%、5年以内の短期譲渡所得なら税率39.63%が適用されます。
手元に残る金額は売却価格や諸費用、税額によって大きく変わるため、税理士や不動産会社による試算を参考にされることをおすすめします。
年収2000万円で組める融資額の試算と金融機関の選定
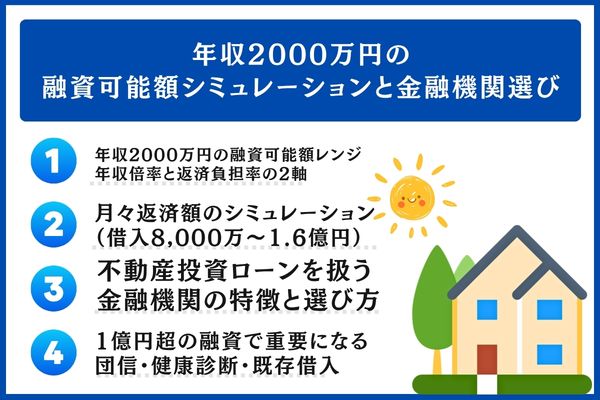
年収2000万円クラスであれば、1億円超の借入も視野に入る点が大きな強みといえます。
ここでは物件評価と返済負担率という2軸から借入額の現実的なラインを試算し、あわせて借入先ごとの傾向をまとめます。
年収2000万円で見込める借入額の幅|返済負担率・年収倍率の2軸
年収倍率を7〜8倍とした場合、年収2000万円で借りられる額は1億4,000万〜1億6,000万円程度がひとつの基準になります。もっとも実際の審査では、年間返済額が年収に占める比率である「返済負担率」が30〜35%以内に収まっていること、さらに「収益還元法による物件評価」で融資額の裏付けが取れることが条件とされます。
仮に返済負担率を30%とすると、年収2000万円に対する年間の返済上限は600万円、月あたり50万円です。金利2.0%・返済期間35年として逆算した場合、借りられる水準は約1億5,000万円となります。
物件の担保評価が影響するため、実際には1億〜1億6,000万円の範囲に落ち着くケースが多いといわれます。
| 試算の根拠 | 借入可能額の試算 | 補足 |
|---|---|---|
| 年収倍率で8倍 | 1億6,000万円 | 上限ラインの参考 |
| 返済負担率30%で逆算(金利2.0%・35年) | 約1億5,000万円 | 実務上の標準的な水準 |
| 返済負担率35%で逆算(金利2.5%・30年) | 約1億3,000万円 | 金利が高い局面の参考値 |
| 物件の収益還元評価による | 1億〜1億6,000万円 | 評価額により上下 |
※ここに示した金額はあくまで一般的な目安で、実際の可否や金額は金融機関の審査によって変わります。住宅ローンの残りの債務、ほかに組んでいる投資ローンの有無、健康状態などで大きく上下するため、複数の金融機関へ相談しておくことが大切です。
借入額ごとの月々の返済額試算(8,000万〜1.6億円)
借入額の幅を6,000万〜1.6億円と想定し、年収2000万円クラスの方が毎月どのくらい返済することになるのかを一覧にしました。
試算には元利均等返済の一般的な計算式を用いています(金利は年2.0〜2.5%、期間は30〜35年で設定)。
| 借入金額 | 適用金利・返済期間 | 毎月の返済額 | 返済総額 |
|---|---|---|---|
| 6,000万円 | 2.0%・35年 | 198,758円 | 約8,348万円 |
| 8,000万円 | 2.0%・35年 | 265,010円 | 約1億1,130万円 |
| 1億2,000万円 | 2.0%・30年 | 443,543円 | 約1億5,968万円 |
| 1億5,000万円 | 2.5%・30年 | 592,681円 | 約2億1,337万円 |
| 1億6,000万円 | 2.0%・35年 | 530,020円 | 約2億2,261万円 |
※元利均等返済で計算した参考値です。実際の借入条件は各金融機関の審査次第で変わります。年収2000万円クラスの方でも、毎月の返済を家賃収入でどの程度まかなえるかが、投資を判断するうえでの基本的なものさしになります。
投資用ローンに対応する金融機関の違いと選定のポイント
年収2000万円クラスの方が検討できる投資用の借入先は、大きく分けてメガバンク・地方銀行・信用金庫・ノンバンクの4層です。
金利の水準や審査で見るポイント、相性のよい物件タイプは借入先ごとに違うため、ご自身の属性や物件の特徴に照らして選ぶことが大切です。
| 借入先 | 金利の水準 | 借入期間 | 審査の傾向 | 向いている投資スタイル |
|---|---|---|---|---|
| メガバンク | 1.5〜2.0% | 30〜35年 | 属性を重く見る・基準は高め | 都心の一棟物・良質な物件 |
| 地方銀行 | 1.8〜3.0% | 25〜35年 | 営業エリアを重視 | 特定地域への集中投資 |
| 信用金庫 | 2.0〜3.0% | 20〜30年 | 担保となる物件の評価を重視 | 地元密着・小ぶりな案件 |
| ノンバンク | 3.0〜4.5% | 15〜30年 | 融通は利くが金利は高め | 築年数の古い物件・特殊な案件 |
※2026年4月時点のおおまかな相場観として金利を示しており、市況によって上下します。借入先ごとのより詳しい比較は、投資目的で選ぶ不動産投資会社おすすめ18選でも確認できます。
1億円を超える借入で審査の焦点となる健康診断・団信・既存債務
借入額が1億円を超える場合、団体信用生命保険(団信)への加入を求められることが多く、健康診断の結果や現在の借入状況によって審査の行方が大きく変わります。
年収2000万円クラスの方でも、健康上の理由で団信に加入できず、融資自体が見送られることがあります。また、住宅ローンやほかの投資ローンを複数抱えていると返済負担率が基準を上回り、希望どおりの金額を借りられないケースもあります。
とりわけ40代を過ぎると、健康上の問題から団信への加入でつまずくケースが目立ってきます。
健康診断の結果を前もって整え、今ある借入をなるべく減らしておくことが、1億円を超える融資に向けた現実的な下準備といえます。
続く章では、ここで見た融資枠を生かすための物件タイプ別の戦略をまとめます。
物件の種類で考える投資戦略|築古のアパート/都心の区分/RC一棟
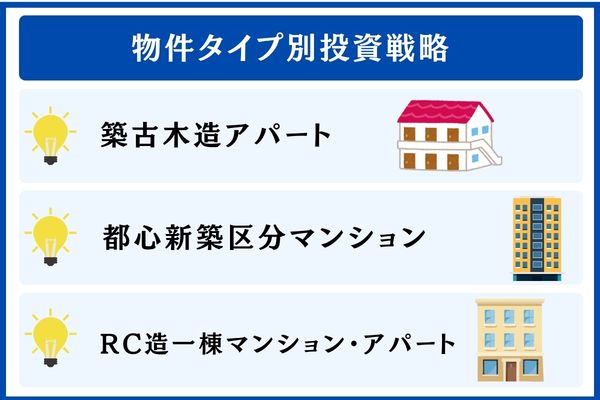
年収2000万円帯なら、検討の対象となる物件は主に3つの種類に分けられます。節税効果、収益性、出口戦略の性格も種類ごとに違ってきます。
目的に合わせた戦略をまとめましたので、ご自身に向いている種類を見極める手がかりとしてお役立てください。
築古木造アパート|償却を短期間に集中させて節税額を大きくする戦略
木造で築22年超のアパートであれば、簡便法を使うと4年程度という短い期間で償却でき、毎年500万〜2,000万円規模にのぼる減価償却費を計上できる場合があります。年収2000万円帯からみると、節税面の効果がもっとも大きくなりやすい種類といえます。
ただし、築年数が古い物件ならではの不安要素も少なくありません。空室が長引くおそれ、設備の入れ替えや大規模修繕による急な出費に加え、金融機関が設定する返済期間が短めになりやすく、毎月の返済負担が重くなりがちな点にも気を配りたいところです。
現場の実感としては、築古木造アパートは「節税メリットが大きい反面、家賃の下落、空室、修繕という3重のリスクを常に抱える」物件だといえます。
償却が終わる時期と売却などの出口をあわせて計画しておかないと、節税の効き目がなくなったタイミングで、税負担の増加と手元資金の赤字が一度に押し寄せるおそれがあります。
都心にある新築の区分マンション|家賃収入の安定と資産性を両立させる選択肢
都心の新築区分マンションは償却期間が47年と長いため、節税の進み方はゆっくりです。その代わりに売りやすさを示す流動性が高く、出口を描きやすい点が強みです。
RENOSYをはじめとする不動産投資の大手サービスが、高所得の方に向けて中心的に提案しているのも、こうした都心区分での戦略です。
賃料が大きく崩れにくく、空室が続く期間も短めで済む傾向があります。働いているあいだの節税効果は控えめでも、リタイア後の私的年金代わりに家賃収入を確保したい方には適した選択肢です。
1戸あたりの価格は2,500万〜5,000万円程度がボリュームゾーンです。年収2000万円帯は、3〜5戸を組み合わせて持つ形が無理のない戦略になるでしょう。
一棟RC造のマンション/アパート|規模を生かしつつ節税も狙う中間型
一棟RC造のマンションやアパートでは、1億〜1.6億円という年収2000万円帯向けの融資枠を存分に生かして規模の利点を得ながら、戸数が多い分だけリスクも散らせるため、「バランス型」の手法と位置づけられます。
新築のRCは耐用年数が47年あり償却も長期にわたりますが、築古のRCを選ぶと簡便法により耐用年数9年として短期間で償却できるケースもあります。節税と長い目で見た収益を両方狙える点が魅力です。
もっとも、1棟につき数千万円〜1.6億円の借入れを伴うので、健康状態、既存借入の整理、物件評価という3点の条件を満たすことが、取得に向けた前提になります。
物件タイプごとの比較一覧|目的に合わせた選び分け
3タイプを表で並べてみると、節税、キャッシュフロー、資産価値、流動性のうち何を重視したいのかがはっきりしてきます。
おおまかな目安としては、短期間で節税を図りたいなら築古木造、時間をかけて資産を築きたいなら都心の新築区分、両方の中間を求めるならRC一棟が候補になります。
| 比較項目 | 築古木造アパート | 都心の新築区分マンション | 一棟RC造 |
|---|---|---|---|
| 価格の目安 | 5,000万〜1.2億円 | 2,500万〜5,000万円/戸 | 1億〜2億円 |
| 減価償却の進み方 | 大きい(4〜7年に集中) | 小さい(47年かけて償却) | 中程度(築古なら短縮できる) |
| 節税の効き方 | 大きい(短期間に集中) | 小さい〜中程度(長期間に分散) | 中程度〜大きい(組み方による) |
| 売りやすさ(流動性) | 低い(売るまでに時間がかかる) | 高い(取引される市場が大きい) | 中程度 |
| 空室や修繕のリスク | 高い | 中程度 | 中程度(戸数が多く分散できる) |
| 向いている方 | 短期間で節税したい方 | 将来の年金代わりにしたい方 | 節税と収益の両立を狙う方 |
どの物件が合うかは、個々の事情によって変わります。購入を検討する際は、現地をご自身の目で確かめたうえで、専門家にも相談されることをおすすめします。
\ 手始めに資料請求から!/
RENOSYでは、区分・一棟や新築・中古の別を問わず、マンションやアパート、戸建てまでさまざまな種類の物件を扱っており、投資家ごとに異なるニーズに合わせて選べるようになっています。
年収2000万円帯クラスの方であれば、損益通算や出口戦略も織り込んだ無料の個別シミュレーションがついた資料請求から始めてみてはいかがでしょうか。高所得の方々の運用実績をもとにした提案資料に目を通せます。
つまずきやすい事例と防ぎ方|高収入の人ほどはまりやすい落とし穴
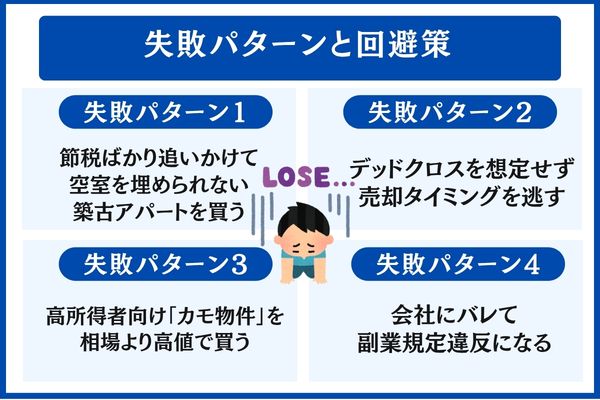
年収2000万円帯の方は不動産会社の営業ターゲットになりやすく、節税だけを重視する、物件を見誤る、売却の出口を描いていないといった理由でつまずく例が少なくありません。
ここでは賃貸不動産経営管理士の立場から、現場でよく見られるつまずき方と防ぎ方を順に見ていきます。
つまずき例1|節税優先で選び、入居が決まらない築古アパートを抱え込む
立地や築年数、入居ニーズを十分に確かめないまま、税負担の軽さだけを理由に築古アパートを購入すると、空室が長引いて家賃収入が見込みの半分を下回ることもあります。
駅徒歩20分超の立地や、最寄り駅の周辺で人口が減っている地域の築古アパートでは、次の入居者が見つかるまでに半年〜1年を要した例も、賃貸管理の現場では珍しくないとされます。
防ぐためには「まず賃貸ニーズを確かめ、節税メリットの試算はそのあとに行う」という手順を守ることが大切です。
たとえばレインズで周辺の成約賃料や成約までにかかった期間を調べ、見込みの家賃でその月のうちに入居が決まりそうな地域かどうかを見極めます。あわせて、空室率が15〜20%に上がったと仮定しても収支が成り立つか、厳しめの前提で試算しておくと安心です。
つまずき例2|デッドクロスへの備えがなく売り時を逃す
減価償却を計上しきった段階でデッドクロスに入り、税金の負担が一気に重くなるにもかかわらず売るかどうかの判断を先送りすると、含み損を抱えた物件を手放せないまま持ち続けることになりかねません。
たとえば築古木造を簡便法により4年で償却した場合、5年目からは経費として計上できるものがローンの金利と運営コスト程度に限られ、家賃収入のほとんどに税金がかかる形になります。
防ぎ方としては「購入の段階で、売却の筋書きを2つ以上描いておく」ことが挙げられます。
例として「売却する年の1月1日において保有期間が5年を上回る時期まで待って手放し、長期譲渡所得の税率20.315%で利益を確定させる」「10年目まで持ち続けて家賃によるキャッシュフローを得つつ、繰上返済で元金を減らしていく」といった道筋が考えられます。出口を複数描いておき、状況に応じて乗り換えられるよう備えておくことが大切です。
つまずき例3|高収入層を狙った割高物件を相場以上の価格でつかまされる
「年収2000万円もあれば心配いりません」といった勧誘とともに、新築ワンルームの区分物件や地方の高利回り物件を相場の1.2〜1.5倍で持ちかけられる例は少なくありません。
提示価格が適正かを確かめないまま買ってしまうと、実際の利回りが見込みとかけ離れ、期待していた節税効果や収益を得られないおそれがあります。
警戒したいセールストークと、その裏に潜むリスクを以下にまとめます。
- 「年収2000万円あれば融資は通ります」 — 融資を受けられることと、借りてよいことは別物です。借り入れの是非は、本人の属性よりも物件の評価をもとに判断することが求められます。
- 「耐用年数を超えたこの古い物件なら税メリットが大きい」 — 節税の観点だけで語られて物件そのものの評価が抜け落ち、空室や修繕のリスクが見過ごされているおそれがあります。
- 「都心の新築なので価格は下がりません」 — 一般的には、新築プレミアムがはがれる2〜3年目に資産価値が下がりやすい傾向があります。
- 「サブリースなので空室の心配は一切ありません」 — 契約期間中であっても、サブリース賃料が将来引き下げられる可能性があります。
- 「利回り12%のこの物件は高所得の方限定のご紹介です」 — 表面利回りと、管理費・修繕費・空室率を加味した実質利回りとの間には、大きな開きが生じることがあります。
防ぐためには、レインズで確認できる近隣の成約事例と、収益還元評価(NOI/還元利回り)という2軸の両面から、価格が適正かを確かめることが欠かせません。
年代ごとの観点でも同じようなつまずきの防ぎ方がまとめられているため、40代で不動産投資を始める際に失敗を避けるコツもあわせてご覧ください。
つまずき例4|勤務先に知られて副業ルールに抵触する
確定申告の際に住民税の徴収方法を「特別徴収(給与から天引き)」としたままにしておくと、不動産所得にかかる住民税の通知が勤務先へ届き、副業が知られてしまう場合があります。
住民税の納め方は地方税法に基づいて定められており、確定申告書の第二表で「自分で納付(普通徴収)」を選ぶことが可能です。ただし、取り扱いは自治体によって異なることもあります。
また、不動産投資を「資産運用」の一環とみなして副業の制限から外している企業も多い一方、就業規則で禁じている会社もあるため、事前に勤務先の規程を確かめておくことが大切です。
年収2000万円帯の方でも、確定申告書の第二表にある「住民税に関する事項」のチェックを誤ると勤務先へ通知されるおそれがあるため、税理士に依頼する、あるいは前もって確認しておくことが現実的な対応策といえます。
\ 一棟投資を無料で相談 /
年収1,200万円以上の方であれば、武蔵コーポレーションによる一棟投資も検討材料のひとつになります。
高所得層に絞ったRC一棟マンション投資の個別面談で、状況に合った戦略を提案してもらえます。無料面談には源泉徴収票(最新2年分)と名刺2枚を持参し、具体的なプランを確かめてみてください。
※対象は年収1,200万円以上の方となります。
法人化・税理士の使い方|年収2000万円帯で見極めるポイント
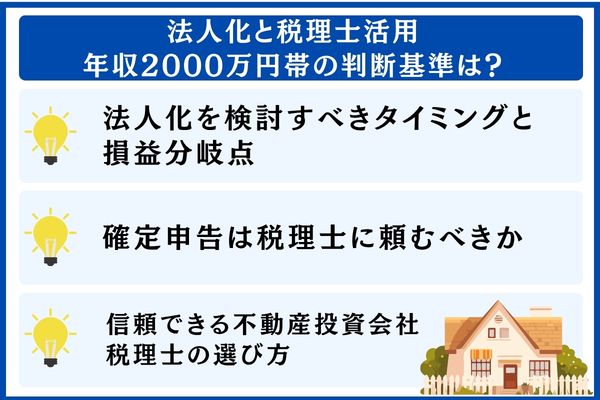
年収2000万円帯に入ると、個人名義のまま投資を続けるか法人を設立するかの選択が、将来手元に残るお金を大きく左右します。
ここでは、法人化に踏み切る時期の目安と、税理士に依頼するかどうかの考え方をまとめます。
法人化を考え始める時期と損益の分かれ目
所得税は所得が増えるほど税率が上がる累進課税で、最高45%に達し、住民税10%を合わせると最高55%になります。これに対して法人税は、国税庁タックスアンサーNo.5759 法人税の税率によると、中小法人の場合、年間所得800万円以下の部分が15%、超過分が23.2%を基本としています。
事業税や住民税まで含めた実効税率で見ると、30〜34%程度に収まるのが一般的といわれます。
黒字の不動産所得が毎年続き、課税所得が900万円超の水準に届くと、個人にかかる所得税率(33〜45%)が法人の実効税率(30〜34%)を上回る逆転が起こるため、法人化を選ぶ経済的な意味が生まれてきます。
| 課税所得の区分 | 個人にかかる税率(所得税と住民税の合計) | 中小法人の実効税率 | 向いている保有形態 |
|---|---|---|---|
| 〜695万円 | 20〜30% | 約25〜33% | 個人名義での保有 |
| 695万〜900万円 | 33% | 約25〜33% | 個人名義のまま、または法人化を検討 |
| 900万〜1,800万円 | 43% | 約30〜34% | 法人のほうが有利になる傾向 |
| 1,800万円超 | 50%以上 | 約30〜34% | 法人化を前向きに考えたい水準 |
※表の数値は2026年4月時点で概算した試算値です。実際に法人化するかどうかは、設立にかかる費用や社会保険料、日々の事務の手間、相続対策としての効果などを総合して考える必要があります。個別の判断は税理士へのご相談をおすすめします。
確定申告を税理士へ依頼するかの判断
不動産所得を申告する際の代表的な節税手段として、青色申告特別控除(最大65万円)を利用する方法が広く知られています。
控除額を上限の65万円にするには、複式簿記による帳簿付けと貸借対照表の提出が求められ、さらにe-Taxでの電子申告か電子帳簿保存のどちらかを満たす必要があります(国税庁タックスアンサーNo.2070 青色申告制度)。
保有物件が増えてきたり、法人化を考え始めたりした段階では、税理士へ任せるのが現実的な選択肢になります。
報酬の相場は年10万〜30万円程度とされ、得られる節税額や手間の軽減と比べて見合うかどうかで判断するとよいでしょう。
年収2000万円帯の方は、支払う報酬を上回る節税効果を期待できる場合が少なくないため、投資を始める初年度から専門家の力を借りるのが手堅い進め方です。
不動産投資会社と税理士を見極めるポイント
投資会社や税理士を選ぶときの基本は、節税のメリットばかりを前面に出す相手ではなく、リスクや出口戦略まで包み隠さず説明してくれる相手を選ぶことです。
たとえばデッドクロスや売却時にかかる譲渡所得税、空室リスクといった不利な情報を早い段階で示してくれる会社ほど、長い付き合いの中で信頼を置きやすいと考えられます。
税理士については、不動産投資や賃貸管理を得意分野とする事務所を選ぶのが望ましいです。
不動産を専門としない税理士でも依頼はできますが、減価償却の簡便法や損益通算の特例、法人化の可否といった不動産ならではのテーマでは、実務経験が豊富な事務所のほうが幅広い提案を受けやすくなります。
比べ始める際の手がかりとしては、専門家の視点を学べる不動産投資セミナーおすすめ10選も役立ちます。
\ 都心の区分マンションの資料を無料でお取り寄せ /
JPリターンズでは、都心の新築区分マンションについて、収支のシミュレーション資料を無料で入手できます。
年収2000万円帯の方が長期的な資産形成を考える際や、複数社の物件を見比べる際の判断材料として役立ちます。
請求後に本人確認のための電話はありますが、しつこく営業されることはありません。
※請求できる方の条件: 年齢25〜50歳未満、勤続年数2年以上、年収600万円以上で、上場企業や資本金1億円以上の企業およびそのグループ会社にお勤めの方、または医師・公務員・看護師・薬剤師などの方
よくある質問
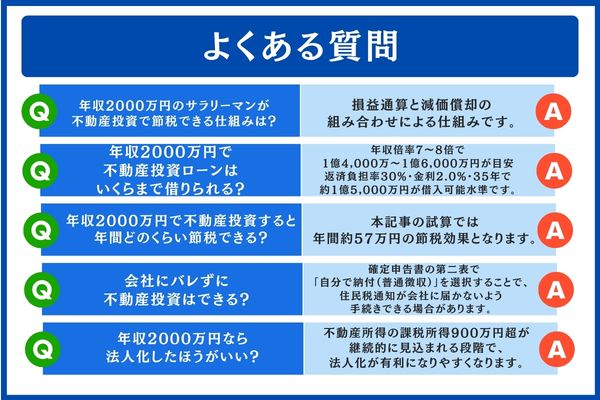
- 年収2000万円の会社員が不動産投資で税負担を軽くできる理由は?
-
ポイントは、損益通算と減価償却をあわせて活用する点にあります。
手元の現金が出ていかない経費である建物の減価償却費を計上して不動産所得をマイナスにし、そのマイナス分を給与所得と相殺すれば、課税対象となる所得を小さくできます。年収2000万円クラスになると43〜50%の税率がかかるため、試算上は100万円の赤字ごとに43〜50万円ほど、所得税の還付や住民税の軽減につながる可能性があります。なお、土地を買うために借りた分の利子は損益通算に含められないので、この点は押さえておいてください。 - 年収2000万円の場合、不動産投資ローンの借入上限の目安は?
-
年収の7〜8倍で考えると1億4,000万〜1億6,000万円が目安となり、返済負担率30%・金利2.0%・35年で計算した場合は約1億5,000万円まで借りられる水準といえます。
実際の融資額は物件の評価次第で、1億〜1億6,000万円の範囲に収まるケースが多く見られます。とはいえ審査の結果は金融機関ごとに違うため、複数の銀行へ相談することを前提に進めるのが現実的です。 - 年収2000万円の不動産投資で見込める年間の節税額は?
-
本記事で行った試算では、節税効果は年間で約57万円という結果になりました。
前提条件は、物件価格1億円(築12年木造・建物8,000万円)、借入8,000万円、金利2.0%、35年です。ここに減価償却500万円、経費120万円、ローン金利約160万円、空室率10%を織り込んだ家賃収入648万円を当てはめると、不動産所得は約132万円のマイナスとなります。損益通算を通じて、所得税の最高税率33%と住民税10%を合わせ、約57万円分の税負担軽減が見込める計算です。所得の状況や受けられる控除、税制の改正によって実際の効果は上下するため、詳しくは税理士へ相談してください。 - 勤務先に知られずに不動産投資を行うことは可能?
-
確定申告書の第二表で住民税の徴収方法を「自分で納付(普通徴収)」にしておくと、住民税の通知が勤務先へ送られないように手続きできるケースがあります。
もっとも、自治体によって取り扱いが異なる場合があり、就業規則で副業を禁じている会社もあるので、あらかじめ勤め先のルールを確かめておくことが大切です。申告を税理士に任せれば、住民税の納付方法を誤って選ぶリスクを抑えられます。 - 年収2000万円の場合、法人化を選ぶメリットはある?
-
法人化が有利に働きやすいのは、不動産所得の課税所得が継続して900万円を超えると見込める段階です。
個人にかかる所得税率(33〜45%)よりも法人実効税率(30〜34%)のほうが低くなる時点が、経済面から法人化を判断する目安になります。一方で、設立にかかる費用や社会保険料、事務の手間、相続対策としての効果など、さまざまな角度から検討することが求められます。最初の1棟目から法人で始めるよりも、運営に慣れてから判断するほうが現実的と考えられます。
まとめ|年収2000万円で不動産投資に取り組む際のポイント総整理
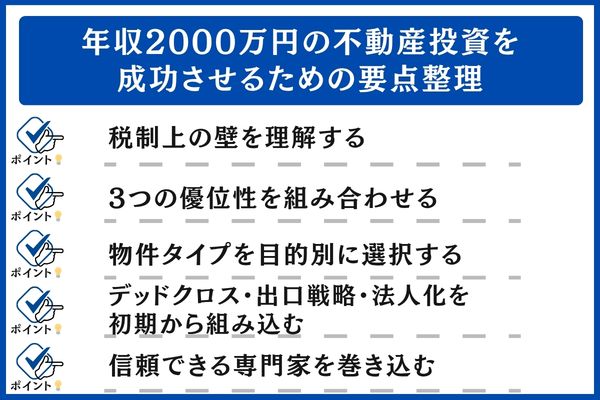
年収2000万円クラスで不動産投資を考える場合、給与所得控除の上限や、住宅ローン控除に設けられた所得制限といった税制面のハードルはあるものの、1億円超の融資、損益通算、減価償却という3つの強みを生かしやすい、数少ない層といえます。
ここで、記事全体のポイントを振り返ります。
- 税制面の制約を把握する: 年収2000万円を超えると、給与所得控除は195万円で頭打ちとなり、住宅ローン控除も使えず、確定申告も求められるなど、取れる節税手段は狭まります。一方で、不動産投資の損益通算による節税の余地は、ほかの層と比べて大きくなりやすいといえます。
- 3つの強みを掛け合わせる: 税率が高いぶん大きくなる損益通算の効果、年収の7〜8倍とされる融資枠(1億4,000万〜1億6,000万円)、リタイア後の私的年金としての役割──働いている間は節税、退職後は不労所得と、時期ごとに異なる恩恵を受けられる形を組み立てます。
- 目的に応じて物件タイプを選ぶ: 短期の節税を狙う築古木造アパート、長期の安定を重視する都心新築区分、両者のバランスをとるRC一棟という3戦略のうち、節税・キャッシュフロー・資産価値・流動性のどれを優先するかに照らして使い分けます。
- 出口戦略・法人化・デッドクロス対策を購入段階で計画する: 短期償却で節税メリットを受けたあとは、デッドクロスが訪れる前に繰上返済・売却・法人化といった選択肢へ移れるよう、購入の時点から7〜10年先までを見据えた収支計画(キャッシュフロー表)と、いくつかの出口シナリオを用意しておきます。
- 頼れる専門家を味方につける: 節税メリットばかりを前面に出す会社ではなく、リスクや出口戦略についても正直に説明してくれる会社を選んだうえで、不動産に強い税理士や賃貸不動産経営管理士といった複数の専門家と連携して進めます。
※不動産投資には一定のリスクがあります。最終的な投資の判断は、ご自身の責任のもとでお願いいたします。本記事は2026年8月時点の情報をもとにしており、税制や、金融機関が設ける融資の条件は今後見直される場合があります。最新情報については国税庁・国土交通省などの公的機関で確認するとともに、税理士や賃貸不動産経営管理士をはじめとする専門家へご相談ください。