不動産投資で後悔しないためには、家賃収入や節税効果といった魅力だけで決めずに、金利上昇・空室・滞納などのリスクを自分が受け止められるかどうかを先に見極めることが大切です。周囲から「やめとけ」という声を聞いて一歩を踏み出せずにいる方も、まずは良い面と注意したい面を並べて比べるところから始めてみてください。
ここでは不動産投資の9つのメリットと8つのデメリットを賃貸不動産経営管理士の立場から一つずつまとめたうえで、デメリットそれぞれへの対処法や、向いている人・向いていない人を見分ける基準も紹介します。
ほかにも、節税・レバレッジ効果・家賃収入が利益につながる仕組み、金利上昇や空室をはじめとする主なリスクへの備え、投資対象の種類ごとの違い、年収ごとに借りられる金額のおおよその水準、金利2.0%・3.0%で比べた返済の試算についても扱っています。
最後まで目を通していただければ、不動産投資がご自身に合った選択肢かどうかを落ち着いて見極めるための材料が、手元に揃うはずです。
メリット9つとデメリット8つの一覧表
ここからは、各項目の仕組みとリスクへの備え方を一つずつ確認していきます。
関連する内容として、不動産投資の10大リスクとその避け方の記事、「やめとけ」と言われる理由を確かめた記事、会社員が不動産投資を始める手順の記事、マンション経営で税負担が軽くなる仕組みの記事もあわせて参考にしてください。
不動産投資の基礎知識|収益構造と利益の2タイプ
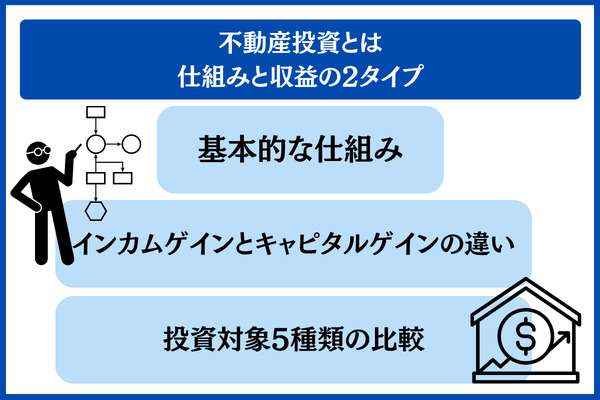
はじめに、不動産投資がどのように利益を生むのかを、収益の種類や主な投資対象とあわせて押さえておきましょう。
ここでは「収益が生まれる構造」「インカムゲイン・キャピタルゲインの比較」「代表的な投資対象5タイプ」という3点を順に取り上げます。
収益不動産で利益が生まれる構造
マンションやアパート、戸建てといった収益物件を取得し、入居者から受け取る家賃や売却時の利益によってリターンを得るのが不動産投資です。
オーナーの手元には、毎月入ってくる家賃からローンの返済額や管理費、修繕費、税金などの支出を引いた残りがキャッシュフローとして残ります。
加えて、将来売りに出したときに購入価格を上回る値が付けば、その差額もリターンとして受け取れる構造になっています。
大きな特色といえるのが、投資用ローンをはじめとする金融機関の融資を利用できることです。
株式やFXは基本的に手持ちの資金の範囲で取引しますが、不動産なら10〜20%程度の自己資金を用意すれば数千万円規模に及ぶ物件を購入できるため、手持ちの資金より大きな額を動かせる投資といえます。
ただし、入居者募集や修繕の手配、税務申告などの実務が発生し、購入して終わりではなく中長期にわたって運営に関わる事業的な性格を持つ点が、株式・REITとの大きな違いです。
インカムゲイン・キャピタルゲインの比較
家賃などの安定収入をめざす「インカムゲイン」と、価格上昇による利益をめざす「キャピタルゲイン」の2種類が、不動産投資で得られる収益の柱です。
インカムゲインとは、毎月の家賃によって継続的に入ってくるキャッシュフローのことで、今の日本における不動産投資ではこちらを重視する考え方が主流です。
所有している間は入居者からの家賃が積み重なっていくため、長い期間にわたって収益を安定させやすい特徴があります。
対してキャピタルゲインは、取得したときの価格を上回る金額で売ることで生まれる利益を指します。
バブル期には短い期間で売り買いを繰り返して大きな値幅を取る投資が主流でしたが、現在は地価が上がるエリアや時期が限られているため、保有中は家賃収入を確保しつつ、売却という出口の段階で値上がり益の獲得も視野に入れる組み合わせ型の戦略が広く取られています。
両者を比べると、インカムゲインは毎月の家賃を収益の源泉とするもので、長期にわたり安定し見通しを立てやすい反面、空室の発生や家賃の下落には弱い面があります。
キャピタルゲインは売却益をねらうため、まとまった利益を一度に手にできる可能性がある一方で、相場の動きや売るタイミングによって結果が大きく変わります。
代表的な投資対象5タイプ(区分・一棟・戸建て・REIT・クラウドファンディング)
投資対象は主に5種類に分けられ、用意できる自己資金の額やどこまで運営に関わるか、利回りの傾向などを踏まえて選ぶのが基本的な考え方です。
区分マンション投資は、マンションの中の1部屋だけを購入するスタイルで、投資初心者や会社員から支持されています。
アパートやマンションを丸ごと取得する一棟投資は、まとまった自己資金を要するかわりに、高い利回りを期待できます。
戸建て投資は割安な中古物件を手に入れてリフォームで価値を高めるやり方で、証券取引所で売買される金融商品がREIT(不動産投資信託)、1万円から参加できる少額の投資が不動産クラウドファンディングです。
| タイプ | 必要な自己資金の目安 | 想定利回り | オーナーの関わり | 難しさ |
|---|---|---|---|---|
| 区分マンション | 100万〜500万円 | 3〜6% | 低(管理会社への委託が前提) | ★★☆ |
| 一棟アパート/マンション | 500万〜3,000万円 | 5〜10% | 中〜高 | ★★★ |
| 戸建て | 50万〜500万円 | 8〜15% | 中 | ★★★ |
| REIT | 数万円〜 | 3〜5%(分配金利回り) | 低(株式並み) | ★☆☆ |
| 不動産クラウドファンディング | 1万円〜 | 3〜8%(想定) | 低 | ★☆☆ |
少ない資金で始められる点はREITやクラウドファンディングの強みですが、融資を使ってレバレッジを効かせるという現物不動産ならではの効果は期待できません。
まずは小さな金額で試してみたい方は、不動産クラウドファンディングおすすめランキングで複数のサービスを見比べたうえで選ぶのもひとつの手です。
また、不動産クラウドファンディングを運営できるのは「不動産特定共同事業法」による許可を受けた事業者に限られるため、事前に許可番号や過去の運用実績を確かめておくことが大切です。
不動産投資で得られる9つのメリット|一覧で把握する全体像
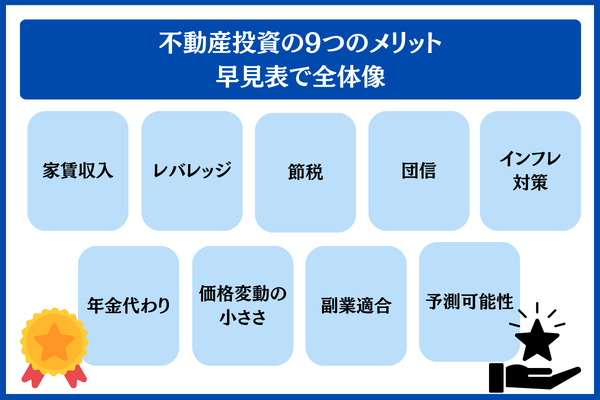
本章では、不動産投資の利点を9項目に整理して紹介します。
取り上げるのは、家賃収入、レバレッジ、節税、団信、インフレへの備え、年金の代替、値動きの穏やかさ、副業との相性、見通しの立てやすさの9つです。
毎月の家賃が積み上がる長期的な収入基盤
入居が続く限り、月ごとの収益が着実に重なっていく「長期キャッシュフロー」を得られることが、不動産投資の根幹となる利点です。
家賃は、株の配当やFXのスワップポイントとは性格が異なり、契約が続く間(更新は2年単位が一般的)は毎月同額が入金されます。そのため収入の見通しを立てやすいのが特徴です。
仮に家賃月8万円の物件を20年運用したとすると、受け取る家賃の合計は1,920万円に達する計算です。
もっとも、「安定」という言葉は「途切れずに続く」ことまで意味するわけではありません。
退去の発生や賃料の下落、周辺に競合する物件が増えることなどにより、家賃収入は上下します。
押さえておきたいのは、空室の期間や賃料の低下をあらかじめ見込んだうえで、長い期間にわたって安定した収益が見込める物件を見極めることです。
借入を活かし手元資金を上回る規模での運用
融資を利用することで、物件価格の10〜20%ほどの自己資金でも取得が可能になる「レバレッジ効果」こそ、不動産投資ならではの際立った特徴です。
手元に500万円がある場合を考えると、株式であれば買える金額は500万円分にとどまります。一方、不動産投資なら2,500万円〜5,000万円クラスの収益物件に手が届きます。
自己資金が同額でも5〜10倍の規模で運用でき、単純に計算すれば家賃収入の大きさも5〜10倍に膨らみます。
数字で比べると、自己資金500万円を利回り5%で回した場合、株式投資で見込める収益は年25万円です。これに対し、5,000万円の物件を自己資金10%で手に入れられれば、経費を差し引く前の想定収益は年250万円規模に達します。
一方で、レバレッジは利益を押し上げるのと同じ力で損失も拡大させるため、空室の発生や金利の上昇が起きたとき、キャッシュフローが悪化する幅も大きくなりやすい点には気をつけておきたいところです。
所得税・住民税・相続税の負担軽減につながる可能性
減価償却費を経費に計上し、損益通算を行うことで、所得税・住民税の対象となる所得を減らせる場合があります。加えて、相続税評価額が現金や有価証券より低く算定されやすいことから、相続税への備えとしても用いられています。
減価償却は、建物部分の購入代金を法定耐用年数(RC造47年・木造22年・重量鉄骨34年)の期間で按分し、年ごとに経費として計上していく仕組みです。現金が出ていかない経費である点が特徴です。
不動産所得が帳簿上でマイナスになれば、所得税法第69条の規定により給与所得と相殺する損益通算ができ、源泉徴収済みの所得税が戻ってきたり、住民税が軽くなったりする場合があります(参考:国税庁タックスアンサー No.2250 損益通算)。
もっとも、損益通算が認められないケースもあります。
土地を手に入れるための借入金に対応する利子は損益通算から除外されているため(租税特別措置法第41条の4)、節税効果を見積もる際には、この部分を差し引いて考えることが欠かせません。
加えて、最大65万円の青色申告特別控除を受けるには、複式簿記での記帳に加え、電子帳簿保存か電子申告(e-Tax)のどちらかを満たすことが条件です(国税庁タックスアンサー No.2072)。

団信が生命保険の役割を担う仕組み
投資用ローンを組む際に団体信用生命保険(団信)へ加入しておけば、契約者が亡くなったり高度障害になったりしたときにローン残高が完済扱いとなります。家族の手元には借入のない収益物件が残るため、生命保険に近い役割を果たすことが期待できます。
団信の保険料は、金利への上乗せ(目安は金利+0.1〜0.3%程度)という形で負担する仕組みです。生命保険料を別に払い込む場合と比べ、実質的な負担を軽くしやすい構造といえます。
補償の範囲は商品ごとに異なっており、死亡・高度障害だけをカバーする基本型のほか、ガン・三大疾病・八大疾病まで保障する特約付きのものまで、種類はさまざまです。
すでに入っている生命保険と保障が重なっていないか、あるいは不足していないかを確かめてから契約することをおすすめします。
物価上昇への備えと実物資産としての価値維持
不動産は形のある実物資産です。物価が上がる局面では家賃や物件価格もつられて上昇しやすいことから、インフレへの備えとして位置付けられています。
インフレが進むと現金や預金の実質的な価値は目減りしていく一方、不動産の場合は需要の動きに合わせて家賃や売却価格が改定されやすい性質を備えています。
もっとも、インフレへの備えとして働くのは、人口や賃貸需要が保たれている地域の物件であることが前提となります。
需要が先細りしている地域では、物価が上がっても家賃が据え置かれたり下がったりすることもあり、インフレヘッジとしての効果を左右するのは立地の選び方といえます。
老後に備える自分年金としての家賃収入
ローンを返し終えた後の家賃収入は、老後に向けた私的年金として活かすことができます。
仮に30代で物件を購入し、35年ローンを組んで運用すれば、返済が終わるのは65歳前後です。
返済後は、管理費や修繕費、税金を差し引いた残りの家賃が手元に入るため、公的年金を補う収入源として役立てられる仕組みです。
一方で、完済を迎える時点で物件は築35年ほどとなり、修繕費や空室率が上がるリスクが大きくなっていることも考えられます。
完済を終着点ではなく次のステージの始まりと位置付け、売却・保有継続・リフォーム・建て替えのうちどれを選ぶか、出口戦略を練っておくことが求められます。
株・FXと比べて値動きが穏やかなミドルリスク
不動産には日単位や分単位で価格が動く市場がないため、株式やFXと比べると精神的な負担が軽く、ミドルリスクの資産と位置付けられています。
株式では1日で5〜10%の値動きも珍しくない一方、不動産価格は数ヶ月〜数年という単位でゆるやかに推移する傾向があります。
日々の相場を追いかけずに本業へ打ち込めることから、会社員の投資家に向いているとされます。
とはいえ、「値動きが小さい」ことと「リスクが小さい」ことは同じではありません。空室、家賃の下落、修繕費、金利の上昇など、数字に表れにくいリスクがいくつもあるため、見かけの価格の安定だけを根拠に判断しないことが大切です。
副業規制にかかりにくく本業と両立しやすい投資
不動産投資は資産運用の一種と捉えられることが多く、公務員や上場企業の会社員であっても、一定の範囲に収まっていれば副業規制に触れないケースが多いため、本業と並行して取り組みやすい投資手法です。
公務員については、国家公務員法・地方公務員法の運用において、戸建て5棟未満/区分10室未満/年間家賃収入500万円未満であれば自営業には当たらないとする目安が示されています。
具体的な条件や気をつけたい点は、公務員が不動産投資をする際の注意点にまとめています。
上場企業の会社員についても、副業規定で「資産運用」を認めている企業が多く、就業規則を確かめたうえで始める会社員投資家が増えています。
家賃と返済の見通しが立ち資金計画を組みやすい
家賃も返済額も比較的見通しやすいことから、不動産投資は長い期間の資金計画を立てやすい投資手法といえます。
賃料は更新のタイミング(一般的に2年)までは基本的に変わらず、ローン返済額も固定金利を選べば返済期間中ずっと一定です。変動金利であっても、金利が見直されるのは年1〜2回程度とされるのが通例です。
家賃と返済が読みやすい分、5年・10年といったスパンでキャッシュフローを見通しやすく、教育費や退職金の見込みなど、ライフプランと合わせて考えやすい点も特徴です。
なお、シミュレーションを行う際は、楽観的な数値ではなく控えめな前提(空室率10%・家賃下落年0.5%等)を置くほうが、安全側に寄せた設計になります。
不動産投資に潜む8つのデメリットとその備え
良い面ばかりに目を向けて購入に踏み切ると、思わぬ落とし穴にはまるおそれがあります。
以下では、代表的なデメリットを8つ取り上げ、リスクごとの具体的な備え方をまとめました。
リスクごとの対処法早見表
| リスク | おもな備え |
|---|---|
| 空室 | 立地と管理会社の見極め |
| 家賃の滞納 | 入居条件に保証会社加入を設定 |
| 原状回復・修繕費 | 長期修繕計画と積み立て |
| 金利の上昇 | 固定金利の選択や繰上返済 |
| 換金しにくさ | 購入前に出口戦略を立てる |
| 被災 | 保険への加入と立地の分散 |
| 物件選びの失敗 | 立地・築年数・実質利回りで見極め |
| 購入時の諸費用 | 自己資金を10〜20%用意 |
空室リスク|入居者不在による家賃の途絶(対処: 立地と管理会社の見極め)
収入面で最も影響が大きいのが空室です。借り手が決まらない間も、ローンの返済や管理費、固定資産税の支払いは止まりません。需要が見込める立地を選ぶことと、入居者を集める力のある管理会社に任せることが、対策の中心になります。
総務省統計局の「令和5年住宅・土地統計調査」では、2023年10月1日時点で全国の空き家率が13.8%に達し、過去最高の水準となりました。地域によっては、需要と供給の釣り合いが大きく崩れつつあります。
空いた部屋に次の借り手を見つけるまで(リーシング期間)には、通常1〜3ヶ月ほどかかり、長引くと半年を超える例も見られます。
対策の基本は、駅徒歩10分以内で人口が増えているエリアを選ぶこと、周辺相場を調べて無理のない家賃に設定すること、想定する入居者層に合わせて設備やリフォームを整えること、そして入居者募集の実績がある管理会社に任せることの4点です。
家賃滞納リスク|回収までの長い道のり(対処: 保証会社への加入の条件化)
滞納が起きると、退去してもらうまでに数ヶ月から年単位の期間と費用を要します。入居の段階で家賃保証会社への加入を条件とし、滞納のリスクを保証会社に引き受けてもらうことが基本的な備えです。
借地借家法は借り手を手厚く守る仕組みになっており、数回の滞納だけを理由にすぐ退去を求めることはできません。
裁判で明け渡しを求め、強制執行まで行う場合、弁護士・裁判・執行にかかる費用で数十万円が出ていくうえ、半年を超える期間を要する例も多くあります。その間、家賃は一切入ってきません。
家賃保証会社を付けておけば、滞納分は保証会社が立て替えて支払い、入居者への督促や回収も保証会社が引き受けます。
保証会社への加入を入居の条件として定めている管理会社は少なくないため、契約を結ぶ際に内容を確かめておくことが大切です。
原状回復・修繕のコスト|予定外の支出(対処: 修繕費の積み立て)
建物や設備は年月とともに傷んでいくため、長く持ち続けるほど修繕費は避けられません。急な支出で収支が赤字に転じないよう、修繕を計画的に行い、費用を積み立てておくことが基本です。
- 給湯器の交換は10〜15年おきに15万〜30万円ほど
- エアコンの交換は10〜15年おきに8万〜15万円ほど
- 室内のクロスをすべて張り替える場合は10〜15年おきに8万〜15万円ほど
- 床材の張り替えは15〜20年おきに10万〜30万円ほど
共用部分の大規模修繕は12〜15年おきに行われ、費用は修繕積立金から支払われます。
区分マンションでは、建物全体にかかわる大規模修繕を修繕積立金でまかなう一方、給湯器やエアコン、クロス、床といった専有部分の費用はオーナー自身の負担となります。
目安として家賃収入の5〜10%を修繕用に積み立て、急な出費があってもキャッシュフローが崩れないように備えておくと安心です。
一棟物件では、外壁の塗装や屋根の防水工事(10〜15年おきに200万〜500万円超)もかかるため、長期修繕計画を立てる重要性が一段と高まります。
金利上昇リスク|返済負担の増大(対処: 固定金利と繰上返済)
変動金利で借り入れていると、金利の上昇にあわせて毎月の返済額が膨らみます。試算では金利が1%上がるだけで月の返済額が約12,000円増えることもあり、長期で保有するなら見過ごせない影響です。
2,250万円を35年返済で借りた場合について、一般的な投資用ローンの水準である金利2.0%と、金利が上がったケースを想定した3.0%とで比べると、試算結果は下表のようになります。
| 適用金利 | 毎月の返済額 | 返済総額 | 利息の合計 |
|---|---|---|---|
| 2.0% | 74,534円 | 31,304,332円 | 8,804,332円 |
| 3.0% | 86,591円 | 36,368,343円 | 13,868,343円 |
| 差 | +12,057円/月 | +5,064,011円 | +5,064,011円 |
※ 表の数値は、2,250万円を35年の元利均等返済で借り入れる前提で計算した結果です。実際に借りられる条件は、金融機関ごとの審査によって変わります。
金利の上昇に備える方法は主に3つあります。全期間固定や10年固定を選んで金利変動の影響を受けないようにする方法、収支にゆとりがある時期に繰上返済をして元金を減らしておく方法、そして返済額が増えても耐えられるよう手元資金を多めに残しておく方法です。
また、住宅ローンに比べると投資用ローンは金利が高めに設定されやすく、固定金利を選べる商品も少ない傾向があるため、いくつかの金融機関の条件を見比べて検討することが大切です。
換金しにくさ|現金化に数ヶ月〜半年(対処: 出口戦略の立案)
株式やREITに比べ、不動産はお金に換えるまでに時間がかかる資産です。売ると決めてから代金の決済までに数ヶ月から半年ほどかかることが多いため、「いつ、いくらで手放すか」という出口戦略を買う段階から考えておくことが大切です。
売却は、査定、媒介契約、販売活動、内見への対応、売買契約、決済という順番で進み、平均して3〜6ヶ月ほどの期間を要します。
- 持ち続けて家賃収入を年金のように受け取る
- 減価償却が終わる前に売却し、値上がり益を確定する
- 売却して得た資金を次の物件の購入にあてる
- 現物の資産として相続対策に役立てる
築年数や残っているローン、市場の相場、税制(保有期間が5年を超えると譲渡所得にかかる税率が引き下げられる仕組み)を考え合わせ、買う時点で出口のシナリオを少なくとも2つ想定しておくことが勧められます。
被災リスク|地震や火災、水害による損害(対処: 保険と立地の分散)
日本は地震や火災、水害が起こりやすい国であり、不動産は場所を動かせないため、移すことで危険を避けるという手段がとれません。
リスクを抑える手立ては、火災保険と地震保険に入ること、そして複数の物件を持つ場合に立地を分けることです。
地震保険には単独で入ることができず、火災保険と組み合わせて契約する仕組みのため、保険料まで含めて長期の費用を見積もっておくことが大切です。
立地の危険度は、国土交通省の「ハザードマップポータルサイト」を使い、洪水や土砂災害、津波、高潮、地震の揺れなどを購入前に調べておくことが欠かせません。
物件を複数持つときは、首都直下や南海トラフなど地震が想定される地域に偏らないよう分散を意識して立地を選ぶことが、中長期の備えにもつながります。
物件選びのリスク|表面利回り頼みの落とし穴(対処: 実質利回りでの判断)
広告に載っている表面利回りだけを頼りに選んでしまうと、実際の収支がマイナスになることもあります。
管理費や修繕費、空室、税金まで織り込んだ実質利回りをもとに判断することが欠かせません。
表面利回りは、年間の家賃収入を物件価格で割るだけの簡単な指標で、広告や最初のふるい分けの段階でよく使われます。
実質利回りのほうは、年間の家賃収入から年間の経費を引いた額を、物件価格に諸費用を加えた額で割って求めます。管理費や修繕費、固定資産税、空室による損失などを反映しているため、最終的に投資するかどうかを決める際の判断材料になる数値です。
表面利回りが8%ある物件であっても、管理費や修繕費、空室損失、税金を差し引くと、実質利回りは3〜4%にとどまることも少なくありません。
地方の利回りが高い中古物件ほど両者の差が開きやすいため、物件を比べるときは実質利回りを基準に判断することが勧められます。
購入時にかかる諸費用の重さ(対処: 自己資金10〜20%の用意)
物件を手に入れる際は本体の価格とは別に諸費用がかかります。物件価格に対して10〜20%ほどの自己資金を用意しておくのが、よく知られた目安です。
初期費用のおもな項目は下表のとおりです。
| 項目 | おおよその金額 | 補足 |
|---|---|---|
| 仲介手数料 | 物件価格の3%に6万円と消費税を加算 | 宅建業法で上限が定められている |
| 登記費用 | 30万〜50万円 | 登録免許税と司法書士への報酬 |
| 不動産取得税 | 評価額の3〜4% | 納付書は取得の数ヶ月後に届く |
| 印紙税 | 1万〜3万円 | 売買契約書に貼って納める |
| 融資にかかる費用 | 借入額の2〜3% | 保証料・事務手数料・団信など |
| 火災・地震保険 | 5万〜20万円(10年分をまとめて払う場合の目安) | 実質的に加入が前提 |
| 固定資産税清算金 | 数万〜十数万円 | 引き渡し日を境に日割りで精算 |
2,500万円の物件を例にとると、諸費用は合計200万〜400万円ほどかかり、頭金として10%の250万円を加えると、450万〜650万円ほどの自己資金がよくある目安です。
自己資金なしのフルローンで買えることもありますが、そのぶん収支の余裕が小さくなり、金利が上がった際の耐性も弱まります。自己資金を十分に用意してから臨むほうが、安全性の高い選択といえます。
「やめとけ」と評される不動産投資の3つの理由と見極めの目安
不動産投資について調べると、検索候補に「やめとけ」という言葉がたびたび並びます。うまくいかなかった体験談がネット上で多く語られていることが、一因と考えられます。
本章では、つまずきやすい典型パターンを3つ取り上げ、それぞれを避けるための見極め方をまとめます。
見かけの利回りと実際の手取りに差が出るパターン
第一の理由として挙げられるのは、表面利回りの数字だけで判断した結果、実際の手取りがマイナスになる物件をつかんでしまう例が目立つ点です。
典型例は、新築のワンルームタイプのマンションへの投資です。表面利回りが4〜5%あっても、固定資産税や管理費、修繕積立金、ローンの返済額を差し引くと、月ごとの手残りが数千円〜マイナス1万円台に収まる事例が多く見られます。
営業担当の「節税につながる」「年金の代わりになる」といった説明とは裏腹に、実態としては赤字分を本業の給与で補い続けている構図になっている例もあります。
見極めの目安は、試算の時点で空室率を10%、家賃の下落を年0.5%、修繕費を月1.5万円、金利の上昇を+1%と厳しめに見積もっても、毎月の収支が黒字を保てるかどうかです。
相場観が足りず高値の物件を買うパターン
第二の理由は、知識が乏しいまま業者の提案に沿って物件を決めた結果、相場を上回る価格で購入してしまう事例があるからです。
不動産には条件がまったく同じ物件が二つと存在せず、個別性が高い商品とされます。相場の感覚が身についていない初心者にとっては、提示された価格が適正かどうかを見極めにくいといえます。
高値づかみを防ぐには、エリア・築年数・広さが近い物件と価格を突き合わせ、利回りが周辺の水準からかけ離れていないかを確かめたうえで、レインズ(不動産流通機構)の成約事例や国土交通省の不動産情報ライブラリを使い、実際の取引価格を複数の角度から検証することが求められます。
不動産投資会社は少なくとも3社以上を比べて検討することが、高値づかみを避けるうえでの基本になります。
各社を比べる際は、上場企業も含めたおすすめの不動産投資会社18選が効率よく情報を集める手がかりになります。
売り時を描けず物件を持て余すパターン
第三の理由は、買う段階で売却の筋書きを用意していないと、手放したい時期に買い手が見つからず、物件を持て余してしまう例があるからです。
物件を購入する場面では話が盛り上がりやすい一方、長く保有した後にどう売るかという計画が抜けているケースは少なくありません。
築年数が経つほど買い手は見つかりにくくなります。とりわけ、物件の査定額よりローン残高が多い「オーバーローン」の状態になると、手元資金を追加で投じない限り売却が難しい局面に立たされます。
持て余す事態を防ぐには、購入の段階で継続保有・買い替え・売却といった2つ以上の出口を想定し、5年・10年後に見込まれる売却価格を試算しておくことが大切です。あわせて毎年ローン残債と査定額を見比べ、オーバーローンの兆しを早めにつかむ姿勢が役立ちます。
不動産投資の適性がある人・慎重に考えたい人
ここまで見てきた長所と短所を踏まえ、実際に始めたほうがよい人と見送ったほうがよい人の傾向をまとめます。
ご自身の適性を確かめる材料としてご活用ください。
適性が高い人に見られる5つの特徴
本業の収入が安定しているか、長い目で物事を見られるか、リスクをどこまで受け止められるか、という3軸が釣り合っている方ほど、不動産投資に向いていると考えられます。
次に挙げる5つの特徴を備えた方は、運用がうまくいくケースが多いようです。
| ポイント | 当てはまるときの見方 |
|---|---|
| 本業からの収入が安定している | 融資審査で評価されやすく、赤字が出ても持ちこたえやすい |
| 10年以上の長いスパンで資産づくりを考えている | 家賃収入を軸にした戦略となじみやすい |
| 購入価格の10〜20%にあたる手元資金を用意できる | 諸費用を含めてもゆとりのある資金計画を立てやすい |
| リスクを落ち着いて見極められる | 楽観的な収支試算をそのまま信じ込まない |
| 書籍やセミナーなどで学ぶ意欲がある | 業者に頼りきらず、自分なりの判断基準を持てる |
5項目の中で4つ以上に該当する方は、不動産投資を本格的に検討してみる価値があるでしょう。
該当が3つ以下にとどまる方は、知識を身につけつつ手元資金を積み立てるステップから始めるのが無難です。
慎重に考えたい人に見られる5つの特徴
反対に、短い期間で大きく儲けたい方や、手元資金なしでスタートしようと考えている方は、不動産投資が持つリスクの性質とかみ合いにくい傾向が見られます。
- 短い期間で大きく稼ぎたい方(不動産は価格の変動がゆるやかです)
- 手元資金がほとんどない方(フルローンでは金利が上がった際の耐性が弱くなります)
- 借入に強い抵抗感を覚える方(心理的な負担が本業に響くおそれがあります)
- 物件の管理にまったく関わりたくない方(完全に手を離した運用はできません)
- 勉強や情報集めの時間を確保できない方(業者に頼りきりだと割高な物件をつかむリスクがあります)
複数の項目に該当する場合は、REITや不動産クラウドファンディングのように少ない金額から始められ、運用をプロに委ねられる形で不動産投資に慣れていく方法も、選択肢に入るでしょう。
融資を受けやすい職業(公務員・上場企業の会社員・医師など)
融資の通りやすさから見ると、安定した属性を持ち勤続2年以上の方は、不動産投資をスタートしやすい層といえます。
投資用ローンの審査で金融機関が重く見るのは、勤め先の信用力・勤続年数・年収という3要素です。
始めやすいとされる主な職業と、それぞれのポイントを以下にまとめます。
- 公務員: 信用力はトップクラスで金利の優遇も受けやすい反面、副業規定による上限(5棟10室未満等)には気を配る必要があります
- 上場企業の会社員: 勤続年数が評価につながりやすい職業です。勤務先の副業規定は前もって確かめておくことが欠かせません
- 医師: 年収と信用力の高さが武器になります。ただし勤務医か開業医かによって審査結果に違いが生じます
- 看護師: 資格職として需要が底堅い職業です。年収の幅は勤め先の病院ごとに異なります
- 弁護士・税理士などの士業: 専門資格が信用力を高めてくれます。開業しているかどうかで審査に差が出ることもあります
公務員については、先に触れたように国家公務員法・地方公務員法の運用において、戸建てなら5棟未満、区分なら10室未満、年間の家賃収入なら500万円未満であれば自営業にあたらないとする目安が、一般に知られています。
投資タイプ別に見るメリットとデメリットの違い
代表的な5種類の不動産投資の解説で挙げた5種類から、実物を所有する区分マンション、一棟物件、戸建てと、小口で始められるREIT、不動産クラウドファンディングを取り上げ、どれを選ぶかの判断材料になるよう特徴をまとめ直します。
投資タイプごとの長所・短所の一覧表
| 投資タイプ | 主な長所 | 主な短所 | 相性のよい投資家 |
|---|---|---|---|
| 区分マンション | 少ない元手で始めやすい・管理の手間が軽い・比較的売却しやすい | 利回りは低め・1部屋が空くと家賃収入が途絶える | 投資初心者・会社員 |
| 一棟アパート/マンション | 利回りが高め・空室リスクを分散できる・規模を広げやすい | 多額の元手が必要・融資の審査が厳格・管理の手間が大きい | 年収の高い層・経験を積んだ投資家 |
| 戸建て | 利回りが高め・土地の価値が落ちにくい・需要が底堅い | 物件の見極めが難しい・修繕費がかさむ・管理に手間がかかる | 経験を積んだ投資家・リフォームに関心がある人 |
| REIT | 少額から可能・換金しやすい・複数物件に分散 | 価格変動が株式と同程度・融資による拡大ができない | 株式投資の経験がある人・小口で始めたい人 |
| 不動産クラウドファンディング | 1万円から・運用を事業者に一任 | 元本の保証がない・途中で換金しにくい | まずは試してみたい初心者 |
区分所有のマンション投資
区分マンション投資とは、マンション内の1部屋だけを買って貸し出す方法です。少ない自己資金から取り組みやすい反面、利回りは低めに落ち着く傾向があります。
都市部での価格帯はおおむね2,000万〜4,000万円、表面利回りは3〜6%程度が目安とされています。
建物の共用部分は管理組合が維持管理を担うので、オーナー自身が対応するのは専有部分の修繕や入居者からの問い合わせなどに絞られます。
とはいえ、1部屋単位で貸す以上、空室になればその間の家賃収入はまったく入らなくなります。
1棟目では、賃貸需要が見込めるエリアか、駅徒歩10分以内か、築年数が妥当かといった点を見極めることが、うまく運用するための重要なポイントになります。
新築のワンルームは購入して間もなく価格が大きく下がりやすいことから、中古を選択する投資家が増加傾向にあります。
アパート・マンションを丸ごと持つ一棟投資
一棟投資とは、建物を丸ごと保有する方法です。利回りの高さや空室リスクを分散できる点が強みですが、自己資金や融資審査の面で求められる水準が高めです。
一棟アパートの価格帯は5,000万〜2億円超、表面利回りは5〜10%程度が目安とされ、区分マンションと比べてかなり高い水準です。
たとえば8世帯や10世帯の物件なら、1〜2部屋が空いても残りの部屋の家賃で収入をまかなえるため、空室リスクを分散しやすい構造です。
その反面、自己資金は1,000万〜3,000万円規模が求められ、融資審査では年収700万〜1,000万円以上がひとつの目安とされることが多いため、始めるまでのハードルは高いといえます。
共用部分の維持管理や大規模修繕を行うかどうかの判断もオーナーが負うことになるので、運用の質は管理会社とどれだけうまく連携できるかに左右されます。
戸建て、REIT、不動産クラウドファンディングの特徴
戸建て、REIT、不動産クラウドファンディングは、少額から中規模まで幅のある選択肢です。ご自身の属性や投資の目的に合わせて選び分けることが基本になります。
戸建て投資は、中古住宅を安く購入してリフォームで価値を高める方法です。8〜15%の利回りが期待できる例もある一方、物件の見極めや改修内容の判断には専門的な知識が求められます。
REITは不動産投資信託と呼ばれる金融商品で、証券取引所に上場しており数万円から買えます。株式と同じくらい換金しやすい反面、借入れによるレバレッジ効果は活用できません。
不動産クラウドファンディングは1万円から出資できる少額投資で、運営を担うのは不動産特定共同事業法の許可を受けた事業者です。
物件の運用を事業者にすべて委ねられる気軽さが魅力ですが、元本は保証されず、原則として途中で解約することもできません。出資の前には、商品ごとの利回りや運用期間、運営会社の許可番号を見比べておくことが大切です。
年収ごとの借入可能額の目安と返済額の試算
年収に応じた借入額の目安と、毎月どのくらい返済していくことになるのかを、具体的な数値で試算していきます。
年収ごとに見る借入可能額の幅
年収に占める返済額の割合(返済負担率)を30%に設定すると、借入できる金額のおおよその幅は、年収500万円で3,200万〜3,800万円、年収700万円で4,400万〜5,300万円と考えられます。
| 年収 | 毎月の返済上限(30%) | 借入可能額の目安 |
|---|---|---|
| 400万円 | 約10万円 | 約2,500万〜3,000万円 |
| 500万円 | 約12.5万円 | 約3,200万〜3,800万円 |
| 600万円 | 約15万円 | 約3,800万〜4,500万円 |
| 700万円 | 約17.5万円 | 約4,400万〜5,300万円 |
| 800万円 | 約20万円 | 約5,100万〜6,000万円 |
| 1,000万円 | 約25万円 | 約6,300万〜7,500万円 |
※ 表の金額は、毎月の返済上限をもとに、下限を金利2.5%・30年、上限を金利2.0%・35年として逆算した一般的な目安です。融資の可否や条件は、各金融機関の審査内容やお一人おひとりの属性によって変わります。
年収が500万円前後の方向けの具体的な進め方は、年収500万円でも不動産投資はできるのかの記事で詳しく紹介しています。
2,500万円の物件を金利2.0%・35年で借りた場合の試算
基本のケースとして、2,500万円の物件に自己資金250万円を充て、残る2,250万円を金利2.0%・35年で借り入れると、毎月の返済額は74,534円と試算されます。
【試算の前提】
・購入価格: 2,500万円(区分マンションを想定)
・頭金: 250万円(購入価格の10%)
・ローン借入額: 2,250万円
・適用金利: 年2.0%(固定金利/元利均等返済)
・返済年数: 35年
【計算結果】
・毎月の返済額: 74,534円
・返済総額: 31,304,332円
・利息の合計: 8,804,332円
※ 金利2.0%、35年返済という前提で計算した数値です。実際に借りられる条件は、金融機関ごとの審査結果によって変わります。
比較用に、自己資金ゼロのフルローンで2,500万円を借りるケースも計算すると、毎月の返済は82,816円、返済総額は34,782,591円、利息の合計は9,782,591円になります。
購入価格の10%を自己資金として入れておくと、毎月の返済は約8,300円、利息の合計は約97万円抑えられる計算です。
金利が2.0%→3.0%へ上がったときの返済負担の変化
2,250万円を35年で借りる前提のまま、金利だけが2.0%から3.0%へ上がった場合、毎月の返済額は74,534円が86,591円となって約12,000円膨らみ、利息の合計も約506万円上乗せされる見込みです(計算の前提と詳しい数値は金利上昇リスクで示した金利感応度表をご覧ください)。
毎月12,000円の負担増は、年間に直すと約14万円、35年間の合計では約506万円もキャッシュフローを押し下げることになります。
仮に家賃8.5万円の物件を貸し出しているとすると、毎月12,000円の返済増は手取りの15%相当を占めるため、収益面への影響は小さくないといえます。
- 全期間固定、もしくは10年固定の金利タイプを選んで契約する
- 変動金利で借りるなら、手元資金を多めに残しておく
- 収支にゆとりがあるうちに繰上返済を行い、元金を減らしておく
不動産投資をこれから検討する方は、無料セミナーで基本を順を追って学ぶところから始めてみてはいかがでしょうか。
日本財託の新規セミナーを視聴すると、物件選びのポイントやローンの組み方などを、初めての方にもわかりやすい形で学べます。会社を比べる前の下調べの段階で役立つ内容です。
\ 無料セミナーで基本をチェック /
※ 幅広い知識を身につけたい方は、不動産投資スクールが開催する無料WEBセミナーを視聴する方法もあります。
不動産投資のスタート前に押さえたい4つの確認事項
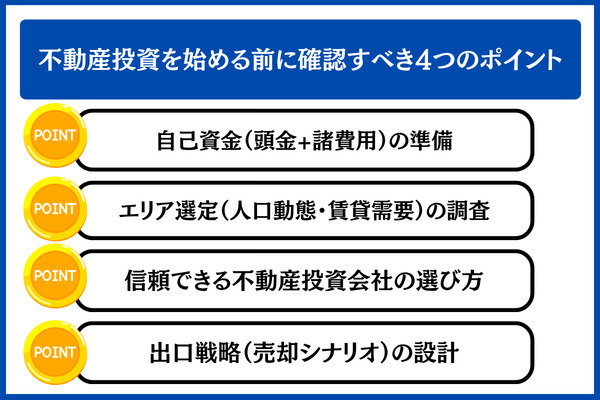
行動に移す前に整理しておきたい基本の確認事項を、4つに絞って紹介します。
いずれも事前にクリアしておくと、スタート時のつまずきを抑えやすくなります。
頭金と諸費用を合わせた手元資金の確保
頭金と諸費用の合計として、物件価格の10〜20%ほどを用意しておくのがひとつの目安とされています。
たとえば2,500万円の物件を想定すると、頭金10%(250万円)に諸費用(200万〜400万円)を加えて、手元に450万〜650万円ほどを用意できると現実的です。
上記とは別枠で、不測の事態に備えて生活費の6ヶ月分(300万〜500万円程度)を残しておけば、空室や修繕、金利の上昇が起きた場合でも慌てずに対処しやすくなります。
借入額を物件価格いっぱいまで組むフルローンが通るケースもあるものの、毎月の手残りが圧迫され、金利が上がった際の耐久力も落ちやすくなります。手元資金を厚めに用意してから始めるほうが、リスクを抑えた進め方といえます。
人口動態と賃貸需要から見る立地の見極め
人口が減っている地域では、長い目で見て空室が生じやすくなる傾向がみられます。人口の動きと賃貸ニーズは、客観的なデータで裏付けを取っておくと安心です。
対象地域の人口や世帯数の推移、空き家率、賃貸ニーズは、総務省「住宅・土地統計調査」や自治体が公表する人口推移データで調べられます。
- 人口や世帯数が増えている、もしくは横ばいで推移しているか
- 最寄り駅から歩いて10分以内に収まっているか
- 単身者やファミリーなど、想定する入居層のニーズが今後も見込めるか
- 周辺で似た物件が過剰に供給されていないか
- ハザードマップ上で大きな災害リスクが示されていないか
加えて、レインズで成約事例を確認すると、実際にどの水準で取引されているかや賃貸市場の実情をつかみやすくなります。
安心して任せられる投資会社の見分け方
評価の軸は、複数社の比較・専門資格の有無・運用実績の3軸に置くのが基本の考え方です。
会社が実在し適切に営業しているかは、宅地建物取引業者としての免許番号を国土交通省 建設業者・宅建業者等企業情報検索システムで照会すると確かめられます。あわせて、取引実績や累計入居率、運用中の物件数をどこまで公開しているか、担当者が宅建士やFP、賃貸不動産経営管理士といった資格を持っているかを見ておくと、信頼性をある程度見極められます。
提案された物件を別の視点からも検討するため、少なくとも3社の提案を見比べることがすすめられています。
RENOSYは、新築・中古、区分・一棟、マンションやアパート、戸建てまで多様な物件を扱っており、利用者それぞれの投資目的に合わせた提案を行っています。
無料の資料請求で物件提案を受けられるのは、年収500万円以上、年齢30〜50歳未満で、上場企業勤務・公務員・医師などに該当する方です。
\ 取り扱い物件を資料でチェック /
売却を見据えた出口シナリオづくり
購入の段階で手放すときの見通しを描いておくと、売るに売れない状態が長引くのを防ぎやすくなります。
保有期間を5年・10年・20年と区切ってシナリオを想定し、各時点で手放す・持ち続ける・買い替えるの3択からどれを選ぶかを検討しておきます。
築年数ごとの相場データや借入残高の推移、税制面(5年超保有で長期譲渡所得の税率が軽減される)を照らし合わせることで、売り時の目安をつかみやすくなります。
減価償却期間の終わり(木造22年・RC造47年)を迎えると税務上の効果が小さくなるため、節税を狙って購入した物件については、償却が終わる前後を売却検討のタイミングとして見込んでおくと、出口計画をより精度高く組み立てられます。
不動産投資の利点とリスクをめぐるよくある質問
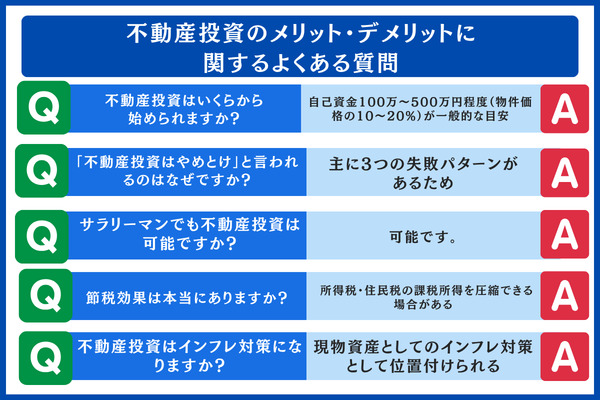
- 不動産投資を始めるには、どの程度の資金が必要ですか?
-
区分マンションの現物投資なら、物件代金に対して10〜20%、金額にして100万〜500万円ほどの自己資金を用意するのがひとつの目安とされます。
より小さな金額で始めたいときは、クラウドファンディング型の不動産投資(1万円から)やREIT(数万円から)といった手段も考えられます。もっとも、少額で投資できる商品では、融資を使って投資規模を広げるレバレッジ効果は期待できません。何を目的にするのかを踏まえ、手段を選ぶ視点が欠かせません。
- 不動産投資について「やめとけ」という声が聞かれるのはどうしてですか?
-
よく知られた失敗の型が3つあることが、主な理由と考えられます。
典型例として挙げられるのは、①見かけの表面利回りにつられ、経費を差し引いた手残りがマイナスになる、②知識が足りないまま業者のペースで相場より高い物件をつかむ、③売却の見通しを立てられず、手放せない物件を抱え続ける、の3つです。いずれも購入前に収支を試算し、複数の会社を比べ、売却までの計画を描いておけば、多くは避けられるリスクだといえます。
- 会社勤めの人でも不動産投資に取り組めますか?
-
取り組めます。継続した収入と勤務年数の実績を持つ会社員は、金融機関の融資審査で評価されやすい属性といわれています。
公務員の場合は、副業規定で上限とされる範囲(戸建て5棟未満/区分10室未満/家賃収入年500万円未満)に収めて運用するのがひとつの基準です。上場企業に勤める人も、多くは「資産運用」の扱いで副業規定から外れるとされていますが、勤務先の就業規則はあらかじめ確認しておきましょう。
- 税負担を軽くする効果は実際に期待できますか?
-
減価償却費を経費に計上し、給与所得と損益通算することで、所得税や住民税がかかる所得を小さくできるケースがあります。
注意したいのは、土地の取得にかかった借入金の利子が損益通算の対象から除かれている点です。効果を見積もるときは、この部分を差し引いて考える必要があります。給与所得が2,000万円を超える高所得の人では効果が大きく出やすい一方、年収500〜700万円の層に対して節税をいちばんの目的に据えた提案がなされた場合は、慎重に受け止めるほうが安心です。
- インフレへの備えとして不動産投資は役立ちますか?
-
物価が上がる時期には、家賃や物件価格もつられて上がりやすいため、実物資産を使ったインフレへの備えとみなされています。
とはいえ、この効果を見込めるのは、人口や賃貸の需要が保たれている地域の物件に限られます。需要が先細りする地域では、物価が上がっても家賃が上がらない、あるいは下がるケースも考えられます。インフレヘッジとして働くかどうかは、どこに物件を持つかに大きく左右されます。
まとめ|メリットとデメリットの両面を踏まえた不動産投資の判断
本記事では、不動産投資で期待できる9つのメリットと、注意しておきたい8つのデメリットを順に確認してきました。
最後に、押さえておきたいポイントをもう一度おさらいしておきましょう。
- 毎月の家賃による安定的な収入
- 融資を活用したレバレッジ
- 税負担の軽減につながる効果
- 団信が生命保険の役割を担う点
- インフレへの備え
- 老後に向けた私的年金づくり
- 精神面での安心感
- 本業と両立しやすい副業としての適性
- 収支の見通しの立てやすさ
どの項目についても、あらかじめ講じておける具体的な対処法が考えられます。
判断するうえで軸にしたいのは、①ご自身の年収や属性から見て融資を受けられる見込みがあるか、②物件価格の10〜20%にあたる自己資金を用意できるか、③10年以上という長い期間を見据えて続けられるか、④控えめに見積もったシミュレーションでもキャッシュフローがプラスを保てるか、⑤購入する前の段階で出口戦略を2つ以上想定できるか、という5点です。
上記の条件をクリアできるのであれば、資産を築く方法の一つとして不動産投資は検討に値する選択肢といえるでしょう。
次の一歩としては、無料セミナーを視聴して情報を集めるところから着手すると、無理のない進め方になります。
具体的に比べる段階へ進んだら、不動産投資会社をいくつか選んで資料を取り寄せ、ご自身に合った物件やパートナーを見比べながら絞り込んでいく流れがおすすめです。
実際の手順については不動産投資の始め方完全ガイド|失敗を回避する9ステップで詳しく解説していますので、あわせて参考にしてください。
※ 本記事は2026年8月時点で確認できた情報をもとに作成しています。税制や法制度は年度ごとに改正されることがあります。融資の条件や税額は、金融機関による審査やお一人おひとりの所得状況によって変わります。投資の最終判断はご自身の状況を踏まえて行い、必要があれば税理士やファイナンシャルプランナーなどの専門家へご相談ください。なお、不動産投資には一定のリスクがある点にご留意ください。