お子さまが巣立ち、夫婦だけで暮らすには持て余すようになった住まい。
庭木の手入れや毎日の階段の移動がだんだんとつらくなり、そろそろ住まいを替えようかと思い始めた方も多いのではないでしょうか。
とはいえ、実際に検討を始めると「何歳ごろに動くのがよいのか」「手持ちのお金でまかなえるのか」「うまくいかなかったら老後の蓄えまで減ってしまうのでは」といった不安が、ひとつ片づいてもまた別の形で浮かんでくるものです。
この記事では、シニア世代の住まいの移り先として考えられる4つの選択肢をはじめ、検討を始める時期の目安、無理のない資金の組み立て方、さらに公的な統計から見えてくるつまずきやすい例とその防ぎ方までを、不動産のプロの立場からまとめています。
最後までお読みいただくと、住み替えを実行するかどうか、実行するならどの時期にどんな方法で進めるかを、ご家庭の事情に合わせて考えるための手がかりが揃うはずです。
国土交通省や住宅金融支援機構が公表している新しい統計、住宅ローンを組める年齢の上限、税の特例をどう選び分けるかといった点までカバーし、実際の行動につながる情報に絞ってご紹介します。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
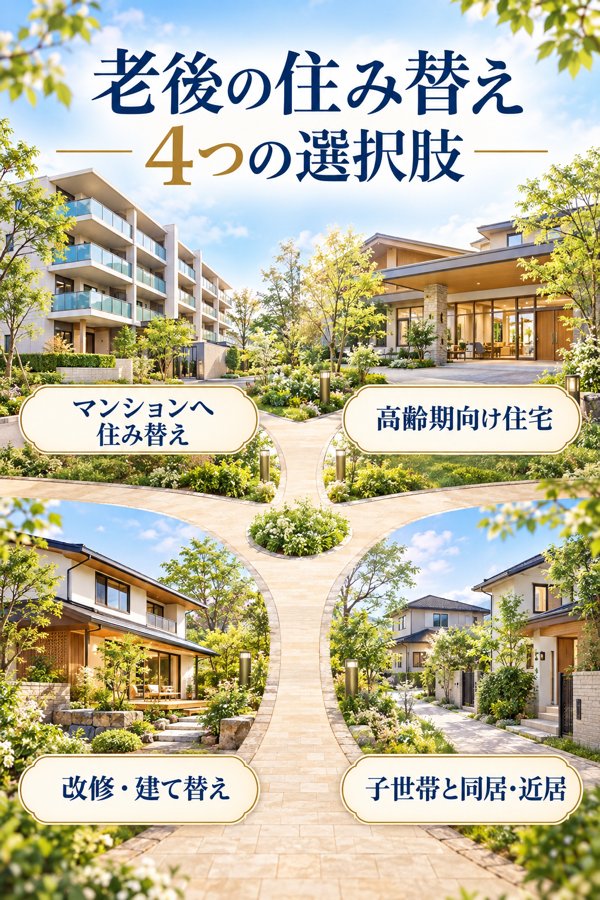
老後の住み替えで候補になる4つの選択肢|最初に押さえたい全体像
住み替えを意識し始めた段階で最初につまずきやすいのは、「どの住まい方が自分たちに合っているのか」を判断する場面です。
マンションか戸建てか、あるいはシニア向け住宅や同居か。ご家族が何を大切にするかによって、ふさわしい形は大きく異なります。
ここでは、住み替え先として選ばれることの多い代表的な4つの住まい方を、生活のしやすさ、費用の目安、選択の柔軟さという観点から比べていきます。
4つの住まい方の比較一覧(タップで表示)
| 住まい方 | おもな利点 | おもな注意点 | 合いやすい方 | 費用のおおよその目安 |
|---|---|---|---|---|
| マンション(ダウンサイジング) | 段差が少なく便利な立地が多い/管理を委託できる | 管理費と修繕積立金を払い続ける必要 | 駅に近い便利な暮らしを優先したい50〜60代 | 購入価格に加えて毎月の管理費 |
| 高齢期向けの住宅 | 見守りや生活面の支援が最初から付いている | 月々のサービス費が割高になりがち/介護度が上がると住み続けられない場合も | おひとり、またはご夫婦だけで暮らし医療との連携を望む方 | 入居時の一時金と毎月の費用 |
| 改修・建て替え | 慣れた土地のまま老後に合う家へ/出費を比較的抑えられる | 工事期間の仮住まいや体への負担 | 今の立地やご近所付き合いを保ちたい方 | リフォームの平均は388万円(住宅金融支援機構) |
| 子世帯との同居・近居 | 経済面での効率/もしものときの心強さ | 家族間であつれきが生まれるおそれ | 家族との関係が円満な方 | 二世帯住宅は3,000万円超/近居の場合は別に必要 |
マンションへ移って住まいを小さくする方法(ダウンサイジング)
戸建てから駅に近い小ぶりなマンションへ移り、住まいを縮小するダウンサイジングは、50〜60代の住み替えでよく見られる形です。
国土交通省「令和7年度 住宅市場動向調査」によると、分譲集合住宅を買い替えで取得した二次取得者の平均年齢は61.7歳とされ、シニア世代の住み替え先として大きな役割を担っている様子がうかがえます。
老後の生活を助けてくれるエレベーター、段差をなくしたフラットな床、オートロック、宅配ボックスといった設備が初めから整っていることが、選ばれやすい背景にあります。
ただし、管理費や修繕積立金は毎月払い続けることになります。
国土交通省「令和5年度 マンション総合調査」では、修繕積立金を段階的に引き上げる方式のマンションが多いと報告されているため、長い目で見た費用の見積もりが重要です。
高齢期向けの住宅(サ高住・シニア向け分譲マンション)
体調や見守りの面で心配が出てきた方から選ばれているのが、サービス付き高齢者向け住宅(サ高住)とシニア向け分譲マンションです。
サ高住は安否の確認や生活上の相談に応じるサービスが付いた賃貸住宅です。住宅金融支援機構「リ・バース60」でも、資金の使い道として「サービス付き高齢者向け住宅の入居一時金」が認められており、制度の上でもシニア世代の一般的な住み替え先として扱われています。
一方のシニア向け分譲マンションは、所有権を得られるうえ、医療機関との連携や食事の提供、共用のラウンジなどを備えた住まいです。
気をつけたいのは、家賃や管理費に生活支援サービス費・食費などが加わると毎月の支出がかさみ、家計の負担になるおそれがある点です。また、要介護度が上がった段階で退去を求められる契約も見られるため、介護が重くなったときにも住み続けられるかどうかを、契約前に確かめておくことが大切です。
今の家を改修・建て替えて住み続ける方法
長年暮らしてきた家から離れたくないと考える方にとっては、リフォームや建て替えによって老後に合った住まいへ整える方法が有力な候補になります。
住宅金融支援機構「高齢者の住環境改善の阻害要因等の分析」(2023年公表)によると、リフォームを行った世帯の平均費用は388万円です。
平均3,043万円の住み替えと比較すると、およそ10分の1強の金額に収まる点が大きな利点です。
工事の中心は、段差解消などのバリアフリー化や断熱性の向上、耐震補強といった、老後の安全に直接かかわる内容です。
築年数のかさんだ家ではリフォーム代が大きくなり、建て替えの方が費用を抑えられる例もあるので、複数の見積もりを比べることが判断の材料になります。
子世帯との同居や近居という選択
費用面での効率と気持ちの面での安心を求めて、子世帯との同居や近居を選ぶご家庭も一定数見られます。
二世帯住宅で一緒に住むかたちに加え、歩いて行ける距離や同じ市区町村の中に住む「近居」も、近年は増える傾向にあります。
住宅金融支援機構「リ・バース60」では、子世帯などが住む家を取得する際の借入に充てる資金も使い道の1つとして明記されており、親世帯がお金の面で後押しする仕組みが公的に用意されています。
ただ、一緒に暮らし始めてから、生活リズムや家事の分け方、子育ての考え方の違いで衝突が起きる例もあります。
「二世帯で住むつもりで家を建てたものの、子世帯は最後まで移ってこなかった」という悔いは、失敗5パターンと回避策でも取り上げる代表的なケースです。
\住み替えの第一歩は情報収集/
老後の住み替えにありがちな5つの後悔と、つまずきを防ぐための対策
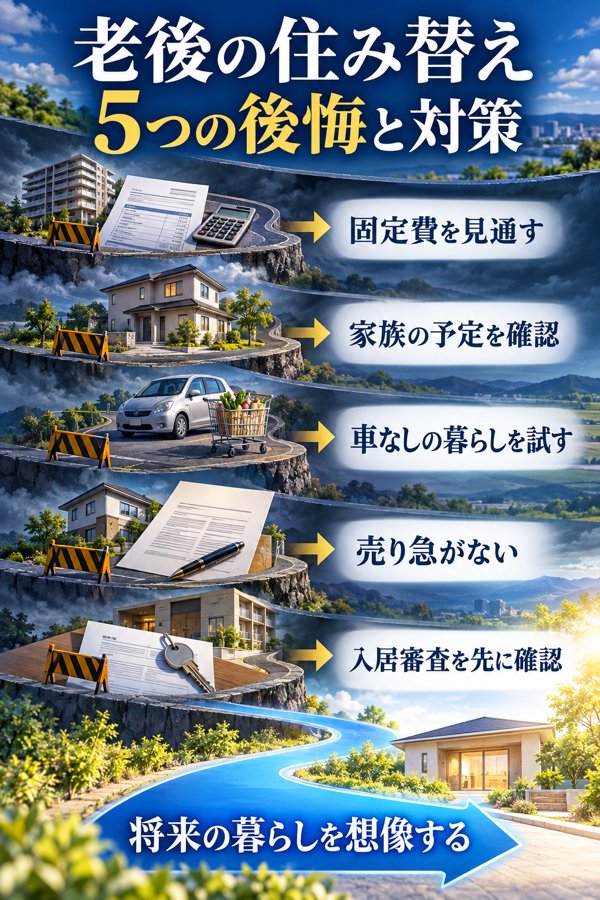
「便利な駅近マンションへ移ったはずが、家計が思いのほか苦しい」「一緒に暮らす予定だった子どもが、結局同居しなかった」――新しい住まいに移ってから、こうした声が聞かれることは珍しくありません。
ここでは、住み替えで実際によく見られる典型的な5つの後悔を取り上げ、「どんな状況で起きたか」「なぜ起きたか」「具体的な例」「どう防ぐか」の順に整理します。同じつまずきを避けるための判断材料としてお役立てください。
失敗1〜戸建てから駅近の分譲マンションへ移り、毎月の固定費がふくらんだケース
戸建てを手放して駅近のマンションへ住まいを小さくする場合、つまずきやすいのが毎月の出費が予想を超えて増える点です。
起こりやすい状況: 郊外の戸建てを売って駅に近いマンションを購入した世帯の場合、戸建て時代は自分の判断で行っていた修繕が、マンションでは管理費・修繕積立金という形で毎月かかり続けます。
建物が古くなるにつれて修繕積立金が引き上げられることも多く、長い目で見た費用の見積もりが不十分だと、家計の負担が重くなるおそれがあります。
数字で見る例と対策: 管理費が月1.5万円、修繕積立金が1.5万円、固定資産税を月に換算して約1.5万円とすると、固定費は月4.5万円となり、15年間の合計は約810万円にのぼります。
購入を決める前に、管理組合が作成している長期修繕計画に目を通し、15〜20年の期間でかかる費用の総額を見積もっておくと、こうした後悔を防ぎやすくなります。
くわしくはマンションへの住み替えで押さえたい管理費・修繕費の考え方をご覧ください。
失敗2〜子世帯との同居を見込んだ二世帯住宅が、夫婦だけの住まいになったケース
親子で一緒に暮らすつもりで二世帯住宅を用意したものの、子世帯の人生設計が変わり、同居が実現しないままになる例も珍しくありません。
起こりやすい状況: 退職をきっかけに二世帯住宅を建てたところ、長男一家が転勤や転職によってほかの地域へ移ってしまうケースです。
使われなくなった子世帯部分にも固定資産税や維持費がかかり続け、親世帯がまかなうことになります。「もう戻る先がない」「夫婦ふたりには持て余す広さの家」という二重の後悔につながることもあります。
対策: 同居するかどうかは、子世帯の仕事の見通しや配偶者の考えまで確認したうえで、家族全員で話し合って決める/子世帯部分を独立した造りにして、将来は貸し出しや売却もできるようにしておく。
くわしくは子世帯との同居・近居を考えるときの判断ポイントをご覧ください。
失敗3〜地方へ移り住んだものの、車なしでは暮らしが回らなくなったケース
退職後に地方や郊外での暮らしを選んだ方が、日々の移動手段の確保で行き詰まるケースです。
起こりやすい状況: 移り住んだ当初は車があれば不便を感じなくても、70代後半で運転免許を返納すると、スーパーや病院までは歩いて30分以上、バスの本数も限られるといった環境では、日常生活を続けるのが難しくなるおそれがあります。
対策: 移住先を選ぶ際は、「運転をやめた後も、歩き・自転車・バスで日々の用事を済ませられる場所か」を外せない確認項目に入れておく。
国土交通省「令和5年 住生活総合調査」においても、住まいの周辺環境で重視される項目として「日常の買物などの利便」が40.3%、「医療・福祉・介護施設の利便」が27.1%と、上位に挙がっています。
失敗4〜売り急いだ結果、見込みを下回る価格で自宅を手放したケース
新居の契約を先に済ませた結果、自宅の売却を急ぎ、安い価格で手放すことになるパターンです。
起こりやすい状況: 購入を先に進めて新居の契約を結ぶと、決済日までに今の家を売る必要に迫られます。こうした世帯が1社だけの査定で売却を決め、あとになって相場を数百万円下回っていたと気づく例もあります。
国土交通省「令和5年度 住宅市場動向調査」のデータを集計した数値によると、住宅の種類の組み合わせによっては、平均で-505万円〜-1,154万円の売却損が出ていると報告されています。
対策: 複数の会社に査定を依頼し、相場の目安を把握してから売り出す/買い先行で進めるなら、資金面にゆとりを持たせておく。
くわしくは売り先行・買い先行のどちらを選ぶかの考え方をご覧ください。
失敗5〜持ち家から賃貸へ移ろうとして、年齢を理由に入居を断られたケース
「家を売って、身軽な賃貸暮らしに切り替えよう」という計画が、入居審査の段階でつまずくケースです。
起こりやすい状況: 内閣府「令和6年版高齢社会白書」では、高齢者の入居について賃貸オーナーの66%が何らかの抵抗感を抱いているとの調査結果(公益財団法人日本賃貸住宅管理協会の会員アンケート、令和3年度国土交通省調査)が紹介されており、思い描いたとおりに住み替えが進まないこともあります。
対策: 自宅を売り出す前に、賃貸物件へ仮の申し込みをして入居できるかを確かめておく/サービス付き高齢者向け住宅やUR賃貸住宅のように、高齢者が入居しやすい住まいも選択肢に加えておく。
くわしくは賃貸住宅へ移る場合の住み替えについてをご覧ください。
老後の住み替えに適した年齢とデータから読み解く最適な時期
「今はまだ動かなくていい」「数年先に考えれば十分」と、住み替えの検討を後回しにする方は多く見られます。
ただ、年を重ねるにつれて住宅ローンの審査や体力、判断力の面で取れる手段が限られていき、気づいたときには動き出しにくくなっていることもあり得ます。
ここでは、年齢層ごとの住み替え意向に関するデータ、買い替え世帯の平均年齢、検討のきっかけになりやすい3つの場面を順に確認し、ご自身にとって望ましい時期を考えるための材料をお伝えします。
年齢層ごとに見た住み替えとリフォームの意向
住み替えに対する考え方には、年齢層によって大きな違いが見られます。
国土交通省「令和5年 住生活総合調査」をもとに家計主の年齢ごとの意向を確認すると、次のような傾向があります。
リフォームを望む割合は50代から60代前半にかけて上昇し(55〜59歳17.2%・60〜64歳19.1%)、その後の年代になると「住み替え意向はない」と答える世帯が多数を占めるようになります。
持ち家世帯が考える住み替えとリフォームの意向(家計主の年齢別・抜粋)
| 年齢層 | 住み替えを希望 | リフォームを希望 |
|---|---|---|
| 50〜54歳 | 24.4% | 15.2% |
| 55〜59歳 | 22.6% | 17.2% |
| 60〜64歳 | 18.8% | 19.1% |
| 65〜74歳 | 12.4% | 14.9% |
| 75歳以上 | 7.1% | 9.2% |
数字からは、住み替えに踏み出しやすいのは50代から60代前半までで、その先は健康や体力、判断力といった面の制約によって行動に移しにくくなる様子がうかがえます。
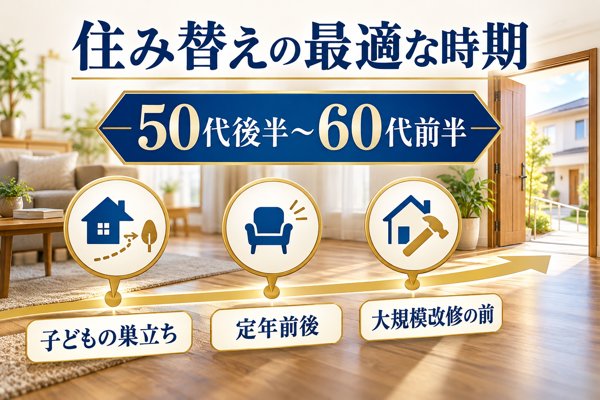
子どもの巣立ちという節目
子どもが巣立つ時期は、住み替えを考えるきっかけとして無理のない節目といえます。
使わなくなった子ども部屋が生まれ、夫婦ふたりで暮らすには広い戸建ての維持費や固定資産税、庭の手入れなどが重く感じられるようになります。
とはいえ、独立して間もない頃は子どもが実家に帰ってくる機会も多いため、経済面・生活面で自立したのを見届けてから動き出すケースがよく見られます。
定年退職を迎える前後の時期
定年を迎える前後は、住宅ローンの審査で取れる選択肢が大きく切り替わる時期にあたります。
完済時の年齢上限を80歳未満としている金融機関が多く、65歳で借り入れる場合、返済期間は長くても15年程度にとどまります。
退職すると収入の柱が給与から年金へ移るので、年収の基準を満たせずローン審査に通りにくくなることも考えられます。退職金は住み替えに充てる分と老後の暮らしに残す分とに用途を分け、あらかじめ計画を立てておくことが大切です。
自宅の改修や建て替えを考え始めた段階
築20〜30年を過ぎた住まいで大がかりな改修が必要になると、「同じくらいお金をかけるなら、住み替えた方が理にかなうのでは」と迷う方も少なくありません。
住宅金融支援機構のデータによると、住み替えの平均費用は3,043万円で、リフォームの平均費用388万円を大きく上回ります。
金額の開きは大きいものの、立地やバリアフリー性能、将来の売りやすさまで含めて考えると、長い目で見てどちらが合理的かはケースごとに判断が分かれます。
リフォームの見積もりを取るのと同時に今の自宅の査定も依頼し、両方の道を比べたうえで結論を出すと、後悔の少ない選択につながります。
買い替えを実行した二次取得者の年齢層
買い替えに踏み切った世帯がどの年齢層に多いのかも、あわせて確認しておきましょう。
国土交通省「令和6年度 住宅市場動向調査」から、買い替え世帯にあたる住宅二次取得者について住宅の種類ごとの平均年齢を見ると、次のとおりです。
住宅の種類ごとに見た二次取得者の年齢(平均)
| 住宅の種類 | 平均年齢 |
|---|---|
| 注文住宅 | 60.4歳 |
| 分譲戸建住宅 | 48.1歳 |
| 分譲集合住宅 | 61.7歳 |
| 既存戸建住宅 | 55.1歳 |
| 既存集合住宅 | 58.5歳 |
実際に買い替えている層の中心は、50代後半〜60代前半であることが読み取れます。
50代半ばには資金計画づくりや査定の手配に取りかかり、60代前半までの実行を目指して逆算で予定を組むと、無理のない進め方になります。
老後の住み替えで比べるマンションと戸建ての違い
シニア期の住まい選びでは、集合住宅と一戸建てのどちらにするかで迷われる方が少なくありません。
庭のあるゆとりある一戸建てにも、エレベーターがあって室内の段差も少ないマンションにも、それぞれ手放しがたい良さがあります。
ここでは両者を6つの視点から見比べ、ご自分の暮らし方にふさわしい住まいのタイプを判断しやすいようにまとめます。
比較表を見る(タップで展開)
| 比較項目 | マンション | 戸建て |
|---|---|---|
| 手入れの負担・維持コスト | 共用部は管理組合が担う/毎月の支出が続く | 維持は自分で行う/出費の時期を調整しやすい |
| 防犯 | オートロックなどを備えた物件が多い | 防犯策は各自で講じる |
| 段差・移動のしやすさ | 建物の造りとして有利 | 階段が課題になりやすい/改修で補う |
| 暮らしの独立性 | 隣戸と壁を共有/物音に気配りが要る | 周囲から独立して暮らしやすい |
| 資産性・売りやすさ | 好立地なら買い手・借り手がつきやすい | 場所による差が開きやすい |
| 日常の便利さ | 駅や商業施設の近くに多い | 場所による/車が欠かせないことも |
全体としては、足腰の衰えや防犯面が気になる方にはマンション、暮らしの独立性や自由さを大切にしたい方には戸建てが選ばれやすい傾向にあります。
もっとも、健康状態や家族の人数、家計の事情によって向いている住まいは異なります。重視したい項目をまず3つに絞り込み、そのうえで候補物件を選んでいくと進めやすいでしょう。
観点1〜日々の手入れの負担とランニングコスト
マンションでは共用部分の清掃や設備の点検、大規模修繕を管理組合が受け持つので、住まいの手入れに割く労力を抑えやすいのが利点です。
ただし、管理費と修繕積立金は毎月払い続けることになります。
国土交通省「令和5年度 マンション総合調査」では、段階増額積立方式を取り入れているマンションが多いとされています。築20年を過ぎたあたりから積立金が上がり、家計の負担が重くなる例もあるため、購入を決める前に長期修繕計画へ目を通しておくことが大切です。
戸建ての場合、修繕費用の管理も支払いも自分で行います。外壁の塗り直しや屋根の葺き替えなどに備え、100万円単位の資金を計画的に貯めておくことが求められます。
観点2〜防犯面の安心感
マンションにはオートロックや防犯カメラ、管理人の常駐といった備えがあり、一般に防犯面の水準が高いといえます。
夜間に感じる心細さや、侵入される危険を和らげられる点は、高齢の世帯にとって大きな魅力です。
戸建てでは防犯の手立てを自分で選んで組み合わせることになります。周辺の人通りや治安は場所ごとにかなり差があるため、どの地域に住むかを慎重に見極めることが大切です。
観点3〜段差の少なさと体への負担
マンションはエレベーターがあり、段差を抑えた間取りが一般的なため、建物の造りとしてバリアフリーに向いているといえます。
戸建ては階段が負担になりがちで、寝室を1階へ移したり、段差をなくす改修を行ったりといった工夫が求められます。
さらに、庭木の手入れや雪かき、落ち葉の掃除のように、年齢を重ねるにつれて体にこたえる作業も出てきます。
足腰が衰えたときにどう暮らすかを、10年後まで見通して住まいを選ぶことが大切です。
観点4〜暮らしの独立性とご近所との距離感
戸建ては周囲から独立しているため、楽器の演奏やペットとの暮らし、庭でのバーベキューといったのびのびとした生活を続けやすいのが特長です。
マンションでは隣の住戸と壁を接しているので、物音には気を配る必要があります。
反対に、人とのつながりを保ちたい方には、マンションのほうが合っていることもあります。
住宅金融支援機構「高齢者の住環境改善の阻害要因等の分析」によると、住み替えを選ばない理由のうち「近隣の施設や環境が気に入っているため」は27.8%でした。周りの環境や人間関係に満足しているかどうかは、今の家に住み続けるかを決める大きな材料といえます。
観点5〜売りやすさ・貸しやすさと資産性
駅に近い物件や都市部の物件であれば、マンションはいずれ売る・貸すといった選択肢に移りやすい傾向にあります。
戸建ての資産価値は立地や土地の条件に大きく左右され、郊外や地方では買い手が見つかりにくくなるおそれもあります。
再度の住み替え、子どもへの相続、賃貸に出して家賃を得るなど、将来の選択肢をいくつも残しておきたい場合は、売りやすく貸しやすい物件を選ぶと役立ちます。
観点6〜買い物や通院など日常の便利さ
国土交通省「令和5年 住生活総合調査」では、住まいの周辺環境で重視する点として「日常の買物などの利便」が40.3%、「医療・福祉・介護施設の利便」が27.1%と上位に入っています。シニア世代が暮らしの便利さを求めていることがうかがえます。
戸建ては郊外や住宅街にあることが多いため、車を使う暮らしが前提になる場合も珍しくありません。
運転免許を返納したあとのことまで考えるなら、歩きや自転車で毎日の用事を済ませられる場所を選ぶことが大切です。
賃貸へ住み替えるという選択と、高齢期に押さえたい入居審査・借家契約の基礎
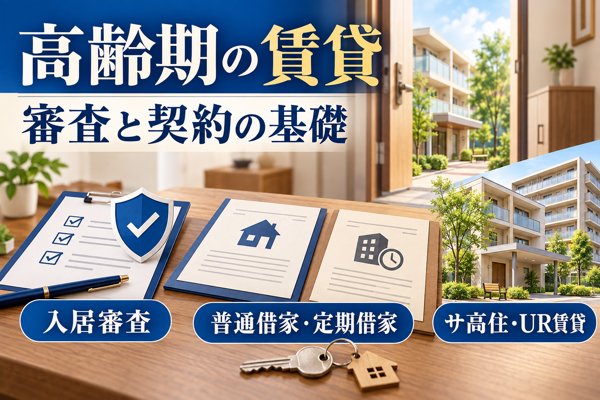
「自宅を手放して身軽な賃貸暮らしへ」という発想を持つ方も少なくありませんが、年齢を重ねるほど賃貸借契約を結ぶ難しさが増すのが実情です。
希望する部屋の審査に落ちてしまい、思い描いた段取りどおりに住み替えが進まないケースも考えられます。
他方で、定期借家契約やサ高住、UR賃貸のように、年齢を理由に断られにくい住まいも用意されています。
賃貸オーナーの約7割が抱く拒否感と高齢者の入居審査
賃貸で暮らす道を選んだとき、真っ先に立ちはだかりやすいのが入居審査です。
内閣府「令和6年版高齢社会白書」に掲載された、公益財団法人日本賃貸住宅管理協会の会員を対象とするアンケート(令和3年度の国土交通省による調査、回答数187団体)を見ると、大家など賃貸人が高齢者の入居をどう受け止めているかについて、拒否感は残るものの以前に比べ弱まったとする回答が44%、以前と同程度に強いとする回答が16%、以前より強まったとする回答が6%でした。合わせて66%が何かしらの拒否感を抱いている計算です。
オーナーが不安視する点としては、孤独死や家賃の滞納、亡くなった後の遺品整理などが挙げられます。保証人や家賃保証会社を用意し、緊急時に連絡が取れる親族を確保しておくことが、審査を通るうえでの大きなポイントといえます。
普通借家契約・定期借家契約の相違点
借地借家法が定める建物の賃貸借には、普通借家契約と定期借家契約という2種類の契約形態があります。
普通借家契約・定期借家契約の主な相違点
| 比較項目 | 普通借家契約 | 定期借家契約 |
|---|---|---|
| 契約の期間 | 1年以上(2年とするケースが多い) | 自由に決められる(1年未満でも可) |
| 更新 | 借主が望めば原則として更新される | 期間が満ちれば終了/再契約には双方の合意が必要 |
| 途中での解約 | 借主側からは解約できる(貸主側は正当事由が必要) | 原則として認められない(特約で定める場合あり) |
| 家賃の決め方 | 周辺相場が目安 | 期間に限りがあるぶん安めに設定されることも |
| 借主を守る度合い | 手厚い(借地借家法第28条など) | 普通借家と比べると弱め |
普通借家契約では、借主が住み続ける権利を法律がしっかり守っており、貸主から契約を終わらせるには正当事由が求められます。
定期借家契約なら期間が来た時点で契約が終わるため、貸主は物件を提供しやすくなります。そのぶん、高齢の方が入居できる部屋を見つけやすくなるケースもあります。
自宅を定期借家契約で貸しつつ3,000万円控除を生かす方法
自宅を手放さずに賃貸住まいへ移るなら、持ち家を定期借家契約で人に貸すという方法も検討できます。
国税庁の「マイホームを売ったときの特例」では、かつて住んでいた家屋であっても、居住しなくなってから3年が経過する日を含む年の12月31日までに売れば、3,000万円特別控除の対象になり得るとされています。
言い換えると、賃貸住まいに移ったあとも3年以内に売却できれば、控除を受けられる可能性が残ります。
もっとも、居住をやめてから3年を過ぎる日を含む年の12月31日までに売る必要があるなど、期限や売却相手に関する条件が設けられています。
貸し出した後で売却するケースでも、特例が使えるかどうかは個々の状況により異なります。前もって税理士に相談しておくと安心です。
高齢期に入居しやすい賃貸住宅(サ高住・UR賃貸住宅)
民間の賃貸物件では審査が通りにくい場合でも、高齢の方の入居を想定してつくられた賃貸住宅という選択肢があります。
- サービス付き高齢者向け住宅(サ高住): 安否の確認や生活上の相談に応じるサービス付き/主に60歳以上の方や要介護認定を受けた方が対象
- UR賃貸住宅: 連帯保証人が要らず更新料もかからない/高齢の方を優遇する制度を用意
- 公営住宅: 運営主体は自治体/所得や年齢に関する要件あり/家賃は低めの水準
申し込みの条件や家賃の水準、受けられるサービスは住宅ごとに違うため、お住まいの地域にある物件を見比べて検討してみてください。
※ 本記事は2026年8月時点で確認できた内容をもとに作成しています。借地借家法などの法令の解釈は契約の中身によって変わることがあるため、実際の契約にあたっては弁護士や宅地建物取引士といった専門家へご相談ください。
老後の住み替え資金の目安と平均3,043万円の中身
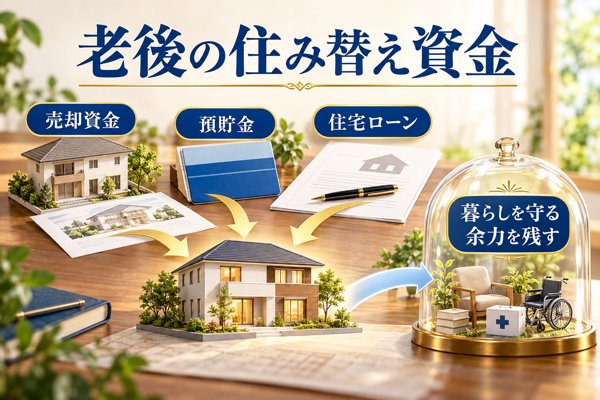
老後の住み替えを考えるとき、多くの方が最初に不安を覚えるのは「総額でどのくらいかかるのか」「手元の老後資金で足りるのか」という費用面です。
自宅を手放せばまとまったお金が入ると見込みがちですが、売却価格が期待を下回ったり、新しい住まいの費用が予想より膨らんだりする例も少なくありません。
住宅金融支援機構が2023年に公表した「高齢者の住環境改善の阻害要因等の分析」では、高齢者世帯が住み替えにかけた費用の平均は3,043万円と報告されています。
平均3,043万円の住み替え費用と資金の出どころ
まずは公的な調査データをもとに、住み替えにかかるお金の全体像を見ていきます。
住み替えを行った世帯が利用した資金源の割合(複数回答)
| 資金の出どころ | 利用した世帯の割合 | 特徴・注意点 |
|---|---|---|
| 預貯金 | 71.7% | 中心となる資金/老後の生活資金を圧迫しないよう配慮 |
| 住宅ローン | 31.1% | 60代で借りると返済期間が限られ、毎月の返済額が膨らみやすい |
| 以前の住まいを売却して得た資金 | 28.8% | 売れた金額次第で変動/見通しが立てにくい |
| リバースモーゲージ | 0% | 同調査では利用した世帯なし |
3,043万円という平均額はあくまで全体の目安で、実際の費用は世帯によって大きな差があります。
大切なのは、自分の家計に当てはめて「どの資金源から、どれだけの額を用意するのか」を項目ごとに具体的に洗い出すことです。
自宅を売って得る資金の上手な使い方
自宅の売却で得るお金は住み替え資金の柱になりますが、売却額が見込みより低く、資金計画が狂ってしまうのはよくある失敗パターンです。
国土交通省「令和5年度 住宅市場動向調査」のデータを基にした集計によると、住まいの種類の組み合わせ次第では売却損が生じており、戸建てから戸建てへ移ったケースで平均約-505万円、集合住宅から戸建てへ移ったケースで平均約-1,154万円と報告されています。
周辺の相場とローンの残高を整理したうえで、自宅の売却価格の見込みをなるべく早くつかむことが、資金計画づくりの第一歩になります。
\まずは査定額をもとに資金計画を/
売り先行・買い先行の選び方
住み替えの進め方は、「売り先行(自宅の売却を済ませてから新居を購入する)」と「買い先行(新居を購入した後で自宅を売却する)」の2つに大きく分けられます。
売り先行と買い先行を比べるときのポイント
| 比較項目 | 売り先行 | 買い先行 |
|---|---|---|
| 資金計画の立てやすさ | 売却価格が決まった後に動き出せる | 売却価格が見込みを下回るおそれ |
| 仮住まい | 仮住まいの費用がかかることがある | 仮住まいを用意しなくてよい |
| 新居探しのゆとり | 引き渡し期限を気にしながら探すことに | じっくり比較検討できる |
| ローンの残り | 旧宅のローンを完済してから進められる | ローンが二重になるおそれ |
| 向いている人 | 旧宅のローンが残っている/資金にゆとりが少ない | 自己資金に余裕がある/新居の条件にこだわりたい |
60代での住み替えでは、退職後にお金が足りなくなる事態を避けるため、「売り先行」を現実的な選択とする見方が多いようです。
一方で、気に入った物件を確保したい場合には買い先行も検討の余地があるので、手元資金の状況と物件の市況を比べながら決めるとよいでしょう。
退職金と預貯金は万一への備えとして確保
住み替えに退職金や預貯金をすべてつぎ込んでしまうと、老後30年にわたる生活費や医療費、介護費に備えるゆとりがなくなるおそれがあります。
住宅金融支援機構の同じ調査では、2,000万円の貯蓄残高を、老後資金を確保できている水準を測る1つの目安としています。
※参照:金融庁金融審議会市場ワーキング・グループ報告書2019年
金融庁の報告書は、平均的な高齢夫婦の無職世帯で生じる不足額を基に、20〜30年の間に1,300万〜2,000万円程度を取り崩す必要が出てくる可能性を示しています。
実際に必要な金額は、収入や支出、介護費、住居費の状況で異なるので、住み替えを終えた後に手元へどれだけ貯蓄を残せるのかを家庭ごとに試算しておくことが大切です。
判断の物差しを「新居を購入できるか」ではなく「購入後も暮らしを維持できるか」に置くことが、後悔を防ぐうえでの大きなポイントになります。
住み替えた世帯・見送った世帯の貯蓄額の違い
住み替えに踏み切った世帯と見送った世帯とでは、貯蓄残高にはっきりとした差が見られます。
リフォーム・住み替えを行った世帯/行わなかった世帯の平均貯蓄残高
| 世帯の分類 | 貯蓄残高(平均の目安) |
|---|---|
| リフォームや住み替えを行った世帯 | 2,000万円以上を確保できる水準 |
| 老後資金を確保したいとして住み替えを見送った世帯 | 1,738万円 |
| 資金が足りないとして住み替えを見送った世帯 | 955万円 |
| 健康面が不安で住み替えを見送った世帯 | 1,503万円 |
| 手続きが面倒で住み替えを見送った世帯 | 2,215万円 |
平均貯蓄残高の数値は参考程度にとどめ、ご自身の世帯の収入や支出、医療費、介護費をふまえたうえで、住み替え後にどれだけ資金のゆとりが残るかを確かめておきましょう。
60代から住宅ローンを借りる際の年齢の壁と、リ・バース60・リースバックという別の道
老後に住まいを移すときに見極めたいのが、「60代でもローンを借りられるか」「借りたあと無理なく返していけるか」という点です。
働き盛りの頃と比べると審査のハードルは上がりやすいため、そこを踏まえたうえで実行できるプランを考えていくことが大切です。
また、融資以外の方法として、住宅金融支援機構が扱うリ・バース60(対象は満60歳以上)や、年齢を問わないリースバックも使い勝手のよい手段といえます。
60代が借りられる金額の目安と住宅ローンの年齢上限
基準は金融機関ごとに異なりますが、借入の申し込み時点で70歳未満、返済を終える時点で80歳未満という線引きが多くの金融機関で目安とされています。
仮に65歳の方が1,000万円を15年・金利1.5%で借り入れたと想定して試算すると、毎月の返済は62,074円、返済総額は11,173,374円、利息の合計は1,173,374円という結果です。
年金が収入の中心となる暮らしでは、月6万円超の返済が家計に重くのしかかります。
返済月額は借入額や金利、期間の組み合わせ次第で大きく上下します。収入と生活費のバランスにどれだけゆとりがあるかを見極め、無理のない額に抑えることが大切です。
※ 借りられる条件や金利は、金融機関や申し込む時期によって変わります。融資を受けられるか、いくらまで借りられるかは、各金融機関の審査でご確認ください。
残債ごと借りる住み替えローンの仕組みと審査の実情
旧居を売っても住宅ローンが残ってしまう場合に、新しい住まいの購入費用と残りのローンを一本化して借り入れできるのが「住み替えローン」です。
一般的な住宅ローンと比べて審査は厳格で、年収や勤めている年数、ほかの借入状況などを含めて総合的にみられます。
60代の場合は収入が今後も安定して続くかが問われやすいため、まず金融機関の事前審査で見通しを確かめてから検討を進めると安心です。
住宅金融支援機構のリ・バース60の概要と利用要件
リ・バース60とは、満60歳以上の方を対象に、住宅金融支援機構と提携する金融機関が取り扱うリバースモーゲージの仕組みを取り入れた住宅ローンです。
リ・バース60を利用するための主な条件
| 区分 | 概要 |
|---|---|
| 利用できる年齢 | 満60歳以上(満50歳以上満60歳未満の方は限度額が別に設定) |
| 収入の基準 | 返済負担率は年収400万円未満で30%以下、400万円以上で35%以下 |
| 使いみち | 住宅の建設・購入、リフォーム、住宅ローンの借換え、サ高住の入居一時金、子世帯の住宅取得 |
| 借入の上限 | 担保として評価された額の50〜60%(長期優良住宅であれば55〜65%)、上限は1億2,000万円 |
| 月々の支払い | 利息分のみ(元金は契約者が亡くなった際に一括で返すか、担保物件の売却で精算) |
| 返済の型 | ノンリコース型またはリコース型を選択 |
月々の支払いが利息だけに抑えられるため、年金で暮らす方でも負担を軽くしやすい点が特長です。
一方で、生活費に充てる目的では借りられません。また、ノンリコース型かリコース型かによって相続する人への影響が異なるので、契約に先立ってカウンセリングを受けることが求められます。
※ 借りられる条件や金利は、取り扱う金融機関や時期によって違いがあります。リ・バース60を利用できるか、いくらまで借りられるかは、各金融機関による審査の結果でご確認ください。
年齢を問わず使えるリースバック
自宅を不動産会社などに買い取ってもらい、その後は賃貸借契約を交わして同じ住まいに暮らし続けられるのがリースバックです。
基本的に年齢の制限は設けられておらず、住宅ローンの審査に通らなかった方でも使える場合があります。
売却代金をまとめて一度に受け取れる点、転居せずに慣れ親しんだ地域での生活を続けられる点、固定資産税や修繕費を自分で負担しなくてよくなる点などが利点として挙げられます。
ただし、所有者が事業者に変わるので、設備を変更したり長く住み続けたりする自由は限られてきます。
\住み慣れた家に暮らしながら資金を準備/
国交省ガイドブックの7チェックポイントに見るリースバックの留意点
使い勝手のよいリースバックですが、実際にトラブルが起きたケースも報告されています。
国土交通省が令和4年6月に公表した「住宅のリースバックに関するガイドブック」では、契約を結ぶ前に確かめておきたい7つのポイントが示されています。
- 急いで契約するよう迫る営業の言葉をそのまま信じず、冷静に「家族と相談してから決める」と伝える
- 解約時に高額な費用を求められることもあるため、契約の中身をよく理解しておく
- 住み続ける間ずっと月々の家賃を払っていけるか、あらかじめ計算しておく
- 示された売却価格が妥当か、複数の事業者から意見を聞く
- 買い戻しができる場合、その期限と金額を契約前に確かめる
- 希望する期間にわたって住み続けられる契約かどうか、更新や再契約の条件を確かめる
- リースバック中の設備の修繕を、自分と事業者のどちらが負担するのか確かめる
このガイドブックには、強引な勧誘の末に約400万円の違約金を請求された例や、市場価格で1.2億円相当とされる物件を700万円で手放してしまった例、定期借家契約の期間が満了した際に再契約を断られた例など、実際に起きたトラブルも紹介されています。
65歳で1,000万円を15年返済・金利1.5%で借りた場合の試算では、月々62,074円、返済総額は1,117万円となります。年金中心の生活で月6万円超の返済は重荷になりやすいため、リースバックやリ・バース60を組み合わせて検討する方法が現実的です。
※ 売却価格や家賃、買い戻しの条件は事業者ごとに大きな差があります。契約を結ぶ前に、国土交通省「住宅のリースバックに関するガイドブック」が挙げる7つの確認ポイントに目を通し、複数の会社を比べて検討されることをおすすめします。
老後の住み替えを支える税制特例3つ|3,000万円特別控除・10年超の軽減税率・買換え特例
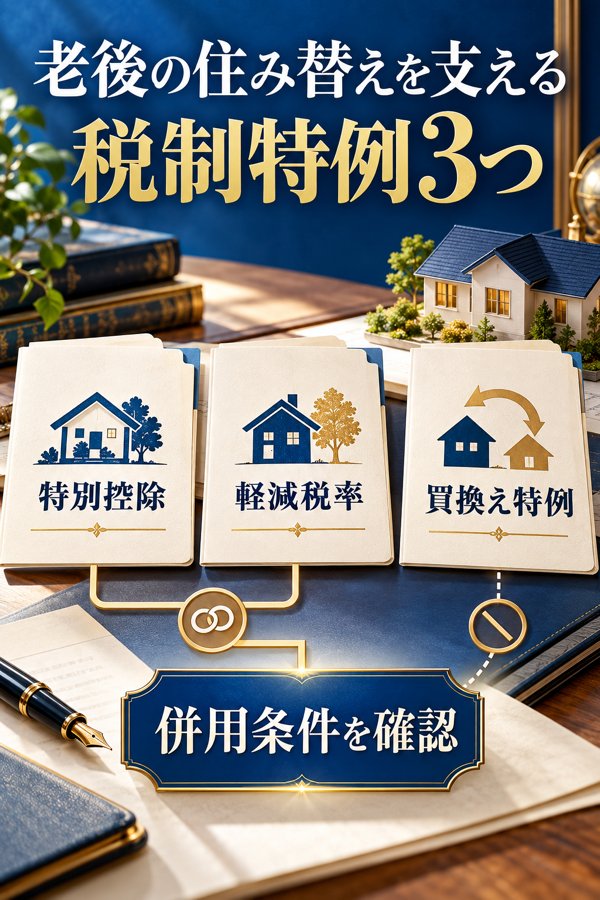
持ち家を手放して新しい住まいへ移る際、利益が出れば譲渡所得税の課税対象となります。
反対に損失が生じる場合もあり、税の仕組みを把握しているかどうかで、最終的な手取り額に大きな差が出ることがあります。
自宅を売る際に押さえておきたい代表的な特例としては、3,000万円の特別控除・所有期間10年超の軽減税率・課税を先送りできる買換え特例の3つが挙げられ、適用の条件や併用の可否はそれぞれ異なります。
加えて、売却で損失が生じたときに使える損益通算や繰越控除の仕組みも用意されています。
3,000万円特別控除を受けるための主な条件
所有していた期間の長さを問わず、自宅(居住用財産)を売ったときの譲渡所得から最高3,000万円を差し引ける制度です。
※参照:租税特別措置法第35条
国税庁「マイホームを売ったときの特例」で示されている要件のうち、おもなものは次のとおりです。
- 今住んでいる家屋を売るか、住まなくなってから3年が経つ日を含む年の12月31日までに売ること
- 売った年の前年および前々年に、この特例や譲渡損失の損益通算・繰越控除の適用を受けていないこと
- 売った年とその前年・前々年に、マイホームの買換え・交換に関する特例の適用を受けていないこと
- 売る相手が親子や夫婦といった特別な間柄にある人ではないこと
「3年以内」という期限が設けられているため、賃貸住宅へ移った後でも適用の余地は残ります。段取りを立てて進めれば、先に賃貸へ移ってから自宅を売る流れでも控除を活かせる場合があります。
所有期間10年超で使える軽減税率の特例
10年を超えて所有した自宅を売ったときに、長期譲渡所得に適用される税率が一般より軽くなる特例です。
※参照:租税特別措置法第31条の3
国税庁「マイホームを売ったときの軽減税率の特例」の説明では、課税長期譲渡所得金額のうち6,000万円以下にあたる部分は所得税10%(復興特別所得税込みで10.21%)、6,000万円超にあたる部分は15%(同じく15.315%)とされています。
ここに住民税4%を合わせると、6,000万円以下の部分なら14.21%程度がおおよその税率の目安になります。
3,000万円特別控除とあわせて使える特例なので、10年を超えて所有した自宅を売る場合は、両方の特例を組み合わせるのが一般的な使い方です。
買換え特例(課税繰延)を選ぶかどうかの考え方
一定の条件を満たす自宅の買換えでは、売却益への課税を、将来その住まいを売る時点まで先送りできる特例です。
※参照:租税特別措置法第36条の2
国税庁「特定のマイホームを買い換えたときの特例」では、売る側の資産と新たに買う側の資産の双方に複数の条件が設けられ、所有期間10年超、居住期間10年以上、売却額1億円以下といった要件が示されています。
気をつけたいのは、3,000万円特別控除や10年超の軽減税率とは同時に使えない点です。
売却益が3,000万円以下に収まる場合は、特別控除と軽減税率を組み合わせたほうが有利になりやすく、買換え特例はこの先も住み替えを重ねる考えのある方に向いた選択肢といえます。
売却損が生じた場合の損益通算と繰越控除
自宅を売って損失が生じたときでも、条件を満たせば同じ年の給与所得などほかの所得と差し引きでき、引ききれなかった損失は翌年以後3年間にわたって繰り越せることがあります。
おもなケースとしては、新居への買換えをともなう場合と、住宅ローンが残った自宅を残債を下回る価格で手放す場合が挙げられます。
国税庁「マイホームを買換えた場合に譲渡損失が生じたときの損益通算及び繰越控除の特例」でも、自宅を買い換えたときの特例と、ローンが残る自宅を残高に満たない価格で売ったときの特例が、代表的な制度として紹介されています。
どちらの制度にも所有期間5年超といった条件が設けられているため、使えるかどうかは前もって確かめておくと安心です。
老後の住み替えでは損失が生じることも考えられるので、損失を活かせる制度も選択肢として押さえておきましょう。
※ ここで紹介している税制の内容は2026年7月時点の情報にもとづいています。税制は年度ごとに改正されることがあるため、最新情報は国税庁公式サイトで確かめていただき、ご自身のケースに当てはまるかどうかは税理士などの専門家へご相談ください。
老後の住み替えをうまく進める4つのコツ|「住み替えない」選択も含めた考え方
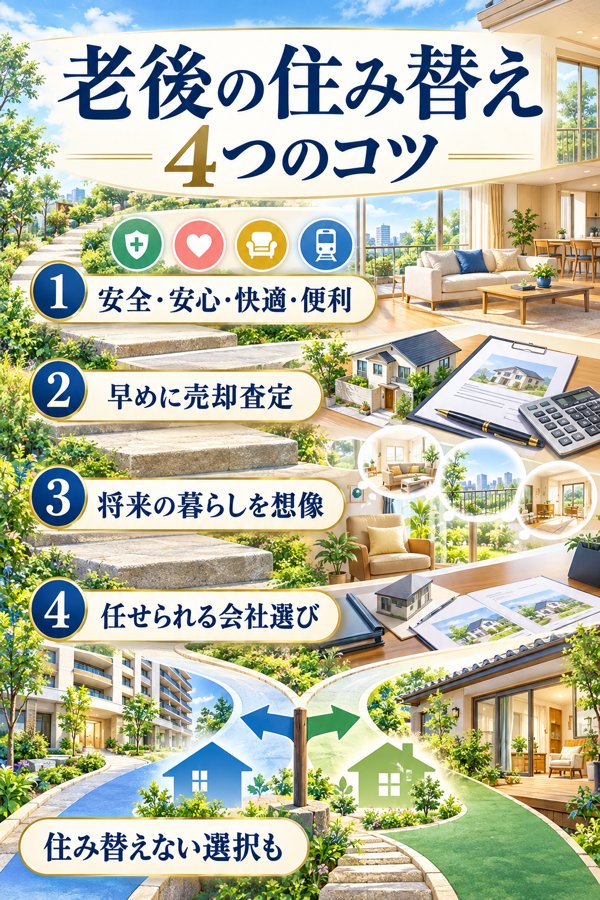
老後の住まいについては、動くか動かないかの二択で考えがちです。けれども実際には、動く時期や選ぶ手段に加えて、住み替えをあえて見送るという結論も、筋の通った選択肢のひとつといえます。
ここからは、実務面で役立つ4つのコツを紹介したうえで、住み替えをしない場合にも納得感のある判断を下すための考え方をお伝えします。
コツ1〜「安全」「安心」「快適」「便利」の4軸で行う新居選び
新しい住まいを決める際は、気持ちだけに頼らず、暮らしの機能面から基準をつくることが大切です。
- 安全: 建物の耐震性、水害の危険度、地域の治安
- 安心: 通いやすい医療機関、見守りサービスの有無、ご近所との関係
- 快適: 段差の少ないバリアフリー設計、室内の過ごしやすさ、家事のしやすい動線
- 便利: 駅からの距離、買物のしやすさ、公共交通の充実度
国土交通省「令和5年 住生活総合調査」を見ると、住宅や居住環境で重視されるポイントの上位に「日常の買物などの利便」40.3%、「治安」36.1%、「医療・福祉・介護施設の利便」27.1%が並んでいます。4軸で考える意義は、公的な統計からもうかがえます。
コツ2〜早い段階の売却査定で固める資金計画
お金の計画づくりは、まず「今の家がどの程度の価格で売れるか」を知るところから始まります。
査定は何社かに依頼し、相場からどれだけ離れているか、買取と仲介でどの程度差が出るか、売れるまでにかかる期間の目安などを見比べましょう。
おおよその売却額がつかめると、新居の選択肢の広さや、住宅ローンをいくら借りるか、退職金をどう配分するかがはっきりしてきます。
査定を受けたからといって、すぐに売り出さなくてもかまいません。価格を知る行為そのものが、情報集めの一環と考えてよいでしょう。
コツ3〜10〜20年後の生活も想定した資産価値の見極め
新居を選ぶときは、現在の暮らしやすさに加えて、10〜20年後も無理なく住み続けられるかという目線を持つことが重要です。
流動性の高い立地か、介護が必要になったときに対応できるか、賃貸に出せる余地があるか、手放しやすいかなど、出口の選択肢が多い物件ほど、人生設計が変わった場面でも柔軟に動きやすくなります。
国土交通省「令和6年度 住宅市場動向調査」によると、二次取得者がもとの戸建をどう処分したかについて、「売却した」と答えた割合は分譲住宅を取得した世帯で70.4%、集合住宅を取得した世帯でも66.7%に達しています。将来手放すことを見込んだ物件選びが、広く行われている様子がうかがえます。
コツ4〜任せられる不動産会社選び
住み替えがうまくいくかどうかは、情報の多さや交渉の力、専門的な知見に左右されやすい面があります。
まずは何社かに査定を頼み、レスポンスの速さ、知識の深さ、エリアの特徴をどこまで把握しているかを見比べてから、任せられる1〜2社を選ぶ流れがおすすめです。
依頼先が1社だけだと相場の感覚をつかみにくく、条件面で損をした売却になるおそれもあります。
住宅金融支援機構の調査を見ても、住み替えの際に苦労した点として「住宅事業者の選定」が22.5%で上位に入っています。業者選びに悩む人が少なくないことがわかります。
「住み替えない」を選ぶことの合理性
今の家に住み続けるという決断にも、十分な根拠があり得ます。
住宅金融支援機構のデータによれば、住み替えを選ばない理由の上位は「老後の資金に取っておきたいため」32.9%、「近隣の施設や環境が気に入っているため」27.8%です。前向きな理由と慎重な理由のどちらから見ても、現状を保つという判断には筋が通っているといえます。
たとえば、リフォームで高齢期に合った住まいへ整える、家族の近くに住んでサポートを受けやすくする、リバースモーゲージ型のリ・バース60を使って資金だけを用意する、といった方法もあります。住み替え以外の手段まで並べて検討することで、ご自身に合った答えが見つかりやすくなります。
\住み替えの第一歩は無料一括査定から/
老後に住まいを移す際のよくある質問
シニア世代の住まい選びについて、読者の方から寄せられることの多い疑問を取り上げ、本記事の要点を短く整理しました。
65歳以降の自宅売却は避けたほうがよいと言われる理由は?
65歳を超えると、住宅ローンを借りられる先が限られ、賃貸住宅でも入居時の審査が通りにくくなるおそれがあることが背景にあります。
内閣府の「令和6年版高齢社会白書」によると、高齢の入居希望者に対して何らかの抵抗感を抱いている賃貸オーナーは66%にのぼるとの調査結果が紹介されています。
とはいえ、自宅を手放すこと自体が誤りだという根拠があるわけではありません。リ・バース60やリースバックなど別の方法も用意されているので、「取れる手段が少しずつ減っていく」という趣旨で受け止めるのが妥当と考えられます。
くわしくは60代の住宅ローン利用可否で解説しています。
シニア期の住み替えは何歳ごろから検討を始めるとよいですか?
国土交通省の「令和5年 住生活総合調査」を見ると、住み替えを望む割合は50代で比較的高めとなっており、60〜64歳になるとリフォームを希望する割合が19.1%と目立つ傾向がうかがえます。
目安としては、50代半ばごろに情報集めに着手し、60代前半のうちに住み替えるのかリフォームするのか方針を固める流れが、無理のない進め方といえるでしょう。
くわしくは年代ごとに見た住み替え希望のデータで解説しています。
シニアの住み替えで後悔につながりやすいのはどんな点ですか?
住宅金融支援機構のデータによれば、住み替えの際に苦労した点の上位には「住宅選定」27.3%、「事業者選定」22.5%、「エリア選定」19.9%が並び、何を選ぶかの判断に悩む人が多いことがわかります。
くわしくはよくある5つの失敗例と防ぐためのポイントで解説しています。
老後の暮らしに合うのはマンションと戸建てのどちらでしょうか?
人によって答えは異なりますが、体力面の心配や防犯性を優先するならマンション、周囲に気兼ねしない暮らしや自由さを求めるなら戸建てという分け方がよく見られます。
くわしくは6つの観点から比べた結論で解説しています。
60代から住宅ローンを借りることは実際に可能ですか?
金融機関の多くは、完済する時点で80歳未満であることを目安としています。
たとえば65歳で借りる場合、返済にあてられる期間は15年程度にとどまります。
住宅ローンのほかに、満60歳以上の方を対象とした住宅金融支援機構のリ・バース60や、リースバックを検討する道もあります。
くわしくは年齢制限の考え方と60代で借りられる金額の目安で解説しています。
老後の資金を残しつつ住まいを移すための方法はありますか?
毎月の支払いが利息分だけで済むリ・バース60、自宅に暮らし続けたまま資金を得られるリースバック、買い替えの際に3,000万円特別控除と10年超軽減税率をあわせて使う方法などを組み合わせれば、手元の老後資金を守りながら住み替えを進められる可能性があります。
くわしくはリ・バース60が使える条件と仕組み・年齢を問わず利用できるリースバックで解説しています。
まとめ|老後の住み替えの第一歩は「相場の把握と査定」
住まいをどこに移すかは、日々の暮らしやすさにも老後の資金繰りにも影響する、人生の大きな分かれ道といえます。
納得のいく住み替えにするには、どんな選択肢があるかを知り、時期を見極め、無理のない資金計画を立てたうえで、頼れる相談先を見つけることが大切です。
- 主な移り先の候補は、コンパクトマンション、シニア向け住宅、リフォーム・建て替え、子世帯との同居・近居の4つです
- 国土交通省「令和5年 住生活総合調査」によると、住み替えを望む人は50代で比較的多く、60〜64歳ではリフォームを望む割合が19.1%と高めです。50代半ばごろから考え始めると現実的でしょう
- 住宅金融支援機構のデータでは、住み替えにかかる費用は平均3,043万円です。お金の出どころは預貯金が71.7%、住宅ローンが31.1%、売却資金が28.8%となっています
- 住み替えたあとに手元に残る貯蓄の額は、生活費や医療費、介護費の見込みをもとに世帯ごとに試算しておくと安心です
- 60代で借りる住宅ローンは、完済時の年齢を80歳未満とするのが一般的です。リ・バース60やリースバックを使う方法もあります
- 税金の面では、3,000万円特別控除と10年超軽減税率を組み合わせて使う形が基本です
- 高齢の方が入居することに、何らかの抵抗を感じる賃貸オーナーは66%にのぼります。定期借家やサ高住、UR賃貸も候補に入れておきましょう
- 今の家に住み続けるのも、理にかなった判断の一つです(老後資金を確保するため32.9%・近隣施設に満足27.8%)
何から手をつけるか迷ったときは、今の住まいがどのくらいの価格で売れそうかを知ることから始めてみてください。
売れる金額の見通しが立つと、どこへ移るか、住宅ローンをいくら借りるか、退職金をどう配分するかを具体的に考えやすくなります。
\納得の住み替えは、まず査定から/