「子どもの小学校入学までに引っ越しを済ませておきたい」「住宅ローン控除の期間を終えてから動くほうが有利なのでは」「親の介護が始まってからでは遅いかもしれない」——こうした迷いの背景には、ライフイベントと市況、そして税制という3つの要素が複雑に影響し合っており、住み替えの時期を見定めるのは多くの方にとって簡単ではない大きな決断といえます。
この記事では、年代×市況×税制という3軸のマトリクスを使い、住み替えに適した時期を見極めるための判断の流れを順を追ってご紹介します。
最後まで読み進めていただくことで、ご自身の年代や所有物件、家計の状況に照らして、いつ住み替えに踏み出すのがよいかを見極められるようになることを目標としています。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
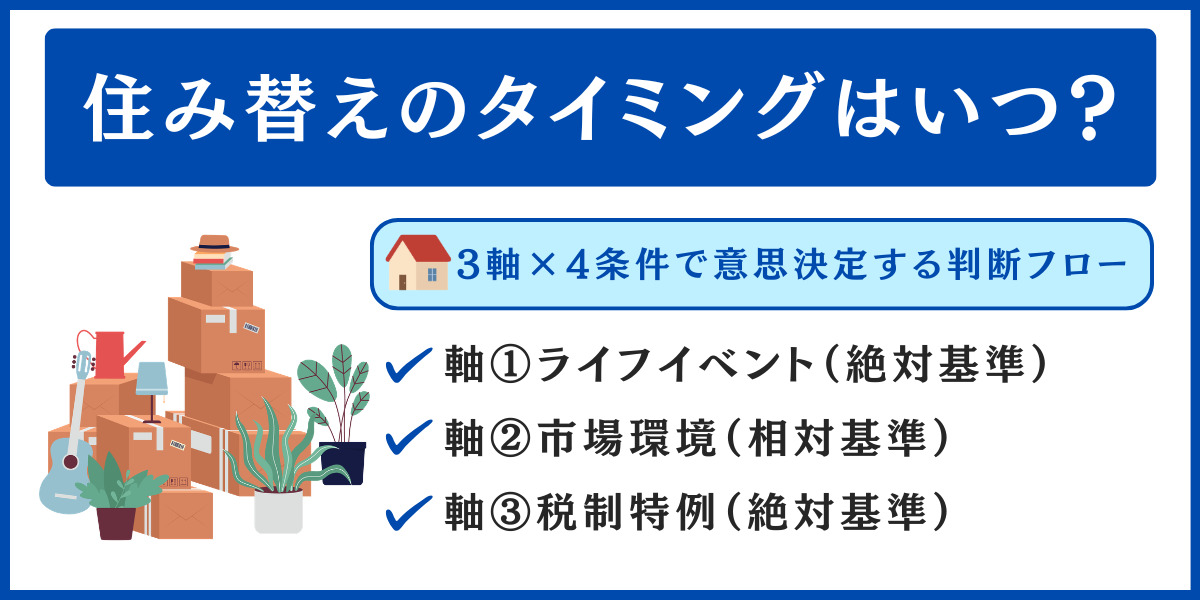
住み替え時期を見極める3軸マトリクス
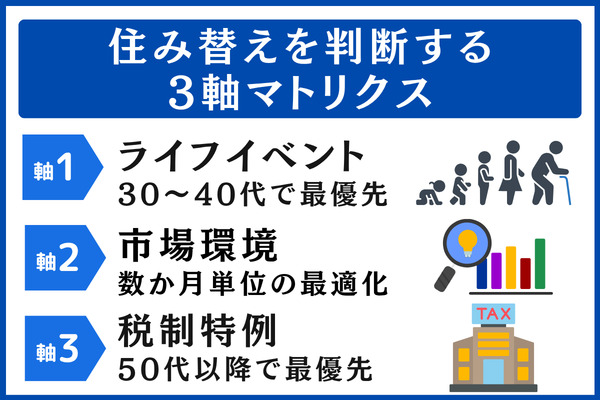
住み替えの時期を決める際は、ライフイベント・市況・税制という3軸を手がかりにします。
最初に3軸の全体像を示し、それぞれが「絶対基準」と「相対基準」のどちらに当たるのかを確認していきます。
軸①家族構成と年代によるライフイベント — 動かしにくい絶対基準
ライフイベント軸は住み替えに踏み切る時期そのものを左右する絶対基準といえます。
子どもの進学、配偶者の転勤、親の介護、本人の退職といった出来事は、世帯の都合とは別のところで起こることが多く、住み替えの日程を直接縛ります。
国土交通省「令和5年 住生活総合調査(確報集計)結果」によると、直近5年間に住み替えた世帯が挙げたきっかけ・理由で第1位となったのは「世帯からの独立(結婚、離婚、単身赴任などを含む)」の13.2%で、「転勤や退職(定年などを含む)」6.9%、「就職や転職」6.5%がこれに続いています。
上位に並ぶ動機は、どれもライフイベントから生じたものです。
市況や税制は「有利な時期」を前後させる要素ですが、ライフイベントは時期自体を動かしにくいところにこの軸の特徴があります。
転校のタイミングや転勤辞令の日付を後ろ倒しにすることは現実には困難なため、住み替えの大枠を定める物差しになります。
もっとも、ライフイベントの見通しがまだ立っていない世帯では、軸②・軸③が判断の決め手になることもあります。
年代ごとの判断軸については「年代別の住み替え判断ポイント」で詳しく見ていきます。
軸②金利・地価・繁忙期などの市場環境 — 比較に使う相対基準
市場環境軸は時期を調整できるときに損得を比べるための相対基準にあたります。
住宅ローンの金利、不動産の価格、売却の繁忙期は、どれも数か月〜数年のスパンで上下します。
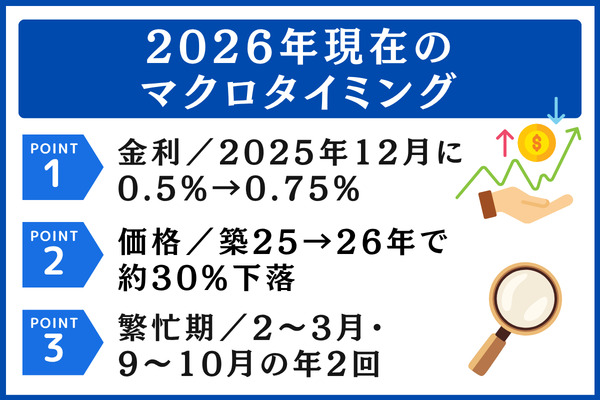
2025年12月19日、日本銀行は金融政策決定会合において、短期金利の誘導目標をそれまでの0.5%程度から「0.75%程度」へ引き上げています。
変動型の住宅ローンが参照する金利は上昇局面にあり、購入側の資金調達コストは高まる方向に向かっています。
価格面に目を向けると、REINS(東日本不動産流通機構)の「築年数から見た首都圏の不動産流通市場(2025年)」では、平均成約築年数が中古マンションで26.58年、中古戸建住宅で24.37年となっており、取引物件の築年数が古くなる傾向の中でも成約は続いています。
売り手からすれば「相場が高い間に手放す」考え方が、買い手からすれば「金利上昇前に固定しておきたい」考え方が成り立つため、売却と購入とで好都合な時期がずれやすい点に、この軸の難しさがあります。
実際には、ライフイベント軸で時期の枠が決まったあと、数か月程度の調整幅の中で最適化を図る目的で市場環境軸を使うのが現実に即しています。
くわしくは「2026年現在のマクロタイミング」で解説します。
軸③所有期間と控除制度に関わる税制特例 — 動かせない絶対基準
税制特例軸は、所有期間という客観的な条件によって控除や税率を使えるかどうかが決まる絶対基準です。
譲渡所得税の税率は、所有期間が5年超かどうかで約2倍の開きが生じ、10年超になればマイホームの軽減税率も選択肢に入ります。
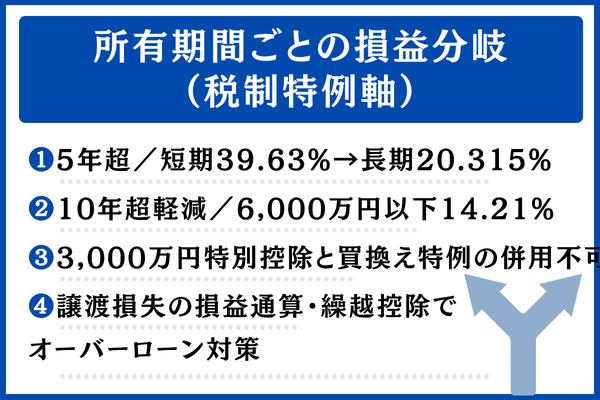
数字で見ると、短期譲渡所得では39.63%(所得税30%+住民税9%+復興特別所得税0.63%)、長期譲渡所得では20.315%(所得税15%+住民税5%+復興特別所得税0.315%)となり、所有期間10年超のマイホームであれば、6,000万円以下の部分は14.21%に軽減されます。
※参照:国税庁「短期譲渡所得の税額の計算(No.3211)」「長期譲渡所得の税額の計算(No.3208)」「マイホームを売ったときの軽減税率の特例(No.3305)」
このほか、3,000万円特別控除や買換え特例、譲渡損失の損益通算といった住み替え向けの特例には、それぞれ適用要件が設けられており、併用できない組み合わせも存在します。
所有期間が5年・10年の節目を迎える直前に売るか、節目を越えてから売るかによって、手元に残る金額が数十万円〜数百万円規模で違ってくることがある点にも注意が必要です。
取得した時期は後から動かせないため、税制特例軸はライフイベント軸と同じく絶対基準として、早い段階で確認しておきたい軸です。
くわしい内容は「所有期間ごとの損益分岐」でまとめています。
3軸を組み合わせた意思決定マトリクス(手元の状況から逆にたどる使い方)
判断の第一歩は、年代や置かれた状況に合わせて3軸の優先順位を組み替えることです。
3軸を1つの表に整理すると、以下のとおりです。
| 軸 | 概要 | 基準の種類 | 優先度のめやす |
|---|---|---|---|
| 軸① ライフイベント | 子の進学、転勤、親の介護、退職など世帯の事情から生じる動機 | 絶対基準 | 30〜40代では最も優先 |
| 軸② 市場環境 | 住宅ローンの金利・不動産の価格・売却の繁忙期 | 相対基準 | ライフイベントで時期が定まった後、数か月の調整幅の中で最適化 |
| 軸③ 税制特例 | 所有期間(5年超・10年超)、3,000万円控除、買換え特例 | 絶対基準 | 50代以降、とりわけ10年超所有の物件では最も優先 |
マトリクスを読む際は、「動ける時期の幅」を手がかりに候補を絞っていく考え方が基本になります。
まず、ライフイベントによって動かざるを得ない期間(軸①)を最も広い枠とし、その中で税制特例が使えるかどうか(軸③)を確かめ、仕上げに市況(軸②)を見て数か月単位で調整する、という順序が現実的です。

2026年現在の市況から見た住み替え時期(マクロ環境の軸)
「金利が低い間に動いたほうがよい」とはよく言われますが、今の水準が低いのか高いのかを見極める材料を手元に持っている方は、それほど多くないのが実情です。
2025年12月19日に開かれた金融政策決定会合において、日本銀行は短期金利を「0.75%程度」へ引き上げました。変動金利のもとになる参照金利も上向きやすい局面を迎えています。
他方で不動産価格に目を向けると、築年帯ごとの成約価格からは、中古マンションが築年数の古い区分まで取引され続けている様子が読み取れます。売るのに向いた時期と買うのに向いた時期は、重なるとは限りません。
この章では、公的機関が公表している新しいデータをもとに、2026年の住宅ローン金利の動き、築年帯ごとに見た不動産価格の傾向、売却市場が活発になる時期を順に確認していきます。
住宅ローン金利の推移(政策金利1.0%程度・2026年6月時点)
2026年6月に追加の利上げが行われ、変動金利が上向く流れは一段と強まったと考えられます。
2026年6月16日の金融政策決定会合で、日本銀行は誘導目標とする短期金利(無担保コールO/N物)の水準を、「0.75%程度」から「1.0%程度」へ引き上げています。
続く2026年7月31日の会合では、「1.0%程度」の水準が維持されました。
※出典:日本銀行「金融市場調節方針の変更について」
2024年3月にマイナス金利政策が解除されて以降、政策金利は2025年1月(0.25%程度→0.5%程度)、2025年12月(0.5%程度→0.75%程度)と段階を踏んで引き上げられてきており、今回の決定もその延長線上に位置づけられます。
変動金利型を選ぶ人が多いことから、住宅ローンへの影響は幅広い世帯に及ぶとみられます。
国土交通省の「令和7年度 住宅市場動向調査」では、注文住宅を取得した世帯が民間金融機関から借り入れた際の金利タイプについて、全国で87.2%、三大都市圏では90.4%が変動金利型を選んでいるという結果が示されています。政策金利の動きが住宅ローンを抱える世帯に及ぼす影響は、軽視しにくいといえます。
購入する立場からは「金利が上がりきる前に固定で借りておく」という考え方がありえます。反対に売却する立場では、「金利が上がって買い手の予算が縮む前に手放す」という考え方にも結びつきます。
住み替えでは売る手続きと買う手続きが重なって進むため、どちらの視点に重きを置くかは、年代や自己資金の状況によって異なります。
※ 本記事に掲載している金利に関する情報は、2026年10月時点の内容をもとにしています。日本銀行の政策金利は見直される機会が多いため、直近の会合の決定内容は日本銀行 金融政策決定会合のページであらためてご確認ください。
REINSデータで見る価格水準と築年帯ごとの下落傾向
中古マンションの成約価格は築20年・築30年あたりで大きく落ち込む傾向があり、手持ちの物件がどの築年帯にあるかによって売り時が左右されます。
東日本不動産流通機構(REINS)が公表した「築年数から見た首都圏の不動産流通市場(2025年)」をもとに、中古マンションの平均成約価格を築年帯ごとに並べると、以下のようになります。
2025年 首都圏の中古マンションの平均成約価格を築年帯ごとに比較
| 築年数の区分 | 成約価格(平均) | 築0〜5年比 | 売却を考える際の着眼点 |
|---|---|---|---|
| 築0〜5年 | 8,666万円 | 100.0% | 新しさが評価されやすく、購入した時期からの経過も短い |
| 築6〜10年 | 8,201万円 | 94.6% | 最も売買が成立しやすい帯、対新規登録成約率37.4% |
| 築11〜15年 | 7,335万円 | 84.6% | 全築年帯でトップとなる対新規登録成約率40.9% |
| 築16〜20年 | 6,709万円 | 77.4% | 大規模修繕のタイミングと重なりやすい時期 |
| 築21〜25年 | 6,075万円 | 70.1% | 値下がりの幅はまだ小さめ |
| 築26〜30年 | 4,286万円 | 49.5% | 築25年から26年にかけて約30%の下落 |
| 築31〜35年 | 2,638万円 | 30.4% | 旧耐震と現行の耐震基準が切り替わる境目 |
| 築36〜40年 | 2,761万円 | 31.9% | 古い物件の帯では価格の下落が落ち着く |
| 築41年〜 | 2,558万円 | 29.5% | これ以上大きく下がる余地は少ない |
なかでも目を引くのが築25年から26年にかけての変化で、平均成約価格は6,075万円→4,286万円と約30%落ち込んでいます。
築15年の時点で購入した物件の場合、築25年を迎える前に手放すかどうかが、判断の分かれ目になりやすいといえます。
REINSが示す「対新規登録成約率」(新規登録件数に対する成約件数の割合)を見ると、中古マンションでは築11〜15年が40.9%で全築年帯のうち最も高く、中古戸建住宅でも同じ帯が33.2%でトップとなっています(同調査 図表5)。
全体として古い物件の割合が増えていく流れの中にあっても、築10〜15年の物件には買い手の関心が特に集まりやすい傾向がうかがえます。
中古住宅の取引が活発になる時期(2-3月/9-10月)
中古住宅の売却市場には、引っ越しの需要が生まれる時期に連動して年2回の山場が訪れます。
不動産業界では一般に、取引が活発になるのは2〜3月(新生活や転勤に伴う時期)と9〜10月(下半期の始まりや転勤に伴う時期)の年2回だといわれています。
問い合わせや内覧の件数はいずれもこうした時期に増える傾向があります。早めに売りたいときは、繁忙期の3〜4か月前を目安に準備へ取りかかると、物件の流通が多いタイミングに売り出しをそろえやすくなります。
売り出しから成約に至るまでの期間は、繁忙期か閑散期かによって差が出ることがあります。
5〜7月や11〜12月の閑散期に売り出した場合、内覧の申し込みが伸びず、成約までに時間を要する例もみられます。
ライフイベントの都合で住み替えの時期がすでに決まっているなら、金利や繁忙期といった市況の軸は、数か月の範囲で時期を微調整するために用いるのが基本的な考え方です。
繁忙期を待って住み替えを何年も先延ばしにすると、所有期間に関わる税制の軸や住宅ローン控除との兼ね合いが合わなくなる場合もあります。3軸を組み合わせて総合的に判断することが大切です。
\まずは査定で相場をつかむところから/
ライフイベントから見た年代ごとの住み替えの判断基準
住み替えを考えるきっかけや重視したい判断材料は、30代と50代を比べただけでもかなりの違いがあります。
年齢層が変われば住まいを移す動機も身軽さも変わってくるため、判断の軸も年齢層ごとに分けて考えるのが合理的です。
ここからは30代・40代・50代・60代以降の4区分ごとに、起こりやすいライフイベント、住み替えに踏み切る理由、判断時に気をつけたい点を見ていきます。
30代の判断ポイント(出産・小学校入学・賃貸から持ち家へ)
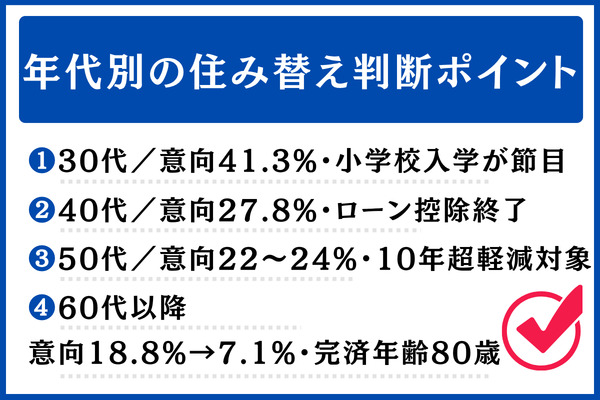
持ち家に住む30代の世帯では41.3%が住み替えを考えており、全年代で2番目の高さとなっていて、動機の多くはライフイベントに根ざしています。
国土交通省の「令和5年 住生活総合調査」で今後5年以内に住み替える目的を尋ねた結果(図40)を見ると、「子どもの誕生・成長・進学」は11.9%を占め、全項目のなかで2位となっています。
子どもが生まれる、保育園に通い始める、小学校へ上がるといった教育面の節目が、賃貸住まいから初めて家を買う時期と重なりがちなのが30代の特徴です。
判断の際に気をつけたいポイントとして、次の3つが挙げられます。
- 学区が決まる時期 — 小学校に上がる前の年度の秋までに転居先の住所を固めておけば、転校を経ずに入学できます
- ローン期間の余裕 — 返済期間を35年とすると、35歳で借りれば70歳、40歳で借りれば75歳が完済の年齢となり、退職後にも返済が残ります
- 第二子以降の計画 — 部屋数や広さを見直す必要が出てくる時期から逆算して考えます
住宅ローン控除をこれから使い始める人が多い年代なので、30代では税制特例の軸の重みは比較的小さくなります。
ライフイベントの軸を第一に置き、そのうえで市況の軸を使って数か月程度の範囲で時期を調整する、という組み立てが実際的です。
40代の判断ポイント(進学・ローン控除の期限・転勤)
40代になると住み替え意向は27.8%で30代より13.5ポイント低くなるものの、考慮すべき条件は入り組んできます。
中学への進学や高校・大学の受験といった子どもの節目に加え、会社員であれば転勤の辞令、さらに住宅ローン控除(13年または10年)が終わる時期も重なってきます。
国税庁の「住宅借入金等特別控除(No.1213)」を見ると、控除を受けられる期間は長くても13年で、控除が切れたあとは返済の重さを感じやすくなる傾向がみられます。
40代で押さえたい判断材料をまとめると、以下のとおりです。
- 控除が残っている年数 — 終わりが近いなら、買い替えで控除を改めて受ける道と、控除を最後まで使ってから住み替える道とを比べます
- 受験・進学の予定 — 高校受験を控えている家庭は学区を変えにくく、身動きが取りづらくなります
- 30代に買った家の所有年数 — 35歳で買って43歳で手放すと所有期間は8年、短期譲渡(5年超は達成済)の扱いとなり、所有10年超まで待てば軽減税率の適用対象になります
転勤がからむ住み替えでは、今の家を売るのか、賃貸物件として貸し出すのかも検討ポイントになります。
貸す方向で考えるなら、所有期間と税制特例に食い違いが出ないかもあわせて確かめておくと、判断に使える材料が広がります。
50代の判断ポイント(子の自立・親の介護・退職を見据えた準備)
50代では持ち家世帯の住み替え意向がおおむね22〜24%で落ち着き、判断の行方を左右するのは親の介護と子の独立という2つの軸です。
住生活総合調査の図23によると、家計主が50〜54歳の世帯は住み替え意向が24.4%、55〜59歳では22.6%で、リフォーム意向は前者が17.2%、後者が19.1%となっており、住み替えと大がかりなリフォームが同じくらいの比重で検討される年代といえます。
判断の軸としては、50代に入ると税制の重みが急に大きくなります。
30代で買った家であれば所有期間が10年をちょうど超えた頃にあたり、マイホーム軽減税率(6,000万円以下部分14.21%)の対象になっている場合が多いからです。
譲渡所得が3,000万円以下であれば、3,000万円特別控除と組み合わせることで実質的に税負担が生じないケースもあります。
- 所有期間が10年を超えているか — 売却した年の1月1日の時点で、所有10年超の要件を満たしているか確かめます
- 子が巣立つ時期 — 末っ子の大学卒業や就職、結婚にあわせて、人数が減ったあとの暮らしに見合う住まいへ移ることを考えます
- 親に介護が必要になる可能性 — 親が後期高齢期を迎えると、介護のために親の家の近くへ移ることや、相続が起きた際の実家の処分も検討対象になります
相続がからむケースでは、相続が起きてから3年以内に売れば、空き家3,000万円特別控除(No.1211-3)の対象になることがあります。
60代以降の判断ポイント(定年退職後・住まいの縮小・ローン審査)
60代以降になると住み替え意向は60〜64歳の18.8%から75歳以上の7.1%まで下がり、住み替える理由も住まいの縮小と介護への備えにほぼ絞られます。
住生活総合調査の図40(今後5年以内の住み替え目的)を見ると、「高齢期の住みやすさ」が2.9%、「世帯員の減少(子どもの独立や同居人の死別・離別等)」が2.7%となっており、年齢を重ねてからならではの動機が現れます。
家族の型で分けると、「夫婦(家計主65歳以上)」の世帯の住み替え意向は10.1%で、全世帯の平均である21.4%の半分にも届きません(同調査の図24)。
60代以降で住み替えを進めるうえで、ハードルになりやすいのが住宅ローンの審査です。
完済時の年齢上限を80歳としている金融機関が多く、65歳から35年ローンを借りるのは現実的とはいえないため、20年・15年といった短めの借入期間や、全額を自己資金でまかなう形が前提になりやすいことに気をつけましょう。
- ローンを返し終える年齢 — 80歳までに返済を終える前提で、借りられる年数を逆算します
- 今の家の売却代金と手元資金 — 新居を買う際の自己資金の割合が高いほど、ローン審査は通りやすくなります
- 今の家に住み続ける案との比較 — リースバック、リバースモーゲージのように、住まいを離れずにお金に換える方法も検討の余地があります
「今の家に暮らしながらまとまった資金を用意したい」という場合は、リバースモーゲージ型ローンやリースバックといった住み替え以外の方法も並べて比べてみるのが現実的です。
調査に見る住み替え理由の順位(住生活総合調査 令和5年版)
実際に住み替えた理由の上位3つは「世帯独立」「転勤・退職」「就職・転職」で、どれもライフイベントがきっかけになっています。
住生活総合調査の図19(最近5年間に実施した住み替えのきっかけや理由・1位)をまとめると、以下のようになります。
| 住み替えた理由 | 全世帯 | 持ち家 | 借家 |
|---|---|---|---|
| 1位:世帯からの独立(結婚、離婚、単身赴任などを含む) | 13.2% | 3.2% | 15.7% |
| 2位:転勤や退職(定年などを含む) | 6.9% | 7.3% | 8.3% |
| 3位:就職や転職 | 6.5% | 3.6% | 8.7% |
| 4位:自宅を所有するため | 5.8% | 18.2% | 0.3% |
| 5位:子どもの誕生・成長・進学 | 4.2% | 8.9% | 2.2% |
| 6位:住宅の質を向上させるため | 3.8% | 5.7% | 3.0% |
| 7位:立ち退き要求、契約期限切れのため | 2.6% | 1.7% | 3.1% |
| 8位:家族等との同居 | 2.3% | 3.8% | 1.6% |
持ち家の世帯で最も多いのは「自宅を所有するため」の18.2%、借家の世帯で最も多いのは「世帯からの独立」の15.7%で、住まいを所有しているかどうかによって動機の内訳がかなり違うことがわかります。
住み替えを考える際は、自分たちの世帯がどの動機のグループに当てはまりそうかをつかんでおくと、どの判断軸から先に考えるかが見えやすくなります。
所有年数で変わる税負担の分かれ目(税制特例の視点)
マイホームを売ったときにかかる譲渡所得税は、持っていた期間が5年超なのか10年超なのかによって税率に大きな差が生じます。加えて、3,000万円特別控除や買換え特例、譲渡損失損益通算といった特例もいくつか用意されています。
この章で取り上げるのは、所有年数に応じた税率の分かれ目、3,000万円特別控除と買換え特例のどちらを選ぶか、譲渡損失の生かし方という3点です。
5年超の所有で税率がおよそ半分に下がる分かれ目(短期39.63% vs 長期20.315%)
譲渡所得税でもっとも大きな境目となるのが、所有期間が5年を超えて長期譲渡所得に切り替わるタイミングです。
国税庁のルールでは、売った年の1月1日時点で数えて保有5年以下なら短期譲渡所得、5年超であれば長期譲渡所得として扱われます。それぞれの税率は下表のとおりです。
| 保有期間(1月1日時点) | 所得の種類 | 税率の合計 |
|---|---|---|
| 5年以下 | 短期譲渡所得 | 39.63% 構成:所得税30%、住民税9%、復興特別所得税0.63% |
| 5年超 | 長期譲渡所得 | 20.315% 構成:所得税15%、住民税5%、復興特別所得税0.315% |
| 10年超の軽減適用・6,000万円以下の部分 | 長期(軽減税率あり) | 14.21% 構成:所得税10%、住民税4%、復興特別所得税0.21% |
| 10年超の軽減適用・6,000万円超の部分 | 長期(軽減税率あり) | 20.315% 構成:所得税15%、住民税5%、復興特別所得税0.315% |
短期か長期かで税率がおよそ半分も違うことは、売却時期を決めるうえで見逃せないポイントです。
仮に取得後4年11か月で手放せば短期譲渡(39.63%)、5年3か月で手放せば長期譲渡(20.315%)の扱いとなります。譲渡所得が1,000万円なら、両者の税額の差は約193万円にもなります。
※試算による数値です。譲渡所得は、売却価格から取得費と譲渡費用を差し引いて求めています。
気をつけたいのは、所有期間を数える基準日が「売却した年の1月1日」になっていることです。
たとえば2020年4月に購入して2025年6月に売るケースでは、2025年1月1日時点の所有期間は4年9か月とみなされ、短期譲渡所得に分類されます。
長期譲渡所得(5年超)の扱いを受けたい場合は、購入後おおむね6年が過ぎるまで待つことが目安になります。
10年超の所有で使える一段低い税率(6,000万円以下14.21%)
所有期間が10年を超えるマイホームを売る場合、通常の長期譲渡所得を下回る軽減税率を使える仕組みがあります。
国税庁「マイホームを売ったときの軽減税率の特例(No.3305)」では、家屋と敷地のどちらも、譲渡年の1月1日時点で所有期間が10年を超えているマイホームを売ったとき、課税長期譲渡所得金額が6,000万円以下の部分には14.21%(所得税10%・住民税4%・復興特別所得税0.21%の合計)の軽減税率で計算すると説明されています。
6,000万円を超える部分には、一般的な長期譲渡の税率20.315%がかかります。
年代でみると、軽減税率の対象になりやすいのはおおむね40代後半〜50代以降と考えられます。
たとえば30代前半に購入した住まいなら、所有10年超になるのは40代前半です。5年超〜10年超のあいだの時期(取得後5〜10年)に売るのか、10年超になるまで待つのかが判断の分かれ目になります。
| 購入からの経過年数 | 所有期間(1月1日で判定) | かかる税率 | 税額の例(譲渡所得1,000万円) |
|---|---|---|---|
| 5年が経過 | 約4年(短期に該当) | 39.63% | 約396万円 |
| 6年が経過 | 約5年(長期に該当) | 20.315% | 約203万円 |
| 11年が経過 | 約10年(10年超の軽減を適用) | 14.21% | 約142万円 |
軽減税率は、3,000万円特別控除と一緒に使うことも可能です。
譲渡所得が3,000万円までであれば3,000万円控除だけで課税譲渡所得がゼロになることが多いため、軽減税率の効果が出てくるのは譲渡所得が3,000万円を上回る物件だといえます。
3,000万円特別控除か買換え特例かの選び方
買換え特例と3,000万円特別控除はどちらか一方しか使えないため、譲渡所得がどれくらいの額になるかで選ぶのが基本です。
国税庁「マイホームを売ったときの特例(No.3302)」で示されている特例は、所有年数が短くても長くても、譲渡所得から上限3,000万円まで差し引けるものです。
これに対して「特定のマイホームを買い換えたときの特例(No.3355)」は、売却益にかかる税金を先送りできる仕組みです。どちらも住み替えの際の税負担を抑える中心的な制度といえます。
各特例の違いを下の表にまとめました。
| 制度 | 内容 | おもな要件 | 一緒に使えない特例 |
|---|---|---|---|
| 3,000万円特別控除(No.3302) | 譲渡所得から上限3,000万円を差し引く | 住まいとして使っている財産であること・親子や夫婦の間での売買ではないこと・過去2年に同じ特例を使っていないこと | 買換え特例/譲渡損失損益通算 |
| 買換え特例(No.3355) | 売却益の課税を先送り | 売却代金が1億円以下/所有期間が10年超/居住期間が10年以上/買換え先の床面積が50㎡以上/適用期限は令和9年12月31日 | 3,000万円特別控除/軽減税率/譲渡損失損益通算 |
| 軽減税率(No.3305) | 長期譲渡所得にかかる税率を下げる | 居住用財産で所有期間が10年超 | 買換え特例(3,000万円控除とは併用できる) |
買換え特例と3,000万円特別控除は、どちらか一方を選ぶ形になります。目安としては、譲渡所得が3,000万円以下なら控除によって実質的に税負担をなくし、3,000万円超なら買換え特例で課税を先送りする方法がよく選ばれています。もっとも、買換え特例で先送りした利益は、将来新居を売るときにまとめて課税される点には気をつけてください(新居に長く住み続けるつもりがない場合、後々の税負担が重くなることもあります)。
あわせて確認したいのが、住宅ローン控除とのかね合いです。
買換え特例を使った場合、新居を買ったときの住宅ローン控除(No.1213)は受けられなくなります。
3,000万円特別控除についても、新居に入居した年かその前年・前々年に使っていると住宅ローン控除が受けられません。旧居を売るときの特例と新居を買うときの控除は、まとめて比べて検討することが大切です。
旧居で3,000万円特別控除を使うのか、それとも買換え特例は使わずに長期譲渡所得の税率・軽減税率と住宅ローン控除を組み合わせるのかによって、新居で受けられる税の優遇も違ってきます。
売却損が出たときの損益通算と繰越控除(オーバーローン時の備え)
売った結果が赤字になったときは、譲渡損失を給与所得などと差し引きできる損益通算の仕組みを利用できる可能性があります。
国税庁「マイホームを買い換えた場合に譲渡損失が生じたとき(No.3370)」の説明では、5年超所有した旧居宅を売って譲渡損失が出たうえで、新居宅となるマイホームを購入するとき、損失分を給与所得・事業所得といった他の所得と差し引き(損益通算)できるとされています。引ききれなかった損失は、売却した年の翌年以後3年内に繰り越して控除することが可能です。
使うためのおもな条件を以下にまとめます。
- 売却する年の1月1日時点で、旧居宅を5年超所有していること
- 新居宅の広さが床面積50㎡以上あること
- 新居宅を取得した年の12月31日時点で、返済期間10年以上の住宅ローンが残っていること
- 旧居宅の買い手が、親子や夫婦といった特別な関係にある相手ではないこと
- 合計所得金額が3,000万円を超える年は対象外(その年に限る)
住宅ローン控除は、譲渡損失損益通算と一緒に使うことができます。
一方で買換え特例とは組み合わせられないので、売却益が出るのか損失になるのかによって選ぶ特例が変わってきます。
住み替え時にオーバーローン(売却価格<ローン残債)となっているなら、譲渡損失損益通算と住宅ローン控除をあわせて使えるかどうかで、手元に残るお金が大きく変わります。要件を満たせるかどうかが、判断の大きなポイントです。
売却代金でローンを返しきれない場合には、住み替えローンやつなぎ融資を使うことも視野に入れて、資金計画を練り直すことが求められます。
売り先行と買い先行を見極める4条件の判断ツリー
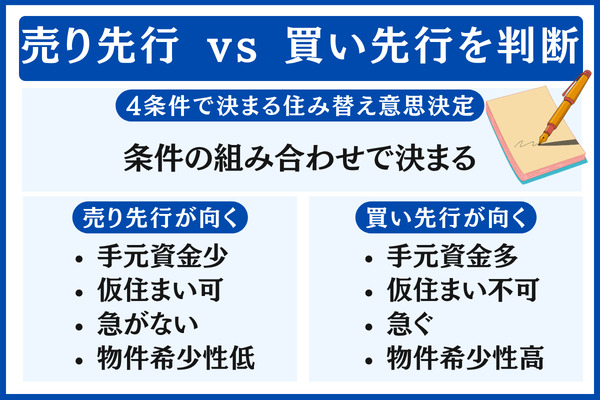
住み替えの進め方には売り先行、買い先行、同時進行の3パターンがあります。どれを選ぶかは、手元資金、仮住まい許容度、売却急度、物件希少性という4つの条件をどう組み合わせるかで変わってきます。
この章では、まず各進め方に合う状況を確認します。そのうえで、4条件を使った判断ツリーで選び方を絞り込みます。
加えて、住み替えローンやつなぎ融資を使う場面についても取り上げます。
売り先行に合う人の特徴(手元資金が少ない/売却を急がない/仮住まいを受け入れられる)
売り先行は、お金の見通しを先に固めたい人に向く進め方といえます。
先に旧居を手放せば、いくらで売れて手元にいくら残るかがはっきりします。新居の頭金や購入予算を、その金額から逆算できるのが利点です。
新居を買うための手元資金が足りない人、ダブルローンをとにかく避けたい人、売り急がずに相場どおりの価格を目指したい人に合う方法です。
- 手元資金が多くなく、ダブルローンを抱える余裕もない
- 賃貸や親族宅などへ一時的に移り住むことに抵抗がない
- 売却額が決まってから、その予算内で新居を探すことに納得できる
- 時間をかけて、相場に見合う価格での売却を目指せる
売り先行でとくに負担になりやすいのは、仮住まいが要る点です。
旧居を引き渡してから新居を受け取るまでの期間は、仮の住まいにかかる費用に加えて、引越し代も2回分かかります。
仮住まいが3か月より長くなると、賃料や敷金・礼金、2回の引越しを合わせて50〜100万円程度が余分にかかるケースもあります。あらかじめ資金計画に織り込んでおくと安心です。
買い先行に合う人の特徴(手元資金が多い/物件が希少/仮住まいが難しい)
買い先行は、住まい選びの自由さを重視する人に向く進め方です。
新居を先に押さえるので、条件に合う物件を時間をかけて探せます。仮住まいを挟まず、新居へそのまま引っ越せる点も利点です。
資金に余裕がある人、限られたエリアや間取りなど数の少ない物件を狙う人、子どもの学区の事情などで仮住まいが難しい人に合います。
- 旧居が売れる前の段階で、新居の頭金を手元資金から用意できる
- ダブルローンや住み替えローンを組む余裕がある
- 狙う物件の数が少なく、出てくるまで待つ覚悟が求められる
- 子の学区や親の介護などで住所を動かせず、仮住まいが難しい
買い先行で特に警戒したいのは、旧居がなかなか売れない事態です。
新居と旧居、両方の住宅ローンを同時に返す期間が長くなるほど、家計への圧迫は強まります。
売却が長引く場合に備えて、つなぎ融資や住み替えローンなどを準備しておくことが求められます。早めに売れるよう、旧居の売り出し価格を考えておく方法もあります。
同時進行を検討したいケース(決済日の調整と専門家の支援が前提)
同時進行は、売却と購入の決済を同じ日にまとめる、難易度が一段上の進め方です。
売った代金でそのまま新居の支払いを済ませるため、ダブルローンと仮住まいのどちらも避けられる理想的な形です。ただし、売却側と購入側の引き渡しを同一日に合わせる日程調整は非常に難しくなります。
買主と売主、双方の不動産会社、双方の金融機関がそろって合意することが前提です。
- 売りと買いの両面をまとめて任せられる不動産会社や専門家の支援を受けられる
- 新居の引き渡し日に合わせて、旧居の引き渡し日を調整してくれる買主がいる
- 「買い替え特約」(旧居が売れなかったときに、新居の売買契約を白紙に戻せる特約)を付けられる
- 日程を合わせるため、売る側・買う側どちらの価格交渉にも融通を利かせられる
同時進行は、売り先行と買い先行の長所を両取りしようとする方法ですが、双方の難しさを同時に背負う面もあります。
仲介会社の経験や交渉力に左右される場面が多いため、住み替えの取り扱い実績が豊富な会社を選べるかどうかが成否を分けるポイントになります。
4条件で見る判断ツリー(手元資金・仮住まいの可否・売却の急ぎ度・物件の希少性)
売り先行、買い先行、同時進行のうちどれが合うかは、4条件をどう組み合わせるかで見えてきます。
判断の流れを整理すると下のとおりです。条件ごとに自分が当てはまる方を選んで順にたどっていくと、合いやすい進め方に行き着きます。
手元資金に余裕がない(新居の頭金を旧居の売却代金に頼る)
- ダブルローンを組む余裕がない
➡ まず検討したいのは売り先行 - 売却額が決まってから新居を探す
手元資金に余裕がある(新居の頭金を自己資金でまかなえる)
- ダブルローンや住み替えローンを使う余裕がある
➡ 買い先行か同時進行を検討 - 旧居の売却が長引いても受け止められる
4条件がすべて「資金に余裕なし・仮住まいOK・売却は急がない・物件は希少でない」側にそろえば売り先行が、すべて「資金に余裕あり・仮住まい不可・売却を急ぐ・物件が希少」側にそろえば買い先行が、はっきり合いやすいといえます。
条件が両側に分かれる場合は、同時進行や買い替え特約を付けた売却など、両者を組み合わせた選択肢を考えるのが基本になります。
住み替えローンとつなぎ融資を使う場面
新居の借入れに旧居の残債を組み込む住み替えローンは、買い先行や同時進行を後押しする手段として位置づけられます。
旧居を売ったお金だけでは返しきれない残債(オーバーローン分)を、新居の住宅ローンに加えてまとめて借りる仕組みのローンです。
通常の住宅ローンと比べて金利が高めに設定されることが多く、審査のハードルも上がる傾向があります。
手元資金は少ないものの、買い先行で進めたいときに検討できる方法です。
つなぎ融資とは、旧居が売れる前に新居を買う際の、一時的な資金不足を補うための短期の借入れです。
旧居の売却が済んだ時点でまとめて返す前提となっており、数か月〜1年程度の短い期間で使われるのが一般的です。
住み替え時期の判断でつまずきやすい4つの典型パターン
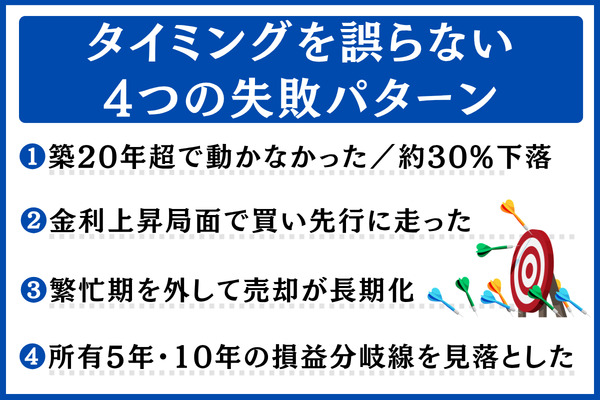
資金面・相場局面・売り出し時期・税制特例の4分野について、時期選びを誤りやすい典型例をあらかじめ押さえておくと、避けられるつまずきを前もって見通しやすくなります。
この章では、築年数の経過を放置したケース、利上げ局面での買い先行、繁忙期を外した売り出し、税制特例の期限切れという4つの失敗例を取り上げ、それぞれを「状況→背景→回避策」の流れで多面的に掘り下げます。
築20年超になっても住み替えを先送りした(建物の資産価値が大きく下がる時期の見逃し)
築25年を過ぎて26年に入る帯では、中古マンションの成約価格の平均が約30%低下する傾向がみられます。
2025年のREINSのデータを見ると、築21〜25年帯の中古マンションの平均成約価格が6,075万円であるのに対し、築26〜30年帯では4,286万円にとどまり、両者には約30%の開きがあります。
築20年前後で売却を検討している世帯の場合、決断が5年単位でずれ込むと、売り出し価格への影響が大きくなりがちです。
状況:築15年の時点で購入した分譲マンション。子どもが独立して部屋を持て余すようになり、住み替えを考えていたものの、「もうしばらく住んでから」と決断を後回しにしていた。
背景:築20〜25年帯は、屋上防水・外壁・配管工事といった大規模修繕の時期が重なりやすく、修繕積立金の引き上げも起こりやすい年代です。築26年を迎える前に手放せば、価格の下落と修繕負担の増加の双方を避けられる可能性があります。
回避策:管理組合が作成している長期修繕計画に目を通し、大規模修繕がいつ予定されているかと、売り出す時期とを照らし合わせる。
利上げ局面なのに買い先行を選んだ(変動金利の上昇と売却の長期化が重なる)
2025年12月に利上げが行われた局面では、買い先行を選ぶと家計が背負うリスクが大きくなる状況にあります。
日本銀行が政策金利を0.5%→0.75%へ引き上げたことにより、住宅ローンを変動金利型で借りている世帯にも影響が及びつつあります。
国土交通省「令和6年度 住宅市場動向調査」によると、注文住宅を取得した世帯が民間金融機関から借り入れた際の金利タイプは、全国では84.5%が変動金利型で、タイプ別で最多でした。
新居のローンを変動金利で組んで買い先行に踏み切り、旧居がなかなか売れないと、金利上昇による負担とダブルローンの負担が同時にのしかかることになります。
状況:手元資金にゆとりがあったことから買い先行を選択し、希望の物件を押さえた。旧居も売り出し当初から売却活動を進めていたものの、強気の価格設定が響き、半年が過ぎても買い手が決まらなかった。
背景:旧居の売却が長引くと、旧居に残るローンと新居の変動金利ローンの返済が重なる状態が続きます。加えて、2025年以降の利上げ局面では変動金利の基準となる金利が上がるため、毎月の返済額がふくらむおそれもあります。
回避策:買い先行にする場合は、「成約が3か月以内に決まらなければ◯%値下げする」などの取り決めを売り出し前に用意しておき、売却期間が延びるのを防ぐ。もしくは固定金利型を選択し、利上げに左右されない前提で家計の試算を立てる。
繁忙期を逃して売却期間が延びた(3〜4月に生じる機会損失)
2〜3月/9〜10月の繁忙期を逃した場合、売れるまでの期間が3〜6か月単位で長引くことがあります。
不動産業界では一般に、取引が活発になるのは年2回とされ、新生活や転勤の時期にあたる2〜3月と、下期の始まりや転勤が重なる9〜10月がその時期にあたります。
問い合わせ・内覧の件数は、いずれもこうした時期に偏りがちです。
状況:売り出しを始めたのは5月末。2〜3月の繁忙期が過ぎたあとの閑散期とぶつかり、内覧の数が見込みを下回って、成約までに5か月かかった。
背景:繁忙期と閑散期とで問い合わせ件数が2倍以上開くこともあり、閑散期に売り出すと売却が長引くリスクが高くなります。引越しや新居購入の段取りが繁忙期とかみ合わないと、売り時を取り逃がしやすくなります。
回避策:売りたい時期から逆算して、繁忙期の3〜4か月前には不動産会社選びと媒介契約を進めておく。目安として、2〜3月に売り出すなら12月まで、9〜10月に売り出すなら6月までに準備を整えておく段取りが現実的です。
5年・10年という所有期間の節目を見落とした(39.63%と20.315%の税率差)
所有期間が5年・10年の節目を越えるかどうかを見落とすと、適用税率の違いによって手取りに数十万円〜数百万円の差が生じることがあります。
国税庁の定めによれば、売った年における1月1日時点の所有期間が5年以下であれば短期譲渡所得(39.63%)、5年超であれば長期譲渡所得(20.315%)となり、マイホームを10年超所有していれば軽減税率(6,000万円以下14.21%)も使えるようになります。
状況:取得してから4年10か月の時点で売却。カレンダー上は数か月待てば5年を超えるように見えても、所有期間の判定基準は売った年の1月1日時点となるため、短期譲渡所得(39.63%)の対象になることがあります。
背景:所有期間は暦どおりではなく「売却した年の1月1日」を基準に数えるため、実際に持っていた期間と食い違いやすい点が盲点です。たとえば2020年4月に買って2025年6月に手放したケースでは、2025年1月1日時点の所有期間は4年9か月とみなされ、短期譲渡所得が適用されます。
回避策:目安は取得日から実質6年(売る年の1月1日時点で所有5年超)と考える。10年超の軽減税率を目指すなら実質11年が目安になる。また、3,000万円特別控除を利用すると譲渡所得3,000万円以下は実質的に課税されない扱いになるため、控除と組み合わせられるかどうかもあわせて確かめる。なお、買換え特例の期限は令和9年12月31日まで延びたものの、一定のハザードエリアにある買換資産を対象から外すといった要件の変更も行われているため、適用を受ける前に最新の要件を確認しておくことが欠かせません。
※ 本記事で扱う税制の情報は2026年10月時点の内容です。税制特例には個別の細かな条件が定められているため、ご自身のケースで適用できるかどうかは税理士などの専門家にご相談ください。また、令和9年12月31日までとされている買換え特例の期限も、さらに延長される場合があるため、国税庁の公式サイトで最新の情報をあらためて確認されることをおすすめします。
住み替えた世帯のデータ分析(公的統計から読み解く実情)
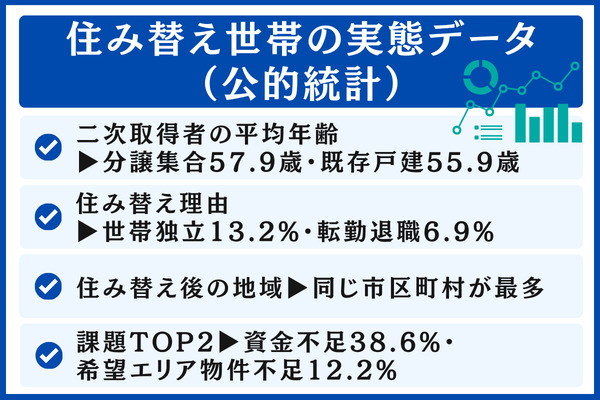
自分に近い状況の世帯がいつ住み替えに踏み切っているのか、具体的な数値で把握できれば判断材料として役立ちます。
この章では、公的な統計をもとに「買い替え世帯の平均年齢」「住み替えの動機」「移り住む先の地域」「住み替えで直面する課題」という4点を順に確認していきます。
買い替え世帯の平均年齢(分譲集合57.9歳/既存戸建55.9歳)
住宅の種類ごとに比べると、二次取得者の平均年齢には10歳以上の開きが見られます。
国土交通省「令和7年度 住宅市場動向調査 報告書」で示されている、買い替えにあたる二次取得者の平均年齢を住宅の種類別にまとめると、下の表のようになります。
| 住宅の種類 | 買い替え世帯(二次取得者)の平均年齢 |
|---|---|
| 注文住宅 | 60.4歳 |
| 分譲戸建住宅 | 48.1歳 |
| 分譲集合住宅(マンション) | 61.7歳 |
| 既存(中古)戸建住宅 | 55.1歳 |
| 既存(中古)集合住宅 | 58.5歳 |
ほかの住宅タイプと比べて10歳以上低く、分譲戸建住宅の二次取得者は平均48.1歳という若さが目立ちます。
30代で建売や分譲の戸建を手に入れた世帯が、40代後半に差しかかった頃に再び住み替えを検討する流れがうかがえます。
対して、注文住宅やマンション、中古住宅では平均年齢が55〜60歳台に集まっており、子どもの独立や退職の時期に合わせた住み替えが多いと考えられます。
住み替えの動機の順位(世帯独立13.2%/転勤・退職6.9%/就職転職6.5%)
最近5年間に住み替えた世帯の動機を見ると、世帯の独立や転勤・退職、就職・転職といった人生の節目に関わる出来事が上位を占めています。
細かな数値は前の章の「住生活総合調査 令和5年版にもとづく住み替え理由の順位」で紹介済みです。
本節では、今後5年以内に住み替えを考えている世帯と、最近5年以内に住み替えを済ませた世帯とで、動機の内訳にどのような違いがあるかを見ていきます。
国土交通省「令和5年 住生活総合調査」の図40で、今後5年以内に住み替える目的として1位に挙げられた項目を見ると、「住宅の質を向上させる」14.6%、「子どもの誕生・成長・進学」11.9%、「転勤や退職(定年などを含む)」10.0%という結果でした。
最近5年間に住み替えを実行した世帯(図19)と並べてみると、計画中の世帯では「住宅の質向上」が上位に入るのに対し、実際に移った世帯では「世帯独立」「転勤退職」「就職転職」といった外からの要因が上位に並びます。
住まいの質を高めたいという希望は持っていても、行動に移すきっかけになるのは生活上の出来事である、という傾向が読み取れます。
住み替えを考えている世帯は、動機が「今の住まいを良くしたい」という内側の希望なのか、「ライフイベントの発生」という外側の事情なのかによって、実際に動く時期の見通しやすさが違ってきます。
移り住む先の地域(同一市区町村がトップ)
移転先として最も多いのは「同じ市区町村」で、普段の生活圏の中で移るケースが中心となっています。
国土交通省「令和5年 住生活総合調査」の図39(住み替え後の地域・今後・今後5年以内)では、今後5年以内に住み替えを考えている世帯の移転先として「同じ市区町村」の割合が最も高く、「同じ都道府県」がそれに続いています。
「異なる地方」への移動を選ぶ世帯は少数で、ほとんどが生活圏の範囲内で動いています。
住み替えの時期を考える際には、動機が生まれた地域と移り住む地域が重なるケースが多い、という点がここから読み取れます。
子どもの学区や親の介護、配偶者の通勤先など、住み替えのきっかけが特定の地域と結びついているため、生活圏を大きく離れる移動は少なくなっています。
同じ地域の中での住み替えが多いということは、売る物件と買う物件の相場が連動しやすいことを意味します。
売却も購入も同じエリアで行う場合、地価が上がる局面では売却益を得やすくなる半面、新居の価格も高くなるため、両者が打ち消し合う形になります。市況軸(軸②)を「相対基準」として扱っているのは、こうした理由によるものです。
住み替えで直面する課題TOP3(資金不足38.6%/希望エリア物件不足12.2%/予算合致物件不足10.2%)
住み替えでつまずきやすいのは資金面で、38.6%の世帯が資金不足を課題に挙げています。
国土交通省「令和5年 住生活総合調査」の図42(今後5年以内の住み替えの課題)によると、住み替えを考えている世帯が抱える課題は以下のとおりです。
| 課題の内容 | 回答の割合 |
|---|---|
| 1位:資金・収入等が不足している | 38.6% |
| 2位:希望エリアの物件が不足している | 12.2% |
| 3位:予算の範囲で気に入る物件がない | 10.2% |
| 4位:広さ・水回り・住宅性能等で求める水準に合う物件が不足 | 4.0% |
| 5位:周辺環境などの情報を得にくい | 2.6% |
| 6位:仕事の都合で住み替え先が限定される | 2.6% |
| 7位:特に問題はない | 11.3% |
最も多かった「資金・収入等が不足している」38.6%という結果からは、検討を始める段階でどれだけ精度の高い資金計画を立てられるかが、住み替えの成否を左右すると考えられます。
同調査の図43で家族の構成ごとに見ると、「親と子供から成る世帯(長子17歳以下)」は39.3%、「親と子供から成る世帯(長子18歳以上)」は45.0%で、子どもがいる世帯ほど資金面の悩みが大きい傾向がうかがえます。
家族構成ごとに見た住み替えの課題TOP3
家族構成ごとに課題の上位3項目を比較すると、どの類型でも「資金・収入等が不足している」が最多となっている点は共通しています。
| 家族の構成 | 1位の課題 | 2位の課題 |
|---|---|---|
| 全世帯 | 資金・収入等が不足(38.6%) | 希望エリア物件不足(12.2%) |
| 単独世帯(64歳以下) | 資金・収入等が不足(36.4%) | 特に問題はない(14.5%) |
| 夫婦(家計主65歳未満) | 資金・収入等が不足(41.6%) | 希望エリア物件不足(15.3%) |
| 親と子供から成る世帯(長子17歳以下) | 資金・収入等が不足(39.3%) | 希望エリア物件不足(16.8%) |
| 親と子供から成る世帯(長子18歳以上) | 資金・収入等が不足(45.0%) | 希望エリア物件不足(15.0%) |
| 単独世帯(65歳以上) | 資金・収入等が不足(33.6%) | 特に問題はない(11.4%) |
| 夫婦(家計主65歳以上) | 資金・収入等が不足(30.2%) | 希望エリア物件不足(14.1%) |
資金が足りないという課題は、売却価格をあらかじめ把握し、新居の予算をより正確に見積もることで、かなりの部分を解消できる可能性があります。
資金計画を立てる第一歩として、複数の会社に査定を依頼し、売却相場をつかんでおくことが役立ちます。
\一括査定で複数社を比べて資金計画を/
住み替えの好機をつかむための事前準備
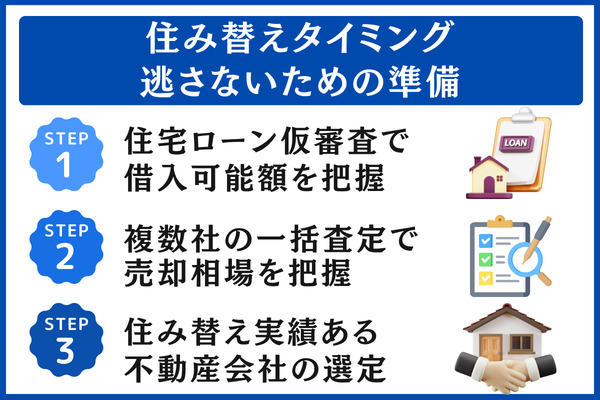
住み替えに適した時期の目安がついた段階で、多くの方が迷うのは「何から準備に取りかかればよいか」という点です。
具体的には、住宅ローンの仮審査、売却価格の相場確認、依頼する不動産会社選びという3つの作業を同時並行で進めるのが基本の流れになります。
事前準備をどこまで整えられるかで、動き出す時期の見極めやすさも変わってきます。ここからは3つのステップについて、取りかかる時期・かかる期間・得られる効果という視点で順に解説します。
住宅ローンの仮審査を早めに申し込む(借りられる金額を事前に確認)
仮審査を受けておくことは、新しい住まいにかけられる予算の上限と、無理なく返せる金額をはっきりさせる最初のステップといえます。
購入を先に進める「買い先行」や、売却と購入を並行する「同時進行」の場合、ローン審査の結果が出ていないと気に入った物件に購入の申込みを入れにくくなります。物件探しを本格化させる前に仮審査を終えておくと、スムーズに動きやすいでしょう。
売却を先に進める「売り先行」でも、売却代金だけでは足りない分をどの程度借りられるかを確認しておけば、新居探しで予算の上限を決めやすくなります。
申込みにあたっては源泉徴収票や確定申告書、身分証明書などを用意し、結果が出るまでの期間は1〜2週間ほどが目安とされています。
仮審査は複数の金融機関に同時に申し込むこともでき、金利や借入可能額を見比べる材料になります。
複数社の査定を比べて相場をつかむ(売却で得られる資金の見通しを固める)
一括査定サービスを使うことは、さまざまな角度から売却価格の相場をつかむための近道です。
国土交通省「令和5年 住生活総合調査」によると、住み替えの課題として最も多く挙げられたのは「資金・収入等が不足している」(38.6%)でした。売れる価格を前もって知っておくことが、資金計画の確かさを左右するといえるでしょう。
1社だけの査定額をもとに資金計画を組んでしまうと、実際に売れた価格との差が大きく、計画を見直さざるを得なくなるおそれがあります。
3〜5社程度に査定を依頼して金額を見比べると、相場の中心となる価格帯や、最も高い査定額・低い査定額が出た理由、会社ごとの売り出し方の違いなどがつかめます。
なお、査定額は「この程度で売れそうだ」という見込みを示したものにすぎず、成約価格は買主との話し合いを経て決まります。こうした前提を踏まえたうえで、複数の会社の査定結果を比べるのが基本です。
\査定額を比べて相場感をつかむ/
住み替えに強い不動産会社を見極めるポイント
依頼先を選ぶうえでは、住み替えの取り扱い実績と、どの媒介契約を結ぶかが大きなポイントになります。
住み替えでは売る手続きと買う手続きを並行させることになるため、売買の両方に対応できる会社に任せるか、売却に強い会社と購入に強い会社を組み合わせるかを検討するとよいでしょう。
媒介契約には以下の3つの種類があります。
| 契約の種類 | 他社との重複契約 | 自分で見つけた買主との取引 | 業務状況の報告 | レインズへの登録期限 |
|---|---|---|---|---|
| 一般媒介 | 可 | 可 | 任意 | 任意 |
| 専任媒介 | 不可 | 可 | 2週間に1回以上 | 契約日から7日以内 |
| 専属専任媒介 | 不可 | 不可 | 1週間に1回以上 | 契約日から5日以内 |
どの媒介契約を選ぶかは、売却をどう進めたいかによって異なります。
複数の会社に販売活動を競ってもらいたいなら一般媒介、1社に任せてこまめに動いてもらいたいなら専任媒介か専属専任媒介を選ぶケースが多く見られます。
依頼先を比べる際には、これまでに扱った住み替え案件の件数や内容、エリア内での販売ルートの強み、買い替え特約を扱った経験の有無などをチェックしておくと、売却と購入の時期をそろえるという住み替えならではの難しさに対応できる会社かどうかを判断しやすくなります。
よくある質問
住み替えの時期をめぐって、よく検索されている疑問をQ&A形式で取り上げます。
住み替えに向いている時期はどう見極めればよいですか?
税制・市況・ライフイベントという3軸を組み合わせて考えるのが基本です。
年代別に見ると、30〜40代は子の進学や転勤などライフイベントの軸を、50代以降は所有10年超や3,000万円特別控除といった税制の軸を優先して考えるのが一般的です。金利や繁忙期といった市況の軸は、数か月の幅で時期を微調整するために用いるとよいでしょう。
3軸をひとつにまとめた判断マトリクスの章で詳しく解説しています。
売却を先にするか購入を先にするか、どう選べばよいですか?
物件希少性・売却急度・仮住まい許容度・手元資金という4条件をどう組み合わせるかで、向き不向きが分かれます。
仮住まいに抵抗がなく手元資金に余裕がない場合は売り先行、反対に資金にゆとりがあって仮住まいが難しい場合は買い先行が選択肢になりやすいでしょう。
どちらが合うかは4条件で選ぶ判断ツリーでたどれます。
住み替え時の住宅ローンは何歳まで借りられますか?
金融機関の多くは、完済時の年齢上限を80歳としています。
たとえば65歳で借り入れるなら、80歳で返し終える15年ローンがおおよその上限となり、35年ローンを利用するのは難しいと考えられます。
60代以降に住み替える場合は、自己資金の割合を増やす方法のほか、住み続けたまま資金を得られるリースバックやリバースモーゲージを検討する余地もあります。
60代以降で住み替えを考えるときの判断の章で詳しく取り上げています。
売却に有利な築年数の目安はありますか?
築25年→26年にかけて中古マンションの成約価格の平均は約30%落ち込むため、築25年に達する前が判断の分かれ目の一つといえます。
流動性を示す対新規登録成約率は築11〜15年がもっとも高く、買い手からの需要が集まりやすい築年帯です。
築年帯ごとに見た不動産価格の下落傾向で、価格の動きを確認できます。
住宅ローン控除を新居で再び受けるには、いつ住み替えるのがよいですか?
住宅ローン控除(No.1213)が受けられる期間は最長13年となっています。
今の住まいで受けている控除の期間が終わる頃に住み替えれば、新居でも改めて住宅ローン控除を受けられるケースがあります。
一方で、買換え特例を選んだ場合は、新居で住宅ローン控除を受けることはできません。
加えて、3,000万円特別控除や軽減税率についても、適用する時期によっては住宅ローン控除との併用が認められないことがあります。旧居を売るときの特例と新居を買うときの控除は、組み合わせで比べておくことが大切です。
買換え特例と3,000万円特別控除の使い分けについては、3,000万円特別控除・買換え特例の選び方で詳しく解説しています。
まとめ|「3軸+4条件」でつかむ住み替え時期の決め方
ここまで解説してきた、住み替えの時期を見極めるための考え方をあらためて整理します。
- 軸① 暮らしの節目(絶対的な基準) — 30〜40代でもっとも重視したい軸です。子どもの進学や転勤、親の介護、退職などが、住まいを動かす理由そのものになります
- 軸② 市況(相対的な基準) — 数か月程度の幅で時期を微調整するときに役立つ軸です。2025年12月に政策金利が0.75%へ引き上げられ、変動金利は上がりやすい局面に入っています
- 軸③ 税の特例(絶対的な基準) — 50代以降で重みが増す軸です。所有期間が5年超・10年超となる節目で損得が分かれる点に気を配りたいところです
- 手持ちの資金:少なければ売り先行、多ければ買い先行
- 仮住まいへの抵抗:受け入れられるなら売り先行、難しいなら買い先行
- 売却を急ぐ度合い:余裕があれば売り先行、急ぐなら買い先行
- 次の住まいの希少性:低ければ売り先行、高ければ買い先行
住み替えを考える世帯のうち38.6%が、一番の課題として「資金・収入等が不足している」ことを挙げています。資金計画の確度を高めるには、今の家がいくらで売れそうかを早い段階でつかんでおくことが大切だといえます。
最初の一歩としては、複数の会社に査定を依頼し、自宅がいま市場でどの程度評価されるのかを確かめておくと安心です。
\自宅の価値をチェック/