「30年間のサブリースだから安心」「税金対策にもつながる」。そんな勧誘をきっかけにアパート経営を始めたものの、空室が増えて家賃も引き下げられ、ローン返済に追われている。こうした悩みの声は、いまも少なくありません。
判断を誤れば、家族の暮らしや老後に備えた蓄えにまで影響が及ぶおそれがあります。これから始める方も、もう物件を持っている方も、どこでつまずきやすいのかを一度きちんと押さえておくと安心です。
この記事では、アパート経営の失敗によく見られる15のパターンについて、賃貸不動産経営管理士である田崎義人が整理し、避けるための対策から手を引く場合の実務的な進め方までを順を追ってお伝えします。
販売担当者の説明ではなかなか出てこない数値や法律上のルールを手がかりに、判断に必要な情報をまとめて紹介します。
扱うテーマは、立地選び、借入れ、サブリース契約、空室、修繕、管理会社の選定、入居者とのトラブルなど、検索上位の各サイトでも共通して取り上げられている論点です。さらに、他サイトではあまり深掘りされていない「つまずきやすい人のセルフチェック」「金利が上がった場合の試算」「うまくいかなかった後に任意売却や債務整理へ進む手順」も扱います。
最後まで読んでいただければ、ご自身の状況がどのパターンに当てはまりそうか、立て直しのために何から手をつければよいのかを整理しやすくなるはずです。
関連する内容として、アパート経営に潜む12大リスクをまとめた記事、アパート経営で目安となる利回りについての解説記事、マンション経営で起きた失敗事例8選の記事、「不動産投資はやめとけ」は本当なのかを検証した記事も参考になります。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
アパート経営でつまずくパターンと最初に知っておきたい実情
アパート経営で行き詰まるケースの多くは、ある日突然ではなく、収入と支出のバランスが少しずつ崩れていくところから始まります。
この章では、失敗を3段階に分けて捉える考え方、公的な統計からわかる賃貸住宅の空き家事情、問題が大きくなりがちな3つのタイミングを順番に見ていきます。
失敗が進む3段階(収支悪化/返済不能/競売・自己破産)
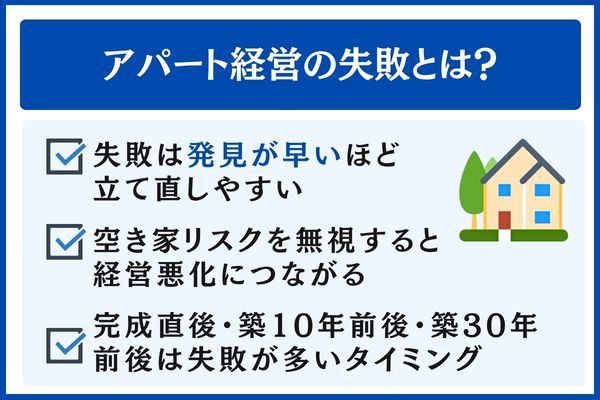
アパート経営のつまずきは、収支悪化・返済不能・競売や自己破産という3段階を経て進むことが多く、兆しに早く気づくほど持ち直せる余地は広がります。
いきなり行き詰まる例はまれで、家賃の下落や空室が重なるとキャッシュフローが細り、そこへ修繕費の発生や金利の上昇が加わって返済が遅れ始め、最後は競売・任意売却・自己破産に行き着く、という流れがよく見られます。
| フェーズ | 時期の目安 | 主なサイン | 考えられる対応 |
|---|---|---|---|
| 第1段階:収支悪化 | 築5〜10年目 | 空室1〜2戸が慢性化し、CFが想定の8割以下に | 賃料の再設定・設備の更新・管理会社の変更 |
| 第2段階:返済不能 | 築10〜20年目 | 返済額が家賃収入を上回り、貯金で穴埋め | 返済条件の変更(リスケジュール)・自己資金の追加 |
| 第3段階:競売や自己破産 | 築15〜30年目 | 6ヶ月を超える滞納、金融機関からの督促 | 任意売却、個人再生、自己破産 |
第1段階でサインに気づければ、賃料の調整や入居者募集の強化によって経営を持ち直せる見込みは十分にあります。
これに対して第2段階より先へ進んでしまうと、売却や債務整理といった「損切り」寄りの方法が主な選択肢になっていきます。
空き家率の全国的な動きと賃貸用空き家の規模
総務省が公表した平成30年住宅・土地統計調査では、全国の空き家が約848万9千戸にのぼり、総住宅数に対する空き家率も13.6%で過去最多となりました。
次の調査にあたる令和5年住宅・土地統計調査では、空き家が約900万戸、空き家率が13.8%へと一段と増えており、共同住宅の空き家の約8割は賃貸用とされています。
エリアによっては空室率が高い水準にあるため、見込みどおりに入居者が見つからない場面もあらかじめ想定しておくと安心です。
| 項目 | 平成30年 | 令和5年 |
|---|---|---|
| 空き家の数(全国) | 約848.9万戸 | 約900万戸 |
| 全体の空き家率 | 13.6% | 13.8% |
| 共同住宅の空き家に占める賃貸用 | 約8割 | 約8割 |
※ 表の数値は公的統計を集計したものです。実際の空室率は立地や物件の種類によって大きく変わります。市区町村ごとの数値はe-Statのデータで確かめられます。
失敗が表面化しやすい3つの時期
一般に、建物が完成した直後、築10年前後、築30年前後という3つの時期に失敗が深刻になりやすいとされています。
- 新築時…強気の賃料設定になりがちで、見込みどおりに入居者が集まらないケース
- 築10年前後…サブリース賃料の改定に加え、外壁や設備に大がかりな修繕が同時に必要となり、出費が急に膨らみやすい時期
- 築30年前後…建て替えるか、売るか、解体するかなど、出口の方針を決める局面に入る
家賃収入があるうちは問題ないと考えて備えを先送りにした結果、気づいたときには状況が悪化していた、という例も珍しくありません。
購入の段階で、10年後・20年後・30年後にかかりそうな修繕や出費を見通しておくことが大切です。
アパート経営でつまずきやすい15の典型例
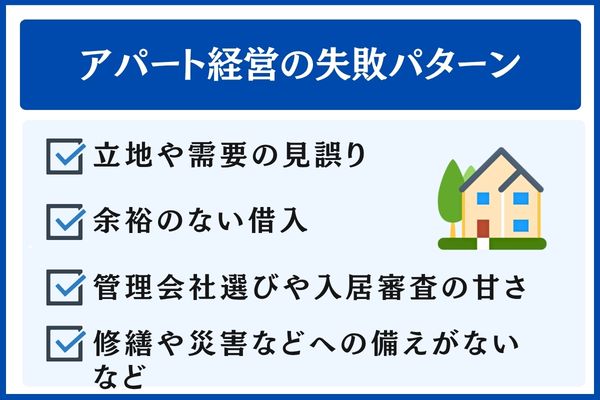
以下では、多くの不動産サイトが共通して取り上げる論点に加え、業界側からは語られにくい仕組み上のリスクも含めた15のパターンを順番に見ていきます。
関心のあるパターンからすぐ確認できるように、各項目へのリンクを下にまとめています。
| 失敗の種類 | 起こる主な要因 | 回避に向けた考え方 |
|---|---|---|
| 立地と賃貸ニーズの読み違い | 駅からの距離・人口の推移・周辺の競合物件を調べきれていない | 公的な統計データと現地の確認を組み合わせる |
| 借入過多・フルローン | 出資時の自己資金が1割未満 | 自己資金を20〜30%用意する |
| 金利上昇への準備不足 | 変動金利の低さに頼りきっている | 金利4%を想定したストレステスト |
| サブリースの家賃引き下げ・解約トラブル | 契約内容を十分に確かめていない | 重要事項説明書を細部までチェック |
| 空室の見積もりの甘さ | 想定空室率5%をそのまま信じている | 実勢の15〜20%で計算し直す |
| 間取り・設備の選び間違い | 地域の需要を考慮していない | 単身/ファミリーそれぞれの需要を調査 |
| 表面利回りの落とし穴 | 経費を差し引く前の数値で判断 | 実質利回りでの比較 |
| 建築コスト削減による品質不具合 | コスト削減を優先した仕様の変更 | 設計図書のチェック |
| 節税を動機とした安易な参入 | 赤字を前提に損益通算を見込んでいる | 税理士と一緒に計画を立てる |
| 管理会社の選定ミス | 料金の安さだけで決めている | 入居付けの実績を比べる |
| 入居者審査の緩さ | 保証会社に加入していない | 保証会社の利用を必須条件にする |
| 大規模修繕を含む修繕積立の不足 | 積立額が家賃の数%にとどまる | 修繕計画をもとに積立額の目安を設定 |
| 災害への備えの手薄さ | 火災保険だけで済ませている | 地震保険・施設賠償にも加入 |
| 出口を描いていない | 30年後の試算をしていない | 売却・建替え・解体の3案を比較 |
| 悪質な業者との契約 | 相場より高い価格、家賃保証、融資の斡旋がそろった提案 | 第三者から査定を取る |
①立地と賃貸ニーズの読み違い
最寄駅からの距離、人口の推移、周辺の競合という3つの視点で需要を読み違えると、部屋が埋まらず初年度から赤字になるおそれがあります。
家賃・戸数・稼働率の掛け算で収益が決まるのがアパート経営です。需要そのものの量を見誤ると、建物の出来がいくら良くても利益にはつながりにくくなります。
少なくとも、市区町村ごとの人口推計、最寄駅の乗降客数、徒歩圏にある競合物件の戸数の3点は、ハウスメーカーが用意した資料に頼らず、国勢調査・住宅土地統計調査・SUUMO等の募集動向といった一次情報で確かめておきたいところです。
②借入過多・フルローンでの購入
建築費に対する自己資金が1〜3割に届かない場合、空室や修繕、金利上昇のどれかが起きただけで資金繰りが苦しくなるリスクが大きくなります。
目安として、家賃収入に占める返済額の割合(アパートローンの返済負担率)が60%を上回っていると、空室率が10%程度悪化しただけで手元資金が流出しやすくなるといわれています。
現実的な防衛ラインは、自己資金を20〜30%確保することと考えられます。
※ 上記は一定の前提を置いたシミュレーションです。ご判断の際は、空室や修繕、金利の変動といったリスクもあわせてご検討ください。
③金利が上がる局面への準備不足
アパートローンでは2.0〜4.0%程度の金利が一般的です。変動金利を選んでいると、金利が1.5%上がっただけで毎月の返済額が約7万円増えるケースも考えられます。
8,000万円を30年返済で借りた場合を試算すると、月々の返済額は金利2.5%で31.6万円、金利4.0%で38.2万円となり、30年間の総額では約2,370万円の開きが出ます(詳しくは後半のローン返済額の試算をご覧ください)。
固定金利と変動金利それぞれの長所・短所を比べたうえで、金利4%まで上がった場合のストレステストを事前に行っておくことをおすすめします。
※ 上記は金利と返済期間を仮定した計算例です。実際の融資条件は、金融機関の審査によって変わります。
④サブリースでの家賃引き下げ・解約トラブル
賃貸住宅の管理業務等の適正化に関する法律(賃貸住宅管理業法)(令和2年6月に公布され、サブリースに関する規定は令和2年12月15日に施行)によって重要事項説明が義務となりましたが、家賃の引き下げや途中解約をめぐる交渉では、今もオーナーが不利な立場に置かれやすいのが実情です。
この法律により、特定転貸事業者(いわゆるサブリース業者)は契約を結ぶ前に重要事項を説明し、書面を交付することが求められるようになりました。
一方で、契約締結後に家賃の減額を求める行為は借地借家法第32条の賃料減額請求権を根拠としているため、新法の施行後も業者側が減額を申し入れられる法的な仕組みは変わっていません。
広告などで「家賃保証付きの30年一括借上」とうたっていても、契約書には「○年ごとに見直す」「経済事情が変動した場合は改定する」といった条項が設けられているのが通常です。
| 確認する項目 | 重要事項説明書でチェックしたい点 |
|---|---|
| 家賃の見直し時期 | 見直しの間隔は何年か/どのような基準で改定されるか |
| 途中解約の条件 | オーナーから解約を申し出られるか/違約金の有無と金額 |
| 免責期間 | 入居者の入れ替わり時に家賃が支払われない期間の長さ |
| 修繕費の負担 | 大規模修繕の費用をどちらが負担するか |

※ 本記事は2026年10月時点の情報をもとにしています。法改正の最新状況については、弁護士などの専門家にご確認ください。
⑤空室リスクの見積もり不足
収支シミュレーションにある「想定空室率5%」をそのまま信じると、実際の空室率15〜20%との差が生じ、手元に残る金額が見込みを大きく下回るおそれがあります。
先に触れた住宅・土地統計調査を見ても、賃貸用の空き家が全国で増え続けていることがわかります。
試算の信頼性を高めたいなら、5%・10%・15%・20%といった複数の空室率を置いて収支を比べる方法が現実的といえます。
空室が出たときに慌てず動けるよう、アパートやマンションの空室を減らすためのマニュアルでリーシングの具体策を事前に確認しておくと安心です。
※ 一定の前提を置いたうえでの試算例です。実際の空室率は、物件の条件や立地、募集の仕方によって上下します。
⑥間取り・設備の選び間違い
単身者の需要が中心のエリアにファミリー向けを建てたり、エアコンや宅配ボックスといった欠かせない設備を省いたりすると、入居者募集で後れを取りやすくなります。
- 学生や単身層が多い地域に2LDK・3LDKを用意する→賃料を引き下げても入居が決まらず、空室期間が延びがちです
- 家族世帯の多い地域にワンルームばかり並べる→周辺の競合物件と比べられ、「暮らしにくい」と敬遠されやすくなります
立地と入居ターゲット、競合の戸数を掛け合わせて商品を設計することが大切です。
⑦表面利回りに潜む落とし穴
表面利回りが10%あっても、管理費や修繕積立、空室、税金を差し引いた実質利回りは3〜5%程度まで落ち込むケースが一般的とされています。
計算式自体が単純な表面利回りに対し、実質利回りでは空室による損失や運営費、税金(都市計画税・固定資産税・修繕積立金・管理費・PM委託料・損害保険料・原状回復費・空室損など)まで差し引いて考えます。
このため、表面と実質で5ポイント前後の開きが出るのもめずらしいことではありません。
販売資料に表面利回りだけが載っているときは、ご自身で実質利回りを算出し直しておくと安心です。
※ あくまで一般的な目安で、物件や立地、運営の方針によって数値は大きく変わります。
⑧建築費の削りすぎによる品質不良
漏水や遮音・断熱の不足は、入居者の早期退去や早い段階での大規模修繕を引き起こし、節約した建築費を上回る損失を生むおそれがあります。
建築費を抑えようと標準仕様のグレードを下げると、見かけ上は数百万円の節約になりますが、入居後の不具合や退去、修繕対応で同程度かそれ以上の出費がかさむ例は少なくありません。
なかでも軽量鉄骨造・木造における遮音性能や防水処理、外壁塗装のグレードは、入居者からのクレームや退去率に直接影響します。
品質を守るには、建築請負契約書の確認にとどまらず、仕様書・矩計図・展開図といった設計図書を細部までチェックすることが重要です。
⑨節税を狙った安易な参入
損益通算による節税は赤字の経営を前提にした効果であるため、長い目で見ると資産が目減りするおそれがあります。
「アパートを建てると所得税が安くなる」という話は、不動産所得が赤字になり、その分だけ税負担が軽くなる仕組みを指しています。
減価償却費の大きい最初の数年は節税効果を得られても、償却費が小さくなる後半には赤字が縮小し、節税のメリットも薄まっていきます。
さらに所得税法には例外があり、土地を取得するための借入金の利子にあたる部分は、損益通算に含められません(国税庁 タックスアンサーNo.1391)。
※ 実際の税額は、所得の状況や適用される控除によって変わります。具体的には税理士へご相談ください。
⑩管理会社選定のつまずき
入居付けの実績や問い合わせへの対応スピード、修繕の提案力を確かめずに料金だけで決めてしまうと、空室の増加や滞納リスクの上昇を招くおそれがあります。
管理会社が担う仕事は、家賃の集金にとどまりません。
- 空室を埋めて稼働を保つ
- 入居者トラブルを未然に抑える
- 修繕の計画を立てて提案する
確認したいポイントは、直近3年間の入居率の推移、問い合わせから内見・申込に至るまでの日数、修繕提案書の読みやすさ、月次レポートの報告内容の細かさなどです。
比較するときの具体的な視点は賃貸管理会社のランキングと自分に合う会社の探し方でくわしく紹介しています。
物件の購入から管理までをまとめて依頼する方法もあり、各社の管理体制はおすすめの不動産投資会社18選と選び方のポイントで比べられます。
⑪入居審査の緩さ
家賃の滞納や騒音、夜逃げといったトラブルの多くは入居審査の時点で防げる可能性があり、保証会社の利用を必須とするのが基本となります。
家賃保証会社の審査を入居の条件にしておけば、滞納リスクの多くを保証会社側へ移すことができます。
「早く空室を埋めたい」と焦って審査の基準を下げてしまうと、退去時の原状回復費や滞納された家賃、近隣からの苦情対応など、表に出にくいコストが積み重なっていきます。
目先の稼働率を追うより、長期的な運営コストを抑えることを重視したほうが、最終的に手元へ残るお金は多くなる傾向にあります。
⑫修繕積立と大規模修繕への備え不足
国土交通省がまとめた賃貸住宅管理業者向け 計画修繕ガイドブックには、計画修繕を前提として、長期的な視点で修繕費を準備しておく考え方が示されています。
アパート経営では、家賃収入のうち数%を修繕用に積み立てておくのが実務上の目安とされています。
主要な修繕は築10年を過ぎたあたりから集中しやすい傾向があります。
- 外壁の塗装(10〜15年)
- 屋根の防水(10〜15年)
- 給排水管の更新(20〜30年)
- エアコン・給湯器の交換(10年前後)
築10年・20年・30年の節目に訪れる大規模修繕の費用を見積もらずに運営していると、数百万円〜1,000万円超の急な支出でキャッシュフローが行き詰まるおそれがあります。
| 修繕箇所 | 周期のめやす | 費用のイメージ |
|---|---|---|
| 外壁塗装 | 10〜15年 | 1棟100〜300万円 |
| 屋根防水 | 10〜15年 | 1棟50〜150万円 |
| 給排水管 | 20〜30年 | 1棟300〜800万円 |
| エアコン・給湯器 | 10年前後 | 1戸15〜30万円 |
※ 一般的な水準を示したもので、建物の規模・仕様・地域によって大きな差が出ます。
⑬災害リスクに対する備えの欠如
火災保険と地震保険、そして施設賠償責任保険という3点セットが揃っていない場合、1度の被災をきっかけに経営そのものが立ち行かなくなるおそれがあります。
地震が原因で生じた火災や損壊は地震保険、入居者や第三者へ損害を与えたときの賠償は施設賠償責任保険が、それぞれ補償の対象となります。
浸水などの水害にどこまで備えられるかは、火災保険に水災補償が付いているかどうかで大きく左右されます。まずはハザードマップで所在地の浸水リスクを調べ、契約内容から水災補償が外れていないかを見直しておくと安心です。
⑭出口を想定しないままの参入
建築に着手する前の段階から、最終的に事業をどう締めくくるのかを見据えておくことが、アパート経営では大切です。
- 物件ごと第三者へ売り渡す
- 古くなった建物を新しく建て直す
- 建物を取り壊し、更地として手放す
土地と建物を組み合わせた事業という性質上、建物が古びた後に土地をどう活かすかを当初から描いておけば、取り得る出口の幅が広がります。
具体的には、築30年時点を想定した売却見込み額、建て替えにかかる費用、取り壊しの費用、更地にした場合の売却額を個別に見積もっておくと現実的です。建築前に不動産投資の始め方完全ガイドで投資の流れをひととおり押さえておけば、設計の段階で検討できる選択肢も増えていきます。
⑮悪質な業者と結ぶ契約(かぼちゃの馬車型の仕組み)
家賃保証・融資斡旋・高値売却が三点セットで持ち込まれる提案では、仕組みのうえで最終的な損失をオーナーが背負うおそれがあります。
2018年に明るみに出た「かぼちゃの馬車事件」では、シェアハウスを運営していた会社が家賃保証を停止し、会社員のオーナーが巨額のローンと入居率の低い物件を抱え込む結果になりました。
危うさの核心は、次の3点が重なり合うことで、損失の一切が最後にはオーナーへ押し付けられる点にあります。
- 相場を上回る販売価格
- 書類の改ざんを前提にした融資の仲介
- 家賃保証でリスクを見えにくくする手法
同じ被害を避けるには、物件価格について第三者の不動産会社や鑑定士から査定を受けることと、家賃保証が前提とする需要データを自ら確かめることが、最低限求められる対策といえます。
アパート経営でつまずきやすい人の傾向チェックリスト
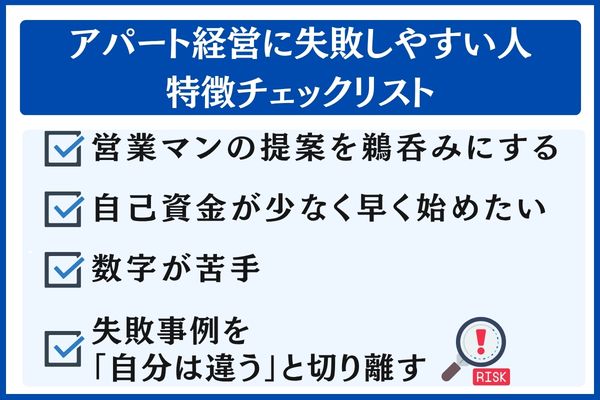
前述の15パターンに陥りやすい人を見ていくと、考え方にいくつかの共通点が浮かび上がってきます。
次の4タイプのうち2つ以上に心当たりがあれば、参入を決める前にいったん計画を見直してみることをおすすめします。
| 確認する項目 | 当てはまる |
|---|---|
| 提案内容を自分で確かめないまま受け入れてしまう | □ |
| 自己資金1割未満の状態で、急いでスタートしたいと考えている | □ |
| 実質利回りと表面利回りがどう違うのかを説明できない | □ |
| 自分だけはほかの失敗例に当てはまらないと思っている | □ |
当てはまる数が0〜1個であればリスクは低め、2個で中程度、3個以上ならリスクは高めと考えられます。
リスクが高めと出た方は、建築や購入に踏み切る前に、第三者の立場にある専門家へ相談しておくことを強くおすすめします。
営業担当者の説明をそのまま信じ込むタイプ
「専門家の提案だから問題ない」と考えて提案書の中身を自ら確かめない人は、仕組みのうえで失敗しやすい状態に置かれています。
ハウスメーカーやサブリース会社の担当者は事業に精通していますが、オーナーとは立場が異なるため、需要や収支、リスクを中立に見積もる動機はどうしても弱くなりがちです。
収支シミュレーションに置かれた家賃の想定、空室率、修繕費、金利水準といった前提が現実に即しているかをまず疑い、宅地建物取引士・賃貸不動産経営管理士といった利害関係を持たない専門家に同じ資料を見てもらうのが望ましいでしょう。
手元資金が乏しいまま急いで始めたいタイプ
自己資金が1割未満のまま開業を急ぐと、空室や修繕といった小さな想定外の出来事でも返済が立ち行かなくなるおそれがあります。
早く始めることで減価償却の期間を確保できる利点と、資金不足でCFに余裕がなくなる欠点を比べると、多くのケースでは欠点のほうが重くなると考えられます。
とりわけフルローンを勧められている場合は注意が必要で、支払う利息の合計は数千万円規模に膨らむこともあり、自己資金を20%用意した場合と比べると差ははっきり表れます。
キャッシュフローや利回りの計算に不慣れなタイプ
実質利回りが表面利回りとどれだけ離れるかを試算しないまま物件を買うと、収支の悪化を把握するのが遅れがちです。
仕組み自体は、年間家賃収入から総経費とローン返済を差し引いた残りが手取りになるという単純なものです。ただ、項目ごとに変動要因がいくつも絡むため、月単位・年単位で試算する力がないと、CFが少しずつ悪くなっていく変化を見逃してしまいます。
計画の段階で税理士やFPに月ごとのCFシートを作ってもらい、入居率を80%・90%・95%とした3シナリオを同時に比べておくと、実務上の判断材料として役立ちます。
他人の失敗を「自分とは無関係」と考えるタイプ
かぼちゃの馬車やサブリース訴訟を「例外的なケース」と片づけてしまう人ほど、同様の落とし穴に陥りやすい傾向があります。
一連の事例の根っこには、運営会社の悪質さに加えて、「家賃保証があるから安心」「融資が通った物件なら問題ない」という思い込みからくる油断がありました。
過去5年に起きた失敗事例を少なくとも3件は読み込んで、検討しているスキームと似た点がないかを突き合わせ、似た点が1つでも見つかれば第三者に意見を求める習慣をつけることが、同じ失敗を繰り返さないための近道です。
【返済額の試算】金利2.5%と4.0%で生じる負担の差
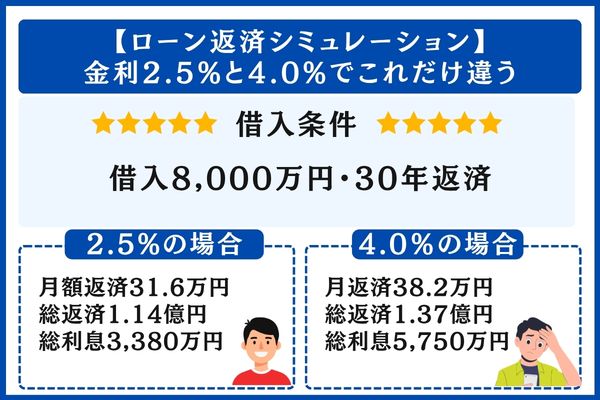
続いて、実際の数値をもとに返済負担の大きさを見ていきます。
金利・借入額・返済年数の3つを変えたとき、毎月の支払いや利息の合計がどれほど動くのかを当サイトの計算ツールで試算しました。比較の目安としてご覧ください。
【試算の前提となる条件】
- 返済の方法: 元利均等返済
- 借入の期間: 30年
- 計算方法: 当サイト作成のローン返済計算用スクリプト
| パターン | 借入金額 | 適用金利 | 毎月の返済額 | 返済総額 | 利息の合計 |
|---|---|---|---|---|---|
| A: 基本パターン | 8,000万円 | 2.5% | 316,097円 | 113,794,819円 | 33,794,819円 |
| B: 金利が上がった場合 | 8,000万円 | 4.0% | 381,932円 | 137,495,605円 | 57,495,605円 |
| C: 借入を抑えた場合 | 5,000万円 | 2.5% | 197,560円 | 71,121,762円 | 21,121,762円 |
※ 掲載の数値は、一定の金利と返済年数を仮に置いて計算したものです。実際に受けられる融資の条件は、各金融機関が行う審査次第で変わります。
8,000万円を金利2.5%・30年で借りた場合の返済額
金利2.5%、期間30年で8,000万円を借り入れると、毎月の返済は31.6万円、返済総額は1.14億円、利息の合計は3,380万円に達し、家賃収入のうち半分を超える額がローンの支払いに充てられる計算です。
家賃10万円×8戸(80万円)の物件を例にとると、稼働率95%のときの家賃収入は月76万円です。固定資産税や管理費、修繕積立などの運営費に月20万円かかる場合、手元に残るのは月24万円ほどになります。
稼働率が80%に下がれば、手残りは月12万円台に縮みます。空室が1〜2戸出ただけで利益がほぼ半分になるほど収支が揺れやすい点に、アパート経営の難しさがあるといえます。
金利4.0%まで上がったときの返済負担
借入額と期間はそのままで金利だけが4.0%になると、毎月の返済は38.2万円、利息の合計は5,750万円へ膨らみ、利息部分だけでも2,370万円負担が重くなります。
毎月の支払いは約6.6万円増え、部屋1戸分の家賃、地方の物件であれば2戸分に相当する金額です。
変動金利で借りるなら、ここまで金利が上がる可能性もあらかじめ収支計画に織り込んでおくと安心です。
※ 金利と返済期間を一定と仮定して算出した数値です。実際の借入条件は、各金融機関の審査結果によって異なる点にご留意ください。
借入を5,000万円に抑えた金利2.5%・30年のケース
借入額を5,000万円とし、金利2.5%・期間30年で返済する場合、毎月の返済は19.8万円、返済総額は7,112万円です。パターンAと並べると、毎月の支払いがおよそ11.9万円少なくなり、利息の合計もおよそ1,267万円圧縮できます。
頭金を多めに入れて借入額を小さくしておけば、キャッシュフローの余裕が広がりやすく、空室や金利上昇、修繕といったどの負担が生じても持ちこたえやすくなります。
厳しめの条件(空室15%+修繕費増)で行う収支チェック
表面利回り8%、空室率15%、修繕費が想定より20%多くかかるという3つの条件を置いて30年分の収支を試算し、赤字に陥る年がないかをチェックします。
試算は、計画どおりに部屋が埋まる前提と悲観的な前提の両方で行い、もっとも厳しいケースでも各年のキャッシュフローがプラスを保てるかを見るのが基本的な進め方です。
通常の想定では黒字なのに悲観的な前提だと赤字に転じる場合は、頭金を増やすか物件規模を小さくするかを考え直す目安になります。
※ ここで示した数値は試算結果にすぎず、実際の運用成績を示すものではありません。金利の変動や空室、修繕などのリスクも踏まえてご検討ください。
失敗を防ぐための5つの実践手順
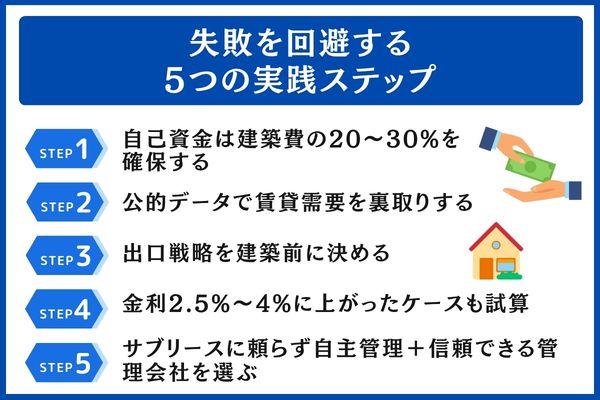
ここでは、先に挙げた失敗例をもとに、リスクを遠ざけるための手順を5ステップに分けて紹介します。
下のリンクから、関心のある手順へ直接移動できます。
| 手順 | 取り組む内容 | 達成の目安 |
|---|---|---|
| 1 | 自己資金を20〜30%用意 | 返済負担率を50%以下に |
| 2 | 公的統計で需要を確認 | 人口の推移と競合する戸数 |
| 3 | 4%の金利で耐性を検証 | 30年間のCFが黒字 |
| 4 | 管理会社を比べて選ぶ | 92%以上の入居率 |
| 5 | 3つの出口シナリオを試算 | 30年後も選択肢を残す |
ステップ1: 建築費に対して20〜30%の自己資金を用意
空室・金利上昇・修繕の負担が同時に重なっても持ちこたえるための、最低限の目安が自己資金20〜30%と考えられます。
建築費のうち借入を70〜80%以下に抑えると、家賃収入に対する返済負担率を50%以下にしやすくなり、空室率が10〜15%に達しても耐えられる余裕が生まれます。
自己資金の割合が高いオーナーは金融機関から評価されやすく、より好条件で融資を受けられる傾向があります。苦しい局面で追加融資や条件変更を相談する際にも、応じてもらいやすくなります。
ステップ2: 賃貸需要の公的統計による確認
国勢調査、住宅土地統計調査、自治体の人口推計という3点のデータを使って需要を客観的な数字で見極め、ハウスメーカーが示す資料と突き合わせます。
地域の人口の推移は、5年・10年・20年といった複数の期間で追うと、傾向がはっきりつかめます。
公的な統計とハウスメーカーの資料に食い違いが見られるなら、提案内容の前提を見直すきっかけと考えられます。
食い違いを残したまま判断を進めるのは避け、賃貸管理会社やほかの不動産会社からも意見を聞いて、セカンドオピニオンとして判断材料に加えることをおすすめします。
ステップ3: 2.5%〜4%の金利を想定したストレステスト
金利の上昇、空室率15%、修繕費の上振れという3つのシナリオそれぞれで30年間のキャッシュフローを計算し、どれもプラスに収まるかを確かめます。
詳しい計算は次章のローン返済のシミュレーションで取り上げます。ここでの要点は、金利が4%、空室率が15%、修繕費が20%上振れ、という3条件のいずれでも赤字にならない収支計画が立てられない場合、参入を見合わせるのも筋の通った選択だという点です。
ステップ4: サブリース頼みを避け、自主管理と頼れる管理会社を併用
管理会社を選ぶ際は家賃保証の有無よりも、「入居付けの実績」「修繕の提案力」「報告の体制」に目を向けるほうが、空室や滞納の予防につながりやすくなります。
サブリースがもたらす安心は、家賃の減額や中途解約の条件を受け入れる代わりに手にするものです。長い目で見ると、オーナーが取れる選択肢を狭める要因になりかねません。
別の方法として、集金代行とリーシングを頼れる賃貸管理会社へ委託し、契約手続きや鍵の受け渡しといった一部だけを自分で担う「ハイブリッド型」があります。費用と品質の釣り合いを取りやすいやり方といえます。
比較のポイントは賃貸管理の基本と、自主管理・外部委託の違いで詳しくまとめています。
ステップ5: 売却・建替え・解体の出口戦略を建築前に設計
売却時の想定価格や建替えを判断する時期、解体にかかる費用まで建築前に見積もっておけば、最後の局面で物件が塩漬けになる事態を避けやすくなります。
出口の選び方は、売却、建替え、解体して更地にする、の3つが基本です。いずれも30年後の市場を前提とした試算をしておくことが重要です。
築20〜25年のタイミングで複数の不動産会社から査定を受けると、相場の水準をつかみやすくなります。
各サイトの比較は一括査定サイトのおすすめ比較ランキングにまとめています。
\ アパート経営で失敗を避けるための資料請求 /
アパート経営を始める前に、いくつかの事業会社の提案を見比べておくと、立地や資金計画、管理体制について自分に合った答えを見つけやすくなります。シノケンプロデュースでは、アパート経営の無料資料を取り寄せたり、無料セミナーに参加したりでき、判断材料を集める手段の一つとして活用できます。
※一棟投資を本格的に考えていて年収1,200万円以上の方には、武蔵コーポレーションの個別面談を利用する方法もあります(武蔵コーポレーションの面談を予約する)。
うまくいくオーナーに学ぶアパート経営3つの共通点
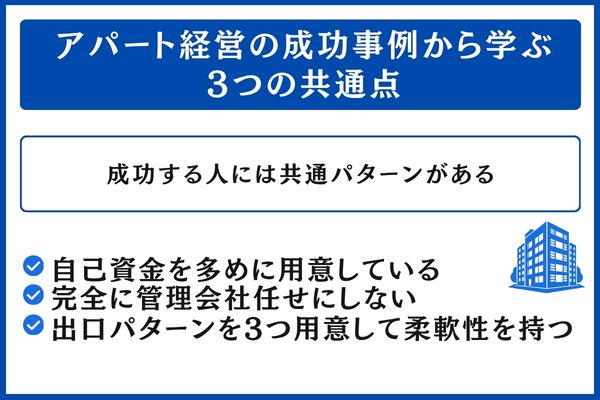
前の章までは、失敗が起こる仕組みを中心に見てきました。一方で、長い期間にわたって安定した経営を続けているオーナーには、運営面で似通った傾向がみられます。
以下では、3つのポイントを、うまくいかなかったケースと比べながら紹介します。
共通点1: 手元資金を厚く投じて「借入なしの区画」を確保
建築費のうち1区画分を自己資金でまかなっておくと、家賃のうち数割程度を手元に残る現金として確保しやすくなります。
借りたお金で建てた部分の家賃はローンの返済に回る仕組みなので、自己資金でつくった区画から入る家賃は、おおむねそのままCFとして残ります。
例として、6戸のアパートのうち2戸の建築費を自己資金でまかなった場合、満室で稼働したときの家賃収入のうち3分の1は借入のない部分から生まれます。空室や修繕、金利の上昇といった負担が生じても、影響をかなり緩和しやすくなります。
共通点2: 一部の業務を自分で担い、管理会社に頼り切らない体制づくり
鍵の管理や契約まわりはオーナー自身が受け持ち、清掃や入居者の募集だけを外部に任せるやり方にすると、サービスの質をチェックしやすくなります。
管理業務を丸ごと預けてしまうと、対応の質が落ちても気づくのが遅れがちです。反対に、一部の業務を手元に残しておけば現場の状況を把握し続けられ、委託先に頼りきらない判断基準を保ちやすくなります。
うまくいかなかった事例に「管理会社へ任せきりで中身が見えなくなった」という点がよく挙がるのは、こうした依存の構図が背景にあるためです。
共通点3: 3パターンの出口を備えて状況に応じて切り替え
「売却」「建替え」「賃貸併用への転換」という3パターンを定期的に点検しておくと、市場の変化にも対応しやすくなります。
築20年・25年・30年といった区切りの時期に、「現時点で売ると価格はどの程度か」「建替えにかかる投資額に見合う効果があるか」「土地だけを売ったときに手元に残る金額」を改めて計算しておくと、最適な時期を見逃すおそれを抑えやすくなります。
建てる前の段階から3パターンを想定しているオーナーは、土地の形や接道の条件、容積率まで考慮し、将来の選択肢を狭めない設計を採用しやすい傾向があります。その結果、売るに売れない塩漬け状態に陥るリスクをかなり抑えられています。
失敗が避けられなかったとき|再建と撤退のための選択肢
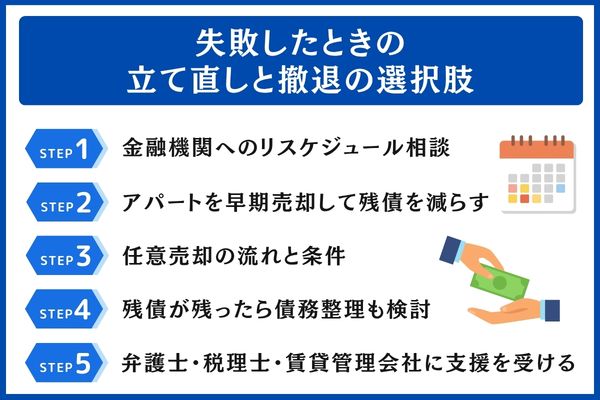
前の章までは、失敗を予防する視点でお伝えしてきました。ここからは資金繰りがすでに厳しくなっているオーナーに向けて、再建から撤退に至るまでの実務の進め方を5段階に分けて整理します。
ご自身の状況に近い段階へ直接移動できるよう、各項目へのリンクを用意しています。
| ステップ | 主な対応 | 準備する書類 | 相談する専門家 |
|---|---|---|---|
| 1 | 返済条件の変更 | 資金繰り表・収支の計画書 | 金融機関/税理士 |
| 2 | 早めの売却 | 査定書・物件の資料 | 不動産会社 |
| 3 | 任意売却 | 同意書・残債の明細 | 不動産会社/弁護士 |
| 4 | 債務整理 | 財産目録・債権者の一覧 | 弁護士 |
| 5 | 専門家チームの支援 | 物件/税務/債務に関する情報 | 弁護士/税理士/賃貸管理会社 |
第1段階: 返済条件の見直しを金融機関に相談
返済に無理が出始めた早い時期に、金利の交渉や返済期間の延長を金融機関へ申し出れば、競売に至らずに済む可能性があります。
返済条件の変更(リスケジュール)として考えられるのは、金利の引き下げ・返済期間の延長・元金返済の一時的な猶予といった方法です。
競売で回収するよりも、条件を変えてでも最後まで返済してもらうほうが金融機関にとってもメリットがあるため、話し合いに応じてもらえる余地があるケースが多いとされます。
ポイントは、滞納が発生する前の段階で相談を持ちかけることです。いったん滞納すると、交渉は進めにくくなります。
第2段階: 早めの売却による残債の圧縮
競売では市場価格の5〜7割にとどまることが多いのに対し、任意売却は相場に近い価格で売れる見込みがあるため、売却後に残る債務を抑えやすいとされています。
金融機関から了承を得たうえで、一般的な不動産売買と同じ形で物件を売る手続きを指します。
相場に近い価格での売却が期待しやすいことが、大きな利点といえます。
査定を複数の不動産会社へまとめて依頼すると、妥当な売却価格や買い手の層がどの程度あるかをつかみやすくなります。
各社を比べる際の手順は、不動産一括査定サイトおすすめランキングの記事で詳しく紹介しています。
第3段階: 任意売却の進め方と前提条件
任意売却を進めるには金融機関から同意を得ることが前提となり、着手の目安は滞納から6ヶ月以内と考えられます。
手続きはおおむね以下の順序で進行します。
- 金融機関に相談し同意を得る
- 不動産会社が物件を査定
- 買い手を探す販売活動
- 買い手の確定と売買契約の締結
- 代金の決済と残った債務の処理
各ステップの所要期間はおよそ2〜4週間〜数ヶ月で、全体としては3〜6ヶ月ほどを見込んでおくケースが多いようです。
滞納の期間が長引くと、債権が債権回収の専門業者へ移り、オーナーが取れる手段はかなり限られてきます。
立て直しを図るうえでは、早めに動き出せるかどうかが分かれ目になります。
第4段階: 売却後に残った債務の整理(個人再生/自己破産)
任意売却を終えても債務が残ったときは、個人再生によって大きく減額する方法と、自己破産によって原則として全額の免除を受ける方法が考えられます。
民事再生法で定められた個人再生(小規模個人再生・給与所得者等再生)では、債務の総額によって最低限返済する額が決まり、それを超える部分は免除される仕組みになっています。
小規模個人再生を利用する場合、最低弁済額は以下のうちもっとも高い金額になります。
- 下限として定められた100万円
- 債務の総額に応じて決まる基準額(500万円以下の場合:全額/500万〜1,500万の場合:1/5/1,500万〜3,000万の場合:300万円/3,000万〜5,000万の場合:1/10)
- 清算価値(手持ちの財産を処分した場合に見込まれる額)
破産法にもとづく自己破産を選ぶと、残った債務は原則として全額が免除される一方、所有している財産も原則として処分の対象になります。
個人再生と自己破産のどちらが適しているかは、債務の総額や収入、職業による資格制限の有無、財産の状況などによって変わるため、判断の前に弁護士へ相談することをおすすめします。
※ 本記事は2026年10月時点の情報をもとに作成しています。法改正の最新動向は弁護士などの専門家へご確認ください。圧縮率や免除される範囲は、個々の事案によって異なります。
第5段階: 弁護士と税理士、賃貸管理会社のチームによる支援
法的な手続き、税金の処理、物件の運営という3つの軸を専門家のチームに分担してもらうことで、二次的な被害を防ぎやすくなります。
任意売却や債務整理は法律上の手続きだけで片づくものではなく、固定資産税や譲渡所得税、所得税の扱い、入居者への対応、賃貸借契約の引き継ぎといった作業も同時に進める必要があります。
法的手続きと金融機関との交渉は弁護士、税金の処理と確定申告は税理士、入居者への対応と物件の管理は賃貸管理会社というように担当をはっきり分けておけば、オーナーの心理的な負担も和らげられます。
専門家チームをできるだけ早く組んでおくことが、立て直しをうまく進めるための大切なポイントです。
よくある質問(FAQ)
- アパート経営で失敗する人の割合はどの程度ですか?
-
「失敗率」を示す公的なデータはないものの、賃貸用空き家の増え方からみて収支の悪化はよくある事態
「失敗率」を直接示す公的なデータは見当たりません。ただ、賃貸用住宅の空き家は全国的に増える傾向にあり(平成30年住宅・土地統計調査では空き家率13.6%、令和5年は13.8%)、収支が悪くなるケースはけっして例外的ではないと考えられます。一般に失敗は「収支の悪化→返済の行き詰まり→競売・自己破産」という3段階をたどります。第1段階のうちに異変に気づければ、経営を立て直せる余地は十分にあります。
- アパート経営を見送ったほうがよいのはどんな人ですか?
-
4つのタイプで2つ以上当てはまるなら、まずは専門家に相談を
(1)営業担当者の提案内容を自分で確かめずにそのまま受け入れる、(2)自己資金が1割未満なのに購入を急いでいる、(3)実質利回りが表面利回りとどう違うのか説明できない、(4)過去の失敗事例を「自分には関係ない」と考えている——この4タイプで、自分に当てはまるものが2つ以上ある方は、始める前に第三者の立場にある専門家へ相談されるとよいでしょう。
- サブリース契約にはやはりリスクがありますか?
-
法律の施行後も家賃の減額請求は法的に可能。重要事項説明書の3点チェックは欠かせない
賃貸住宅管理業法(令和2年6月公布。サブリースに関する規定は令和2年12月15日に施行)によって、重要事項の説明は義務となりました。しかし、借地借家法第32条にもとづく家賃減額請求の権利は契約後もなくなっておらず、減額や中途解約をめぐる交渉ではオーナーが不利な立場に置かれることが多いのが実情です。契約を結ぶ前に、重要事項説明書で家賃の見直し時期、解約の条件、免責期間をしっかり確かめておきましょう。
- アパートを売って手放した後も借金が残ることはありますか?
-
残るかどうかは売却額と残債の差しだい。競売より任意売却のほうが残債を抑えやすい
売れた金額がローン残高に届かなければ、足りない分が債務として残るケースがあります。競売では市場価格の5〜7割程度が目安とされる一方、任意売却なら市場価格に近い水準で売れる見込みがあるため、一般的には残債を少なくしやすい方法です。それでも債務が残ったときは、民事再生法にもとづく個人再生で減額する方法や、破産法にもとづく自己破産で免除を受ける方法が考えられます。どの程度減額・免除されるかは事案ごとに異なりますので、弁護士に相談されることを強くおすすめします。
- 金利が上昇した場合、月々の返済額はどの程度増えますか?
-
8,000万円を30年で借りて金利が2.5%→4.0%に上がると、月約6.6万円・総額2,370万円の負担増
8,000万円を30年返済で借りたケースで試算すると、月々の返済額は金利2.5%で31.6万円、金利4.0%で38.2万円です。差額は月約6.6万円となり、30年間の合計では約2,370万円にのぼります。変動金利を選ぶなら、契約した時点から1.5ポイントほど金利が上がる展開まで織り込んでおくのが現実的です。
まとめ|アパート経営でつまずかないための3つの判断軸
アパート経営でのつまずきは、立地や借入、契約、日々の運営、そして出口といった段階ごとに生じる、仕組みに根ざした問題といえます。
次の3点を心がけておくと、思わぬ損失を抱える可能性を抑えやすくなります。
- 感覚ではなく数値をもとに見極める
- 契約の条件を細部まで確かめる
- 出口の選択肢を3パターン用意しておく
アパート経営は、家族の暮らしや老後の資金計画にまで影響しうる決断です。営業担当者の説明をうのみにする前に、公的なデータや法律の仕組みを自分の目で確かめておくことが、何よりのリスク対策になります。
返済がすでに厳しくなっているオーナーの方は、延滞が生じる前の段階で、金融機関への返済条件の見直し(リスケジュール)の相談や任意売却、債務整理といった手段を検討することをおすすめします。
動き出しが早いほど取れる手段は多く残るため、決断を後回しにすることこそが一番の危険といえるでしょう。
\ 無料セミナーで検討材料をそろえる /
これから参入を考えている段階なら、複数の事業会社が開くセミナーや取り寄せた資料を見比べることで、立地の評価方法や資金計画、管理体制にどのような差があるかをつかめます。アパート経営について具体的な情報を得たい方には、シノケンプロデュースが開催する無料セミナーも選択肢の一つです。
本格的に検討を始める前の方は、まず不動産投資の始め方完全ガイドで全体の流れを押さえておくと、判断の基準が揺らぎにくくなるはずです。
※ アパート経営には一定のリスクがあります。最終的な投資の判断は、ご自身の責任のもとでお願いいたします。本記事の内容は、2026年8月時点で確認できた情報に基づいています。法律や税制の改正、市場の動きに関する最新の情報については、弁護士や税理士などの専門家へご確認ください。