「相続する予定の親の土地に、アパートを建ててよいものか」「老後に家賃収入を得るために、借金をしても大丈夫なのか」
こうした疑問からアパート経営を調べている方の多くは、数千万円〜1億円という借入を抱える負担と、空室や修繕によって経営が行き詰まる不安との板挟みになっているのではないでしょうか。
書籍やセミナーではうまくいった例が前面に出がちで、ご自身の状況に合う答えにはなかなかたどり着けないものです。
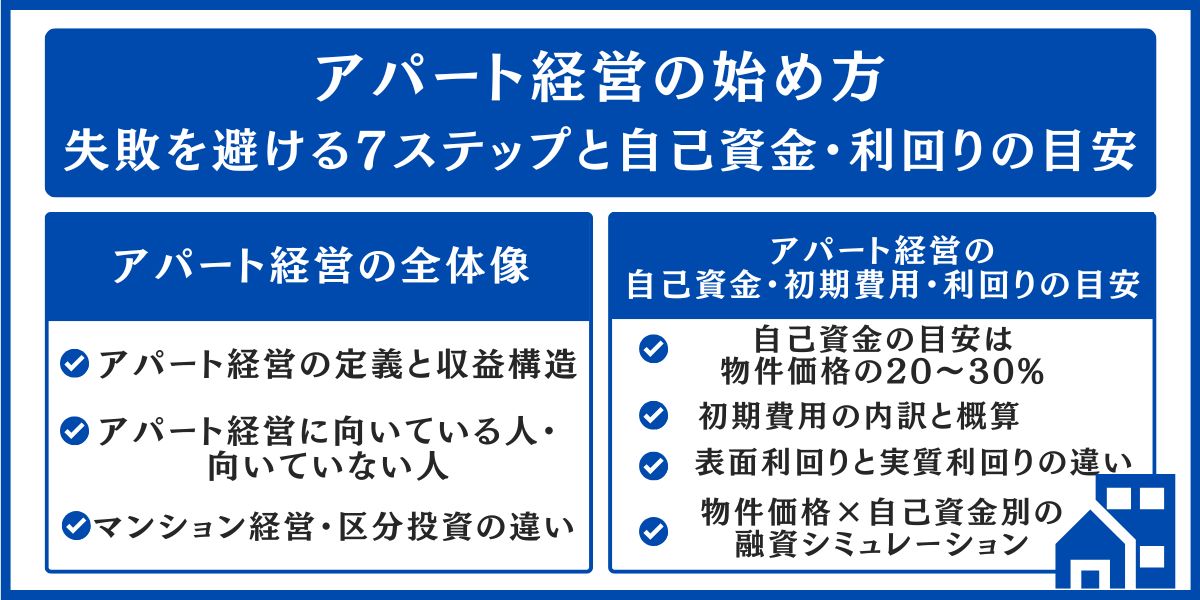
この記事は賃貸不動産経営管理士・田崎義人が執筆を担当し、土地の有無や自己資金、利回りの考え方から、7ステップで進める開業までの手順、失敗を避けるための対策まで、初心者が迷いやすい点を一つずつ解きほぐしていきます。
建築会社によるPR色はできるだけ取り除き、運営を始めてから直面する管理面の視点も盛り込んでまとめています。
- アパート経営の仕組みと4つのスタート方法
- 自己資金と利回り、収支の試算
- 準備から開業に至る7ステップとかかる期間の目安
- 管理方式を選ぶときの考え方
- よくある失敗例と不向きな人の特徴
- 押さえておきたい税金・法制度のポイント
最後まで読んでいただくことで、ご自身に合った「始め方のルート」「用意する自己資金の額」「スタートの時期」を見極められるようになることを目標としています。
関連する内容は、アパート経営で目安となる利回りをまとめた記事、アパート経営に潜む12大リスクを整理した記事、アパート経営でよくある失敗例を紹介した記事、マンション経営で最初にかかる費用の内訳をまとめた記事でも詳しく扱っています。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
アパート経営とは|着手前に理解したい基本構造と全体像
物件探しや資金計画に入る前段階として、アパート経営でお金が生まれる流れ、ほかの不動産投資と異なる点、そして適性を見極める目安を確認しておきましょう。
基本の構造をあいまいにしたまま土地探しや建築費の見積もりへ進んでしまうと、利回りの見方や借入返済の計画で判断の軸が揺らぎやすくなります。
アパート経営の仕組みと収益が生まれる流れ
1棟単位のアパートを所有して入居者へ貸し出し、毎月の賃料を受け取る形の不動産投資を、アパート経営と呼びます。
手元に残るお金は、入ってくる家賃から運営にかかる経費とローンの返済額を差し引いた残りで決まります。さらに減価償却費を考慮して税金を計算した後の金額が、実際に受け取れるキャッシュフローとなります。
1棟あたり4〜10戸の部屋を貸し出すので、空室1戸が出ても収入全体への影響は小さく抑えられます。反面、必要となる自己資金や借入額は区分投資と比べて膨らみやすい点が特徴といえます。
- 賃貸管理の委託手数料(目安は家賃の3〜10%)
- 共用部分の水道代・電気代など
- 固定資産税と都市計画税
- 火災保険・地震保険の保険料
- 退去のたびに発生する原状回復の費用
- 10〜20年ごとに行う大がかりな修繕の費用
表面利回りの数字だけを見て決めてしまうと、こうした経費を差し引いた実質利回りが想定より低く、手元に残る額の少なさに驚くケースがあるため気をつけましょう。
主な狙いが家賃収入・節税・相続対策・老後資金のどれにあるかによって、取るべき戦略は異なります。まず目的をはっきり言葉にしておくことが、収益計画を組み立てる第一歩です。
区分マンション投資・マンション経営との比較
アパート経営と区分マンションへの投資では、事業の規模、用意すべき自己資金、リスクの分け方、相続対策としての効き方といった点に差があります。
区分マンション投資は1戸あたり1,000万〜3,000万円台の物件が主流です。対してアパート経営では1棟の総投資額が5,000万〜1億円超に達することが多く、求められる自己資金も多くなりがちです。
とはいえ土地も含めて保有できる点から、相続対策での柔軟性はアパート経営に分があると考えられています。
| 比較の観点 | アパート(1棟所有) | マンション(区分所有) | 戸建て賃貸 |
|---|---|---|---|
| 投資総額 | 5,000万〜1億円超 | 1,000万〜3,000万円台 | 1,500万〜4,000万円 |
| 自己資金の目安 | 購入価格の20〜30% | 購入価格の10〜20% | 購入価格の20%前後 |
| リスクの分散 | 複数戸で分けやすい | 1戸=1空室で家賃収入が途絶える | 1戸=1空室で家賃収入が途絶える |
| 相続対策の効果 | 大きい(土地も含め評価を圧縮) | 中程度(区分所有分を評価減) | 中程度〜大きい |
※ 数値はあくまで一般的な目安です。物件ごとの条件、エリア、契約内容によって変わります。
少ない資金で始めやすく分散も図りやすいのが区分投資の強みですが、収益を伸ばせる余地や相続対策の効果ではアパート経営が上回る、というのが実務の現場で見受けられる傾向です。
アパート経営に適した人・適さない人の特徴
適性の目安としては、自己資金として20%以上を準備でき、本業からの収入が安定していて、長く保有する前提で運営に向き合える人がアパート経営に合っているといえます。
- 年収500万円以上あり、空室や修繕で一時的に赤字が出ても持ちこたえられる
- 相続する予定の土地か購入できる資金力があり、20年以上先まで見据えられる
- 税理士や賃貸管理会社と長く連絡を取り合える
- 短期の値上がり益ではなく、老後の家賃収入と資産形成をゴールに据えている
反対に、「短期で売却益を得たい」「自己資金なしで始めたい」「すぐに高い収益を得たい」「立地に妥協しても管理の勉強は避けたい」と考えている方は、アパート経営とは相性が良くないため、ほかの投資方法も含めて検討するほうが無難です。
不動産投資そのものの基礎から順を追って確認したい方は、9ステップで解説した不動産投資の始め方ガイドに一度目を通しておくと、本記事の内容がどの段階にあたるのかつかみやすくなります。
アパート経営に必要な自己資金・初期費用と利回りの基準
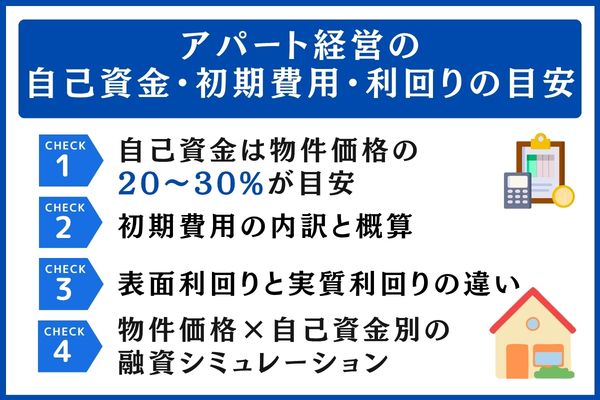
アパート経営をこれから始める人が早い段階で迷いがちなのは、自己資金をいくら用意するか、初期費用がどの程度かかるか、利回りをどう読み解くかという点です。
物件の価格ばかりに目を向けていると、購入時にかかる諸費用や運営中の経費が抜け落ち、手元に残るお金が見込みとずれてしまいます。
ここからは、自己資金、初期費用、利回りの順に3つのポイントを整理していきます。
自己資金の目安は物件価格の20〜30%
アパート経営で用意したい自己資金は、物件価格に対して20〜30%あれば比較的安心できる水準と言われています。
金融機関によっては自己資金なしのフルローンに応じるところもあります。ただ、空室の発生、修繕の必要、金利の上昇が重なった場合に収支が立ち行かなくなるおそれが高まるため、ある程度の自己資金が望まれます。
国土交通省「令和5年度 住宅市場動向調査」では、住宅を取得した世帯の自己資金の割合は2〜3割台に多く分布しているという結果が示されています。
アパートローンを利用する場合も、おおむね同じくらいの割合を見込んでおくと計画が立てやすくなります。
頭金とは別に、ローン返済の半年〜1年分に相当する現金を手元に残しておく資金計画が望ましいと考えられています。
※ 借入の条件は、金融機関や借り手の属性によって変わります。どこまで借りられるかは、自己資金・年収・現在の借入状況をまとめたうえで、複数の金融機関に相談して確かめてください。
初期費用に含まれる項目と金額の目安
物件そのものの代金とは別に、物件価格のおよそ7〜10%にあたる初期費用を見込んでおく必要があります。
主にかかるのは、不動産取得税・登記費用・印紙税のほか、ローンの事務手数料と保証料、火災保険・地震保険の保険料、中古物件を買うときの仲介手数料です。
| 費用の項目 | 目安となる料率・金額 | 3,000万円の物件の場合 |
|---|---|---|
| 登記費用(登録免許税・司法書士への報酬) | 物件価格の0.5〜1.0% | 15万〜30万円 |
| 不動産取得税 | 固定資産税評価額×3〜4% | 30万〜60万円 |
| 印紙税 | 契約金額に応じて1万〜6万円程度 | 4万〜6万円 |
| ローンの事務手数料・保証料 | 借入額の0.5〜2.0% | 15万〜60万円 |
| 火災保険・地震保険料(10年分を一括) | 建物の構造や補償範囲によって異なる | 30万〜60万円 |
| 仲介手数料(中古物件を購入する場合) | (物件価格×3%+6万円)+税 | 約100万円 |
※ 表の金額はおおまかな目安です。実際には物件の内容、契約の条件、自治体ごとの扱いによって変わります。
新築で建てる場合、仲介手数料はかからないものの、設計料や地盤調査費、水道の引込負担金といった費用が別にかかります。
見積書で「諸費用」とまとめられている金額は、何が含まれているかを契約前に項目ごとに確かめておくと安心です。
実質利回りと表面利回りの計算上の差
投資判断で物差しにしたいのは、2種類ある利回りのうち「表面利回り」ではなく「実質利回り」のほうです。
表面利回りは年間の家賃収入を物件価格で割った値、実質利回りは年間の家賃収入から年間の経費を差し引き、物件価格と初期費用の合計で割った値を指し、実質のほうが表面より2〜3ポイントほど低くなるのが一般的です。
ここに年間経費100万円、初期費用400万円、空室率5%を反映させると、(500×0.95−100)÷(5,000+400)≒6.94%となり、実質利回りは大きく下がります。
物件広告で目立つように載っている利回りはたいてい表面利回りで、その数字だけを頼りにすると、年間100〜200万円規模で収支の見込みが狂うこともあります。
※ 表面利回りは経費を差し引く前の数字です。実際に手元に残る収益は、空室率・管理費・修繕費・税金などを反映した実質利回りをもとに見極めてください。
自己資金比率と物件価格で比べる返済額の試算
物件価格と自己資金の割合ごとに、アパートローンの毎月の返済額がどう変わるかを試算し、下の表に整理しました。
試算の条件は、金利2.5%、返済期間30年、元利均等返済としています。
| 購入する物件の価格 | 自己資金(20%) | 借入金額 | 毎月の返済額(金利2.5%・30年) |
|---|---|---|---|
| 3,000万円 | 600万円 | 2,400万円 | 約9.5万円 |
| 5,000万円 | 1,000万円 | 4,000万円 | 約15.8万円 |
| 8,000万円 | 1,600万円 | 6,400万円 | 約25.3万円 |
| 8,000万円 | 自己資金なし | 8,000万円 | 約31.6万円 |
| 5,000万円 | 自己資金なし | 5,000万円 | 約19.7万円 |
| 3,000万円 | 自己資金なし | 3,000万円 | 約11.8万円 |
※ 表の数値は、金利2.5%・返済期間30年・元利均等返済という条件で計算した試算値です。実際の借入条件は、金融機関の審査や借り手の属性によって変わります。
たとえば8,000万円を金利2.5%・30年で借りると、毎月の返済は31.6万円になります。
月60万円の家賃収入を見込めるアパートであっても、空室や経費を差し引いた後に残るお金はゼロに近くなります。
借入額を抑える、金利の引き下げを交渉する、自己資金の割合を高めるといった見直しのうち、いずれかが求められます。
年収700万円の方がどの程度借りられるかは、年収700万円なら一棟投資も可能なケースで詳しく解説しています。

アパート経営の4つの始め方と選び方の分岐
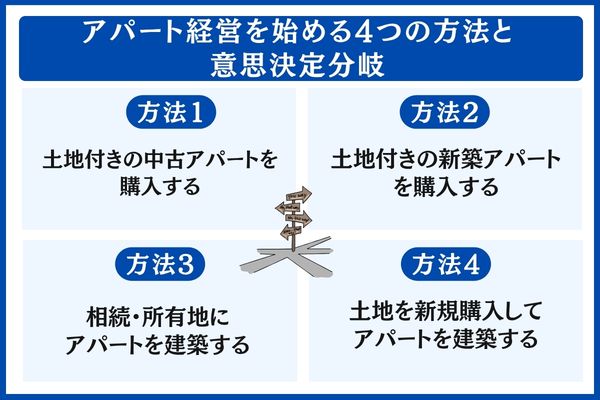
土地を持っているかどうかと、物件が新築か中古かによって、アパート経営への入り方は大きく4ルートに分けられます。
ルートごとに求められる自己資金や総投資額、利回りの水準は違うため、ご自身の状況次第で適した選択肢も変わってきます。
この章では次の4ルートを比べながら、自分に合った道を見極めるための分岐のポイントを紹介します。
①土地とセットで中古アパートを買うルート
土地付きの中古アパートは、新築に比べて購入価格を低めに抑えやすい反面、築年数に応じて借入期間が短くなりやすく、修繕の計画づくりが欠かせないルートです。
楽待や健美家といった不動産投資ポータルに載っている物件データを集計した傾向を見ると、中古は新築に比べて価格帯が低く、表面利回りが数ポイント上回りやすいといわれます。
一方で、築20年超の物件は残りの耐用年数が少なく、金融機関が設定する融資期間が15〜20年まで縮まるケースがあるため、毎月の返済額を期待ほど下げられない場合もあります。
※ 中古と新築の価格差や利回りの開きは、物件の規模や所在エリア、築年数によって大きく変わります。ここで示した数値の感覚は、ポータルサイトに掲載された物件データから読み取れるおおまかな傾向にすぎず、特定の時点やエリアを対象にした公的統計で裏付けられたものではありません。比較する際は、検討しているエリアの物件情報をご自身で直接突き合わせてください。
見極めのポイントは次の4点です。
- 残っている耐用年数(木造は22年、重量鉄骨は34年、RC造は47年をもとに逆算)
- 過去10年間に行われた修繕の記録
- いまの入居率と家賃の水準
- 今後10〜15年のうちに見込まれる大規模修繕の費用
購入から3年以内に大規模修繕が控えている物件は、候補から外しておくほうが無難です。
②土地とセットで新築アパートを買うルート
建売タイプの新築アパートを土地ごと買う方法は、中古と比べると利回りは控えめなものの、長めの融資期間を組みやすく修繕の見通しも立てやすいため、初めての人に向いているとされます。
土地の仕入れから建築、販売までをデベロッパーがまとめて手がけるので、プランを自由に決められる幅は狭いものの、設計や施工の品質が一定のレベルに保たれやすいという安心材料があります。
気をつけたいのは、最初の入居者には新築ならではの割高な家賃を設定しやすい一方で、2回目以降の募集では家賃が下がりやすいといわれる点です。
販売会社が示す利回りのシミュレーションは、5年後・10年後に家賃がある程度下がる前提を加えて計算し直すと安心とされます。
家賃がどの程度下がるかは、立地や需給バランス、物件の種類によって大きく違います。このあと家賃下落や空室リスクを扱う項目で取り上げる国土交通省「令和4年版 土地白書」の賃貸マンション賃料指数や、候補エリアで実際に家賃がどう推移しているかをあわせて確かめてください。
③相続地や手持ちの土地へのアパート新築
相続する予定の土地やすでに持っている土地にアパートを建てる場合、土地の購入費がかからない分だけ利回りを確保しやすく、相続税への対策としても役立つ一方で、その立地に賃貸の需要があるかどうかが何より重要になります。
租税特別措置法に定められた小規模宅地等の特例では、貸付事業用宅地等について200㎡を上限に50%の減額を受けられる可能性があります(適用には要件があるため、詳しくは税理士にご相談ください)。
もっとも、「相続で受け継いだ土地なので建てよう」という考えだけで計画を進めると、借り手のいない場所にアパートを建ててしまうというよくある失敗につながりかねないため、慎重さが求められます。
手持ちの土地や相続予定の土地で賃貸需要が見込めるかは、次の4つの基準に照らして見極めてください。
- 最寄り駅から歩いて15分以内(地方では車での移動を前提に別の条件を設ける)
- 周辺の人口が過去10年で減っていないか
- 同じエリアの空室率が15%を上回っていないか
- 用途地域や建ぺい率・容積率の制限内で、計画どおりの戸数を確保できるか
賃貸需要を期待しにくい土地であれば、駐車場としての活用や売却、等価交換といった別の選択肢を考えたほうが、資産を守りやすいでしょう。
④土地の取得から始めるアパート新築
土地を新たに買ってアパートを建てる方法は、計画の自由度がもっとも高い一方で、土地代と建築費を合わせると1億円超に達しやすく、初めての人にはハードルが高い選択肢といえます。
土地や建築費の相場、賃貸の需要、売却などの出口まで、すべてを自力で組み立てる必要があります。立地選びを誤れば、建物ごと収益を生まない資産になってしまうおそれもあります。
失敗を避けるには、土地・建物それぞれで複数の会社から見積もりを集め、土地探しと建築をまとめて提案してくる会社の提示額をそのまま基準にしないことが大切です。
費用のバランスは、首都圏なら土地6:建物4、地方なら土地4:建物6がおおよその目安とされますが、エリアによって大きく異なります。
土地がどれだけ収益を生むかは、国土交通省 土地総合情報システムなどで実際の取引データを確かめたうえで判断してください。
4つのルートの比較表と自分に合う選び方
次の表は、ここまで取り上げた4つの始め方を、自己資金の目安・総投資額・表面利回り・適したタイプの観点から整理したものです。
土地の有無、自己資金の多さ、経験の有無を掛け合わせて、自分に合うルートを見極める材料としてお使いください。
| 始め方 | 自己資金の目安 | 総投資額の想定 | 表面利回りの目安 | 適したタイプ |
|---|---|---|---|---|
| ①中古アパートを土地ごと購入 | 800万〜1,800万円(物件価格の20〜30%) | 4,000万〜8,000万円 | 7〜10% | 手元資金が限られ、早期の手残りを重視する人 |
| ②新築アパートを土地ごと購入 | 1,000万〜2,500万円(物件価格の20〜30%) | 5,000万〜1億円 | 5〜7% | 修繕に手間をかけたくない初めての人 |
| ③手持ちの土地に建築 | 500万〜1,500万円(建築費の20〜30%) | 建築費だけで4,000万〜7,000万円 | 6〜9% | 相続した土地を持ち、相続税への備えを考える人 |
| ④土地を買って建築 | 1,500万〜3,000万円(総投資額の20〜30%) | 7,000万〜1億2,000万円 | 5〜7% | 投資経験があり資金に余裕のある人 |
※ 表の数値はあくまで一般的な目安で、エリアや物件の規模、建物の仕様によって大きく変わります。実際の金額は個別に見積もりを取って確かめてください。
初めての方がまず候補にしたいのは、①の中古アパートを土地ごと買う方法か、③の所有地に建てる方法です。
④については、経験を重ねてから取り組むルートと考えておくと、リスクを低く保ちやすいでしょう。
アパート経営スタートまでの7ステップ【所要期間の目安あり】
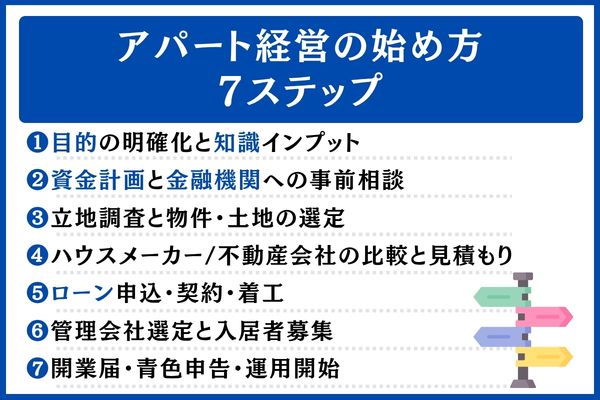
ここからは、アパート経営をスタートさせるまでの道のりを7つの段階に分け、それぞれの所要期間の目安とあわせて順を追って紹介します。
準備を始めてから経営が動き出すまでには、すでに土地を持っている場合で最短8〜12か月、土地探しから取りかかる場合で12〜18か月ほどを見込んでおくと現実的です。
各段階で取り組む内容に加え、同時進行できる作業についても時間の流れに沿って整理しました。
STEP1 経営目的の整理と基礎知識の習得(1〜2か月)
スタート地点で取り組みたいのは、家賃収入、節税、相続対策、老後資金のうち何を一番の狙いにするのかを言葉にしておくことです。
狙いが異なれば、取得の進め方や物件の規模、求める利回りの水準、将来の売却といった出口の考え方も違ってきます。
- 家賃収入を優先する場合:利回りの高い中古物件
- 節税を優先する場合:減価償却を活かせる構造を選ぶ
- 相続対策を優先する場合:手持ちの土地に建てる
- 老後資金づくりを優先する場合:長く持つことを前提にした新築
目的によって、経営方針の軸足がこれだけ変わってきます。
狙いを固める作業と同時に、本や公的な統計データ、無料のセミナーなどを活用して基礎的な知識を身につけておくことも大切です。
利回りや収支のシミュレーションを自力でこなせる程度まで理解を深めておけば、STEP4以降で業者を比べる際にも判断の基準がぶれにくくなります。
STEP2 資金の見通し作りと融資の事前打診(1〜2か月)
手元資金と、いくらまで借りられるかを固めていく段階です。
自己資金や年収、現在のローン残高などを洗い出したうえで、いくつかの金融機関に融資可能額を確かめます。
アパートローンを扱う金融機関は限られているうえ、地方銀行や信用金庫、ノンバンクなどで融資条件に差があるため、少なくとも3行には相談しておくのが望ましいといわれています。
- 直近2〜3年分の源泉徴収票や確定申告書
- 預金残高がわかる通帳の写し
- 現在借りているローンの残高証明書
- 検討中の物件があれば物件概要の資料
年収や勤務先などの属性をもとにした仮審査を早めに済ませておけば、物件を選ぶ段階で動きやすくなります。
※ 借入の条件は、金融機関や借り手の属性によって変わります。物件の契約は、本審査の承認を得てから結ぶようにしてください。
STEP3 エリアの調査と候補物件・用地の絞り込み(1〜3か月)
エリアを見極めるうえで押さえたい3つの指標が、駅からの距離、人口の見通し、競合物件の家賃です。
目安としては、次の3つの基準をクリアしているかをチェックします。
- 最寄り駅から歩いて10〜15分以内である
- 過去10年間の人口の減り幅が5%未満にとどまっている
- 近隣の同じタイプの物件の家賃が、想定している家賃から±10%以内の範囲にある
地価の推移は国土交通省 地価公示で、空き家の割合は総務省統計局 住宅・土地統計調査で、人口の見通しは各自治体が公開している統計ページで調べられます。
公的なデータと業者が独自に出した試算の双方を照らし合わせ、数字に大きな開きがあれば、なぜ差が出ているのかを確かめてください。
立地はあとから運営の工夫でカバーするのが難しい要素なので、最初の段階で妥協せずに選ぶことが、10年後の収支を左右するといえます。
STEP4 ハウスメーカー・不動産会社の相見積もりと比較(1〜2か月)
所有地に建てる場合も土地付きの新築を購入する場合も、少なくとも3社から見積もりを取り寄せて比べるのが基本です。
最初から1社に絞ってしまうと、割高な建築費や甘い収支見通し、家賃保証の条件の見落としにつながりやすくなります。
- 坪単価から見た総額
- 建物の構造と耐用年数の長さ
- 想定家賃の出どころ(近隣の実績値か、業者の試算値か)
- 10〜15年後に見込まれる大規模修繕の費用
- 管理を任せる場合の前提となる条件
業者が示した利回りをそのままうのみにせず、近隣の実際の家賃水準を使って自分でも計算し直してみてください。
どの会社を比較対象にするかは、おすすめの不動産投資会社18選と選び方のポイントを参考に、実績や得意とする物件タイプから候補を絞ることができます。
STEP5 融資の本申込から契約・工事開始まで(3〜6か月)
物件と建築会社が固まった段階で、融資の本申込、売買契約や建築請負契約の締結、工事着手という順に進めていきます。
工期は木造の2階建てなら3〜4か月、3階建てなら4〜6か月、重量鉄骨の3階建てなら5〜7か月ほどが目安とされます。
完成のタイミングは、賃貸の需要が高まる1〜3月の繁忙期に重ねられると理想的だといわれています。
契約時に気をつけたいのが、書面の中身のチェックです。
- 設計の仕様
- 引き渡しの時期
- 瑕疵担保責任の内容
- アフターサービスの範囲
- 違約金に関する条項 など
宅地建物取引業法第35条で定められた重要事項説明について内容を十分に理解したうえで、契約書へ署名することが求められます。
わからない点は契約を結ぶ前に質問して解決し、口約束で済ませた内容は書面に書き加えてもらうと安心です。
STEP6 管理の委託先決定と入居募集のスタート(1〜2か月)
管理を任せる会社選びと入居募集は、STEP5の工事期間と並行して進めていきます。
一般的には竣工の2〜3か月前から入居者の募集をスタートさせ、管理会社がどれだけ入居者を集められるかによって、稼働初期の入居率、ひいては初期のキャッシュフローが大きく左右されます。
比べるポイントは、地元に根ざした会社か全国展開の会社か、自社サイトやポータルサイトへの掲載の強さ、入居者を紹介してくれる仲介会社とのつながりなどです。
管理の委託料は、家賃の3〜10%ほど(一般的には5%前後)とされています。
委託料の水準感をつかみたい場合は、賃貸管理手数料の相場(家賃の3〜10%)についての解説が役立ちます。
具体的な会社選びには、賃貸管理会社をランキング形式で比べた記事もあわせてご覧ください。
STEP7 開業の届出と青色申告の手続き、運営スタート(1か月以内)
物件の引き渡しを受け、最初の入居者が入居したら、税金まわりの手続きを進めます。
まず「個人事業の開業・廃業等届出書」を、開業日から1か月以内に所轄の税務署へ提出します。青色申告を選ぶ場合は、開業から2か月以内(1月15日以前に開業した年は3月15日まで)に「青色申告承認申請書」も出します。
期限に間に合わなかった場合、最初の年は白色申告での申告となり、青色申告特別控除の適用を受けられなくなります。
青色申告特別控除の金額と主な要件は、国税庁タックスアンサー No.2072「青色申告特別控除」で次のように整理されています。
| 65万円控除 | (1)55万円控除の条件をすべてクリアしたうえで、(2)仕訳帳と総勘定元帳を優良な電子帳簿の要件に沿った電子データで備え付けて保存し、その旨の届出書を出していること。 もしくは、確定申告書や貸借対照表、損益計算書などを期限内にe-Taxで提出していること。 |
|---|---|
| 55万円控除 | 不動産所得か事業所得を生じる事業を営んでおり、複式簿記で帳簿をつけ、貸借対照表と損益計算書を添えた確定申告書を、申告期限(翌年3月15日)までに出していること。 |
| 10万円控除 | 55万円・65万円いずれの条件にも当てはまらない青色申告者に認められる控除。 |
不動産の貸付けが「事業」にあたるかどうかについては、国税庁タックスアンサー No.1373「事業としての不動産貸付けとそれ以外の不動産貸付けとの区分」に示されている、通称5棟10室基準によって判断されます。
建物を貸している場合、次のどちらかに該当すれば原則として事業的規模の貸付けとみなされ、青色申告特別控除(55万円・65万円)や事業専従者給与などを利用できる対象になります。
- アパートや貸間などで、独立した部屋の数がおおよそ10室以上
- 独立した家屋がおおよそ5棟以上
ただし、現金主義で所得を計算する特例(前々年分の不動産所得と事業所得の合計が300万円以下の人が対象)を選んでいるときは、55万円・65万円の控除は使えません。
加えて、控除できる上限は損益通算する前の黒字の所得金額までとされているため、不動産所得がマイナスになった年は控除額がゼロになる点も押さえておきましょう(出典:国税庁タックスアンサー No.2072 注1〜注4)。
※ 税制は年ごとに見直しが入ることがあります。最新の内容は国税庁が公表する情報(タックスアンサー No.1373・No.2072、根拠法令: 所基通26-9、所法26・51・57・64、措法25の2、電子帳簿保存法2・4・5)で確かめ、個別の適用条件については税理士などの専門家に相談されることをおすすめします。
7ステップの流れを時系列で一覧化
7つのステップそれぞれの所要期間と、同時進行できる作業を表に整理すると、全体の流れが見えやすくなります。
手持ちの土地を使うなら最短8〜12か月、土地の取得からスタートするなら12〜18か月程度が、無理のないスケジュールの目安です。
| STEP | 取り組む内容 | 所要期間の目安 | 同時に進められる作業 |
|---|---|---|---|
| STEP1 | 経営目的の整理・基礎知識の習得 | 1〜2か月 | — |
| STEP2 | 資金の見通し作り・融資の事前打診 | 1〜2か月 | STEP1の終わりごろから同時進行 |
| STEP3 | エリア調査・候補物件/用地の絞り込み | 1〜3か月 | STEP2と同時進行も可 |
| STEP4 | ハウスメーカー・不動産会社の相見積もり | 1〜2か月 | STEP3の後半から同時進行 |
| STEP5 | 融資の本申込・契約・工事開始 | 3〜6か月 | — |
| STEP6 | 管理委託先の決定・入居募集 | 1〜2か月 | STEP5の工事期間中に同時進行 |
| STEP7 | 開業の届出・青色申告の手続き・運営スタート | 1か月以内 | 引き渡しを終えてから |
※ 表の期間は、土地や物件、建物の規模によって前後します。実際の進行は、個々の契約で定めたスケジュールに沿って管理してください。
アパート経営における利回りの実情と収支の試算
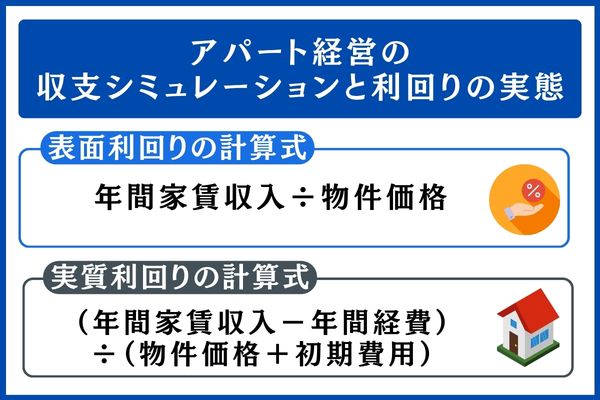
借りる金額・金利・返済期間によって毎月の返済額がどう変わるかを整理し、新築アパート8戸を想定した収支モデルもあわせて試算します。
前の項目で示したおおまかな数字を具体例に当てはめているため、ご自身の計画でどの数値が変動したときに収支へどのような影響が出るかを確かめられます。
表面利回り・実質利回りの求め方
基本となる考え方は、表面利回りが年間の家賃収入を物件価格で割った値、実質利回りが年間の家賃収入から年間経費を差し引き、物件価格と初期費用の合計で割った値です。
ここでいう年間経費には、主に次のような費用が入ります。
- 賃貸管理を委託する費用
- 共用部分にかかる水道光熱費
- 固定資産税と都市計画税
- 火災保険・地震保険の保険料
- 将来の修繕に備えた積立金
- 退去時の原状回復費用(按分)など
経費が家賃収入に占める割合は、新築アパートであれば15〜20%、築10年以上の中古物件であれば20〜30%程度を見込んでおくと、実質利回りを試算しやすくなります。
さらに空室率を5〜10%と見積もると、表面利回りが8%の物件であっても、実質利回りは5%前後にとどまる例が少なくありません。
借入規模ごとに見る毎月の返済額
借りる金額ごとに、毎月の返済額を下の表に整理しています。
金利2.5%・30年の条件では、借入8,000万で毎月31.6万円、5,000万で毎月19.7万円、3,000万で毎月11.8万円の返済となる見込みです(試算はローン計算スクリプトによるもの)。
| 借入金額 | 適用金利 | 返済期間 | 毎月の返済額 | 返済総額 | 利息の合計 |
|---|---|---|---|---|---|
| 8,000万円 | 2.5% | 30年 | 約31.6万円 | 約1億1,379万円 | 約3,379万円 |
| 5,000万円 | 2.5% | 30年 | 約19.7万円 | 約7,112万円 | 約2,112万円 |
| 3,000万円 | 2.5% | 30年 | 約11.8万円 | 約4,267万円 | 約1,267万円 |
※ 元利均等返済を想定して計算した数値です。融資の条件は、各金融機関の審査によって変わります。
借入額が3,000万円多くなるだけで、支払う利息の合計は1,000万円超も膨らむことになります。
自己資金を厚くして借りる金額を抑えておけば、長い返済期間を通じて負担を大きく減らせる可能性があります。
金利が上がった場合の返済額試算
アパートローンを変動金利型で組み、金利が0.5ポイント上がると同時に返済期間が25年へ短くなった場合を想定して計算します。
借入8,000万円の条件が、金利2.5%・30年から金利3.0%・25年へ変わった場合、毎月の返済額は31.6万円から37.9万円となり、約6.3万円の負担増となります。
| 借入8,000万円 | 金利2.5% | 金利3.0% |
|---|---|---|
| 返済期間30年 | 毎月約31.6万円 | 毎月約33.7万円 |
| 返済期間25年 | 毎月約35.9万円 | 毎月約37.9万円 |
※ 元利均等返済を想定した計算結果です。適用される金利や返済期間は、金融機関の審査内容によって変わります。
毎月6万円を超えるキャッシュフローの目減りは、家賃収入のおよそ10〜15%分にあたります。
変動金利型で借りるのであれば、金利が1ポイントほど上がっても返済を続けられる返済比率(目安は年収の30%以内)を確保し、固定金利型へ借り換える時期も事前に検討しておくと安心です。
試算例:新築アパート8戸における年間の収支
新築アパート8戸(入居率95%、家賃8万円×8戸)を想定し、収支の試算結果を下の表に整理しました。
家賃収入を年額で見ると、8万円×8戸×12か月×95%=約730万円となります。
| 内訳 | 毎月 | 年間 |
|---|---|---|
| 家賃収入(入居率95%で計算) | 60.8万円 | 約730万円 |
| 管理会社への委託費(家賃の5%) | △3.0万円 | △36万円 |
| 共用部分の水道光熱費と修繕積立 | △2.0万円 | △24万円 |
| 固定資産税と都市計画税(按分額) | △2.5万円 | △30万円 |
| 火災保険・地震保険料(按分額) | △1.0万円 | △12万円 |
| ローンの返済(金利2.5%・30年、借入8,000万) | △31.6万円 | △379万円 |
| 税引き前の手残り(キャッシュフロー) | 約20.7万円 | 約249万円 |
※ 表の数値はモデルケースを想定した試算です。家賃の下落や空室の増加、修繕費の発生、金利の上昇などによって、実際の収支は上下します。
実質利回りを計算すると、家賃収入730万円から経費102万円を差し引いた額を、物件価格1億円と初期費用700万円の合計で割って≒5.86%となります。表面利回り7.3%と比べ、実質では1.4ポイント低い水準です。
長い期間の収支については、5年ごとを目安に改めて試算し直すことをおすすめします。
アパートの管理方式比較|自主管理・管理委託・サブリースの選定基準
管理方式に何を選ぶかによって、日々の運営にかかる手間も、手元に残る収益も大きく違ってきます。
ここでは自主管理・管理委託・家賃保証契約という3パターンについて、手数料の水準、オーナーにかかる手間、収益面、どのような人に合うかという観点から見比べます。
オーナー自身で運営する自主管理
オーナー自身が運営を担う自主管理は、管理手数料がかからない分だけ手取りを増やせますが、入居者からの連絡への対応や修繕の段取り、家賃の回収までを一人で抱えることになるやり方です。
委託した場合に家賃の3〜10%ほどかかる費用は浮きますが、夜間や休日に入る苦情への対応、退去時の立会い、原状回復費用の見積もり取得、滞納家賃の催促などを、本業を持つ会社員が続けていくのは難しい場合が多いといわれています。
- 物件へは自宅から車で30分以内に向かえる距離に住んでいる
- 平日の日中に動ける専業オーナーである、もしくは家族の手を借りられる
- 宅建士や賃貸不動産経営管理士といった資格を持ち、実務にも通じている
いずれの条件にも当てはまらないようであれば、ほかの管理方式もあわせて検討することをおすすめします。
管理会社へ業務を任せる管理委託
管理会社に業務を託す管理委託は、家賃の3〜10%(一般に5%前後)を手数料として支払うことで、入居者募集から日常のやり取り、修繕の手配までを任せられる、負担と収益の釣り合いを取りやすい方式です。
- 家賃の回収
- 滞納分の催促
- 退去時の立会い
- 原状回復費用の見積もり
- 修繕業者の手配
- 苦情の一次受付
こうした業務をひとまとめにして任せられるため、会社勤めと並行して経営するオーナーにとっては、実質的に最も一般的な選び方といえます。
管理会社を比べるときは、委託料の率だけに目を向けず、次の点もあわせて判断することが大切です。
- 空室が出たときの入居者募集力(入居率の実績)
- 滞納家賃を回収する仕組み
- 24時間対応のコールセンターがあるかどうか
- 管理している戸数やエリア内でのシェア
長い目で収支を見ると、委託料を少し抑えることよりも、「半年続く空室を解消できるかどうか」のほうが影響は大きくなる場合が多くあります。
空室リスクを移す家賃保証契約(サブリース)
一括借上方式とも呼ばれる家賃保証契約は、オーナーが満室を想定した家賃の80〜90%を受け取るのと引き換えに、空室によるリスクを管理会社側に負ってもらう仕組みです。
毎月の入金が安定するメリットがある一方、契約書には家賃の引き下げに関する条項や中途解約の条件、修繕費をどちらが負担するかが細かく書かれています。中身を把握しないまま契約すると、「思わぬ家賃の引き下げ」や「解約に応じてもらえない」といった問題を招くおそれがあります。
賃貸住宅管理業法(賃貸住宅の管理業務等の適正化に関する法律)(通称サブリース新法)が2020年12月に施行され、次の事項が義務として定められました。
- 重要事項の説明(第30条)を特定転貸事業者に課すこと
- 誇大な広告などの禁止(第28条)
署名する前に、重要事項説明書に記載された家賃の引き下げに関する条項と解約の条件に目を通しておきましょう。
※ 賃貸住宅管理業法は家賃保証契約にも適用されます。契約を結ぶ前に、減額や解約に関する取り決めを重要事項説明書で確かめておくと安心です。
状況別に見る管理方式の選び分け
オーナーの置かれた状況ごとに、検討しやすい管理方式を下の表に整理しました。
| オーナーのタイプ | おすすめの方式 | ポイント |
|---|---|---|
| 会社員との兼業・物件が遠方 | 管理会社へ委託 | 一般的な選び方。委託料は3〜7%が目安 |
| 専業・物件が自宅の近く | 自主管理または管理会社へ委託 | 委託料を抑えるか、運営の手間を減らすかの比較 |
| 地方物件・空室への懸念が大きい | 管理会社への委託に加え、家賃保証の併用も検討 | 契約内容を細かく確認することが条件 |
| 兼業・入居開始時の入居率が心配 | 入居者募集に強い管理会社へ委託 | 委託料の安さより入居率の実績を重視 |
※ 表の内容はあくまで一般論です。物件の規模や立地、契約内容によって実際の状況は変わります。
家賃保証契約を「手間がかからない方法」という印象だけで選んでしまうと、家賃の引き下げや解約の条件によって思わぬ損失を被る場合があります。
ほかの方式と比べながら検討するときは、契約書のうち家賃減額に関する条項、改定のタイミング、解約の条件をひとつずつ丁寧に確認してください。
アパート経営に潜むリスクと失敗の防ぎ方|「やめとけ」といわれる背景
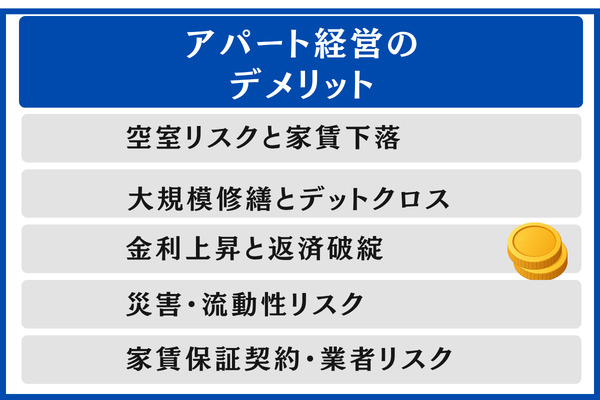
アパート経営で起こり得るリスクは単独で現れるとは限らず、いくつかが重なって表面化する傾向があります。
ここでは空室、修繕、金利上昇、契約、災害の5種類のリスクを取り上げたうえで、よく見られる7つの失敗パターンを紹介します。
空室の発生と賃料の目減り
アパートの収益をもっとも大きく揺さぶる要因として挙げられるのが、空室の発生と家賃の値下がりです。
家賃の下がり幅としては「築10年までに数%〜10%程度、築20年までに10〜20%程度」という目安が語られることがあり、不動産流通推進センターや民間の調査会社のデータを引いた記事などで紹介されている数字です。
あくまで目安であり、どの地域・どの物件種別にも同じように当てはまるとは限りません。
長期的な家賃の推移は、物件の所在地によってかなり差が出ます。
国土交通省「令和4年版 土地白書」第1部第1章第4節(図表1-4-6 賃貸マンションの賃料指数)によると、平成21年Ⅰ期を基準(100)にした場合、令和3年10-12月期の指数は東京23区で113.2、大阪市で123.9に達していました。
- 東京23区:約13%の上昇
- 大阪市:約24%の上昇
もっとも、原典の記述を見ると、近年は東京23区が令和3年に入ってから通年で下落し、大阪市は横ばいに近い動きだったとされています。12年間の累計で上がっている地域であっても、足元のトレンドは地域ごとに異なる点に注意しておきたいところです。
地方圏や駅から歩いて通いにくい立地では、家賃の値下がりが続いている地域もあります。収支計画で使う想定家賃は、対象エリアの賃料指数や最近の成約賃料をもとに一件ずつ確かめておくことが大切です。
総務省統計局「令和5年 住宅・土地統計調査」の結果では、2023年10月1日時点で全国の空き家率が13.8%と過去最高を記録し、そのうち賃貸用の空き家は443万戸にのぼります。
人口の減少が進んでいる地方ほど空き家の割合は高く、賃貸ニーズが集まる地域とそうでない地域の差がはっきりしてきています。
家賃設定の見直しや設備の入れ替え、入居者募集の強化といった空室対策を途切れさせずに続けることが、長い期間にわたって収益を保つうえでのポイントになります。
実践的な手順については、アパートにも転用しやすいマンションの空室対策マニュアルをあわせてご覧ください。
※ 上で触れた家賃の下がり幅(築10年までに数%〜10%程度など)は、民間の調査や業界記事でたびたび紹介される目安にすぎず、個々の物件で同じ数値になるとは限りません。地域ごとの実際の家賃水準は、土地白書の賃料指数や賃貸ポータルサイトでの検索結果などで確認するようにしてください。
高額な修繕工事とデッドクロス
築年数が進むと、木造の場合は15〜20年おきに数百万〜1,000万円程度の大規模修繕が必要になるのが一般的です。
工事の中心は屋根や外壁、防水、給排水設備の更新です。修繕費を計画的に積み立てていなければ、まとまった出費が急に生じ、手元資金の流れが一気に苦しくなるおそれがあります。
さらに、減価償却を計上し終える時期に税金の負担が重くなる「デッドクロス」にも備えておく必要があります。
経費として計上できる減価償却費が減っていく一方で、経費にならないローンの元金返済額は増えていきます。両者が逆転すると帳簿上の所得が大きくなり、税金の支払いが膨らんでしまう状態を指します。
木造アパートでは法定耐用年数の22年を過ぎるあたりから起こりやすく、売却などの出口戦略を考え始めるタイミングの目安として意識しておきたい現象です。
金利の上振れによる返済の行き詰まり
変動金利のアパートローンを利用している場合、金利がわずか1ポイント上がるだけでも手元に残るお金は大きく変わります。
先に触れたとおり、8,000万の借入れで金利が2.5%→3.0%に上がった場合、毎月の返済額は約2万円増加し、返済期間の短縮まで重なれば月々6万円超の上乗せとなります。
返済に行き詰まらないための基本的な考え方は、次の3つです。
- 年間の返済額を年収の30%以内に収める
- 固定金利と変動金利を組み合わせ、金利変動の影響を分散させる
- 金利が上がった際の繰上返済に回す資金を別に用意しておく
返済比率が50%を上回る状態では、空室や金利の上昇、修繕費の支出が重なった際に一気に行き詰まる危険が高まります。借入額を決める段階でブレーキをかけておくことが重要です。
家賃保証の契約と依頼先にひそむリスク
契約書に記された内容と実際の運用とのずれが、家賃保証契約や建築会社にかかわるリスクの主な原因になります。
前のパートで触れたように、賃貸住宅管理業法(サブリース新法)の施行によって重要事項説明は義務になりました。それでも家賃を減額できる条項は今も契約書に盛り込まれており、2年ごとの賃料見直しで当初の保証額から10〜20%下がる例も見られます。
建築会社に起因するリスクは、主に次の3点です。
- 割高な建築費(坪単価が相場を上回る見積もり)
- 楽観的すぎる収支試算(周辺の実績より高い想定家賃)
- アフターサービスの中身(10年保証が実際に機能するか)
業者リスクを避けるには、3社以上から見積もりを取って比べること、そして契約書や重要事項説明書を細部まで読み込むことが基本になります。
自然災害と売却しにくさのリスク
地震や火災、水害といった自然災害への備えとしては火災保険・地震保険がありますが、補えるのは損害の一部です。経済的な損失や営業上の損失など、保険の対象外となる部分があることも理解しておく必要があります。
地震保険の補償上限が火災保険の30〜50%にとどまること、水害が補償対象に含まれるか、家賃補償特約が付いているかといった点は、契約の前に確かめておきましょう。
流動性リスクとは、「手放したい時期に買い手が見つからない」「想定より安い価格でしか売れない」といった形で現れるリスクです。
区分マンションに比べてアパートは購入を検討する層が限られるため、売却完了までに6か月〜1年以上を要することも珍しくありません。
物件を買う段階から、次の3つを出口戦略に組み込んでおくことが求められます。
- どのルートで売るか
- 築15〜20年の時点で売却するか建て替えるかの判断
- 相続が起きたときに現金化できる体制
失敗例に見る7つの典型パターン
実務の現場で何度も見かける失敗の型を、下の表に7つ整理しました。
ご自身の計画と見比べて、該当しそうな項目があれば計画の段階で見直しておくことをおすすめします。
| 失敗の型 | 主な原因 | 防ぎ方 |
|---|---|---|
| ①立地の選択ミス | 駅からの距離・人口の減少・需要とのずれ | 空室率・人口推計・駅徒歩の3点を確認 |
| ②フルローンでの購入 | 手元資金が足りない状態で着工 | 自己資金を20%以上用意する |
| ③間取りの判断ミス | 周辺ニーズとかけ離れた戸数・広さ | 近隣賃貸の家賃帯・間取りを調べる |
| ④業者選びのミス | 1社に即決・割高な建築費 | 3社以上から相見積もりを取る |
| ⑤家賃保証への過信 | 減額条項を契約書で見落とす | 重要事項説明書を丁寧に読む |
| ⑥修繕計画の欠如 | 急な大規模修繕で資金繰りが悪化 | 修繕費として家賃の5〜10%を積み立て |
| ⑦出口戦略の欠如 | 売るか建て替えるかの決断が遅れる | 購入時点で15〜20年後の出口まで想定 |
※ 表は管理の現場でよく見られる代表的な例です。実際のケースでは、いくつもの要因が絡み合って失敗につながることがあります。
アパート経営にかかわる税金と法律|開業届の提出から確定申告までの流れ
税金と法律の面でアパートオーナーが理解しておきたいテーマは、開業届、青色申告、確定申告、関係する法令の4点です。
提出期限を過ぎると税制上の優遇を受けにくくなる場合もあるので、手続きの流れに沿って一つずつ見ていきます。
開業時に出す届出と青色申告の申請
アパートの家賃などから生じる所得は、税法上「不動産所得」として扱われます。
「個人事業の開業・廃業等届出書」は、開業した日から1か月以内に所轄税務署へ出すのが原則です。青色申告を選ぶ場合は「青色申告承認申請書」も、開業日から2か月以内(1月15日以前に開業したときはその年の3月15日まで)に届け出ます。
青色申告特別控除の額を最大にするには、5棟10室基準による事業的規模であることと、e-Taxでの申告または電子帳簿保存を行うことの2つがそろっているかどうかが分かれ目になります。
国税庁タックスアンサー No.1373によると、建物を貸し付ける場合、次のどちらかに該当すれば、原則的に事業として営まれている扱いになると示されています。
- アパートや貸間などの場合、独立した部屋数がおおむね10室以上
- 一戸建てなど独立した家屋なら、おおむね5棟以上
事業的規模にあたる場合は、国税庁タックスアンサー No.2072に示された条件(複式簿記での記帳、申告期限までの確定申告書の提出、優良な電子帳簿保存かe-Taxによる申告)をクリアすると、青色申告特別控除として最大65万円が適用される可能性があります。
条件の一部が欠けると、控除額は55万円か10万円に下がります。
| 控除の額 | おもな条件 |
|---|---|
| 65万円控除 | 55万円控除の条件に加え、e-Taxによる電子申告か優良な電子帳簿保存のどちらかを行うこと |
| 55万円控除 | 不動産所得・事業所得のいずれかが事業的規模であること、複式簿記で記帳していること、貸借対照表などを申告書に添付すること、期限内に確定申告すること |
| 10万円控除 | 青色申告者のうち、上の条件にあてはまらない人(簡易簿記で、事業的規模に届かないケースなど) |
4戸のアパートを1棟だけ持っている場合など、事業的規模に届かないときは10万円控除となるのが一般的とされています。物件を何戸持つかを計画する段階から事業的規模を視野に入れておくと、税負担に大きな差が出ることがあります。
くわしい内容は、前述した国税庁のタックスアンサーと、根拠となる法令(所基通26-9、所法26・51・57・64、措法25の2、電子帳簿保存法2・4・5)で確認できます。
確定申告で計上できる経費の範囲
毎年の確定申告で届け出るのは、受け取った家賃などの収入から経費を引いて求めた不動産所得です。
- 建物などの減価償却費
- 修繕にかかった費用
- 管理会社に払う賃貸管理委託費
- 都市計画税・固定資産税
- 借入れにかかるローン金利
- 火災保険などの損害保険料
- 税理士に支払う報酬
- 書籍代やセミナー参加費 など
もっとも、損益通算には注意したい例外もあります。
原則として不動産所得のマイナスは給与所得と相殺できますが、土地を買うための借入金の利子にあたる部分は、損益通算に使えません。
減価償却費は建物の構造によって計算が異なり、法定耐用年数は木造22年、重量鉄骨34年、RC造47年と定められています。
中古物件を購入したときは耐用年数を計算し直す必要があるので、最初の年は税理士へ相談しておくと安心です。
※ 各種の税制を利用するには条件が設けられています。具体的な税額の計算や申告手続きについては、税理士などの専門家への相談をおすすめします。
押さえておきたい法律(賃貸住宅管理業法・借地借家法・宅建業法)
アパートを運営するうえでかかわりの深い法律を整理しておきます。
物件を買うときの重要事項説明(第35条)を定めるのが宅地建物取引業法、賃貸借契約の更新や解約、原状回復のルールを扱うのが借地借家法です。また賃貸住宅管理業法では、家賃保証契約における重要事項説明(第30条)と、誇大広告の禁止(第28条)が規定されています。
| 法律 | かかわる場面 | 確認したい規定 |
|---|---|---|
| 宅地建物取引業法 | 物件を購入するとき | 重要事項説明を定めた第35条 |
| 借地借家法 | 賃貸借契約の締結、更新、退去時 | 更新・解約に関する第26条〜第28条 |
| 建築基準法 | 建てられるかどうか、用途地域の確認 | 建ぺい率や容積率に関する規定 |
| 賃貸住宅管理業法 | 管理の委託、家賃保証契約 | 誇大広告の禁止を定めた第28条、重要事項説明を定めた第30条 |
| 所得税法 | 青色申告、確定申告 | 損益通算、不動産所得の計算 |
| 租税特別措置法 | 相続した土地での建築(小規模宅地等の特例を使う場合) | 条件を満たせば、貸付事業用宅地等は200㎡までの部分が50%減額 |
※ この記事は2026年8月時点で確認した内容をもとに作成しています。法改正の最新状況は、専門家へご確認ください。
アパート経営に役立つ資格と学び方
代表的な資格としては、国家資格の賃貸不動産経営管理士、宅地建物取引士、簿記3級、FP3級などが挙げられ、アパート経営の知識づくりに役立ちます。
賃貸住宅管理業法の施行によって重みが増した賃貸不動産経営管理士は、業務管理者になるための要件や、管理委託契約での重要事項説明に活かされています。
- まずは本で基本を身につける
- 費用のかからないセミナーで現場の感覚をつかむ
- 国や自治体が公表する統計データを読み解けるようにする
販売目的の色合いが濃いセミナーでは結論を急がず、知識を得る段階と投資を決める段階を分けて考えると安心です。
アパート経営に踏み出す前の確認リスト【プロの極意】
本記事で触れてきたポイントを、着手前に自分で答えておきたい質問・アパート経営に向かない人の傾向・プロの極意という3点に整理します。
最終的な判断を下す前に、3項目それぞれに目を通しておくと安心です。
着手前に自分で答えておきたい10の質問
アパート経営に着手する際は、目的や予算、運用期間、自己資金、出口、ご自身の属性、相談相手の有無までをひと通り言葉にしておくと、判断が揺らぎにくくなります。
業者と条件を詰める前に、下の10問へご自身の回答を書き込んでおくことをおすすめします。
| 確認したい項目 | あなたの回答(書き込み用) |
|---|---|
| 何を一番の目的にするか(家賃収入・節税・相続対策・老後資金) | |
| どのくらいの年数で運用するつもりか(10年・20年・30年) | |
| 用意できる自己資金の額 | |
| 毎月無理なく返せる額(目安は年収の30%以内) | |
| 借りたい金額・返済年数・金利タイプ(変動・固定) | |
| 最終的な出口の描き方(売却・建替え・相続) | |
| 土地を所有しているか、これから買うか | |
| 管理の方法(自主・委託・家賃保証) | |
| 今ある借入や住宅ローンの残り | |
| 頼れる専門家の有無(税理士、管理会社、建築士) |
※ ここに挙げたのは判断の精度を上げるための一般的な確認項目です。実際の可否は、ご本人の属性や物件の条件によって変わります。
アパート経営に向かない人の傾向
次の項目に一つでも当てはまるなら、アパート経営以外の投資方法も比べてみる方が、資産を守るうえで有利になる場合があります。
- 自己資金を入れずにフルローンで始めたい人(空室や金利の上昇があると、手元の現金収支が行き詰まりやすい)
- 短い期間での売却益(キャピタルゲイン)を一番に狙う人(流動性が低く、売り切るまでに時間を要しやすい)
- 立地面で折り合いをつけられない / 駅から距離のある相続した土地にも建てたい人(借り手のつかない場所は、運営の工夫だけでは取り返しにくい)
- 管理について学ぶつもりがなく、業者へ丸投げしたい人(提示された金額をそのまま受け入れていると、費用の内訳が見えにくい)
- 5年以内に現金へ戻すことを考えている人(売却益狙いであれば、他の金融商品の方が合っている場合が多い)
上記に当てはまらない場合も、「自己資金が20%以上」「安定した本業収入」「長期保有の目線」という3条件がそろった段階で具体的な検討へ進むと、失敗する可能性を大きく抑えやすくなります。
プロの極意:「竣工後こそ管理士の目線が問われる」
締めくくりとして、賃貸不動産経営管理士の視点から押さえておきたい要点をお伝えします。
基礎知識から学びたい方に向けた無料セミナーの活用
具体的な物件選びや資金計画に進む前に、全体像を順序立てて理解しておきたいと考える方もいるでしょう。不動産投資をテーマにした無料セミナーで情報を集めるところから始めるのは、着実な進め方のひとつです。
\ 基礎知識を無料で学ぶ /
※ 本を読んだり、特定の業者が開くセミナーに参加したりするだけでは、知識が偏ったり抜けが出たりしやすくなります。セミナーは初心者でも順を追って理解できる内容です。自己資金や利回り、リスク、税務など、アパート経営を判断するうえで欠かせないテーマをひととおり確認する手段として役立ちます。
一棟アパート経営の検討資料を手元にそろえる方法
借入額や自己資金、利回りといった数値の見通しが立ち、実際の建築プランや土地付きアパートに関する提案を見比べたいと考え始めたら、一棟アパートを専門に扱う会社から資料を取り寄せておくと、検討を進めやすくなります。
\ 無料で一棟アパートの資料を請求 /
※ 土地をお持ちのオーナー向けの建築プランに加え、土地をお持ちでない方が検討できる土地付きアパートのプラン提案も、無料の資料やセミナーを通じて把握できます。年収や自己資金といったご自身の条件に照らし、収支のシミュレーションや立地の提案を見比べる際の判断材料になります。本記事には、シノケンプロデュースに関するPRが含まれています。掲載している情報は記事執筆時点のものです。最新の条件については提供元の公式情報でご確認ください。
アパート経営のよくある質問(FAQ)
- 自己資金はどの程度用意すればアパート経営をスタートできますか?
-
目安としては、物件価格の20〜30%を用意できると安心感があります。
たとえば中古アパートが3,000万円なら600〜900万円、新築アパートが5,000万円なら1,000万〜1,500万円ほどが一般的なラインです。借入で全額をまかなうフルローンという方法もありますが、空室や修繕、金利の上昇が起きたときに持ちこたえる力が弱まりやすいため、自己資金の割合を厚めにしておくことが望ましいと考えられます。
- 利回りは何%くらいを基準に考えればよいですか?
-
新築なら5〜7%、中古なら7〜10%程度が、表面利回りでみた一般的な水準です。
諸経費を差し引いた実質利回りでは表面から2〜3ポイントほど下がり、新築は4〜5%前後、中古は5〜7%前後に落ち着くのが通常です。もっとも、立地や築年数、空室の状況によって数値は大きく上下します。表面利回りの数字だけで決めてしまわず、実質利回りに置き換えて計算し直しておくと安心です。
- 所有する土地がない場合でも、アパート経営に取り組めますか?
-
所有地がなくても、選べる3ルートがあります。
具体的には、(1)土地とセットになった中古アパートを買う、(2)土地とセットになった新築アパートを買う、(3)新たに土地を取得してから建物を建てる、という3ルートです。もっとも、土地の代金と建築の費用がどちらもかかるので、自分の土地を使う場合に比べて自己資金は多めに(一般に1,500万〜3,000万円程度)求められます。そのため、はじめて取り組む方には①②のほうが現実的な選択といわれています。
- 初めて取り組むなら、アパートとマンションのどちらが向いていますか?
-
使える自己資金に限りがあり、不動産投資も初めてという場合は、区分マンション投資のほうが取り組みやすいと考えられます。
アパート経営では総投資額が5,000万〜1億円規模にのぼり、自己資金として1,000万円以上を求められるケースが多いことが理由です。反対に、相続する予定の土地をお持ちの方や、時間をかけて資産を築きたい方にとっては、アパート経営が有力な候補になりえます。
- 初期投資の回収にはどれくらいの年数がかかりますか?
-
モデルケースの試算では、自己資金を取り戻すまで単純計算で約8年、実際には10〜15年ほどを見込むのが妥当です。
家賃8万円×8戸・物件1億円・自己資金20%という前提のモデルケースでは、税引前のキャッシュフローが年間で約249万円となります。この金額で自己資金2,000万円を取り戻すには、単純に割り算すると約8年が必要です。とはいえ、家賃の値下がりや空室、修繕にかかる費用まで考慮に入れると、10〜15年程度をひとつの目安とするのが現実的でしょう。
- アパート経営に「やめとけ」という意見が出る理由は何ですか?
-
よく見られる7つの失敗パターンが、否定的な声の背景にあるといえます。
具体的には、立地の見誤り/フルローン/間取りの選び方の誤り/業者の選び方の誤り/自己資金の不足/家賃保証契約への過度な期待/出口戦略の欠如、という7パターンでつまずく例が目立ちます。一方で、自己資金20%以上・本業による安定した収入・長期で保有する視点という3条件をそろえ、立地と業者選びで妥協しないようにすれば、取り返しのつかない失敗に陥る可能性はかなり抑えられると考えられます。
- 管理会社への委託と家賃保証契約では、どちらを選ぶのがよいですか?
-
会社員と兼業でオーナーをする場合は、基本的に管理委託を選ぶのが一般的です。
空室への心配が大きい地方の物件では家賃保証契約も検討に値しますが、契約を結ぶ前に家賃減額条項や解約の条件をしっかり確かめておきましょう。家賃保証契約は「手間のかからない方法」と考えるよりも、「家賃の20%程度を支払い、空室リスクの負担を管理会社へ移す仕組み」と理解するほうが、実務の感覚に近いといえます。
まとめ|自己資金20%・立地の見極め・管理の仕組みがアパート経営成功を支える3条件
ここでは、記事全体のポイントを5点に整理します。
- 安全圏とされる自己資金の目安は物件価格の20〜30%。フルローンでも購入はできますが、空室や修繕、金利の上昇が重なった場合に持ちこたえにくい計画になりがちです
- 始め方のルートは大きく4つ。所有地がある方は自分の土地に建てる方法、土地を持たない方は中古または新築の土地付き物件から比べていくと、初めての方でも検討を進めやすいと考えられます
- 標準的な流れは7ステップで、期間はおよそ8〜18か月。STEP1で目的をはっきりさせることと、STEP4で3社以上から見積もりを取り比べることが、その後の収益に大きく影響します
- 会社員との兼業なら管理委託が一般的な選択肢。家賃保証契約を検討する際は、契約書にある家賃減額の条項や解約の条件を丁寧に確認したうえで判断することが大切です
- よくある失敗は7つのパターンに整理可能。立地選びの誤り、フルローンへの依存、間取りの読み違い、依頼先選びの誤り、自己資金の不足、家賃保証契約への過度な期待、出口戦略の欠如を、計画の段階で一つずつつぶしておくことが重要です
まず取り組みたいのは、本記事で紹介した、始める前に考えておきたい10の質問に対して、ご自身の答えを書き出す作業です。
10問すべてに答えが出たら、複数の金融機関で借りられる金額を確かめ、あわせてハウスメーカーや不動産会社のうち3社以上に相見積もりを依頼する段階へ進むとよいでしょう。
まだ情報を集めている段階であれば、無料セミナーで基礎から知識を整理し、そのうえで個別の物件や建築プランを見比べていく流れが着実と考えられます。
【執筆者について】田崎義人(賃貸不動産経営管理士)賃貸管理の現場で積み重ねてきた実務経験をもとに、この記事を書いています。
【免責事項】本記事は情報をお届けする目的で作成しており、特定の投資手法をおすすめするものではありません。不動産投資の最終判断はご自身の責任で行っていただき、必要であれば弁護士・税理士・不動産の専門家へご相談ください。記事中の数値にはシミュレーションが含まれており、実際の結果と一致するとは限りません。本記事は2026年7月時点で確認できた内容をもとにまとめています。法制度や税制、金利、ASP情報などは今後変わる場合があります。