「ローン返済に追われるようになったら、家族に負担を背負わせてしまうかもしれない」「営業担当者の話を聞いただけでは良し悪しがわからない」――こうした心配を抱えながら、このページを開いた方も多いのではないでしょうか。
不動産投資にリスクがあるのは事実です。ただし、起こりうるリスクの種類がある程度限られているため、前もって備えを講じやすい点は、ほかの投資商品とは異なる強みといえます。
このページでは、代表的なリスクを10種類に分けて整理し、リスクが生じる仕組み・兆候の見つけ方・防ぐための手立てを、賃貸不動産経営管理士として実務に携わる立場からお伝えします。
空室や家賃の下落、金利の上昇、修繕、物件価格の下落、家賃の滞納、災害、事件・事故、倒産、流動性という10大リスクを押さえたうえで、ご自身の年収や属性に照らして投資に踏み切るかどうかを見極められるようになることがこの記事のゴールです。
前半では早見表で見る10大リスクの全体像と各リスクの詳しい内容を、後半ではよくある失敗事例のパターン、リスクを抑えるための5つの方法、不動産投資が不向きな人の特徴、よくある質問までを順に取り上げます。
読み終えるころには、ご自身に不動産投資が合っているのか、どのような物件を検討するとよいのか、次にどう動けばよいのかが見えてくるでしょう。
10大リスクと最初に取りたい対策の一覧
| 区分 | リスクの種類 | 最初に打つ対策 |
|---|---|---|
| 収益系 | ①空室リスク | 需要が底堅いエリアで、駅から徒歩10分以内の物件を選定する |
| 収益系 | ②家賃下落リスク | -15〜25%の下落を想定した悲観的な見通しを長期の収支計画に反映する |
| 収益系 | ③家賃滞納リスク | 家賃保証会社への加入を契約の条件に組み込む |
| 財務系 | ④金利上昇リスク | 固定金利を選ぶか、手元資金を6か月分以上確保しておく |
| 財務系 | ⑤価格下落リスク | 需要が安定したエリアを選び、自己資金を20〜30%用意する |
| 財務系 | ⑥流動性リスク | 賃貸継続・売却・自己居住といった出口を購入段階で複数描いておく |
| 物件系 | ⑦修繕・老朽化リスク | 修繕積立金の積み上がり具合と長期修繕計画をチェックする |
| 物件系 | ⑧災害リスク | 地震・火災・施設賠償の保険を組み合わせて加入し、ハザードマップも確認する |
| 物件系 | ⑨事件事故リスク | 単身高齢者向けの物件では孤独死保険や見守りオプションを利用する |
| 事業系 | ⑩倒産・デッドクロス等 | 財務を開示している企業や上場企業を優先し、20年分の収支を見通すキャッシュフロー表を用意する |
ここからは、各リスクがどのように生じ、どう避ければよいのかを一つずつ確認していきます。
関連するテーマとして、「やめとけ」と言われる不動産投資の実態を検証した記事、不動産投資の利点と欠点を整理した記事、マンション経営で注意したい9大リスクと対策の解説、アパート経営における12大リスクの解説、中古マンション投資に潜むリスク10選をまとめた記事も参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
10大リスクで見る不動産投資の全体像|一覧表で整理
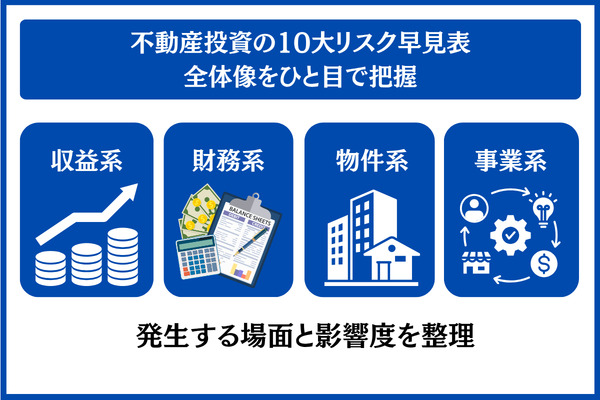
一見すると種類が多く感じられる不動産投資のリスクも、性質の近いものをまとめれば「収益系」・「財務系」・「物件系」・「事業系」という4分類に整理できます。
ここでは10種類のリスクを4グループに振り分け、どのような場面で起こりやすいか、どの程度の影響があるかを一覧表で確認できるようにまとめました。
収益系の3リスク|空室と家賃下落、家賃の滞納
滞納・空室・家賃下落の3点は、いずれも家賃収入を直接目減りさせる収益系のリスクであり、並行して管理していくことが大切です。
家賃は不動産投資における基本的な収入源です。この入金が減ると、ローン返済や管理費、税金に回すお金がたちまち不足しやすくなります。
違いを整理すると、空室は入居者が不在の状態、家賃下落は賃料の水準が下がること、滞納は契約が続いていても家賃が入金されない状況を指します。どれもキャッシュフローに直接響くという点では同じです。
とりわけ空室と家賃下落は結びつきやすい関係にあります。空室が長く続くと「賃料を下げても入居者を決めたい」と考えがちになり、家賃相場全体が押し下げられる負のスパイラルにつながる場合があります。
次の表では、10大リスクを「起こりやすさ/影響の大きさ/早めに気づく兆候/第一の備え/第二の備え」という6軸で一覧にしています。
10大リスクを比較するマトリクス表
| リスク項目 | 起こりやすさ | 影響の大きさ | 早めに気づく兆候 | 第一の備え | 第二の備え |
|---|---|---|---|---|---|
| 空室 | 高 | 高 | 募集1か月でも内見なし | 駅近で単身需要の厚いエリアを選ぶ | 家賃を柔軟に見直す |
| 家賃下落 | 高 | 中 | 近隣新築の賃料が-5%以上 | 長期の収支計画へ-15〜25%を反映 | リフォームで価値を底上げ |
| 家賃滞納 | 中 | 中 | 1か月の支払い遅れ | 家賃保証会社への加入を条件化 | 督促や法的対応を管理会社へ委託 |
| 金利上昇 | 中 | 高 | 政策金利や長期金利が上向く | 固定金利を選ぶ/手元資金を厚くする | 繰上返済できる余力を残す |
| 価格下落 | 中 | 高 | 地域の人口減・空室率の上昇 | 自己資金20〜30%を用意 | 売却時期を柔軟に調整 |
| 流動性 | 中 | 中 | 査定額が想定を2割下回る | 駅近で需要が安定した地域を優先 | 自ら住む・貸し続ける選択肢を併用 |
| 修繕・老朽化 | 高 | 中 | 修繕積立金の増額通知 | 購入前に長期修繕計画を確認 | 修繕用に家賃の5〜10%を積立 |
| 災害 | 低 | 高 | ハザードマップ上の危険区域に該当 | 火災・地震・施設賠償保険に加入 | RC造や耐震等級が高い物件を選ぶ |
| 事件事故 | 低 | 中 | 一人暮らしの高齢入居者の異変 | 孤独死保険・見守りオプションを付帯 | 異変を早く知らせる連絡体制づくり |
| 倒産・法的財務 | 低 | 中 | 取引先の決算内容が悪化 | 上場企業や財務を開示する会社を選ぶ | 預け金を極力少なくする |
※ 当サイトで整理した評価の目安です。実際にどの程度起こりやすく、どれほど影響するかは、物件やエリア、市場環境によって変わります。
財務系の3リスク|金利上昇と価格下落、流動性
財務系のリスクは、保有期間全体を通じてキャッシュフローや資産価値に影響する土台部分のリスクです。投資用ローンを利用するなら、最も重視したい領域といえます。
数千万円規模の物件を自己資金10〜20%程度で取得する仕組みのため、レバレッジが効く反面、金利や価格の変動から受ける影響も大きくなります。
金利が上がれば月々の返済負担が増え、価格が下がれば売却時に損失が出やすくなり、流動性が低ければ「手放したい時期に買い手が見つからない」状況に陥るおそれがあります。
財務系の3リスクは相互に影響し合うため、個別に対策するのではなく「金利の上昇からキャッシュフローの悪化、売却の検討、流動性の問題へ」と連鎖するシナリオを想定し、まとめて備えておくことが大切です。
各リスクの詳しい内容や数値によるシミュレーションは、「収益系3リスクの詳細と回避方法」で紹介します。
物件系の3リスク|修繕と災害、事件事故
物件系のリスクは建物や立地そのものに結びついており、どの保険に入り、どの物件を選ぶかで大部分が左右されます。
修繕・老朽化は年数が経つにつれて避けにくくなるリスクで、新築から10年を過ぎたあたりから大規模修繕の費用負担が重くなっていきます。
地震や火災、水害といった災害は起こる確率こそ低いものの、ひとたび被害を受けると損失が数千万円規模に及ぶこともあります。
事件事故のリスクとは、入居者の孤独死や自殺などによって、物件がいわゆる「事故物件」となってしまうリスクを指します。
3リスクはいずれも、購入後の運用で対処するより物件を選ぶ段階で避けておくほうが効果を得やすいため、購入前にチェックリストで確認しておけば多くを未然に防ぎやすいのが特徴です。
事業系の2リスク|倒産と法的財務
事業系のリスクは、販売会社や管理会社、サブリース会社といった取引先の経営悪化や税制改正によって生じるもので、投資家自身では管理しにくい外部の要因です。
販売会社が倒産しても所有している物件そのものへの直接的な影響はありませんが、預けていたお金の返還や管理業務の引き継ぎなど、実務面での手間が発生します。
サブリース会社が倒産した場合は保証されていた賃料の支払いが止まるため、入居者と直接契約を結び直すなどの対応が求められます。
税制改正のリスクとしては、減価償却の仕組みや損益通算のルールが変わることで、予想していなかった税負担が生じるケースが考えられます。
なかでもデッドクロス(減価償却の終了とローン元金返済が交わる状態)は、仕組みを知らないまま購入すると数年後に手元の資金が急に減ってしまう代表的な落とし穴です。詳しくは後半の「デッドクロス|減価償却の終了とローン元金返済が交わる現象」で解説します。
代表的な失敗事例|4つのパターンから得る教訓
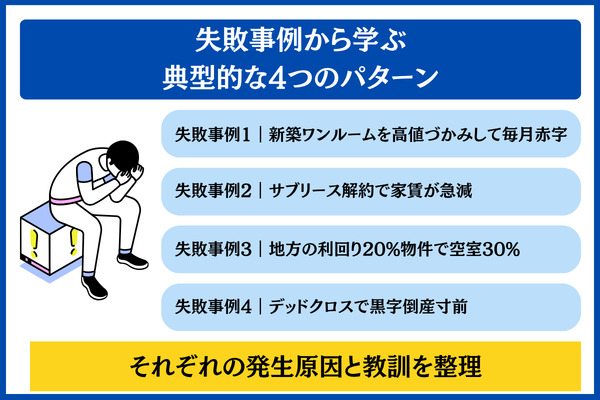
各リスクを押さえたうえで、現実にどんな失敗が起きているのかを知っておくと、ご自身の投資判断の精度を高めることにつながります。
ここでは代表的な4つの失敗パターンを取り上げ、原因と得られる教訓をそれぞれ整理していきます。
失敗事例1|割高で買った新築ワンルームが毎月赤字に
「節税につながる」「生命保険の代わりになる」といった営業担当者の勧誘を受けて新築ワンルームを買い、返済額が家賃を上回って毎月の自己負担が続く例が多く見られます。
新築ワンルームの価格には広告宣伝費や販売会社の手数料が上乗せされているため、利回りは3〜4%程度しか出ない物件も珍しくありません。
たとえば家賃8万円に対して月々の返済が8.5万円、管理費が1.5万円かかる場合、毎月2万円を自分で補てんすることになり、家賃の下落や空室が重なれば負担はいっそう膨らみます。
「節税になる」と強調されても、実際には赤字を出して課税対象の所得を圧縮しているにすぎない場合が多く、投資としての収支だけを見ればマイナスの商品になっていることもあります。
- 表面利回りが4%に届かない新築ワンルームは、購入を急がずに吟味する
- 固定資産税や修繕積立金、管理費、空室による減収も含めて収支を試算する
- 節税メリットを購入の決め手にしない
失敗事例2|サブリース契約の解約で家賃収入が激減
30年の家賃保証をうたうサブリースであっても、契約上は5〜10年ごとの賃料改定が認められており、保証額が当初の70〜80%まで引き下げられる例があります。
サブリースは「空室保証」や「家賃保証」といった言葉で安心感を前面に出しますが、条文を細かく確認すると一定期間ごとに賃料を改定でき、相場や建物の古さに合わせて引き下げられる内容になっている場合がほとんどです。
加えて、サブリース会社の側からは比較的たやすく解約できる反面、オーナーの側からの解約には厳しい条件が付く場合もあり、これまで多くのトラブルを生む原因となってきました。
賃貸住宅管理業法(2020年改正)により、誇大な広告や不当な勧誘が禁じられ、重要事項の説明も義務づけられたため、サブリース契約に伴うリスクは以前と比べて明らかにされるようになりました。
- 賃料の減額や解約に関する条項には、契約を結ぶ前に目を通しておく
- 保証賃料がいつ見直されるのかを書面に残しておく
- 管理会社と直接契約した場合の収支とも比べてみる
失敗事例3|利回り20%の地方物件で空室率30%に
地方の高利回り物件を表面上の利回りだけを根拠に購入したものの、人口が減っている地域で空室が30%を超え、家賃も下がって実質利回りまで赤字に転落した例です。
「利回り20%」と聞くと魅力的に感じられますが、満室で稼働することを前提にはじき出した表面上の数字にすぎません。
人口が減り続ける地域で実際の空室率が30%に達し、家賃も想定より-20%の水準で推移すれば、実質的な利回りが赤字に落ち込む可能性もあります。
見かけの数字が優れた物件が、そのまま利益を生む物件とは限らないことを表す代表的なケースといえます。
- 表面上の数字に頼らず、家賃収入から経費や空室損を差し引いた実質利回りを判断の軸にする
- 人口の推移や有効求人倍率、大学や工場の所在など、賃貸需要を左右する指標を調べる
- 現地を訪れ、周囲に入居者募集の看板がどれだけ出ているか(多ければ供給過剰のサイン)を見ておく
失敗事例4|デッドクロスで黒字のまま資金繰りが破綻寸前に
築22年の木造アパートを30年のフルローンで取得した結果、償却期間が過ぎてから税金が大きく増え、手持ちの資金が底をついた例です。
木造住宅の法定耐用年数は22年のため、築22年で買うと残りの耐用年数はわずかしかなく(中古の建物は「(法定耐用年数-経過年数)+経過年数×0.2」の式で耐用年数を求めます)、償却できる期間もすぐに終わってしまいます。
一方で、借入は30年の長期で組まれる場合もあり、償却が終わったタイミングを境に納税額が一気に膨らむ、デッドクロスの代表的な形に当てはまります。
4つの失敗事例の比較
| 事例 | 主な要因 | 得られる教訓 |
|---|---|---|
| ①割高な新築ワンルームの購入 | 価格に広告費が含まれ、表面利回りが低い | 利回りと収支を厳しめに試算 |
| ②サブリースの解約 | 減額条項や解約条件の確認漏れ | 契約内容の精査と直接契約との比較 |
| ③地方の高利回り物件 | 表面利回りへの偏り、需要の読み違い | 実質利回りと人口推移の確認 |
| ④デッドクロス | 残存耐用年数が短いのに長期で借入 | 20年分の収支表を前もって作成 |
- 築古の木造物件では、借入期間を残存耐用年数のうちに収める
- 償却終了後に増える税負担を、20年分の収支表であらかじめ見える化しておく
- 法人化や2件目の購入など、デッドクロスを乗り切る手立てを取得の段階から考えておく
収益にかかわる3つのリスクの中身と対処法
ここから先は、10大リスクを性質の近いグループに分けて順に見ていきます。
最初に扱うのは、空室、家賃の下落、家賃の滞納という3つの収益面のリスクです。起こる仕組み、兆候の見つけ方、取りうる手立ての順に整理します。
空室リスク|収益への打撃がもっとも大きいリスク
入居者が決まらない期間が延びるほど家賃収入は途絶え、ローンの返済を給与でまかなう事態になりかねないため、影響度はトップクラスといえます。
収入源のほとんどを家賃が占める以上、空室がわずか1か月でもその月の収支は赤字に転じます。
たとえば家賃9万円の区分マンションで毎月の返済が8万円なら、入らない家賃と給与から返済に回す分を合わせて、空室1か月あたり実質17万円のマイナスと考えるのが現場の感覚です。
エリアや物件タイプごとの空室率、入居・退去の動きについては、公益財団法人日本賃貸住宅管理協会が発表している「日管協短観」で定期的に確認できます。
首都圏の単身者向け物件は空室率が低めに出やすいのに対し、地方や築年数の古いファミリー向けは高めに出やすく、どこで買うかによって結果に大きな開きが生まれます。
- 募集を始めて1か月たっても内見の申し込みがゼロ
- 前の入居者が出てから2か月が過ぎても後継の入居者が見つからない
- 近隣のライバル物件が募集家賃を引き下げ始めている
兆候に気づいた時点で、家賃を周辺相場より-3〜5%の範囲で柔軟に見直す、あるいは1か月分のフリーレントといった条件を打ち出して早めに入居を決めることがポイントになります。
地域ごとに見た空室率の目安(一般的な傾向)
| 地域の区分 | 空室率の目安 | 考えられる打ち手 |
|---|---|---|
| 首都圏(駅から徒歩10分以内・単身向け) | 低め(5〜10%目安) | 好立地を武器に家賃水準をキープ |
| 関西圏・名古屋圏(中心エリア) | 中程度(10〜15%目安) | リフォームで他物件との違いを出す |
| 地方政令市(駅から徒歩10分以内) | 中程度〜高め(15〜20%目安) | 狙う入居者層を明確にする |
| 地方の郊外・人口が減っているエリア | 高め(20%超のケースあり) | 購入するかどうか自体を慎重に検討 |
※ 表の数値はおおまかな傾向を示したもので、実際の空室率は物件ごとの条件や時期、近隣の競合状況によって大きく変わります。
空室を埋めるための具体的な進め方はマンションで実践したい空室対策の進め方にまとめています。
契約を結ぶ前に、管理会社がどれだけ入居者を決めてきたか、退去後の原状回復に平均でどのくらいかかるかも聞いておくと安心です。
家賃下落リスク|建物の古さとともに避けにくい構造的リスク
新築時と比べて10年後に約10〜15%、20年後に約20〜30%ほど家賃が下がるのが一般的な目安とされ、長期の収支計画にあらかじめ組み込んでおくことが欠かせません。
時間がたつほど避けにくくなる構造上のリスクで、とくに新築プレミアムがはがれ落ちる築5〜10年と、設備の古さが目立ってくる築15〜20年の2つの時期に、下げ圧力が強まります。
新築当初の家賃が35年間変わらないと仮定して収支を組むと、後半15年で想定を大きく下回る結果に陥るおそれがあります。
また借地借家法第32条(賃料増減請求権)により、入居者が「周辺の相場より高い」「土地や建物にかかる税金などの負担が軽くなった」といった理由で、家賃の引き下げを求めてくる場合もあります。
引き下げは当事者の合意や調停、訴訟といった段階を踏むので、すぐに家賃が下がるとは限りませんが、時間をかけて市場の家賃水準へ近づいていくのが一般的な流れです。
「条件の近い周辺物件が-5%以上安い家賃で募集を出している」「築年数を重ねた物件で、更新のたびに家賃の見直しを求められる場面が増えた」といった変化は、早めに表れるサインです。気づいた段階で-15%・-25%という悲観的なシナリオを置き、長期の収支を試算し直しておくと安心です。
手立てとして定番なのは、立地の強さで勝負できる築古物件を選ぶこと、宅配ボックスや浴室乾燥機、インターネット無料といった設備の追加で家賃の目減りを補うこと、長く持つ前提で売却などの出口を複数描いておくことの3点です。
家賃の下がり方の試算例(新築8万円から始めた場合)
| 築年数 | 家賃の想定 | 新築時との比較 | 補足 |
|---|---|---|---|
| 新築(0年) | 80,000円 | 100% | 新築プレミアムあり |
| 築5年 | 76,000円 | 95% | 小幅な下落 |
| 築10年 | 70,000円 | 87.5% | 1回目の下げ圧力 |
| 築15年 | 66,000円 | 82.5% | 設備の古さが目立ち始める |
| 築20年 | 60,000円 | 75% | 2回目の下げ圧力 |
| 築30年 | 56,000円 | 70% | 大規模修繕を経て下げ止まりの水準 |
※ 一般的な下落幅をもとに作成したモデルケースの試算です。実際にどう推移するかは、立地や建物のグレード、近隣の競合状況によって変わります。
家賃滞納リスク|入居者の支払い力に左右されるリスク
全国的に見た滞納率はおおむね0.5〜2%の範囲にとどまるものの、3か月にわたって滞ると法的な手続きに進まざるを得ず、回収できるまで6か月〜1年かかる例もあります。
契約は続いているのに家賃だけが入ってこない状態を指し、空室のように新しい入居者を募ることもできないため、オーナーにとって扱いがとりわけ難しいリスクの1つといえます。
日管協の調査からも、滞納期間が延びるにつれて回収できる割合が下がる傾向が読み取れ、最初の動き出しの早さが結果を分けます。
借地借家法では入居者が手厚く守られているため、家賃が払われないからといってすぐに退去を求めることは原則として認められていません。
流れとしては、1か月の遅れで督促、3か月の遅れで内容証明による催告と契約解除の通知を行い、なお状況が変わらなければ明渡訴訟へ進むのが一般的です。判決が出てから強制執行に至るまでにも、さらに数か月かかります。
- 家賃の入金が月初より後ろにずれる回数が増えてきた
- 入金に関する連絡が途切れがちになる
- 保証会社から代位弁済の通知が来る
手立てとしては、入居審査で勤務先や年収、連帯保証人の情報をより厳しく確認する、賃料保証サービスを提供する家賃保証会社への加入を入居の条件にする、督促を実績ある管理会社に任せる、という3点が現場で定番とされる方法です。
家賃滞納が起きたときの一般的な対応の流れ
| 滞納の期間 | 段階 | 主な対応 |
|---|---|---|
| 1か月の遅れ | 滞納の初期 | 電話や書面による督促、保証会社への連絡 |
| 2か月の遅れ | 滞納が続いている | 内容証明による催告、保証会社による代位弁済 |
| 3か月の遅れ | 深刻な滞納 | 契約解除の通知、明渡しに向けた交渉の開始 |
| 4〜6か月 | 法的手続き | 明渡訴訟の提起、判決の取得 |
| 6か月〜 | 強制執行の段階 | 強制執行の手続き、未払い家賃の回収に向けた交渉 |
※ 一般的な流れを示した目安です。実際の手続きは契約の条項や自治体、弁護士のアドバイスによって変わります。

財務面で注意したい3つのリスクと対処法
投資を続ける間の収支や資産の値打ちに直接響くのが、財務面のリスクです。とりわけ投資用ローンを使って物件を買う場合は、購入前に収支を数字で確かめておくことが大切です。
ここからは、金利の上昇、価格の下落、換金のしにくさという3つを順番に見ていきます。
金利上昇リスク|変動金利を選ぶ人が最も警戒したい点
2,500万円を35年返済で借りるケースでは、投資用ローンの金利が0.5%上がるだけで、毎月の返済が約6,558円、返済の総額では約275万円膨らみます。
投資用ローンの金利は一般に1.5〜3.0%の範囲で設定されることが多く、変動金利を選ぶと、先々の金利上昇の影響をそのまま受ける立場になります。
長く続いた超低金利の時代から転じて、2024年以降に政策金利が引き上げられたことで、変動金利型住宅ローンの基準金利を改める動きも一部の金融機関で出ています。
当サイトで使っているローン計算用のスクリプトを用いて、借入2,500万円・35年返済の条件で金利ごとの返済額を計算し、下の表に整理しました。
金利水準ごとの返済負担比較(2,500万円を35年の元利均等返済で借入)
【試算の前提】借入金額は2,500万円、返済期間は35年(元利均等返済)、金利は年2.0%・2.5%・3.0%のいずれも期間中一定と仮定
| 金利水準 | 毎月の返済額 | 返済総額 | 利息の合計 | 2.0%比の月額増加分 |
|---|---|---|---|---|
| 2.0% | 82,816円 | 34,782,591円 | 9,782,591円 | — |
| 2.5% | 89,374円 | 37,536,998円 | 12,536,998円 | +6,558円 |
| 3.0% | 96,213円 | 40,409,270円 | 15,409,270円 | +13,397円 |
※ 表の数値は金利と返済期間を一定とみなして計算した結果です。実際の融資条件は各金融機関の審査で決まり、変動金利では金利が見直される時期に返済額が変わることがあります。
2.0%から3.0%へ金利が1ポイント上がった場合、毎月の返済は約13,397円増え、35年間を通した負担は合計で約562万円重くなります。
家賃収入が変わらないと仮定すると、毎月1.3万円の収支悪化は、区分マンション1戸から得られる利益を大きく削り取るほどの水準といえます。
- フラット35や民間銀行の固定特約などを使い、固定金利で借り入れる
- 変動金利で借りるなら、返済額の6か月分以上にあたる手元資金を用意しておく
- 繰上返済に回せる余力を確保し、金利が上がる局面でも動ける状態を整えておく
年収ごとの借入額の考え方は、年収500万円で不動産投資をする場合の融資額の目安でくわしく取り上げています。
不動産価格下落リスク|売却時に買値を割り込むおそれ
首都圏のマンション価格は上昇基調にある一方、地方では横ばいや下落が続くエリアも見られます。出口を見据えるなら、価格が-20%となっても残債を割り込まない水準の自己資金比率を確保しておくことが大切です。
価格の動き方は、エリアや物件の種類によってかなりの差があります。
国土交通省「不動産価格指数」では住宅や商業用不動産の価格指数が月ごとに発表されています。なかでも区分所有マンションは、指数(2010年平均=100)が220を上回る水準で動く局面が続いています。
対照的に、戸建住宅や住宅地の上昇幅はマンションに及ばず、地方では価格が横ばい、または下がっている地域もあります。
とりわけ慎重に見ておきたいのが新築ワンルームマンションです。
新築の価格には広告宣伝費や販売手数料、販売会社の利益が上乗せされているため、買った直後に中古として売りに出すと、購入額より15〜20%低い相場になることが多いといわれています。
詐欺というわけではなく市場の仕組みから生じるもので、新築時の価格と中古で取引される価格にはこの程度の開きが出るものと見込んだうえで、資金計画を立てておくことが求められます。
- 購入する段階で、価格が-20%となっても残債を割り込まない自己資金比率(物件価格の20〜30%)を用意する
- 首都圏や政令指定都市のなかでも、駅から近く需要が落ち着いている物件を優先して選ぶ
- 新築ワンルームを検討するときは、利回りと売却時の価格をとくに丁寧に見積もる
売却査定額が見込みを2割ほど下回るなど、早い段階で兆しが表れたときには、出口の計画を組み直すことも選択肢になります。
流動性リスク|換金したい時期に買い手がつかない事態
売却完了までにはふつう3〜6か月かかり、条件の厳しい物件では1年以上を要することもあるため、不動産はすぐに現金へ換えたい場面には向きにくい資産です。
流動性リスクとは、手放したいタイミングで買い手が見つからない状況のことです。株式やREITなら数営業日で換金できるのに対し、不動産は媒介契約から買主探し、契約、決済まで段階ごとに時間を要します。
地方にある築年数の古い物件や、需要が限られるファミリー向けの物件では、買主が見つかるまでに6か月以上かかる例もみられます。
転職・離婚・相続・医療費といったライフイベントでまとまったお金が急に必要になったとき、手元の資産が不動産だけという状況はできる限り避けたいところです。
換金しにくい資産は、持っている間の収支が順調でも、売却の段階でつまずくと経営状況が急激に悪くなるおそれがあります。
- 購入の時点で、自分で住む・賃貸を続ける・売却するという3パターンの出口を想定しておく
- 駅から徒歩10分以内で、単身〜DINKs層の需要が安定しているなど、売買が活発なエリアを優先する
- 不動産とあわせて、現金や株式など換金しやすい資産も持っておく
物件と事業にかかわる5つのリスクの中身と対処法
続いて、物件自体に起因する3つのリスクと、外部の要因から生じる2つの事業系リスクを一つずつ見ていきます。
修繕、災害、事件事故、倒産、デッドクロスという5つのリスクは、備え方を理解しているかどうかで結末に大きな差が出やすい項目です。
建物の修繕・老朽化リスク|保有が長引くほど表面化
区分マンションでは管理組合が集める修繕積立金が10〜15年おきに引き上げられることが多く、一棟物件の場合は外壁や屋上防水などの大規模修繕費(数百万〜千万円規模)をオーナーが自ら用意する形になります。
年月がたつほど建物は傷んでいき、外壁塗装や屋上防水、給排水設備、エレベーターといった大規模修繕は10〜15年ほどの周期でやってきます。
区分マンションの場合、修繕積立金の徴収と管理は管理組合が担います。ただ、新築当初の積立額はあえて低めに抑えられていることが多く、第1回目の大規模修繕が迫った段階でまとめて値上げされたり、一時金を求められたりする例も珍しくありません。
国土交通省「マンション総合調査」においても、建物を長く良好に保つうえで修繕積立金がどの程度積み立てられているかは大切な目安だと、たびたび言及されています。
中古の区分マンションを買う場合には、長期修繕計画があるか、これまでどんな修繕をしてきたか、積立金の残高はいくらか、将来の値上げが予定されているかをまとめてチェックしておくと、購入後に思わぬ出費に見舞われるおそれを抑えやすくなります。
- 区分なら購入する前に「長期修繕計画」と、修繕積立金がどれだけ貯まっているかを確かめる
- 一棟物件では家賃収入の5〜10%を目安に、修繕用の資金を自分で積み立てる
- 給湯器やエアコンといった設備の交換費用は、修繕費とは分けて予算を組む
管理会社をどう選ぶかについては管理会社の選び方とおすすめランキングでくわしく取り上げています。
自然災害リスク|地震・水害・火災
地震保険・火災保険・施設賠償責任保険という3点を組み合わせれば多くのリスクは保険に移せますが、地震保険で受け取れるのは火災保険の保険金額に対して最大50%までである点は見落とせません。
地震や台風、水害などの自然災害がたびたび起きる日本では、災害のリスクを完全になくすことはできません。
とはいえ、保険でリスクを移し、ハザードマップを使って立地を選べば、被害の大きさをかなり抑えられます。
基本の補償を担うのが火災保険で、地震保険は火災保険と一緒に契約することが条件となります。施設賠償責任保険は、建物に起因して第三者がケガをしたり損害を受けたりしたときに備えるものです。
地震保険は上限が「火災保険の保険金額の最大50%」と決められているため、建物が全損しても再建にかかる費用の半額程度しかカバーされない点には気をつけたいところです。
このような上限があるのは、地震保険が国による再保険の制度で支えられており、保険料を低く保つための制度上の工夫として設けられているからです。
「地震保険さえ入っておけば100%補償される」と考えるのは危うく、自己資金や地震補償特約付き火災保険などの備えを組み合わせて不足分を埋める設計が求められます。
災害の種類ごとに対応する保険
| リスクの種類 | 対応する主な保険 | 補償上限のおおよその目安 | 不足を補う方法 |
|---|---|---|---|
| 火災 | 火災保険(建物・家財) | 保険金額が上限 | 類焼損害補償特約 |
| 地震 | 地震保険 | 火災保険金額の最大50% | 地震補償特約付き火災保険 |
| 水害(浸水) | 火災保険(水災補償) | 保険金額が上限(条件付きの場合あり) | 事前にハザードマップで回避 |
| 第三者への損害 | 施設賠償責任保険 | 設定した金額(数千万〜数億円) | 個人賠償責任保険を上乗せ |
※ 表の内容は一般的な保険の組み方の目安です。実際の補償範囲や上限額は、保険会社ごとの商品によって変わります。
- 浸水や土砂災害の想定区域に入っていないか、購入前にハザードマップで調べる
- RC造で耐震等級2以上の物件を優先して検討する
- 3点(火災保険・地震保険・施設賠償責任保険)をひとまとめで契約する
入居者の事件事故リスク|孤独死・自殺による事故物件化
入居者の孤独死や自殺などが起きた場合、心理的瑕疵のある物件として家賃の10〜30%減額を迫られたり、告知義務(賃貸ではおおむね3年)を負ったりするおそれがあります。
入居中の方が亡くなる事態はどのオーナーも避けたいものですが、一人暮らしの高齢入居者が増えている現状では、起こりうる確率を軽視できなくなっています。
国土交通省「宅地建物取引業者による人の死の告知に関するガイドライン」(2021年策定)によると、自然死や日常生活での不慮の死は原則として告知の対象外です。賃貸借の取引に限っては、自殺・他殺・特殊清掃等を伴うケースといったそれ以外の死であっても、発生からおおむね3年が過ぎれば原則として告げる必要はないと整理されています。
もっとも、買主や借主から事案があったかを尋ねられたときや、社会への影響が大きく知っておくべき特別な事情があるときは、年数が経っていても告知が求められます。ガイドラインに従えば責任を一切問われないというわけではない点に注意しましょう。
- 単身の高齢者に貸す場合は、孤独死保険への加入を入居の条件にする
- 家賃保証会社が用意する見守りオプションを利用する
- 管理会社と連携し、安否を定期的に確認できる体制をつくる
取引先の倒産リスク|販売・管理・サブリースの各会社
サブリース会社や管理会社、販売会社といった投資のパートナー企業が倒産しても物件の所有自体は続きますが、預けていたお金や賃料保証の一部を取り戻せなくなるおそれがあります。
すでに引き渡しを受けた物件であれば、販売会社が倒産しても直接の影響はありません。ただし、引き渡し前に支払った手付金や、住宅性能保証などのアフターサービスが受けられなくなる場合があります。
管理会社が倒産すると、預けていた敷金や修繕積立金の一部が戻らない例もあり、新たな委託先へ移るまでの数か月は運営が混乱しがちです。
サブリース会社が倒産した場合は保証賃料の支払いが途絶えるため、入居者と直接契約を結び直す対応を迫られます。
2020年には「賃貸住宅の管理業務等の適正化に関する法律」(賃貸住宅管理業法)が施行され、サブリース契約における誇大広告や不当な勧誘への規制、重要事項説明と書面交付の義務化などのルールが整いました。
サブリース契約を結ぶ前には、相手が登録を受けた管理業者かどうか、重要事項説明書で賃料が減額される条件について説明されているかを確認しておくことが欠かせません。
- 上場していたり財務情報を公開していたりする企業を優先して選ぶ
- 管理会社に預けるお金はできるだけ少なくしておく
- 賃貸住宅管理業法(2020年改正)に沿って運営している事業者とサブリース契約を結ぶ
デッドクロス|減価償却の終わりと元金返済が交わる局面
ローンの元金返済は続くのに減価償却費を経費にできなくなるため、帳簿上は利益が出ていても手元の現金が目減りし続ける、いわゆる黒字倒産の状態に陥るおそれがあるリスクです。
デッドクロスが起きるのは、経費となる減価償却費が減っていく線と、経費にならないローン元金返済が増えていく線とが交わる時点です。
減価償却費は課税所得を減らす経費として扱われる一方で、実際にお金が出ていくわけではありません。
反対に、ローンの元金返済では現金が出ていきますが、経費には含まれないため課税所得は減りません。
償却期間が終わると課税所得が膨らんで税負担が一気に重くなるのに、現金は元金の返済で流れ出ていくという構図に変わります。
所得税法施行令では、法定耐用年数をRC造47年、重量鉄骨34年、軽量鉄骨27年または19年(厚みによって異なる)、木造22年と定めています。
たとえば築22年の木造アパートを30年のフルローンで買うと、取得時点の残存耐用年数は4年(長くても建物の寿命まで)です。減価償却は4〜5年で終わるのに返済は30年続くため、5年目を過ぎたあたりから税の負担が急に重くなる仕組みになっています。
- 法定耐用年数が長い構造(RC造47年・重量鉄骨34年)の物件を優先して選ぶ
- 繰上返済によって利息を減らし、元金の返済を前倒しする
- 2件目の物件を買い、新たに減価償却を計上できる状態をつくる
- 法人化によって税率のばらつきをならす
初心者向けの不動産投資セミナーへの参加を考えている方は、リスクの話から逃げずに扱ってくれる講座を選ぶのがおすすめです。
\ リスクを知ってから一歩を踏み出す /
不動産投資に不向きな人に共通する3つの特徴
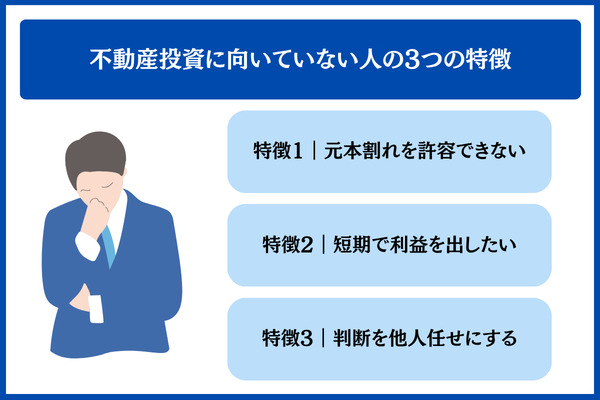
あらゆる人に合う投資手法とは言いにくいのが、不動産投資の実情です。
適性を見極めるポイントは、元本割れをどこまで受け入れられるか、どれだけの投資期間を確保できるか、自ら学ぶ姿勢があるかの3点です。ここでは、こうした観点から「不向きな人の3特徴」を順に見ていきます。
ご自身が当てはまっていないか、落ち着いてチェックしてみてください。
特徴1|元本割れを受け入れられない
リスクとリターンがともに中程度とされる投資のため、不動産でも値下がりによって元本を割り込むおそれはつねに付きまといます。
元本を守ることを何より重視するなら、預金や債券を選ぶ方が合っています。
預金保険で守られる預金と異なり、不動産には元本を保証する仕組みがありません。値下がりや空室、災害などをきっかけに元本割れへ転じるリスクは、いつでも起こりえます。
「元本が減るのは何としても避けたい」とお考えなら、預金や国債、社債のように元本の安全性が高い商品を検討する方がふさわしいでしょう。
まずは少ない金額で不動産関連の値動きを味わってみたい方には、借入によるレバレッジをかけない不動産クラウドファンディングを選ぶ方法も考えられます。
元本が保証されるわけではありませんが、ローンの返済に追われるリスクや、換金しにくいという流動性のリスクは小さくできます。
比較の詳細は、人気の不動産クラウドファンディングを比較したランキングで紹介しています。
特徴2|短期間で利益を得たい
家賃収入というインカムゲインを長く積み上げるのが、不動産投資の基本的な収益モデルです。売却益(キャピタルゲイン)を短期間で狙うと、換金しにくさと税金の面で不利を抱えることになります。
売りに出してから手放すまでに3〜6か月を要するのが一般的で、不動産は短いサイクルの売買にはあまり向きません。
税金に目を向けても差は大きく、所有期間が5年以下だと短期譲渡所得として約39%(所得税と住民税の合計で、復興特別所得税は含まない)が課される一方、5年超の長期譲渡所得では約20%にとどまります。短い期間で売り買いするほど、税負担が重くなりがちです。
短い期間でのリターンを求めるなら、株式や投資信託、FXなど、売買しやすく流動性に優れた資産の方が向いているでしょう。
特徴3|判断を人に委ねてしまう
営業担当者の勧めをそのまま信じ込んでしまうと、リスクの兆しに早い段階で気付くことが難しくなります。
利回りやキャッシュフローを自力で試算できる程度の知識は、投資を始める前に身に付けておくと安心です。
購入してから20〜35年にわたって運用が続くのが不動産投資の特徴で、この期間中には金利や市況、税制、物件のコンディションが移り変わっていきます。
自分なりの判断基準がないままだと、環境の変化に素早く対応できず、リスクが表面化した後で慌てて手を打つ事態になりかねません。
表面利回りと実質利回りの違いやキャッシュフローの試算方法、減価償却・損益通算といった税務の基礎については、ご自身で計算できるようになってから物件の購入を検討するのがおすすめです。
不動産投資で抱えるリスクを小さくする5つの方法
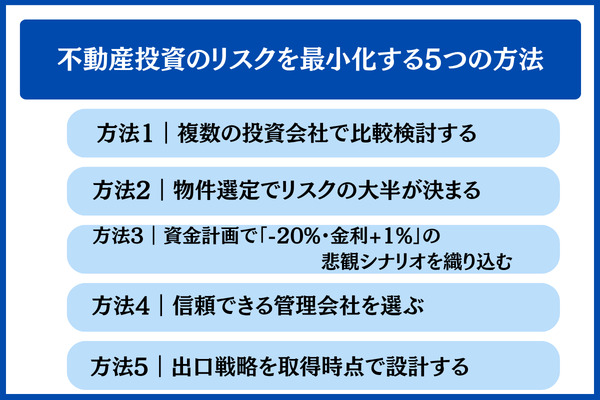
前の章までで見てきた10大リスクや失敗の事例をもとに、現場で実行しやすいリスク低減策を5つにまとめました。
一般に、リスクの約70%は物件の選び方・資金の組み立て・管理会社の選択という3点で前もって避けられるといわれます。残る部分は、運用を始めてからの継続的なチェックでカバーしていく形です。
方法1|投資会社の複数社比較
資料請求や面談を少なくとも3社と重ねると、提案1社分だけでは見えにくい利回り・物件価格・管理品質の妥当な水準を判断しやすくなります。
強みを持つエリアや物件の種類、利回りの基準は投資会社によってまちまちです。1社の話しか聞いていない状態では、他と比べて良いのか悪いのかを測れません。
提示された価格が妥当なのか、別の会社ならより好条件の物件が出てくるのかを見極めるには、3社以上の提案を横に並べて見比べる手間が欠かせないといえます。
投資会社を見極めるための確認リスト(10項目)
| チェック項目 | 安心できる目安 | 注意が必要な目安 |
|---|---|---|
| 設立時期と財務の公開状況 | 上場企業や財務を公表している企業 | 創業から日が浅く財務も非公開 |
| 扱う物件の所在地 | 賃貸需要が安定した地域が主体 | 地方の単発案件が主体 |
| 示される利回り | 表面と実質の両方を記載 | 表面の数字だけを前面に出す |
| 収支(キャッシュフロー)の試算 | 20年分を用意し悲観ケースも提示 | 数年分のみで楽観的な前提 |
| 管理の体制 | グループ内管理か委託先を明記 | どこが管理するか不明確 |
| サブリースに関する説明 | 賃料を減額できる条項まで説明 | 「家賃保証」の言葉ばかり強調 |
| 出口戦略の示し方 | 売却査定額の根拠を説明 | 値上がりを当然視する説明だけ |
| 営業担当者の姿勢 | リスクも包み隠さず説明 | 不安をあおって即断を求める |
| 購入後のフォロー | 運用面の相談に応じる体制あり | 購入後の問い合わせ先が不明 |
| 口コミや評判 | 外部サイトにも好意的な声が複数 | 情報が公式サイト内だけ |
各社の強みや特徴は上場企業も含めたおすすめの不動産投資会社18選で一覧にしていますので、比較の際にご活用ください。
年収や保有資産に見合ったプランを示してくれる会社かどうかを比較の時点で見分けられるかが、長い目で見た運用結果に大きく影響します。
方法2|リスクの多くを左右する物件選び
駅から徒歩10分以内の立地、単身〜DINKs層の需要が安定していること、RC造の構造、築20年以内という築年数。この4要素を満たすことで、約70%のリスクを購入前に避けやすくなります。
投資で起こるトラブルの多くは、もとをたどると「悪い物件」を選んだことに行き着きます。
裏を返すと、立地、需要、構造、築年数の4要素がそろって高い水準にある物件なら、空室や家賃下落、修繕、災害、流動性といったリスクをかなり抑えやすくなります。
新築や築浅、駅近、RC造といった物件は割高に見えますが、見方を変えれば、高い価格を払うことでリスクの多くを取り除いているとも考えられます。
| チェック要素 | 評価:高 | 評価:中 | 評価:低 |
|---|---|---|---|
| 立地条件 | 駅徒歩5分以内 | 駅徒歩10分以内 | 駅徒歩15分超 |
| 賃貸需要 | 単身世帯が多い地域 | DINKsとファミリーが混ざる地域 | 人口が減りつつある地域 |
| 建物構造 | RC造(耐用年数47年) | 重量鉄骨(34年) | 木造(22年) |
| 建築からの年数 | 築10年以内 | 築20年以内 | 築20年超 |
※ 表は一般的な評価の目安です。地域の特性や需要の構造によっては当てはまらない場合もあります。
方法3|「-20%・金利+1%」を想定した慎重な資金計画
長く持ち続けるには、家賃-20%・空室率10%・金利+1%が重なる厳しい想定でも、収支が赤字に転じない物件を選ぶことが土台になります。
資金計画を立てる際は、順調に進んだケースよりも、予想外の事態が起きたケースを軸に考えておくことが大切です。
20年という期間で考えると家賃-20%は十分にあり得る下がり幅で、地方では空室率10%もよく見られる数字です。変動金利を選んでいれば、金利+1%も起こりうる範囲といえます。3つの条件を一度に当てはめて赤字になってしまう物件は、購入を見送るほうが無難です。
具体的な数字は、記事の中ほどにある「金利上昇シミュレーション(借入2,500万円・35年)」を目安にしつつ、ご自身が予定している借入額や金利、返済期間に置き換えて計算し直してみてください。
販売側が見せる前向きな試算をそのまま信じるのではなく、厳しめの想定を自ら数字に落とし込むことが、投資をするうえでの基本的な姿勢といえます。
方法4|任せて安心できる管理会社の見極め
長期的な収支は、入居者の募集や滞納時の督促、退去時の対応がどれだけ的確かで変わってきます。候補の会社ごとに、賃貸不動産経営管理士が何人いるか、客付けの実績、更新率を見比べてみてください。
物件を買った後に最も長く付き合う相手が管理会社です。どこに任せるかによって、運用の質が大きく変わります。
長く見た収支に響く要素は主に4つあります。空室を早く埋める客付けの力、滞納分をどれだけ回収できるかという督促の力、原状回復を終えて再募集に入るまでの退去対応のスピード、そしてオーナーへの報告がどのくらいの頻度で、どれほど明快に行われるかです。
管理会社にどの程度の専門性があるかを判断する際は、賃貸不動産経営管理士が何名在籍しているかも目安の1つとして使えます。
方法5|購入段階からの出口戦略づくり
購入の段階で、10年後の売却・20年後の自己居住・相続といった複数の行き先を想定し、どの道を選んでも成り立つ物件を選ぶのが基本です。
出口戦略は、保有しているうちに考えればよいものではありません。物件を手に入れる時点で、いくつかの選択肢を描いておくことが大切です。
売却を10年後に想定するなら、購入価格-15%で売れたとしても残債を割り込まない物件かどうかを確認します。20年後に自分で住む可能性があるなら、間取りや立地が将来の暮らし方に合うかを見ておきます。相続を視野に入れる場合は、評価額や分けやすさを家族の状況に照らして検討します。
出口をいくつも用意しておけば、保有期間中に取れる手が増え、相場が動いたときにも柔軟に動きやすくなります。
購入するかどうかの判断と出口戦略は切り離せないため、物件を手に入れる前に3パターンの出口を書き出しておくことをおすすめします。
不動産投資リスクのよくある質問
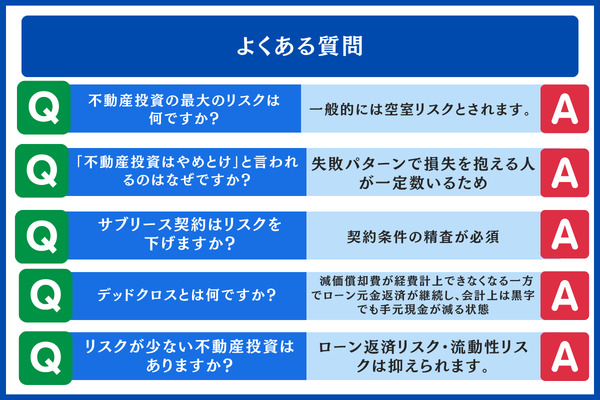
- 不動産投資でもっとも警戒したいリスクはどれですか?
-
多くの場合、空室リスクが筆頭に挙げられます。
入居者がいない間は家賃が入らないのに、ローンの返済だけは続いていきます。起こりやすさと損失の大きさの両面で重く、構造的なリスクといえます。一方で、駅から徒歩10分以内かつ単身者の需要が底堅いエリアを選べば、空室が続く期間をかなり縮められる可能性があります。
- 不動産投資を「やめとけ」と止める人がいるのはどうしてですか?
-
割高な新築ワンルームを買ってしまう、サブリースを解約される、デッドクロスに陥るといった典型的なつまずき方で、損を出す人が少なからずいるからです。
リスクをあらかじめ理解して手を打っておけば、多くのケースは避けられると考えられます。反対に、こうした失敗の型を知らないまま販売会社の勧めをそのまま受け入れると、リスクが表面化しやすくなる点に注意が必要です。
- サブリース契約を結べばリスクは小さくなりますか?
-
空室リスクを手放せる一方で、賃料の減額や解約の条項が新たなリスクになるため、契約内容を細かく確かめることが欠かせません。
「家賃保証」という宣伝文句だけで決めてしまわず、賃料をどのくらいの間隔で見直すのか、どんな条件で解約されるのか、減額を求められたときにどう交渉が進むのかを、契約の前に確認しておくと安心です。
- デッドクロスはどのような状態を指しますか?
-
ローン元金の返済は続いているのに、経費にできる減価償却費がなくなり、帳簿上は利益が出ていても手元の現金が目減りしていく状態を指します。
築年数の古い木造物件を、返済期間の長いローンで買ったケースで起こりやすいとされます。購入を決める前にキャッシュフロー表を20年分作成し、税負担がどう増えていくかを見える形にしておけば、予防につなげられます。
- リスクを抑えやすい不動産投資の方法はありますか?
-
少額かつ短期で運用する不動産クラウドファンディングなら、借入れによるレバレッジをかけないぶん、ローン返済や流動性にまつわるリスクを小さくできます。
とはいえ元本が保証されるわけではなく、運営会社が倒産したり分配が遅れたりするリスクは残ります。運営事業者の許可番号や過去の運用実績を確かめたうえで検討することが前提です。
リスクを理解したうえで、自分に合う物件が実際にあるのかを確かめたい場合は、物件提案サービスを使って複数の候補を見比べる方法も考えられます。
\ 具体的な物件提案で比べてみる /
※ RENOSYのサービスを利用できるのは、年収500万円以上で30〜50歳未満、かつ上場企業・公務員・医師等に勤続1年以上お勤めの方です。
まとめ|10大リスクへの備えで実現する長期の安定運用
不動産投資に潜む10大リスクと対処法を、本記事で順に見てきました。締めくくりとして、押さえておきたいポイントを振り返ります。
改めて確認したい10大リスクの一覧
| 区分 | 主なリスク | 最初に打つ手 |
|---|---|---|
| 収益面 | 空室・家賃の下落・滞納 | エリアの見極め・賃料の見直し・保証会社の利用 |
| 財務面 | 金利の上昇・価格の下落・流動性の低さ | 固定金利の検討・自己資金は20-30%・出口の想定を複数用意 |
| 物件面 | 修繕・災害・事件や事故 | 修繕計画のチェック・保険3点セット・見守りオプションの活用 |
| 事業面 | 会社の倒産・デッドクロス | 上場企業を優先・20年分のキャッシュフロー表 |
不動産投資で想定されるリスクは10種類に分けて考えられ、前もって備えを用意しやすいという特徴があります。
物件選び・資金計画・管理会社という3点を押さえることで、リスクの約70%は事前に避けられると考えられ、残る30%には運用を始めてからの継続的なチェックで対処していくイメージです。
リスクを完全になくすことは難しいものの、それぞれの兆しを早い段階でつかめるようにしておけば、問題が表面化する前に対応できる可能性が高まります。
読み終えたあとの行動としては、ご自身の年収や属性でどの程度の融資を受けられそうか目安をつかみ、いくつかの投資会社から提案を受けて見比べるところから始めるのがおすすめです。
※ 本記事は2026年10月時点の情報をもとに作成しています。法律や税制の最新の改正内容は、専門家への確認をおすすめします。
※ 不動産投資は損失が生じる可能性のある投資です。最終的なご判断はご自身の責任でお願いいたします。
※ 本記事で示した試算は記載した前提条件によるものであり、実際の運用成果がこのとおりになるとは限りません。