「区分マンション投資」について調べると、検索結果の上位には「儲からない」と否定する情報がずらりと出てきます。
営業担当者に提案されてサインする寸前まで来ている方も、物件を所有していて毎月の持ち出しに頭を抱えている方も、「この選択で間違っていないのか」と心配になっているかもしれません。
先にお伝えすると、区分マンション投資という商品は仕組みのうえで、表面利回りだけを見ると黒字にしにくいものといえます。
とはいえ、実質利回りとCCR(自己資本配当率)を使って見極めれば、「勝てる条件」がそろう物件もあります。大切なのは、気持ちで決めずに数字を根拠として判断することです。
この記事では、賃貸不動産経営管理士の立場から、次の4点を取り上げます。
- 「儲からない」とされる理由を収益の内訳から数字で整理
- 区分マンション・一棟物件・戸建ての比べ方
- 成果を出しやすい人の特徴と、物件を選ぶときの基準
- 保有中の方向けに、続けるか損切りするかを決める判断の流れ
最後まで読むと、「手元の物件が自分にとって利益を生むのか」を、印象ではなく数字にもとづいて見極めやすくなります。
関連する内容として、中古マンション投資で注意したい10のリスクをまとめた記事、マンション経営で利益が出るのかを検証した記事、戸建て投資の収益性について解説した記事、不動産投資の主な10のリスクと対策を紹介した記事も参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
結論|「儲からない」と評される区分マンション投資と、その実態
表面利回りではなく、実際にかかる経費まで織り込んだ実質利回りで計算し直すと、手元に利益がほとんど残らない物件が少なくありません。区分マンション投資に「儲からない」という評価がつきやすいのは、主にこの点が理由です。
とはいえ、区分マンション投資を手がけた人が一律に失敗へ向かう、というものではありません。
物件の選び方や自己資金の投入額を工夫し、出口となる売却まで視野に入れて運用すれば、収益を確保できる余地は十分に残されています。
以下に、この先の本文に入る前に把握しておきたい3つの観点を整理しています。
「儲からない」の中身を分ける3視点(インカム・キャピタル・節税)
区分マンション投資を「儲かるか、儲からないか」で判断するときは、次の3つの視点に切り分けて考えることが大切です。
- インカムゲイン(経費を差し引いた家賃収入)
- キャピタルゲイン(売却で得る利益)
- 税負担の軽減効果
一般に「儲からない」と受け止められる主な要因は、このなかでもインカムゲインが小さい点にあります。
家賃収入の面から見ると、区分マンションには管理費、修繕積立金、固定資産税、空室による想定損失などの固定費がかかり、家賃の25〜35%がこうした支出に充てられるのが一般的です。
ここからさらにローンの返済額を引くと、毎月のキャッシュフローは0円〜マイナス1万円程度にとどまることが多くなります。
これに対して売却益の面では、立地や築年数の条件によってはローン残高より高い金額で手放せる場合があります。また税金の面でも、不動産所得の赤字を給与所得と損益通算し、還付を受けられることがあります。
もっとも、税負担の軽減を一番の目的に据える場合は注意が要ります。土地の取得に充てた借入金の利子に相当する部分は損益通算に含められないため、見込んでいたほど税額が下がらない例もよく見られます(参考:国税庁「タックスアンサー No.1391 不動産所得が赤字のときの他の所得との通算」)。
※ 税に関する制度は年度ごとに改正されることがあります。最新の内容は国税庁のタックスアンサーでご確認いただき、ご自身の税務上の取り扱いについては税理士などの専門家へご相談ください。
区分マンション投資を成り立たせる3条件(結論を先に提示)
はじめに、収益を上げやすい区分マンション投資に共通する条件を確認します。
次の表に挙げた3つをクリアできれば、区分マンションであっても収支を安定させやすくなると考えられます。
表1:区分マンション投資を成り立たせる3条件の早見表
| 項目 | 目安となる基準 | 背景 |
|---|---|---|
| 自己資金の割合 | 物件価格に対し10〜20%以上 | フルローンで購入すると毎月の収支がマイナスに傾きやすい |
| 実質利回り | 3.5%以上 | 表面利回り5%の物件でも、固定費を差し引いた後は2〜3%に下がる例が多い |
| 修繕積立金の水準 | 現在の積立額が長期修繕計画と大きくずれていない | 数年〜十数年ごとに引き上げられ、収支の負担が増していく |
3つの条件のうち1つでも欠けていると、毎月の収支がマイナスになり、持っている間ずっと手元資金から補填を続ける事態になりかねません。
※ どの物件がふさわしいかは、お一人おひとりの状況によって変わります。現地を実際に見たうえで、複数社の査定を比べ、専門家にも意見を求めることをおすすめします。
「儲からない」と悩みやすい読者の3タイプ(検討段階・契約前・保有中)
区分マンション投資について「儲からない」と調べる方の立場は、おおよそ3タイプに整理できます。
- タイプA: 購入を考えている段階(情報を集めている時期) — 不動産会社からの提案を受け、検討を始めたばかりの方。まず本記事の前半(H2-1〜H2-3)でリスクの仕組みをつかみ、続く後半(H2-4〜H2-5)で利益につながる条件を確かめる読み方がおすすめです
- タイプB: 契約を目前に控えた段階(契約するか判断する時期) — すでに条件の提示を受け、決めかねている方。H2-2〜H2-3で取り上げるシミュレーション比較を使い、「手元の物件で毎月のCFが黒字を保てるか」を確かめてみてください
- タイプC: すでに所有している段階(保有を見直す時期) — 購入後、毎月の赤字に頭を抱えている方。H2-6で示す判断フローを手がかりに、継続・売却・繰上返済・買い増しという4選択肢を比べ、ご自身に合う道を検討してください
年代ごとの戦略については、別の記事でくわしく取り上げています。30代の方は30代に向けた不動産投資の考え方もあわせて参考にしてください。
区分マンション投資で利益が残りにくいとされる5つの構造的要因
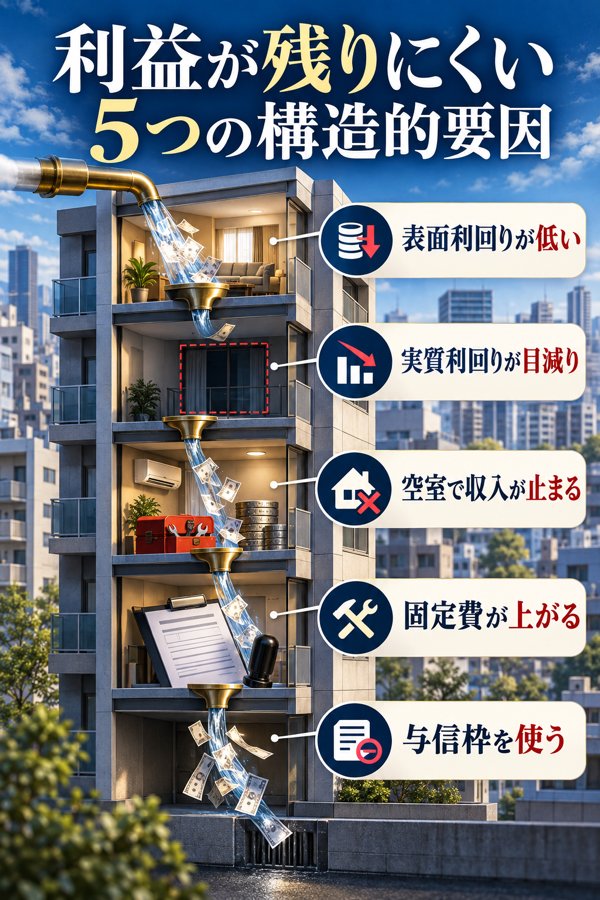
「区分マンション投資は儲からない」という評判は、単なる印象論ではありません。収支を実際に押し下げやすい要因が、大きく分けて5つ存在します。
ここからは各要因を順番に取り上げ、具体的な数値を用いながら丁寧に説明していきます。
表2:区分マンション投資で利益が残りにくいとされる5つの構造的要因
| 要因 | 内容 | 影響の大きさ | おもな背景 |
|---|---|---|---|
| 表面利回りが低水準 | 首都圏の中古ワンルームは4〜5%台が中心 | ★★★ | 物件価格が高い水準で推移 |
| 実質利回りが目減り | 表面利回りのおよそ半分(2〜3%)に落ち込む | ★★★ | 固都税・管理費・修繕積立金、空室による損失 |
| 1戸の空室で収入が途絶 | 退去が出ると賃料収入が止まる | ★★★ | 1戸所有にリスクが偏る構造 |
| 固定費が上がり続ける | 築年数を重ねるごとに修繕積立金が増額 | ★★☆ | 長期修繕計画が段階的な増額を前提 |
| 与信枠を使ってしまう | 次の借入れを妨げる可能性 | ★★☆ | 借入総額が個人の与信と連動 |
以下が、このH2で扱うH3の項目です。
理由①|表面利回りの水準が控えめ(首都圏の中古ワンルームは4〜5%台が目安)
首都圏でワンルームタイプの区分マンションを見ると、新築なら3〜4%台、中古なら4〜5%台が表面利回りの目安といわれています。1棟物件より1〜3ポイントほど低いのが通常の水準です。
背景にあるのは、物件価格そのものが高い水準で推移している状況です。
日本不動産研究所「第54回 不動産投資家調査(2026年4月現在)」の結果では、期待利回り(ワンルームタイプ)は東京都区部(城南エリア)が3.6%前後、横浜・大阪が4.2%程度、地方主要都市が4.5%程度とされています。
なお期待利回りとは、投資家が調査時点で「少なくともこの程度は確保したい」とみなす水準を指します。実際に成立する取引の利回りは、物件ごとの条件によって上下します。
次の理由②で触れるとおり、実質利回りに置き換えると半分程度まで下がってしまうことこそ、区分が「儲からない」と評される大もとの要因です。
加えて、表面利回りの計算前提を最も大きく揺るがすのが空室です。
区分1戸で空室を防ぐ方法は、マンション空室対策の詳しいマニュアルにまとめていますので、あわせてご覧ください。
※ 実質利回りは表面利回りとは異なる指標です。判断の際は、管理費や修繕費、空室率まで織り込んだ実質利回りをご確認ください。
理由②|実質利回りに換算すると2〜3%まで目減り
実質利回りとは、固定資産税、管理費、修繕積立金、想定される空室損失を家賃収入から控除し、残った純収益を物件価格で除した数値を指します。
区分マンションの場合、こうした固定費だけで家賃収入の25〜35%に達することから、表面利回りが5%あっても、実質では2.5〜3.5%程度まで縮みます。
計算式で表すと以下のようになります。
実質利回り(%)={年間家賃収入 −(固都税+修繕積立金+管理費+想定空室損失)}÷ 物件価格 × 100
具体例として、価格2,000万円で家賃8万円の中古ワンルームを想定します。管理費が1万円、修繕積立金が5,000円、固都税が年8万円、想定空室率を5%とすると、試算結果は以下のとおりです。
- 家賃収入(年間):96万円
- 固定費(年間):固都税8万円、管理費12万円、修繕積立金6万円の合計26万円
- 空室損失の想定額:96万円に5%を掛けて4.8万円
- 実質利回り:96万円から26万円と4.8万円を差し引き、2,000万円で割って100を掛けると約3.26%
表面上は4.8%(年96万円を2,000万円で割った値)の利回りがあるように見えますが、実質ベースに直すと3.26%にとどまります。
融資を利用する場合は金利負担も上乗せされるため、毎月のキャッシュフローがほとんど残らない、あるいは赤字に転じるケースが少なくありません。
※ 中古ワンルームを想定したモデルケースでの試算です。固定費や空室率は、個々の物件や市況によって実際には変わります。
理由③|1戸の空室で収入が途絶えるリスクの偏り
区分マンション投資の弱点として目立つのが、所有が1戸だけだと、空室が出た瞬間に家賃収入が途絶えてしまうことです。
1棟物件なら1戸が退去しても残りの住戸の家賃で補えます。一方、区分1戸のみの保有では、空室の打撃をまともに受けます。
家賃8万円の区分1戸が2か月空いたケースで考えると、年96万円の家賃収入から16万円(約16.7%)が消える計算です。
実質利回りが3.26%の物件では、先ほどの空室期間だけで、年間の収益が0.83%相当も削られることになります。
借地借家法では、借主が契約期間の途中でも比較的柔軟に解約できる仕組みとなっており(参考:e-Gov法令検索「借地借家法」)、オーナーが退去のタイミングを思いどおりに管理することはできません。
立地で妥協したり築年数の古い物件を選んだりすると、このリスクはいっそう大きくなります。駅から近く、人口が流入しているエリアを選ぶことが大切です。
理由④|管理費・修繕積立金といった固定費の継続的な上昇
修繕積立金について見ると、区分マンションでは建物が古くなるにつれて少しずつ引き上げられる仕組みが通例です。
新築当初は月3,000〜5,000円程度と低めに設定されていても、築15〜20年を迎えるころには月1万円超、築30年以上になると月1.5〜2万円程度に達する例もよく見られます。
背景には、建物の区分所有等に関する法律(区分所有法)のもとで管理組合が定める長期修繕計画(期間はおおむね30年)があり、計画に沿って積立額を増やしていくことが想定されています。
新築時点の表面利回りによる試算のみを頼りにすると、10年後に毎月のキャッシュフローが見込みより1万円下振れすることもあり得ます。
積立金が大きく不足している物件では、遠くないうちに大幅な増額や一時金の徴収が行われるおそれがあります。
※ ここでの内容は一般的な傾向をまとめたものです。実際の修繕積立金は、管理組合の方針や建物の状態によって物件ごとに異なるため、購入を決める前に長期修繕計画書へ目を通してください。
理由⑤|与信枠が埋まり、次の物件取得が難しくなる
区分マンション1戸で借りる金額は1棟物件ほど大きくありませんが、借りた分だけ個人の与信枠は使われていきます。
例えば年収700万円の方が2,000万円の区分を1戸取得した場合、住宅ローンや次の投資用ローンを申し込む段階で、使える与信枠が狭まります。
とりわけ、将来は1棟マンションや1棟アパートへ規模を広げたいと中長期で考えている投資家の場合、早い段階で区分を買うと「与信の使い方として効率が低い借入」になりかねない点に気をつけたいところです。
1棟物件では数千万〜数億円を1案件でまとめて借り入れるので、同じだけ与信を使うのであれば、1棟を選んだほうがレバレッジを効かせやすいケースもあります。
もっとも、投資経験の浅い方が最初から1棟を手がけるのは負担が重いため、「区分1戸で経験を重ね、その後1棟へ進む」という段階を踏む方針をあえて取る考え方もあります。
規模拡大を見据えるのか、単独の投資で完結させるのかによって、区分に対する評価は大きく異なります。
数字で確かめる|区分マンション投資における手残りの試算
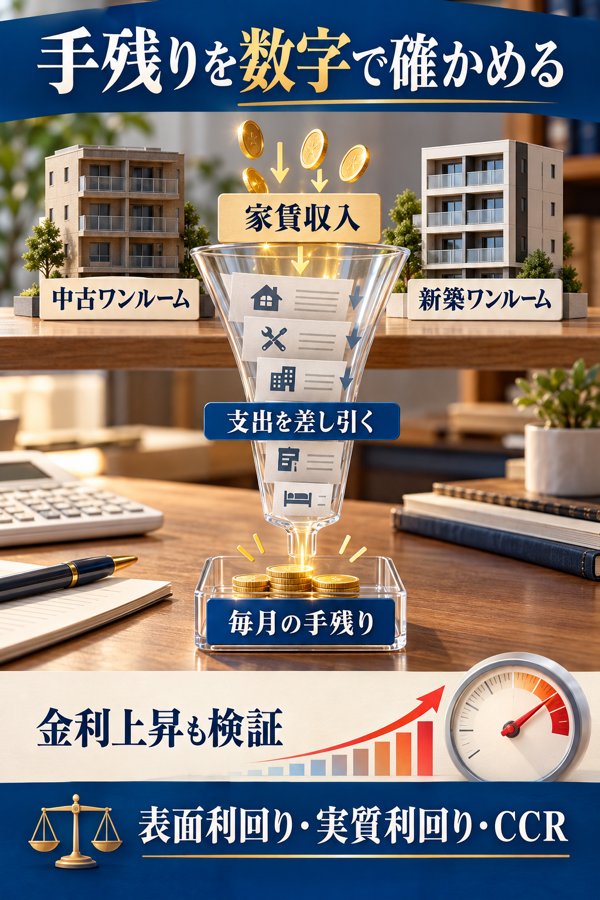
「儲からない」と言われる理由を肌で理解したいなら、実際の物件価格や金利を当てはめて試算してみるのが近道です。
ここからは、ローン計算ツールで導いた数値をもとに、中古ワンルーム、新築ワンルーム、そして金利が上がった場合の3パターンを順に確認していきます。
毎月の収支で見る中古ワンルーム(2,000万円・家賃8万円)
価格2,000万円の中古ワンルームを、自己資金200万円・借入1,800万円(金利2.0%、35年の元利均等返済)で購入したと仮定します。試算すると、毎月の手残りは小幅ながら赤字に転じる公算が大きいという結果です。
表3:2,000万円の中古ワンルームにおける収支試算
| 内訳 | 毎月 | 年間 |
|---|---|---|
| 家賃の受取額 | 80,000円 | 960,000円 |
| 借入金の返済(1,800万円/金利2.0%/35年) | △59,627円 | △715,524円 |
| 管理費+修繕積立金 | △15,000円 | △180,000円 |
| 固定資産税・都市計画税 | △6,667円 | △80,000円 |
| 空室による損失見込み(5%) | △4,000円 | △48,000円 |
| 毎月の手残り(キャッシュフロー) | △5,294円 | △63,524円 |
- 価格:2,000万円(首都圏にある中古ワンルームを想定)
- 自己資金(頭金):200万円(10%)
- 借入額:1,800万円
- 適用金利:2.0%(固定金利/元利均等返済)
- 返済年数:35年
- 家賃設定:月8.0万円
- 管理費と修繕積立金:合計1.5万円
- 固定資産税等:年8万円
- 空室率の見込み:5%
満室で回っていても毎月5,000円前後の持ち出しが生じ、空室の発生や金利の上昇が加われば収支は一段と苦しくなります。
「節税で取り戻す」という話を耳にしたら、見込まれる還付額と照らし合わせたうえで、手元資金を出し続けてまで取り組む価値がある投資なのかを落ち着いて見直してみてください。
※ 金利2.0%、35年返済、元利均等方式という前提で計算した参考値です。融資の可否や条件は各金融機関の審査次第で変わります。また、固定資産税、管理費や修繕積立金、空室率の想定値は物件ごとに異なります。
毎月の収支で見る新築ワンルーム(2,500万円・家賃8.5万円)
新築ワンルームを2,500万円で、全額借入(借入2,500万円のフルローン)・金利2.0%・35年返済により取得したケースでは、毎月の手残りが約マイナス2.5万円となり、中古よりも一層苦しい数字が出ます。
表4:フルローンで購入した新築ワンルーム(2,500万円)の収支試算
| 内訳 | 毎月 | 年間 |
|---|---|---|
| 家賃の受取額 | 85,000円 | 1,020,000円 |
| 借入金の返済(2,500万円/金利2.0%/35年) | △82,816円 | △993,792円 |
| 管理費+修繕積立金 | △15,000円 | △180,000円 |
| 固定資産税・都市計画税 | △8,333円 | △100,000円 |
| 空室による損失見込み(5%) | △4,250円 | △51,000円 |
| 毎月の手残り(キャッシュフロー) | △25,399円 | △304,792円 |
- 価格:2,500万円(新築ワンルームを想定)
- 自己資金(頭金):0円
- 借入額:2,500万円(フルローン)
- 適用金利:2.0%(固定金利/元利均等返済)
- 返済年数:35年
- 家賃設定:月8.5万円
- 管理費と修繕積立金:合計1.5万円
- 固定資産税等:年10万円
- 空室率の見込み:5%
取れる家賃には天井がある一方で、新築は価格も固都税も修繕積立金も中古を上回るため、毎月約2.5万円の赤字が生じます。
計算上は年に約30万円、35年間を通すと約1,067万円を手元資金から補填することになります。
築浅のうちは家賃を保ちやすい「新築プレミアム」がある反面、手放す時点では価格が下がっていることも想定されます。投資として成り立つかどうかは、売却益(キャピタルゲイン)が見込める確度に左右される部分が大きいといえます。
全体として見れば、新築は中古に比べて越えるべき壁が高い商品と捉えておくのが無難です。
0.5%の金利上昇が及ぼす影響(2.5%の金利で行うストレステスト)
投資用ローンの多くは変動金利で組まれており、金利の上昇はとりわけ警戒度の高いリスクといえます。
2,500万円を35年返済で借りている場合、適用金利が2.0%から2.5%へ上がると、毎月の返済額は82,816円→89,374円(+6,558円)へ膨らむ計算です。
表5:借入2,500万円・35年返済で見る金利上昇時の負担増
| 内訳 | 金利2.0%の場合 | 金利2.5%の場合 | 増加分 |
|---|---|---|---|
| 毎月の返済額 | 82,816円 | 89,374円 | +6,558円 |
| 年間の返済額 | 993,792円 | 1,072,488円 | +78,696円 |
| 35年間の返済総額 | 34,782,591円 | 37,536,998円 | +2,754,407円 |
| 35年間の利息合計 | 9,782,591円 | 12,536,998円 | +2,754,407円 |
返済総額は35年間で約275万円ふくらみ、毎月の手残りも6,558円ずつ目減りします。
先ほどの新築ケースに当てはめると、毎月のCFは△2.5万円→△3.2万円ほどへ落ち込みます。
備えとしては、繰上返済に回せる資金を用意しておく、金利の交渉に応じてもらえる余地がある金融機関を選ぶ、固定金利型のローンも比較する、といった方法が挙げられます。
購入を決める前に、金利が1〜2%上がっても毎月のCFを持ちこたえられるかをストレステストで確かめておくと安心です。
※ 金利2.5%、35年返済、元利均等方式という前提で計算した参考値です。融資の可否や条件は各金融機関の審査次第で変わります。
実質利回り・表面利回り・CCRという3指標による見極め
区分マンションの良し悪しを見極める際は、表面利回りだけに頼らず、実質利回り・CCR(自己資本配当率)も合わせた3指標で総合的に見ることが大切です。
各指標の計算方法と、何を読み取れるかを下表に整理しました。
| 指標名 | 求め方 | 読み取れること | おおよその目安 |
|---|---|---|---|
| 表面利回り | 年間の家賃収入 ÷ 物件価格 ×100 | 物件価格に対する家賃の水準感 | 中古ワンルームで4〜5%程度 |
| 実質利回り | (年間の家賃 − 固定費 − 空室による損失)÷ 物件価格 ×100 | 経費を差し引いた後の収益力 | 目安は3.5%以上 |
| CCR(自己資本配当率) | 税引前の年間キャッシュフロー ÷ 自己資金 ×100 | 投じた自己資金に対する年間の運用効率 | 目安は8%以上 |
なかでも押さえておきたいのがCCRです。
仮に自己資金が200万円で税引前の年間CFが16万円なら、CCRは8%となります。
実質利回りが等しい物件同士なら、投入する自己資金が少ないほうがCCRは高く出ます。
反対に頭金を厚くしすぎると、レバレッジが効きにくくなり、CCRは下がります。
収益が出るかどうかを販売会社の試算に委ねず、3指標を自分の手で計算してみることが、区分マンション投資で生き残っていくための第一歩といえるでしょう。
※ 実質利回りと表面利回りは一致しません。判断の際は、空室率や管理費・修繕費を差し引いた実質利回りを基準にしてください。
区分マンション投資に成功する人が満たす5つの条件
収益構造の面では不利になりやすい区分マンション投資ですが、実際に利益を上げている投資家もいます。
そうした投資家には、物件を選ぶ基準、指標の活用方法、出口戦略の具体性という共通点が見られます。
ここでは成果につながりやすい5つの条件を、チェックリストの形で整理します。
表7:区分マンション投資の成否を分ける5条件のチェックリスト
| チェック項目 | 見極めの基準(一般的な目安) | 検討物件は該当? |
|---|---|---|
| 実質利回りが3.5%以上 | 固定費と空室による損失を差し引いて算出 | ☐ |
| CCRが8%以上 | 年間CFが自己資金の8%以上 | ☐ |
| 駅から徒歩10分以内かつ人口が流入するエリアの立地 | 将来推計人口や国勢調査で検証 | ☐ |
| 10〜15年後の売却想定額をもとに出口戦略を設計できる | 公示地価やREINSの成約事例から逆算 | ☐ |
| 業者に頼らず一次データを基に判断できる | 国交省・国税庁・REINSなどの情報を自ら確認 | ☐ |
条件①|実質利回りが3.5%以上となる物件の選定
成果を出している投資家の多くは、物件を絞り込む際の基準を表面利回りに置かず、実質利回り3.5%以上を一つの線としています。
ローン金利2.0%と固定費、さらに空室リスクを差し引いたうえで、自己資金に見合うリターンを残せるかどうかの一般的な目安とされる水準です。
首都圏の中古ワンルームの場合、実質利回り3.5%に届くかどうかの境目は、価格1,500〜2,000万円、月額家賃7〜8万円、固定費は1.5万円以内が一つの目安です。
新築ワンルームの場合、収益構造上この水準を上回ることは難しいため、成果を出している投資家は中古物件を中心に選ぶ傾向が見られます。
業者が示すシミュレーションは、表面利回りを基にした「利回り5%」といった数字であることが少なくありません。実質利回りへ自分で置き換えて確認する習慣をつけておくと安心です。
条件②|自己資本配当率(CCR)8%以上の水準確保
CCRとは、投じた自己資金に対して年間でどれだけキャッシュフローを生むかを示す指標です。成果を上げている投資家は、8%以上を判断の目安に置いています。
CCRが8%であれば、投じた自己資金を理論上は12.5年で取り戻せることになります。
CCR(%)は、年間の税引前キャッシュフローを自己資金で割り、100を掛けて求めます。
【計算例】自己資金200万円に対し、年間の税引前CFが16万円(月13,333円)の場合 → CCR=16万円÷200万円×100=8%
物件価格に対する自己資金を10〜20%の範囲にとどめつつ、毎月のCFを1〜2万円の黒字にできれば、CCR8%が見えてきます。
区分マンション1戸だけで前述の水準を目指す場合、立地と価格と家賃の釣り合いが厳しく問われます。いくつかの物件を並べて比べたうえで決めることが欠かせません。
条件③|駅近・人口増エリアという立地条件へのこだわり
立地次第で、空室が出るリスクの大きさは大きく異なります。
成果を出している投資家は、駅から徒歩10分以内、人口が流入している地域、大学や事業所が集まる地域といった条件を満たすかを重視し、立地面では譲らない姿勢をとっています。
立地を見極める際は、以下の3つの一次データが役立ちます。
- 総務省統計局(国勢調査・将来推計人口):地域ごとの人口の増減をチェック
- 国土交通省の不動産価格指数:地域の価格の動きを把握(2025年9月時点のマンション(区分所有)指数は222.2で、前月から0.1%の上昇)
- REINSに登録された成約事例(不動産会社を通じて入手できます):地域で実際に成約した価格や利回りを確認
家賃の引き下げでしか入居者が決まらない地域では、長い目で見て実質利回りが下がり続けるおそれがあります。購入時点の立地選びで譲らないことが大切です。
条件④|売却を見据えた出口戦略(10〜15年後の売却想定額)の逆算
成果を出している投資家は、買う段階で10〜15年後に売れそうな価格を見積もり、ローン残債と比べて売却益が出るか損失になるかを逆算しています。
購入前の段階で、保有期間と売却のタイミングを決めておくことが狙いです。
出口戦略を立てるときに参考になるデータは以下のとおりです。
- 同じエリア・同程度の築年数の物件の成約事例(REINS)
- 不動産価格指数のうちマンション(区分所有)の数値(築年数が進むにつれて価格がどう下がるかの目安)
- ローン残債の減り方(元利均等返済では、最初の10年は元本がなかなか減らない)
例として、購入から10年後の残債が1,400万円、売却想定額が1,500万円であれば、売却にかかる諸費用を引いた手元資金は±0〜マイナス20万円となり、その範囲で手放せるという具体的な出口を想定できます。
反対に、売却想定額がいつまでも残債に届かない物件は、売るに売れない塩漬け状態に陥るリスクが高いといえます。
条件⑤|業者任せにしない一次データでの判断
成果を上げている投資家に最も共通しているのは、業者が示す試算をそのまま信じず、一次データを自ら確かめる習慣です。
業者の資料に載っている表面利回りや想定家賃、空室率、修繕積立金の推移が、一次データと食い違っているケースは珍しくありません。
少なくとも目を通しておきたい一次データは以下のとおりです。
- 国土交通省が提供する土地総合情報システム(不動産取引価格情報)
- 日本不動産研究所が公表する不動産投資家調査
- 国税庁が公開する路線価図・評価倍率表
- 検討中のマンションの長期修繕計画書(管理組合が保管しており、売主を通じて入手)
これから不動産投資を始める方は、不動産投資の始め方完全ガイドで基本的な流れを押さえたうえで、個々の物件の検討に移るとスムーズです。
\ まずは資料請求で物件を比較 /
※ 申し込みできる方の目安:30〜50歳未満で年収500万円以上、公務員・上場企業・医師などにお勤めで勤続1年以上の方
区分・一棟・戸建|物件の種類で見る収益モデルの違い
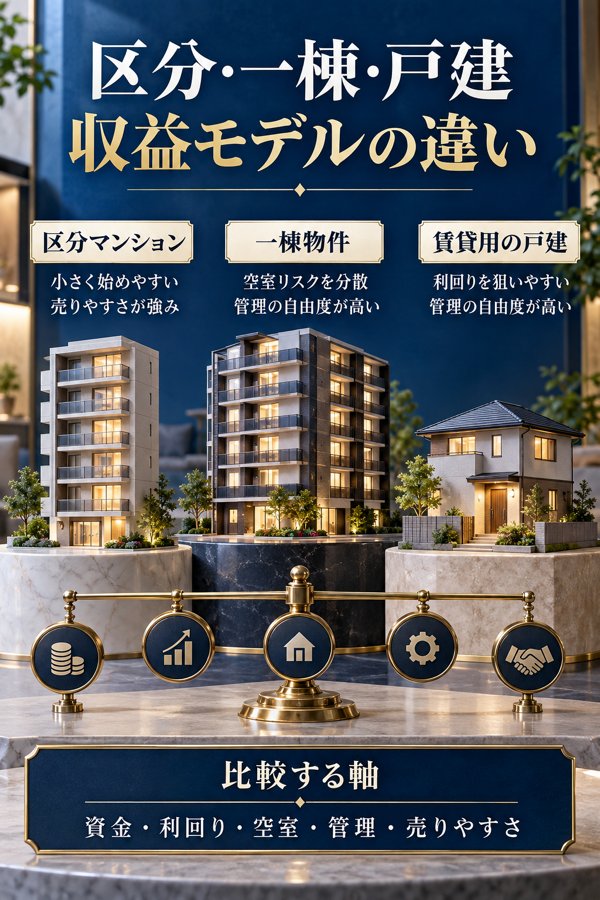
ほかの物件タイプと稼ぎ方の仕組みを並べてみると、区分マンション投資が「相対的に」収益を上げにくいとされる背景が見えてきます。
ここでは一棟・戸建・区分の3タイプを、同じ物差しで並べて見ていきます。
必要な資金・利回り・空室への強さ・管理の自由さの一覧
必要な資金、表面利回りの目安、空室への強さ、管理の自由度、与信の効率という5軸で3タイプを見比べると、区分は「分散」と「利回り」で見劣りする一方、「少ない資金で始められる点」と「流動性」で優位に立つ構図が浮かびます。
表6:タイプごとの収益の仕組みの比較
| 比較軸 | 区分マンション(1戸単位) | 1棟もの(マンション・アパート) | 賃貸用の戸建 |
|---|---|---|---|
| 必要な資金(目安) | 1,500万〜3,000万円 | 5,000万〜数億円 | 800万〜2,500万円 |
| 表面利回りの目安 | 3〜5%(首都圏のワンルーム) | 6〜10%(郊外・地方の1棟) | 6〜10%(築古が中心) |
| 実質利回りの目安 | 2〜3.5% | 4〜7% | 4〜8% |
| 空室への強さ | ★(1戸が空けば収入ゼロ) | ★★★(戸数が多くリスクが分かれる) | ★(1戸が空けば収入ゼロ) |
| 管理の自由度 | ★(管理組合のルールに従う) | ★★★(オーナーの判断で決められる) | ★★★(オーナーの判断で決められる) |
| 与信の効率 | ★(小さな融資を重ねる形) | ★★★(まとまった融資を一度に) | ★★(中くらいの規模の融資) |
| 流動性(売りやすさ) | ★★★(購入希望者が多い) | ★(購入できる層が限られる) | ★★(エリア次第) |
区分は少ない資金で参入でき、売りやすいという長所がある反面、リスクを分けられないことや管理組合のルールに縛られることが短所として付いて回ります。
1棟は用意する資金の壁が高い代わりに、利回りの面でも空室への強さの面でも区分より優位に立つ傾向があります。
投資会社をどこにするか迷っている場合は、各社がどの物件タイプを扱っているかも見比べる材料になります。
各社の特徴は上場企業も含めたおすすめの不動産投資会社18選でまとめています。
借入余力の使い方の効率|区分1戸と一棟1棟の比較
いずれ保有物件を買い増していくつもりなら、「与信枠をどれだけ効率よく使えるか」を意識しておくことが大切です。
2,000万円を借りて区分マンション1戸を買うときも、1億円を借りて1棟アパートを買うときも、個人として借りられる枠を消費することに変わりはありません。
とはいえ、年間の家賃収入として手元に入る額には、かなりの開きが生じることがあります。
比較例:2,000万円分の与信を使ったときの年間家賃の差
| 種類 | 価格 | 表面ベースの年間家賃 | 利回り(表面) |
|---|---|---|---|
| 区分1戸 | 2,000万円 | 96万円(家賃8万円×12) | 4.8% |
| 1棟(同じ価格帯) | 2,000万円相当 | 144万円〜(家賃3万円×4戸×12) | 7.2%〜 |
与信の消費額が2,000万円で同じでも、1棟のほうが年間の家賃で1.5倍前後を見込める計算になります。
加えて、区分1戸では入居者が退去すると家賃収入が途絶えますが、1棟なら4戸中1戸が空いても、残り3戸からの家賃で返済を続けられる見込みがあります。
もっとも、この比較が成り立つのは、1棟の物件選びが的確で、入居率を保てる場合に限られます。
管理や修繕、入居者募集までオーナー自身が責任を持つことになるため、1棟は投資を始めたばかりの方にはハードルが高い面もあります。
区分マンション本来の活かし方(小さく始める/分散して持つ/売りやすさ)
区分マンションは、利益を大きく伸ばすための商品というより、経験を積む・リスクを分ける・売りやすさを確保するといった目的で持つほうが、本来の性格に合っています。
- 経験を積む: 不動産投資の中では少なめの1,500〜3,000万円という資金で、借入を使った投資と賃貸経営を実際に体験できる
- リスクを分ける: 1棟物件をすでに持っている投資家が、エリアや物件タイプの偏りを減らす目的で1〜2戸を加える
- 売りやすさを確保する: 購入希望者が1棟よりも多く、売却という出口の選択肢を柔軟に取りやすい
こうした目的を前提に区分を持つなら、毎月のCFが少し赤字でも、長く保有して売却時に取り戻すという考え方が成り立つ余地があります。
反対に、区分1戸だけを「メインの収益源」に据える計画は、仕組みのうえで無理が生じやすいといえます。
※ 物件ごとに適した判断は状況によって変わります。現地を自分の目で確かめ、複数社に査定を依頼したうえで、専門家にも相談することをおすすめします。
保有中の方向け|保有継続か売却かを見極める手順
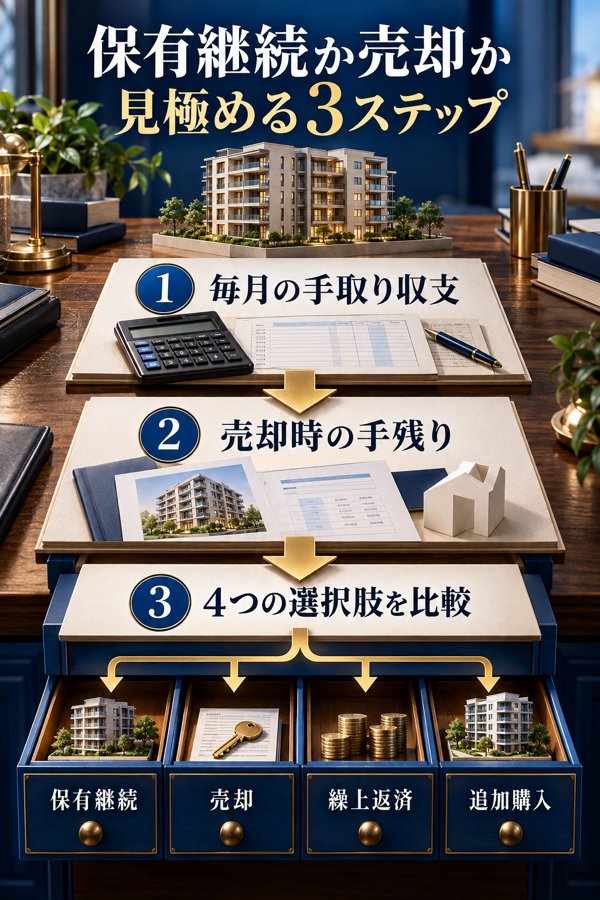
前のセクションまでは、購入を考えている方を想定して解説してきました。ここからは区分マンションをお持ちのオーナーが、今後の方針を決めるための手順をまとめます。
毎月の収支がマイナスで頭を抱えている場合でも、放置せずに4つの選択肢を落ち着いて見比べることが大切です。
ステップ1|毎月の手取り収支を実態どおりに把握
最初に押さえたいのは、毎月いくら手元に残っている(または出ていっている)のかという実際の数字です。
家賃の入金明細、ローンの返済予定表、管理費・修繕積立金の通知書、固定資産税・都市計画税の納付書を手元に用意し、以下の計算式に当てはめてみてください。
毎月の手取り収支(CF)= 家賃収入 − ローン返済額 − 管理費 − 修繕積立金 − 固定資産税・都市計画税の月割り額 − 空室による想定損失
購入から3〜5年が過ぎている物件では、契約時に販売会社が示した収支シミュレーションと現在の数字が食い違っていることも少なくありません。
- 実際に入ってくる家賃が、当初の見込み額を下回っていた
- 修繕積立金が購入後に引き上げられていた
- 入居者が決まるまでの期間が予想以上にかかった
といった点を洗い出し、現実の収支とのズレを確かめておくことが大切です。
※ ここで示した計算はあくまで目安です。売却額や諸費用、税額によって最終的な手取りは上下しますので、具体的な金額は不動産会社の査定で確認してください。
ステップ2|手放したときの手残り(残債と相場の差)を計算
続いて、今売った場合に手元へ残る金額(売却価格からローン残債と売却諸費用を差し引いた額)を見積もります。
売っても残債を完済できない状態(オーバーローン)かどうかによって、取れる選択肢は大きく違ってきます。
| ケース | 考え方の目安 |
|---|---|
| 売却価格が残債と諸費用の合計を上回る | 手元に利益が残る。保有を続けるか売るかを選べる状態 |
| 売却価格が残債と諸費用の合計とほぼ同じ | 損益の分かれ目。毎月のCFと今後の見通しを踏まえて検討 |
| 売却価格が残債と諸費用の合計に届かない | オーバーローン。不足分を穴埋めする資金の手当てが前提 |
売却価格の見込みをより正確にするには、特定の会社だけに頼らず、複数の不動産会社から査定を受けることが欠かせません。
提示される査定額が、会社ごとに数百万円単位で開くこともあります。査定の進め方はマンション査定サイトおすすめ11選で詳しく紹介しています。
ステップ3|4択(保有継続/売却/繰り上げ返済/追加購入)の比較
ステップ1・2で数字が出そろった段階で、4つの選択肢を並べて検討します。
選択肢ごとに、向いている条件・注意したいリスク・おすすめの度合いを一覧にまとめました。
表8:保有中オーナー向け4つの選択肢の比較
| 方針 | 向いているケース | 注意したいリスク | おすすめ度(目安) |
|---|---|---|---|
| ① 保有を続ける | 毎月のCFが+/−5,000円以内に収まり、立地が良く、売却時にオーバーローンにならない | 修繕積立金の引き上げ、金利の上昇、空室の長期化 | ★★★(条件による) |
| ② 売却する(損切りを含む) | オーバーローンの幅が小さい、もしくは家計のほかの資産で埋め合わせられる | 仲介手数料、譲渡所得税(所有5年以内の短期は税率が高め) | ★★(オーバーローンが大きい場合は慎重に) |
| ③ 繰上返済する | 手元資金に余裕があり、毎月のCFを黒字に変えたい | 資金が物件に縛られ、手元の流動性が下がる | ★★(返済後のCCRを見て判断) |
| ④ 買い増す(区分・1棟) | 保有物件が黒字でCCRも良好、融資枠にもゆとりがある | 与信枠の使いすぎ、リスク分散がさらに不十分になる | ★(保有物件が赤字なら見送り) |
もっとも避けたいのは「手を打たずに放置する塩漬け」です。
毎月の赤字を抱えたまま、修繕積立金の引き上げや金利の上昇、空室の長期化のどれかが起きれば、損失は雪だるまのように膨らんでいきます。
譲渡所得税は、所有期間が5年超の長期譲渡所得と、5年以下の短期譲渡所得とで、かかる税率に大きな差があります(参考:国税庁「タックスアンサー No.3208 長期譲渡所得の税額の計算」)。
いつ売るかを決める際には、税金の負担も含めて検討することが求められます。
※ 税制の内容は年度ごとに改正されることがあります。最新の内容は国税庁のタックスアンサーで確認し、個々の税務上の取り扱いについては税理士などの専門家に相談してください。
\ 個別相談で迷いを整理 /
※ 「所有物件を持ち続けるか手放すか決めきれない」「具体的な方針を専門家と一緒に考えたい」という方は、個別面談で投資戦略について相談できます。運営しているのは東証プライム上場グループ企業です。
よくある質問
- 区分マンション投資には手を出さないほうが無難?
-
「手を引くのが正解」と一概に決めつけることはできません。
表面利回りの段階では黒字にしにくい仕組みを持つ商品ではあるものの、自己資金の比率が10〜20%以上、実質利回りが3.5%以上、修繕積立金が適正な水準であること、という3条件がそろえば勝てる余地はあります。利益を狙う商品とみなすのか、学びや資産の分散、換金のしやすさを重視する商品とみなすのかによって、受け止め方は大きく異なるでしょう。
- 区分マンションで目指したい実質利回りはどのくらいですか?
-
実質利回りでおおむね3.5%以上を、一つの基準と考えるとよいでしょう。
表面上は5%の利回りがあっても、管理費や修繕積立金、固都税、空室による想定損失を引いていくと、2.5〜3.5%前後に落ち込むのはめずらしくありません。業者が示す数字は表面利回りであることが多いため、ご自身で実質利回りに計算し直したうえで検討してください。
- 中古と新築のワンルーム、収益を出しやすいのはどちらですか?
-
毎月の収支で見ると、新築より中古のワンルームのほうがプラスに転じやすいとされています。
新築の場合は物件価格も固都税も高く、フルローンで組むと月次△2万円超の赤字になる例も見られます。一方、中古の2,000万円台の物件を自己資金10%で購入するケースでは、月次±0前後で収まるシミュレーションになりやすい点が理由です。とはいえ、新築・中古のいずれも物件ごとの条件で結果は変わるため、いくつかの物件を実質利回りで見比べることをおすすめします。
- 区分マンションは売るときに残債割れしやすいのでしょうか?
-
物件の内容や購入価格、買った時期、そのときの相場によって結果は変わります。
物件価格よりローン残高が多い「残債割れ」の状態は、購入から3〜10年のあいだに起こりやすく、とくに新築をフルローンで買った場合に目立ちます。売るかどうかを見極めるには、複数の会社から査定を取ることが欠かせません。くわしい判断の流れはH2-6をご覧ください。
- 区分マンション投資で税負担が軽くなるという話は事実ですか?
-
損益通算によって税負担を抑えられる仕組み自体はありますが、気をつけたい点もあります。
借入金利子のうち土地の取得にあたる部分は損益通算に含められないため、期待したほどの効果が得られないこともあります。さらに、「税金を減らすためなら毎月の赤字も受け入れる」という考え方は、目的と手段が入れ替わりやすい点に注意が必要です。税制は改正されることがあるため、最新の内容や個別の処理については税理士に相談されることをおすすめします。
まとめ|数字での見極めが開く区分マンション投資での勝機
区分マンション投資に「儲からない」という評判がつきまとうのは、表面利回りだけを眺めていては気づきにくい事情があるためです。実質利回り、月次キャッシュフロー、CCRという3指標で測ると収益が薄くなりやすいという、仕組みそのものに根ざした事実がその背景にあります。
とはいえ、次に挙げる3条件がそろえば、利益を見込める投資へと転じる可能性もあります。
- 自己資金を十分に投じること
- 実質利回りで3.5%以上が見込めること
- 修繕積立金の水準が妥当な物件であること
検討段階の方は、最初に本記事の表4・表5・表6を使い、ご自身の年収や自己資金、目当ての物件で月次CFが赤字にならないかを試算してみてください。
物件をお持ちの方は、表8に挙げた4選択肢について、半年に一度の見直しを習慣化しておくことが、塩漬けを避けるための要になります。
改めてお伝えしたいのは、「儲からない」と断じる記事にも、「絶対儲かる」とあおる記事にも、区分マンション投資の実像は正確には映し出されていないという点です。
数値をもとに判断するという基本を徹底するだけでも、多くの失敗は避けやすくなると考えられます。
数字に基づいて落ち着いた意思決定を行う際に、本記事が少しでもお役に立てば幸いです。
※ 不動産投資には一定のリスクがあります。最終的な投資判断は、ご自身の責任のもとでお願いいたします。本記事は、2026年8月時点で得られた情報に基づいて作成しています。税制や市場の状況は、今後変わる場合があります。
本記事の執筆者
〔新サイト名〕編集部
不動産の売却や投資、賃貸経営に役立つ情報を、実務に即した視点でわかりやすくお届けしています。区分マンションへの投資をはじめ、1棟物件や戸建賃貸といった分野についても、これから始める方から経験を積んだ方まで、偏りのない立場で判断材料を提供しています。
出典・参考文献