相続への備えや資産の分散先として不動産小口化商品を候補に入れていたのに、「小口化商品は危ない」と書かれたネットの情報を目にして、検討を中断している方は少なくないかもしれません。
元本が保証されていない、原則として中途での解約が難しい、運営会社が破綻したらどうなるのか――気がかりな点はいくつも浮かんできます。
先にお伝えすると、不動産小口化商品は不動産特定共同事業法(平成6年法律第77号)にもとづき、許可を受けた事業者だけが取り扱える投資商品です。どこにリスクが潜んでいるのかを正しく理解しておけば、「危険」な状況を避けるための手立ては考えられます。
この記事では、小口化商品が「危ない」と指摘される7つの理由を公的なデータや法令をもとに整理し、安心して選べる商品を見分けるポイントまで紹介します。
小口化商品がどのように成り立っているか、任意組合型、匿名組合型、賃貸型という3つの契約形態の比較、元本割れや換金のしにくさ、運営事業者の倒産などリスクの核心、注意したい商品を見抜くためのチェックリスト、不動産クラウドファンディング、J-REITそれぞれとの比較と活用の分け方の順に見ていきます。
最後までお読みいただければ、ご自身に合った投資かどうかを落ち着いて見極められるようになるでしょう。
関連する内容として、J-REIT(不動産投資信託)の弱点をまとめた記事、不動産クラウドファンディングが「やめとけ」と言われる理由を検証した記事、不動産クラウドファンディングで元本割れが起きたケースを紹介した記事、不動産投資で押さえたい10大リスクとその対策を解説した記事も参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
不動産小口化商品の基本|しくみと「危険」とされる理由
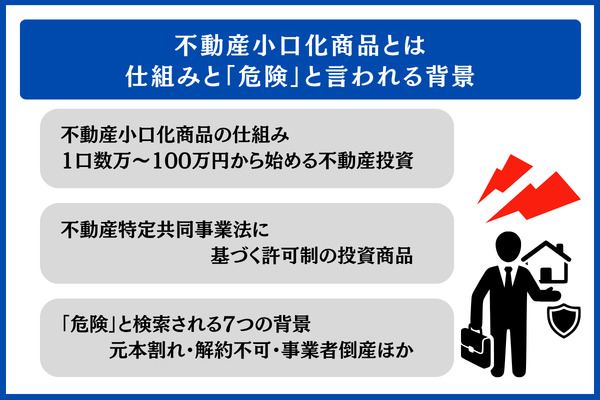
まず不動産小口化商品がどのような商品なのかを押さえ、「危険」というキーワードで調べられる理由と、不動産特定共同事業法が定める規制のあり方についても見ていきます。
全体像は、次の3つのポイントから把握できます。
不動産小口化商品のしくみ|1口数万〜100万円で参加できる不動産投資
不動産小口化商品は、1棟あるいは1区画の不動産を小さな単位に区切って複数の投資家から出資を集め、得られた家賃収入や物件の売却益を持分の割合に応じて配分するしくみの投資商品を指します。
最低投資額を1口単位でみると、任意組合型が100万円程度から、匿名組合型が1万円からというのが一般的な水準です。
実物不動産投資では1人が1物件を丸ごと所有しますが、小口化商品は1物件を複数人で分け合って持つ形と考えるとわかりやすいでしょう。
商品の組成から運営までは事業者が受け持つので、管理業務や入居者とのやり取りに投資家が手間をかける必要はありません。
1口あたりの出資額は、匿名組合型では1万円、任意組合型では100万円が一般的な出発点で、数百万〜数千万円が必要になる実物不動産投資に比べ、少ない資金で参加できることが大きな特徴です。
一方で、物件を担保にした投資用ローンは原則として使えず、途中で解約できないため換金しにくい点にも注意が必要です。
少ない金額で、運用の手間をかけずに投資できる気軽さがある反面、借入れを活用できないので「手元資金を元手に大きく増やす」使い方には不向きといえます。
こうした性質も、「危険」とみなされる理由の1つと考えられます。
不動産特定共同事業法で許可制とされている投資商品
不動産小口化商品を組成できるのは、不動産特定共同事業法(平成6年法律第77号、1995年4月施行)にもとづいて、国土交通大臣か都道府県知事から許可を受けた事業者に限られています。
同法の第3条第1項は、出資を集めて不動産取引をおこなう事業を営むには許可を取得する必要がある旨を規定しています。
許可の種類は、事務所をどこに置くかによって2つの区分があります。
- 大臣許可: 第一号事業・第二号事業を2以上の都道府県にある事務所で営む場合、あるいは第三号事業・第四号事業を営む場合
- 知事許可: 第一号事業・第二号事業を、事務所が1つの都道府県内だけにある状態で営む場合
許可や登録を得ている事業者は国土交通省の「不動産特定共同事業者一覧」にまとめて掲載されているため、契約を結ぶ前に照らし合わせておくと安心です。
同省が集計した結果では、2025年5月31日時点の一覧に大臣許可の事業者として73社が載っています。
許可制が採られているので、許可のない業者が「不動産特定共同事業契約」の名目で出資を集める行為は法令に反し、行政処分や刑事罰を受けるおそれがあります。
裏を返せば、許可を持たない業者の小口化商品をはじめから検討対象から外すだけでも、悪質な商品の多くを避けられると考えられます。
「危険」と調べられる7つの理由|元本割れ・中途解約不可・事業者の倒産など
「危険」という語を不動産小口化商品と組み合わせて検索する人が多い理由は、大きく7つに分けられます。
元本保証がないこと、中途解約ができないこと、利回りの低さ、レバレッジをかけられないこと、事業者の倒産リスク、悪質業者のリスク、相続対策に関する誤解の7点が挙げられます。
まずは下の表で概要を示し、各項目の根拠は後半の「小口化商品が危険視される7つの理由」で詳しく取り上げます。
| 「危険」とされるポイント | 影響の大きさ |
|---|---|
| 元本は保証されない(物件価値の下落や空室により元本割れが起こりうる) | 高 |
| 途中解約が原則できない(換金しにくい流動性リスク) | 高 |
| 実物不動産投資に比べて利回りが低め(目安は2〜7%) | 中 |
| 金融機関からの借入れが使えない(レバレッジがかけられない) | 中 |
| 事業者が倒産すると元本の毀損や運用停止のおそれがある | 高 |
| 悪質な業者や詐欺まがいの商品に出会うおそれがある | 高 |
| 相続対策の効果を過大に見込むと税務上のリスクが残る | 中 |
いずれも商品の設計に由来する特徴として説明される場合が多く、内容を正しく理解しないまま契約すると「想定と違った」という不満を抱きやすくなります。
本記事では各項目について、どのような条件で起こるのかと、どう軽減できるのかをあわせて見ていきます。
不動産小口化商品に「危険」の声が上がる7つの背景|公的データで読み解くリスクの核心
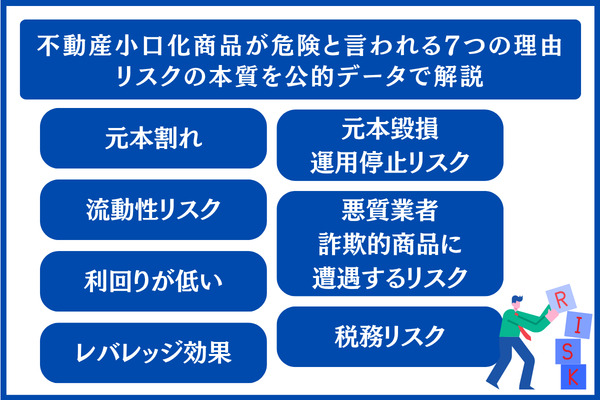
不動産特定共同事業法や国土交通省の資料、業界平均利回りといった根拠を手がかりに、「危険」とされる7つの理由を具体的に見ていきます。
以下が、本章で取り上げる7つのリスクの一覧です。
①物件価値の下落や空室による元本割れの可能性
不動産小口化商品には元本を保証する仕組みがなく、物件の価値が下がったり入居率が落ち込んだりすると、出資額を下回る可能性があります。
投資商品であれば多かれ少なかれ同じ性質を持ちますが、投資先が実物の不動産であるぶん、不動産ならではの価格変動要因も上乗せされます。
元本毀損につながりやすい状況は、主に次の3つです。いずれか1つに該当するだけでもリスクが現実のものとなり得るため、注意が必要です。
- 立地環境の変化や建物の老朽化で、物件の評価額が下がる
- 空室の発生や賃料の値下がりで、見込んでいた家賃収入が得られない
- 売却のタイミングで市況が冷え込み、売却損が生じる
不動産特定共同事業法第31条第6号と施行規則第38条第5号・第6号は、合理的な根拠がないまま予想利回りを示すことを禁じています。
「元本保証」「絶対安全」といった文言を事業者が打ち出すこと自体が法令に反するため、そうした表現を目にした時点で検討から外すのが基本です。
※ 記載内容はあくまで一般的な目安であり、個々の商品の運用結果を請け合うものではありません。投資の最終判断はご自身でお願いいたします。
②途中解約が原則できないことによる資金拘束(流動性)リスク
不動産小口化商品は運用期間中の途中解約が原則として認められておらず、出資したお金はその間動かせない状態になります。
期間の目安は、任意組合型で10年以上、匿名組合型で数か月〜数年ほどです。その間は出資金が戻らない前提で資金計画を立てておくと安心です。
途中解約を認めない背景には、物件を物理的に切り分けにくいことと、一部の出資者にだけ払い戻すと残る出資者の運用に影響が及ぶことがあります。
持分の譲渡に応じる事業者もありますが、買い手探しは自分で行う必要があり、すぐに現金化できるとは限りません。
運用期間で比べると、10年以上に及ぶ任意組合型は流動性が低く、数か月〜数年で終わる匿名組合型は受け入れやすいといえます。ただし、どちらも原則として途中解約は難しいと見ておくのが無難です。
医療費や介護費、教育費など近いうちに必要になりそうなお金を投じると、いざという場面で引き出せず、家計が苦しくなるおそれがあります。
契約の前には、「10年以上手を付けずに置いておけるか」「最悪、現金化できない事態になっても生活に支障はないか」を一度立ち止まって確かめておくと安心です。
③実物不動産投資を下回る利回り水準(2〜7%が目安)
不動産小口化商品を解説する業界各社のサイトでは、利回りの目安としておおむね2〜7%程度が挙げられています。
表面利回りで5〜10%とされる実物不動産投資と並べると、見劣りする水準です。
利回りが抑えられる要因としては、主に以下が挙げられます。
- 分配の前に、事業者の運営報酬や商品を組成するためのコストが控除される
- 固定資産税や管理費、修繕積立金など、物件の維持にかかる経費が計上される
- 優先劣後方式では安全性が高まる半面、投資家の受け取るリターンは抑えめになる
| 種類 | 利回りの水準(目安) | 補足 |
|---|---|---|
| 不動産小口化商品 | 2〜7% | 匿名組合型では実質利回りで示されることが多い |
| 実物不動産投資 | 5〜10% | 経費を差し引く前の表面利回り |
| J-REIT(東証上場) | 4〜5%前後 | 時価総額加重平均による予想分配金利回りの平均(2026年2月末時点) |
| 銀行預金(定期) | 0.0〜0.5%程度 | 市中における普通預金・定期預金の目安 |
利回りの数字だけを見ると見劣りするかもしれませんが、運用の手間がかからない点、少額で分散できる点、相続対策に活用できる点なども加味して判断したい商品です。
純粋に利回りの高さで選ぶのであれば、条件次第ではJ-REITや実物投資に分があります。
※ 掲載の数値は業界の平均的な水準であり、個々の商品の運用結果を請け合うものではありません。
④投資用ローンを使えないことによるレバレッジ効果の欠如
投資用ローンをはじめとする金融機関からの借入れは、不動産小口化商品では原則として使えません。
購入資金はすべて手元のお金でまかなう形になり、少ない元手で大きなリターンを狙うレバレッジ型の運用とは相性がよくありません。
実物不動産であれば、物件を担保に1.5〜3.0%程度の投資用ローンを利用し、自己資金の数倍にあたる規模の物件を運用できるケースもあります。
小口化商品の場合、投資家が持つのは「持分」だけで担保としての価値が評価されにくく、金融機関もローンを組みにくいのが現状です。
「自己資金100万円で3,000万円の物件を買い、家賃収入を得る」ような運用は不動産小口化商品では現実的でなく、借入れを活かして資産を増やしたい場合は実物投資を検討することになります。
裏を返せば、借入れをしない分「金利上昇リスク」や「返済が滞って物件を手放すリスク」を抱えずに済むため、安定性を重視する投資家にとっては、かえってメリットともいえます。
⑤運営事業者の倒産に伴う元本毀損・運用停止の懸念
不動産特定共同事業法の許可を受けた事業者でも、経営破綻や倒産の可能性が全くないとは言い切れません。
事業者が倒産すると、対象不動産が運用の途中で売られたり事業者が入れ替わったりし、想定を下回る価格での売却となれば元本毀損に直結します。
- 破産や民事再生などの法的手続きに事業者が入る
- 分配が止まり、対象不動産の運用もストップする
- 管財人や事業を引き継ぐ事業者が物件を売りに出す
- 売却で得た資金から債務と優先出資分を控除し、残りが投資家へ分配される
任意組合型は投資家が物件の所有権を持つ仕組みのため、事業者が交代しても運用が続く見込みが相対的に高いと考えられています。
匿名組合型の場合は、事業者の破綻が元本に直接響きやすく、優先劣後方式における劣後出資の割合が事実上の緩衝材となります。
一例として、上場企業が運営するCREAL(クリアル)の口コミ・評判を見ると、累計募集額や元本割れの実績がどこまで開示されているかが確認ポイントとしてまとめられています。

※ 不動産特定共同事業法に基づく許可は、事業が続くことを裏付けるものではありません。事業者の財務の状況や運営してきた年数もあわせて確認しておくと安心です。
⑥悪質な業者や詐欺まがいの商品に巻き込まれる危険
市場には、相場とされる2〜7%から大きく外れた高い利回りを打ち出す商品や、許可を持たない業者が「不動産特定共同事業」をかたって販売する商品が紛れ込んでいる可能性もあります。
こうした商品は詐欺的なものである疑いが強く、契約の検討段階で候補から外しておきたい対象です。
- 国土交通省や都道府県が公表する許可業者の一覧で名前が見つからない
- 表面利回り10%超をうたうなど、相場とかけ離れた利回りで勧誘している
- 「元本保証」「絶対安全」「必ず○%」のように言い切る表現を使う
- 重要事項説明書や契約書が渡されない、または内容が極端に薄い
うその説明、断定的な判断の提供、不安をあおるような勧誘といった行為は、不動産特定共同事業法第31条と施行規則第38条で禁じられています。
このような行為に及ぶ事業者は法令に違反しており、行政処分や許可の取消しを受ける可能性があります。
営業担当者の話だけをうのみにして契約に進むのは、できるだけ避けたい進め方です。
⑦相続税対策の効果を見誤ることで残る税務上のリスク
任意組合型の不動産小口化商品には相続税評価額を引き下げる効果が見込める反面、形だけの取得や短期間の保有が税務上否認されたケースもあります。
どんな相続の悩みも解決できる商品、と考えるのは禁物です。
国税庁は相続税評価通達6項で、通達どおりの評価では著しく不適当とされる場合、個別の評価によって否認できる旨を定めています。
相続の直前にタワーマンションを取得し、相続後まもなく売却したケースで否認が認められた判例(最高裁令和4年4月19日判決)も実在します。
任意組合型の不動産小口化商品についても、同じ考え方で否認される可能性は否定できません。
- 相続の直前(数か月〜1年前)に取得している
- 相続のあと間を置かずに換金(償還・譲渡)している
- 相続税を減らす目的が明白な取引である
- 取得価格と評価額の差が極端に大きい
反対に、相続が起きる数年以上前から保有し、資産分散や収益の確保を主な目的として、常識的な範囲の評価差で運用しているケースは、比較的否認されにくいとされています。
※ 相続税評価額がどの程度下がるかは、商品の設計や保有期間、申告時点の状況によって変わります。個別の税務判断については、税理士などの専門家への相談をおすすめします。
節税だけを目的に短期で手放す前提で検討することは、税務面でも流動性の面でもリスクが大きく、おすすめしにくい選択です。
相続対策と長期の分散投資、両方の視点から検討したい方に適した商品と位置づけておくとよいでしょう。
3つの契約形態で見る不動産小口化商品|任意組合型・匿名組合型・賃貸型の相違点
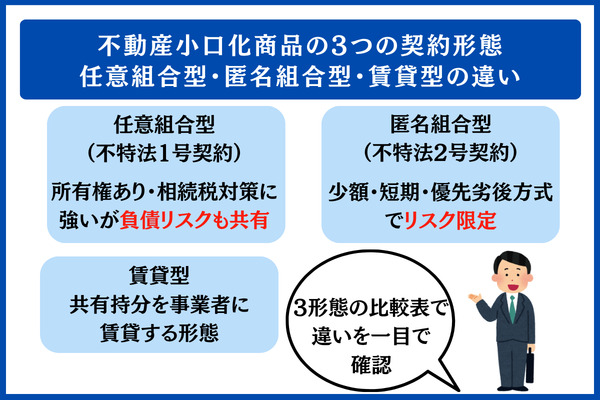
契約形態が異なれば、不動産小口化商品に伴うリスクや税金の扱いも大きく変わってきます。
所有権の有無や税区分、出資額、運用期間、想定されるリスクといった切り口から、3形態の相違を整理していきます。
以下では4つの観点を設けて、形態ごとの違いを詳しく見ていきます。
不特法1号契約の任意組合型|登記される所有権と相続税評価の圧縮、組合債務の共同負担
任意組合型とは、民法に基づく任意組合を投資家どうしで結成し、不動産の取得と運用を共同事業として進める契約形態を指します。
根拠は不動産特定共同事業法第2条第3項第1号で、いわゆる1号契約にあたり、投資家は出資した額に見合う共有持分を持つことになります。
得られた利益は、所得税法では不動産所得に区分され、総合課税で計算されます。
持分の所有権が登記簿に記載されることが、この形態のいちばんの特色です。
相続が発生した際は組合財産の持分割合をもとに評価されるため、同じ金額を現金で持っている場合より相続税評価額が低く抑えられることがあります。
目安としては1口100万円以上・運用期間10年以上の商品が多く、余裕資金をまとめて投じ、長い期間をかけて運用する前提で考える商品といえます。
ただし共同事業という性質上、組合が負う債務についても投資家が責任を分かち合う構造です。
事業で生じた損失や債務が出資額を上回ったときには、追加の負担を求められるおそれも否定できないため、契約を結ぶ前に重要事項説明書でしっかり確かめておきたいところです。
※ 相続税評価額がどの程度圧縮されるかは、商品の設計や保有期間、申告するときの状況によって変わります。個別の税務判断については、税理士などの専門家への相談をおすすめします。
不特法2号契約の匿名組合型|少額・短期で始めやすく優先劣後方式で損失を抑える設計
匿名組合型とは、商法の匿名組合契約にもとづいて事業者へ投資家が出資し、事業者が手がける不動産取引の利益を投資家に分配する契約形態のことです。
不動産特定共同事業法第2条第3項第2号に基づく2号契約にあたり、所得税法では雑所得として扱われ、源泉徴収の対象にもなります。
所有権は持てませんが、損失は出資した金額までにとどまる有限責任の構造がとられています。
1口1万円から申し込め、数か月〜数年で運用を終える短期型の商品も多数あり、手元資金を抑えつつ短い期間で不動産投資を経験してみたい方に適しています。
あとで取り上げる「優先劣後方式」と組み合わせれば、元本が損なわれるリスクをいっそう抑えやすくなる点も見逃せません。
反面、所有権を持たない仕組みのため、相続税評価額を圧縮する効果は見込めません。
任意組合型も匿名組合型も「不動産小口化商品」としてまとめて語られることが多いものの、所有権・税務・流動性という3点を比べると、性質は大きく違います。
インターネット上で手続きが完結する不動産クラウドファンディングの大半は、この匿名組合型の仕組みを用いたものです。
少ない金額で始められる選択肢を探すなら、不動産クラウドファンディングのおすすめランキング32選で運営会社や劣後割合、これまでの実績を見比べると効率的です。
賃貸型|事業者へ共有持分を貸し出す仕組み
賃貸型とは、不動産の共有持分を投資家が取得したうえで事業者に貸し出し、賃料を受け取る形態を指します。
不動産特定共同事業法第2条第3項第3号に規定される3号契約で、所有権を持つという点では任意組合型と似た性格があります。
もっとも、任意組合型や匿名組合型に比べると市場に出回る数は少なく、一般の投資家が目にする機会はあまり多くありません。
事業者によって商品の組み立て方や税務上の扱いが異なるので、候補に入れる際は重要事項説明書・契約書・パンフレットを丁寧に読み、商品ごとに確かめることが大切です。
現場で「不動産小口化商品」と呼ばれるものは、多くの場合「任意組合型」か「匿名組合型」のいずれかであるため、本記事でもここから先はこの2形態を軸に説明していきます。
比較表で見る3形態の相違点
所有権、税区分、出資額、運用期間、元本毀損リスクという5軸で並べてみると、任意組合型、匿名組合型、賃貸型のどれが合うか見極めやすくなります。
各形態によく見られる特徴を、次の表に整理しました。
| 項目 | 任意組合型(1号) | 匿名組合型(2号) | 賃貸型(3号) |
|---|---|---|---|
| 所有権 | あり(共有持分を保有) | なし | あり(共有持分を保有) |
| 根拠となる条文 | 不特法第2条第3項第1号 | 不特法第2条第3項第2号 | 不特法第2条第3項第3号 |
| 税区分 | 総合課税の不動産所得 | 雑所得(源泉徴収の対象) | 不動産所得 |
| 出資額の目安 | おおむね100万円〜 | おおむね1万円〜 | おおむね100万円〜 |
| 運用期間の目安 | 10年以上 | 数か月〜数年 | 中〜長期 |
| 相続税評価額の圧縮効果 | 見込める | 見込みにくい | 見込める |
| 想定される主なリスク | 長期の資金拘束・組合債務 | 短期での償還・元本割れ | 流通量の少なさ |
| 向いている人 | 余剰資金をまとめて投じ、相続対策や長期分散を図りたい人 | 少額・短期で不動産投資を試したい人 | 任意組合型とほぼ同様 |
※ 表の内容はあくまで一般的な傾向で、商品によっては当てはまらないこともあります。実際の条件は各商品の重要事項説明書でご確認ください。
どの形態が合うかは、用意できる資金の規模や運用期間、税務面で何を重視するかによって変わります。
長く保有して相続対策に活かしたいなら任意組合型、少ない金額で短期間試してみたいなら匿名組合型という目安を持っておくと、選ぶときの迷いを減らせます。
リスクの高い不動産小口化商品を見抜く方法|10項目の点検表と公的な1次情報の調べ方
悪質な事業者や問題を抱えた商品を契約前にふるい落とせるよう、チェックしておきたい10項目と、国土交通省が公表している情報から許可業者を調べる方法を紹介します。
以下の5つの観点に分けて、確かめ方を順番に解説します。
国土交通省の許可業者一覧による許可番号の照合
不動産小口化商品の販売元が、国土交通省または都道府県から「不動産特定共同事業者」としての許可を得ているかどうかは、契約に進む前に確かめておきたい基本事項です。
許可番号を示せない事業者が扱う商品は、その段階で検討から外しておくと安心です。
調べ方の流れは以下のとおりです。
- 国土交通省の「不動産特定共同事業法に基づく事業者及び適格特例投資家一覧」のページを開く
- PDF形式で掲載されている「不動産特定共同事業者許可一覧」を表示する
- 候補となっている事業者の名称で検索をかけ、許可種別(第1号〜第4号)と許可番号を照らし合わせる
- 都道府県知事から許可を受けた事業者であれば、本店がある都道府県のサイトに載っている一覧で調べる
国土交通省がまとめたデータでは、2025年5月31日時点で大臣許可を受けた事業者として73社が一覧に載っています。
許可を得た事業者でも経営破綻の可能性は残るため、許可は「最低ライン」として扱い、過去の運用実績や劣後出資割合、決算情報をどこまで開示しているかも一緒に見ておくと安心です。
相場(2〜7%)を大きく超える高利回り商品への注意
業界でよく示される利回りの目安は2〜7%で、この水準を大幅に超える商品は、リスクが見えにくくなっているおそれがあり注意が必要です。
表面利回りが10%超とアピールされている場合、空室や修繕費、売却時の損失といったリスクが一部に偏っていたり、計算の前提が楽観的すぎたりする例も珍しくありません。
高い利回りをうたう商品は、以下の4点を具体的に確かめておきましょう。
- 示されているのは経費を引く前の表面利回りか、引いた後の実質利回りか
- 空室率を何%と見込んで試算しているか
- 運用を予定している期間と、分配が行われる頻度(定期か不定期か)
- 出口で物件を売る際の価格をどう見込んでいるか(取得時と同じか、値上がりを織り込んでいるか)
| 点検する項目 | 健全な商品に多い特徴 | 注意したい特徴 |
|---|---|---|
| 利回りの表示方法 | 実質と表面の区別がはっきりしている | 両者の区別があいまい |
| 空室率の想定 | 5〜15%で試算 | 0%(満室が前提)または記載がない |
| 売却価格の見込み | 取得価格と同じ水準、または市況に連動 | 大きな値上がりを前提にしている |
| 元本割れのリスク | 重要事項説明書に明記されている | 「安全」「元本保証」などの言葉で否定している |
不動産小口化商品の場合、「利回りが他社を上回っているから優れている」という判断は当てはまりにくいことを覚えておきたいところです。
優先劣後方式と劣後出資割合のチェック
匿名組合型の不動産小口化商品は、事業者側が出す劣後出資の割合が高いほど、優先出資者である投資家の元本が損なわれるリスクは低くなります。
仕組みの名前は「優先劣後方式」で、損失が生じた際はまず劣後出資の部分から削られるため、投資家にとっては緩衝材の役割を果たします。
例として、劣後出資割合30%の商品であれば、対象不動産の評価額の下落幅が30%に達するまでは、投資家の元本は減らない計算です。
優先劣後方式が「安心して始めやすい」と言われる理由は、主にこの点にあります。
一方、劣後出資割合が0%や数%にとどまる商品は、損失を受け止める余地がほぼないものと見ておくのが自然です。
劣後出資割合は重要事項説明書やファンドの募集要項に記載されているので、契約の前に具体的な数字で確かめておきましょう。
数値の大小だけで判断せず、事業者自身が同じ物件でどの程度のリスクを負っているか、言い換えれば「事業者と投資家が同じ方向を向いているか」という観点で読み解くと判断しやすくなります。
「元本保証」「絶対安全」をうたう業者への警戒
不動産特定共同事業法と同施行規則は、元本が保証されていると受け取れる言い回しや、断定的な判断を示して勧誘する行為をはっきりと禁じています。
このような文言を使っている事業者は、その時点で法令違反や誇大広告に当たる可能性が濃いため、契約の候補から外しておくのが賢明です。
典型的な違反例として挙げられるのは、「絶対に元本は減りません」「必ず○%の利回りを受け取れます」「100%安全」「元本保証つき」といった断定調の言い回しです。
法令を守っている事業者は、「優先劣後出資の仕組みにより、一定の範囲内であれば元本が守られます」「想定利回りは○%(保証するものではありません)」というように、保証をうたうのではなく、仕組みや前提条件をはっきり示す言い方を用います。
施行規則第38条第2号・第3号は、合理的な裏付けを欠いたまま断定的な判断を示すことなどを禁じており、違反すると行政処分や許可の取消しを受ける可能性があります。
広告の言葉遣いが法令に適合しているかどうかは、信頼に足る事業者を見極めるうえでわかりやすい目安になります。
危ない商品を見抜くための10項目の点検表
ここまで解説してきたポイントを、リスクの高い不動産小口化商品を見抜くための10項目の点検表として整理しました。
契約に進む前に1項目ずつ点検し、×が1つでも当てはまる商品は購入を見合わせるのが無難です。
| 点検項目 | 確かめたいポイント | 要注意の例 |
|---|---|---|
| 国土交通省または都道府県による許可番号 | 公表されている一覧で照合できる | 「許可を申請しているところ」「準備段階」 |
| 利回りの種類と水準 | 実質か表面かの区別があり、相場(2〜7%)の範囲に収まっている | 10%超の表面利回りを前面に出す |
| 匿名組合型における劣後出資割合 | 重要事項説明書に記載がある | 0%、または記載がない |
| 運営会社の事業年数 | 5年以上にわたる運用の実績 | 設立して間もなく実績がわからない |
| 運用期間と分配の予定 | 期間と頻度(不定期の場合も含む)が示されている | 「いつでも引き出し可能」といった誤解を招く説明 |
| 投資先物件に関する開示 | 所在地や築年数、賃料相場が公開されている | 物件名や所在地を明かしていない |
| 重要事項説明書や契約書の内容 | 法令に準拠し、記載が十分 | 説明書がきわめて簡略、または提示されない |
| 解約や持分譲渡の条件 | 条件が書面で明確になっている | 「いつでも解約可能」と口頭で伝えるだけ |
| 営業担当者の姿勢 | 強引に即決を迫らない | 「本日中にご契約を」とせかす |
| 元本保証や断定表現の有無 | 該当する表現が見当たらない | 「元本100%保証」「絶対安全」 |
理想は10項目のすべてが○になることですが、実際には「不安な点がまったくない商品」はそれほど多くありません。
許可番号や劣後出資割合、運用年数、契約書類など、優先度の高い項目を先に押さえ、重点的にチェックしていくのがおすすめです。
クラウドファンディング・J-REITと不動産小口化商品の比較|目的ごとの選び方
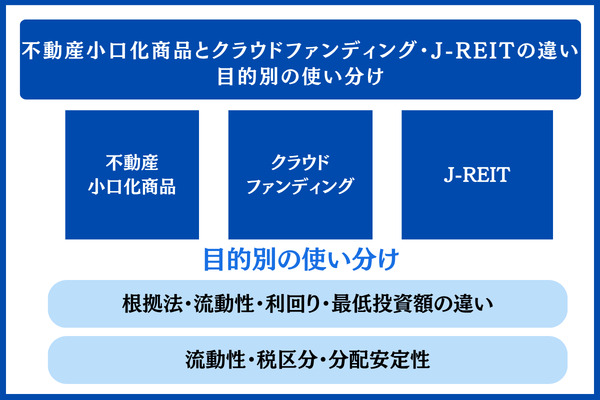
不動産小口化商品・不動産クラウドファンディング・J-REITは、いずれも少ない金額で不動産へ投資できるため、似たような商品と受け取られがちです。ただ、よりどころとなる法律や換金のしやすさ、利回り、投資に必要な最低金額には大きな差があります。
以下では比較表で整理したうえで、3つの観点から各商品の違いと選び分けのポイントを見ていきます。
不動産クラウドファンディングとの比較|法律・換金性・最低出資額の差
不動産小口化商品も不動産クラウドファンディングも、不動産特定共同事業法を根拠とする投資商品という点では共通しています。
違いが表れやすいのは、申込みの手続き方法と投資に必要な最低金額の部分です。
2017年の不動産特定共同事業法改正によって「電子取引業務」という枠組みが設けられ、その認可を得た事業者がオンライン上で手続きを完結させて出資を募る形が不動産クラウドファンディングです。法律上は、匿名組合型(2号契約)にあたる小口化商品の一つと位置づけられます。
1万円程度から出資できる案件が多く見られ、運用期間も数か月〜数年といった短めの設定が主流です。
| 比較の観点 | 不動産小口化商品(主に任意組合型) | 不動産クラウドファンディング |
|---|---|---|
| 根拠となる法律 | 不動産特定共同事業法 | 不動産特定共同事業法(電子取引業務) |
| 代表的な契約の形 | 任意組合型・匿名組合型・賃貸型 | 大半が匿名組合型 |
| 必要な最低金額 | 100万円〜(任意組合型) | 1万円〜 |
| 申込みの方法 | 書面や対面での手続きが主流 | オンライン上で完結 |
| 運用の期間 | 10年以上の商品が多い | 数か月〜数年 |
| 主な活用目的 | 相続対策・長期での分散 | 少額での分散・短期の運用 |
| 不動産の所有権 | 任意組合型なら取得できる | 匿名組合型のため基本的に取得しない |
両者は「根拠となる法律は共通で、投資家への届け方が異なる商品」と捉えると、違いをつかみやすくなります。
まず少額かつ短期間で試してみたいならクラウドファンディング、相続対策を視野に長く持ち続けたいなら任意組合型の小口化商品、と考えるのが選び分けの基本的な軸といえます。
J-REITとの比較|換金性・課税の扱い・分配の安定度の差
J-REITは投資信託及び投資法人に関する法律を根拠とする上場商品です。東京証券取引所で毎日売り買いできる換金性の高さが、何よりの特徴といえます。
根拠となる法律、換金のしやすさ、課税の区分のいずれを見ても、不動産小口化商品とは性質が異なります。
仕組みとしては、数百〜数千銘柄にまたがる不動産ポートフォリオへ間接的に投資するもので、株式と同じく証券会社の口座を通じて数万円程度から買うことができます。
日本取引所グループが公表しているデータでは、東証REIT指数に組み入れられた銘柄の予想分配金利回りを時価総額加重平均で見ると、2026年2月末時点では4〜5%前後の水準となっています。
| 比較の観点 | 不動産小口化商品 | J-REIT |
|---|---|---|
| 根拠となる法律 | 不動産特定共同事業法 | 投資信託及び投資法人に関する法律 |
| 換金のしやすさ | 中途での解約はできない | 証券取引所で毎日売り買いできる |
| 必要な最低金額 | 1万円〜100万円〜 | 数万円〜(銘柄ごとに異なる) |
| 利回りの目安 | 2〜7% | 4〜5%前後(2026年2月末時点、時価総額加重平均) |
| 課税の区分 | 不動産所得・雑所得 | 配当所得(申告分離課税も選べる) |
| 価格の動き | 評価額は原則として固定的(時価の変動は小さい) | 株式市場の動きに応じて毎日変わる |
| 相続税の評価 | 任意組合型には評価額を圧縮する効果がある | 基本的に時価で評価される |
J-REITは換金性に加えて価格がリアルタイムで見える透明性の高さが強みですが、裏を返せば株価が動くリスクを日々負うことにもなります。
市場の値動きに振り回されたくない方には小口化商品、いつでも現金化できる安心を優先したい方にはJ-REIT、という整理が成り立ちます。
※ 上記で示した利回りは2026年2月末時点の公表データによるものです。相場の状況によって変わるため、最新の数値は日本取引所グループ「東証REIT」でご確認ください。
目的ごとの選び方|相続対策・少額での分散・換金性優先の3パターン
3つの商品のうちどれが合うかは、投資の一番の目的が何かによっておのずと絞られます。
「相続対策」「少額での分散」「換金性の優先」という3軸に当てはめると、自分に合う商品を判断しやすくなります。
| 一番の目的 | 向いている商品 | 選ぶ理由 |
|---|---|---|
| 相続対策・資産の分散(100万円以上の余裕資金を10年以上動かさずに置いておける) | 不動産小口化商品(任意組合型) | 相続税評価額を圧縮できる効果に加え、現物不動産の所有権を持てる |
| 少額かつ短期間で不動産投資を経験してみたい(1万〜数十万円) | 不動産クラウドファンディング(匿名組合型) | 1万円から出資でき、優先劣後方式によってリスクが一定範囲に抑えられる仕組み |
| 換金性を優先し、市場価格で売り買いしたい | J-REIT | 証券取引所で毎日売買でき、利回りは4〜5%前後 |
いくつかの商品を組み合わせて持つのも一つの方法です。
一例として、「J-REITに老後資金の中心部分(500万円)、任意組合型の小口化商品に相続対策の一部(300万円)、不動産クラウドファンディングにお試し用の少額枠(30万円)」というように目的ごとに資金を振り分ければ、各商品の弱みを互いにカバーしやすくなります。
少額から始める場合のより具体的な比較には、COZUCHI(コヅチ)の評判・口コミのように運用実績を公開しているサービスの情報を参考にすると、効率よく検討を進められます。
不動産小口化商品に合う人・合わない人|見極めの視点
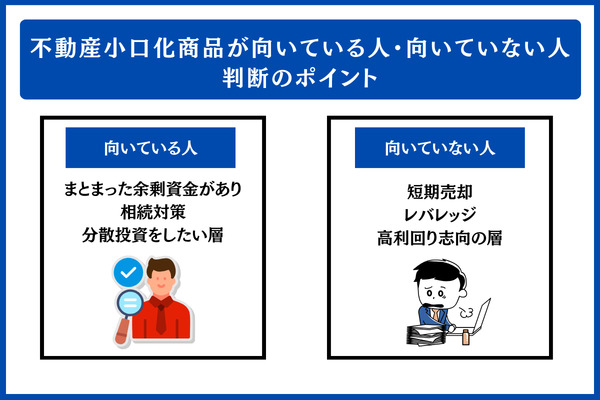
ここまで見てきた3形態の違いと7つのリスクを手がかりに、不動産小口化商品と相性のよい人・そうでない人の傾向をまとめます。
判断の目安は、以下の3つの切り口に分けて解説します。
向いている人|余裕資金を長期で寝かせ、相続対策や資産分散を図りたい層
相続税対策や資産の分散をおもな狙いとし、100万円以上の余裕資金を10年以上手を付けずに置いておける方にとって、不動産小口化商品(なかでも任意組合型)は検討しやすい商品といえます。
想定される年齢層は、相続までの期間をある程度見通せる40〜60代の働き盛りの方や、受け取った退職金を運用に回したいリタイア前後の方が主になるでしょう。
当てはまりやすいのは、以下のようなケースです。
- 世帯の年収が700万円以上ある、もしくは退職金や相続で得た資産により手元資金に余裕がある
- 現在すでに、あるいは今後、相続税がかかる水準の資産を持つ見込みがある
- 預貯金や株とは別に、不動産関連の資産も1つ組み入れておきたい
- 建物の管理やテナント対応といった手間をかけたくない
- 利回りだけで判断せず、相続対策と資産分散、手間いらずの運用がそろう点を評価できる
40代を過ぎてからの投資の組み立て方は、40代で始める不動産投資のポイントにて、年齢層別の留意点とあわせてまとめています。
働いている間に生まれた余裕資金を、老後や相続の段階へつなぐ役割として任意組合型をとらえると、投資の狙いがはっきりしやすくなります。
個別の商品を見比べたい場合は、不動産小口化商品のおすすめを順位付けした記事をご覧ください。
向いていない人|早期の換金や借入活用、高い利回りを重視する層
近いうちに資金を引き出す予定がある方、借入れで利益を大きく伸ばしたい方、年5%超のリターンを譲れない条件とする方とは相性がよくないと考えられます。
途中解約ができない、レバレッジをかけられない、利回りは2〜7%にとどまるといった特性が、こうした希望とかみ合わないためです。
次に挙げる状況にある方は、慎重に考えたほうがよいでしょう。
- 住宅の購入や教育費、介護費など、大きな出費が5年以内に見込まれている
- 自由に使える資金が100万円未満、もしくは生活防衛資金くらいしか用意できていない
- 手持ちの100万円を元手に、1,000万円以上もする物件を運用したい(借入れで規模を広げたい)
- 利回りは年5%超でなければ投資しないと決めている
- 2〜3年ほどの短い期間で結果を求めたい
使い道が決まっているお金や生活のための予備資金をつぎ込むと、換金しにくさによるリスクと心理的な負担を同時に背負うおそれがあります。
出資の前には、「仮に10年手元に戻らなくても生活に支障がないか」を一度立ち止まって確かめておくと安心です。
小さな金額で試したい人には不動産クラウドファンディングという選択肢
小口化商品は気になるものの、最初から100万円を用意するのは難しいという場合、1万円から出資可能な不動産クラウドファンディングを検討する方法があります。
仕組みとしては、不動産特定共同事業法を根拠とする匿名組合型の商品の一種で、優先劣後方式を取り入れて元本が減るリスクを和らげる形が多く見られます。
おもな利点として、以下の点が挙げられます。
- 1万円の少額から、数か月〜数年ほどの比較的短い期間で運用できる
- 優先劣後出資の仕組みで、損失が一定の範囲内なら投資家の元本が守られる
- 手続きがオンラインで済み、いくつもの案件に分けて出資しやすい
- 上場企業が手がけるサービスの場合、これまでの募集総額や元本割れの有無が開示されている
一例として、クリアル株式会社(東証グロース市場上場)が手がける「CREAL」では、2026年9月時点の累計調達額が1,165億円、運用を終えたファンドの元本割れは0件とされています(同社公式情報および各種公開レポートをもとにした数値)。
運営会社が上場していること、これまでの実績を開示していること、優先劣後方式を採り入れていること。これらを満たすサービスから候補にすると、不安を抑えながら始めやすくなります。
\ 1万円から不動産投資にチャレンジ /
※ 不動産特定共同事業法にもとづき、匿名組合型の出資形態をとる不動産クラウドファンディングには、元本の保証がありません。最終的な投資判断は、ご本人の責任において行っていただくようお願いします。
小さな金額でいろいろな選択肢を比べたい場合は、1万円で始められる少額不動産投資を解説した記事もあわせてご覧ください。
※ 元本保証がない点は、不動産小口化商品にも不動産クラウドファンディングにも共通します。投資の可否はご自身の判断と責任のもとでお決めください。
よくある質問
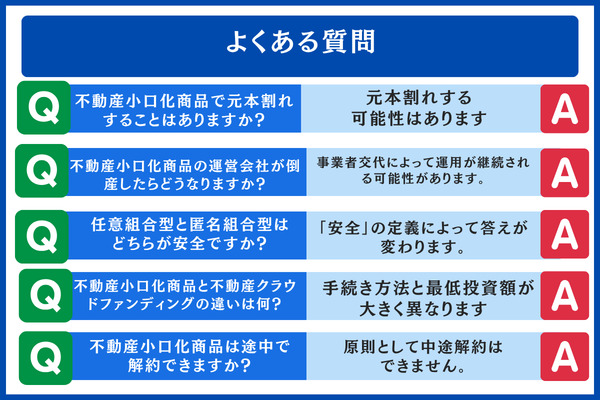
- 不動産小口化商品に元本割れのリスクはありますか?
-
元本が保証された商品ではないので、物件の値下がりや空室に伴う家賃収入の減少、売却時の損失などによって、出資額を下回るおそれがあります。
匿名組合型の多くは優先劣後方式を採用しており、損失が一定の範囲に収まっていれば投資家の出資分は守られる仕組みです。とはいえ、損失額が劣後出資割合を上回ると元本は目減りします。契約前には重要事項説明書に目を通し、劣後出資割合と想定される最大損失の数値を確かめておくと安心です。
- 運営会社が経営破綻した場合、不動産小口化商品はどう扱われますか?
-
任意組合型は投資家自身が物件の所有権を持つ仕組みのため、別の事業者に引き継がれて運用が続く場合があります。
一方の匿名組合型は、事業者の破綻が出資金に直結しやすい形態です。対象物件を予定より早く手放したり、運用が止まったりすることで、元本が損なわれる危険性は大きくなります。どちらの型であっても、劣後出資割合が損失を吸収する緩衝材の役割を果たすため、契約を結ぶ前に具体的な数字で確かめておくことをおすすめします。
- 任意組合型と匿名組合型、安全性が高いのはどちらですか?
-
何をもって「安全」と考えるかによって、適した型は異なります。
少ない金額を短い期間で運用し、元本が減るリスクをなるべく抑えたい方には、優先劣後方式を採用した短期償還の匿名組合型が合っています。所有権を伴う長期の安定運用や相続対策を重視する方には、任意組合型が候補になるでしょう。両者は出資額や運用期間、税区分、流動性のいずれも大きく違うため、どちらが安全かを一律に決めることはできません。投資の目的をはっきりさせてから検討することが重要です。
- 不動産小口化商品と不動産クラウドファンディングは、どこが異なるのですか?
-
どちらも不動産特定共同事業法を根拠とする投資商品ですが、申し込みの手続きや投資できる最低金額に大きな差があります。
不動産クラウドファンディングは、電子取引業務の認可を得た事業者のもとで、申し込みから契約までをオンライン上で済ませる仕組みです。1万円から投資でき、運用期間は数か月〜数年程度の短期の案件が多くを占めます。これに対し、任意組合型、つまり世間で「不動産小口化商品」として知られるタイプは、最低100万円から、運用期間は10年以上というケースが主流です。少ない金額で短期間なら不動産クラウドファンディング、長期運用や相続対策が目的なら任意組合型、という分け方で考えるとわかりやすいでしょう。
- 運用期間の途中で不動産小口化商品をやめることは可能ですか?
-
基本的に、期間の途中で解約することは認められていません。
運用期間は任意組合型で10年以上、匿名組合型で数か月〜数年と定められており、期間中は出資したお金を自由に引き出せません。持分を第三者へ譲り渡す方法を用意している事業者もありますが、買い手は自分で探す必要があり、すぐに現金化できるわけではありません。近いうちに医療費や介護費として使う見込みのあるお金は、投資に回さないほうが無難です。
無料セミナーを活用して不動産投資の基本を順序立てて身につける方法
「任意組合型と実物不動産投資のどちらが自分向きか」「相続対策は何から手を付ければよいか」といった疑問は、本やインターネットで集めた情報だけでは結論を出しにくいものです。無料セミナーで知識を順を追って整理すると、判断の手がかりを得やすくなります。
40〜60代で退職金や相続した資産の使い道を考え始めた方に向けて、初めて学ぶ方を対象とした基礎講座を会場とオンラインの両方で開いている事業者も見られます。
不動産投資の仕組みを全体から段階的に把握したい方には、不動産投資の始め方完全ガイド|失敗を回避する9ステップの記事も参考になります。
\ 不動産投資の基本をオンラインで学ぶ /
※ WEBから申し込む際に選んだ日時に、オンラインで受講できます。不動産投資を初めて学ぶ方を想定し、基本的な内容から順に説明する構成です。
まとめ|不動産小口化商品の「危険」を避けて上手に使う3つの視点
ここまで、不動産特定共同事業法や国土交通省の資料、業界の平均利回りといった根拠を交えながら、不動産小口化商品に「危険」という評価がつきまとう背景を7つの観点から確認してきました。
どこにリスクが潜んでいるのかを正しく見極められれば、手間のかかる運用をせずに分散投資と相続対策を同時に進める手段として、この商品を役立てることも可能です。
締めくくりとして、「危険」を避けながら上手に使うために押さえておきたい3つの視点を整理します。
- 許可業者かどうかを法令と公的な1次情報で確かめる — 国土交通省が公表している不動産特定共同事業者の一覧と許可番号を照らし合わせ、相場とされる2〜7%から大きく外れた高利回りの宣伝や「元本保証」をうたう表現を見かけたら、すぐに距離を置くサインと受け止める
- お金の性格と投資目的に合った契約形態を選ぶ — 10年以上手をつけない100万円以上の資金で相続対策を考えるなら任意組合型、1万円からの少額で短い期間に試してみたいなら匿名組合型(不動産クラウドファンディング)、換金のしやすさを優先するならJ-REITというように、目的ごとに選び分ける
- 劣後出資の割合や運営実績、財務の開示状況まで目を通す — 許可を得ていることはあくまで最低限の条件であり、優先劣後方式における劣後出資の割合、運営会社がどれだけの年数事業を続けているか、上場企業が手がけているか、これまでに元本割れを起こした例があるかまで調べておくと、「危険」が現実のものになる可能性を抑えやすくなる
投資の目的と資金の性格がうまくかみ合えば、不動産小口化商品はご家族の将来を見据えた資産づくりや相続対策を支える、心強い手段のひとつになると考えられます。
はじめの行動としては、国土交通省が公表している許可業者の一覧に目を通し、気になる事業者の重要事項説明書を見比べることから取りかかるとよいでしょう。
小さな金額で不動産投資の手ざわりを確かめたい場合は、不動産クラウドファンディングを候補に入れ、運営会社や劣後出資の割合、過去の実績を並べて比べる方法が現実的です。
※ 本記事は2026年8月時点の法令や公的データ、市場の動向をもとに作成しています。最新の内容については、国土交通省・国税庁や各事業者が公式に発信している情報をご確認いただくとともに、税理士などの専門家へご相談ください。