- 返済期間35年のローンが残っていても、売却はできる?
- ローンを払い終える前に、マイホームを手放したい
- ローン残高があっても、別の住まいへ移りたい
ローンの返済が終わっていない家を売却する場合、原則として残債を完済しておくことが求められます。
理由は、住宅ローンを借りた段階で、対象の住まいに「抵当権」が付けられているからです。
抵当権が残ったままの状態では、物件を手放すのが難しくなります。
抵当権の意味
借り手が将来ローンを返せなくなったときに、金融機関が家を競売にかけ、その代金で回収しきれなかった残高を埋め合わせられるようにしておく権利を、抵当権と呼びます。
ローンを完済したうえで、法務局で「抹消手続き」を済ませることで、ようやく抵当権を外せる仕組みです。
とはいえ、離婚や予定外の住み替えといった事情から、返済中の自宅をすぐにでも売りたいという場面も考えられるでしょう。
自宅の売却を考えているなら、おすすめの不動産一括査定サイトを比べたランキングを参考に選ぶと安心です。
本記事では、抵当権が設定されたままの家、つまり返済途中の住まいを売却するための具体的な手段を解説します。
加えて、少しでも有利な条件で手放せるよう、利用を検討したい税金の特例措置も詳しく取り上げます。
終盤では、「離婚」や「返済中の家を賃貸に出したい」といった状況ごとの詳しいケースもまとめています。
最後まで読んでいただくと、返済途中の家を売るためのポイントがつかめ、売却完了に向けた準備を進めやすくなるはずです。
不安なく売却を進めるために、ぜひお役立てください。
PR
すまいステップでは、厳格な審査を通過した優良な不動産会社に在籍するエース級の担当者へ、無料で査定を頼めます。
- 売却成約率 約16%は業界でもトップクラスの水準(一般的な査定サイトと比べて約2.5倍)
- 依頼する前に担当者の経験・実績を前もって確かめたうえで会社を選択できる
- 紹介されるのは厳選された最大4社まで。しつこい営業電話の心配もなし
※ 2024年の実績。所有権移転率は不動産会社のミカタによる調査
\ 厳選の優良不動産会社へ無料で査定依頼 /
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
返済中の住宅を売却するなら原則はローン完済が前提
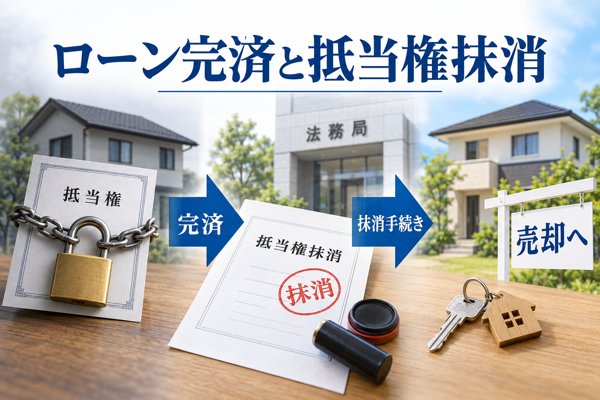
記事のはじめで触れたとおり、返済が残っている住宅を売却する場合は、原則として残りのローンを返し終えたうえで「抵当権」を消しておくことが大切です。
以下では、「抵当権」を消しておいたほうがよい理由と、ローンを返し終えたあとに「抵当権」を外すまでの流れを順に確認していきます。
「抵当権」が残った住宅は買い手が見つかりにくい傾向
「抵当権」が設定されたままの住宅は、売却が難しくなりがちです。
抹消前の住宅は金融機関の担保になっており、万一の場合には差し押さえの対象となるおそれがあるためです。
こうした住宅は購入を希望する人が現れにくく、売却のチャンスを逃すことにもつながりかねません。
売り時を逃さないよう、返済中の住宅の売却を検討しているなら、先に残っている住宅ローンを全額返済し、住宅に付いている「抵当権」を外しておくのがおすすめです。
ローン完済後も「抵当権」は手続きをしないと残る点に留意
見落としやすい点として、住宅ローンを払い終えても「抵当権」はひとりでに消えないことが挙げられます。
抹消するには、所有者本人か、依頼を受けた司法書士などの専門家が法務局で抵当権抹消登記の申請手続きを進めることになります。
ローンの完済と法務局への申請の両方がそろって、はじめて不動産に設定された抵当権が登記上から消されます。
抵当権の解除が済めば、いよいよ住宅の売却活動に取りかかれます。
売却前に見極めたい「アンダーローン」と「オーバーローン」の違い
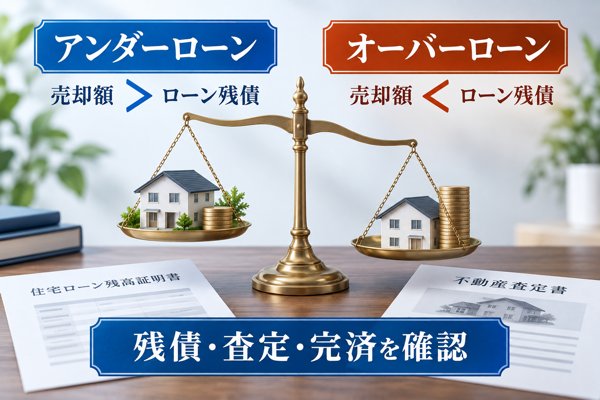
ローン返済中の家を売るには、借入を完済して抵当権を外すことが前提になります。そこで最初に、残っている借入を払い切れる見込みがあるかを確かめておきましょう。
払い切れるかどうかによって、状況は次の2つに分けられます。
- アンダーローン(売却額がローン残債を上回る状態)
- オーバーローン(売却額が残債に届かない状態)
いずれに当てはまるかで選ぶ手段が異なるため、売却を進める前に見極めておくことが大切です。
自分がどちらに該当するかは、次の3つのステップを順番に進めると判断できます。
では、1つずつ順に確認していきます。
【STEP1】住宅ローン残債のチェック
最初に取り組みたいのが、今の時点でローンがいくら残っているかの確認です。
残債の額がわからないままでは、自宅の売却プランを具体的に描くのは難しくなります。
あらかじめ金額をつかんでおけば、完済に必要な売却価格の目安など、今後の見通しも立てやすくなります。
売却計画の出発点として、残債を正確に押さえておくことが重要です。
残高を調べる手段としては、主に3つが挙げられます。
- 住宅ローン残高証明書で確かめる
- 返済予定表やネットバンキングを使ったチェック
順に詳しく見ていきます。
住宅ローン残高証明書で確かめる
1つ目は、「住宅ローン残高証明書」で確かめる方法です。
「住宅ローン残高証明書」は、ローンを組んだ金融機関が発行する書類です。正式には「住宅取得資金に係る借入金の年末残高等証明書」という名称で、年1回発行されます。
証明書に載っているおもな項目は次のとおりです。
- 借入者の名前
- 借入の内訳
- 年末時点で算出した残高の予定額 など
手元にこの書類があれば、まだ返し終えていない金額を正確につかめます。
住宅金融支援機構のサイトでは、「融資額残高証明書」や「住宅に関わる借入金の年末残高等証明書」を確認できます。
証明書をなくしてしまっても再発行に応じてもらえるケースが多いため、ローンを組んだ金融機関へ問い合わせてみてください。
返済予定表やネットバンキングを使ったチェック
手元の「返済予定表」を見て残高を確かめるやり方もあります。
返済予定表は、今後の返済予定額のほか、固定金利・変動金利・適用期間といった借入時の条件などがまとめられた書類です。
記載されている主な項目は、以下に挙げるものです。
- 借り入れの条件
- 毎回の返済日
- 各回の返済額
- 返済した後に残る預金の額
- ローンの適用期間 など
返済予定表も再発行してもらえます。手元に見当たらないときは、金融機関に再発行を申し込んでみましょう。
さらに、インターネットバンキング(WEB)上で確認するという手もあります。
金融機関のネットバンキングにログインすると、オンライン上でローンの残高を見られます。
画面の構成は金融機関ごとに違いますが、たいていは「住宅ローン」といったメニューが目につきやすい場所に置かれていることが多いでしょう。
該当の項目を開けば、残りの返済額がすぐにわかるので手軽です。
なお、金融機関によってはネットバンキングでの確認に対応していない場合もあります。気になる方は、借入先に一度問い合わせておくと安心です。
【STEP2】自宅の査定価格の把握
ローンの残高がわかったら、続いて自宅の査定価格を確認しておきましょう。
査定価格を調べると、自宅がおよそいくらで売れそうかの見当がつきます。
得られた金額をローン残高と比べれば、売却代金で返済をどこまでまかなえそうかが見えてきます。
自宅の売却相場を調べる手段には、次の3つがあります。
- レインズマーケットで調べる
- 不動産情報ライブラリで調べる
- 不動産一括査定サイトで調べる
順番に1つずつ説明します。
レインズマーケットの活用
相場の調査で頼りになるのが、レインズマーケットというサイトです。
レインズマーケットは、「不動産流通機構」(国土交通省の管理下)が運営と管理を担っています。
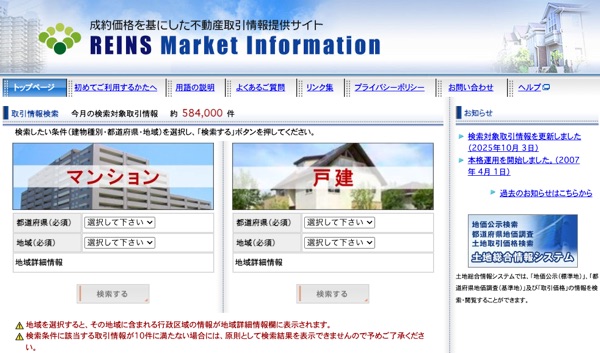
掲載されている成約情報は72万9,000件(2026年8月時点)を超えており、自宅と条件の似た物件が実際にどの程度の価格で売れたのかを把握するのに便利です。
検索の際は、物件の
- 都道府県
- 市町村
- 物件の種別(マンション・戸建て)
- 物件の広さ(面積)
といった詳しい条件を入力します。
加えて築年数や成約時期(3か月以内、半年以内、1年以内)なども指定すれば、該当する成約事例がリストで表示されます。
表示された中から自宅とよく似た物件を選んで参考にすれば、おおまかな売却相場をつかめます。
不動産情報ライブラリの活用
不動産情報ライブラリは、国土交通省が運営するサイトです。
主に次のような情報を調べられます。
- 過去の不動産取引における成約事例
- 各都道府県の地価情報 など
自宅がある都道府県と市町村を指定すれば、実際に行われた不動産の売買事例が見られます。
坪単価や取引の時期といった情報も載っているので、今の自宅がいくらくらいで売れそうかを手軽に確かめられます。
実際の成約価格がもとになっているため、客観的な目線で自宅の相場を判断する材料にもなるでしょう。
なお、「レインズマーケット」と「土地総合情報システム」でわかるのは、自宅と条件の近い物件の相場です。自宅そのものの査定額までは調べられない点に注意しましょう。
自宅の価格を具体的に知りたい場合は、次で取り上げる「不動産一括査定サイト」の利用を検討してみてください。
不動産一括査定サイトの活用
売却予定の家の不動産の相場価格を把握したいなら、不動産一括査定サイトを使うのが便利です。
立地・間取り・広さ・築年数といった自宅の情報を入力すると、複数の不動産仲介会社がそれぞれ売却額の見積もりを出してくれる仕組みです。
先に取り上げた「レインズマーケット」や「土地総合情報システム」とは違い、自宅そのものを対象に査定してもらえるので、より実態に近い相場を知る手がかりになります。
申し込みはインターネット上で完結するため、手間を抑えられます。
加えて、各サイトが選定した信頼できる仲介会社の何社かと一度に連絡を取れるので、忙しい方でも効率よく不動産仲介会社とのつながりをつくれます。
※一括査定サイトで示される売却額は、あくまで見込みの金額です。実際に売れる価格と差が出ることもある点にご留意ください。
【STEP3】売却額でローンを返しきれるかの試算
相場の目安をつかめたら、次はその金額をローンの残高と並べて比べてみます。
比べた結果から、ご自身が「アンダーローン」と「オーバーローン」のいずれに当てはまるかが見えてきます。
売れる金額がローンの残りを超えている状態は「アンダーローン」と呼ばれます。
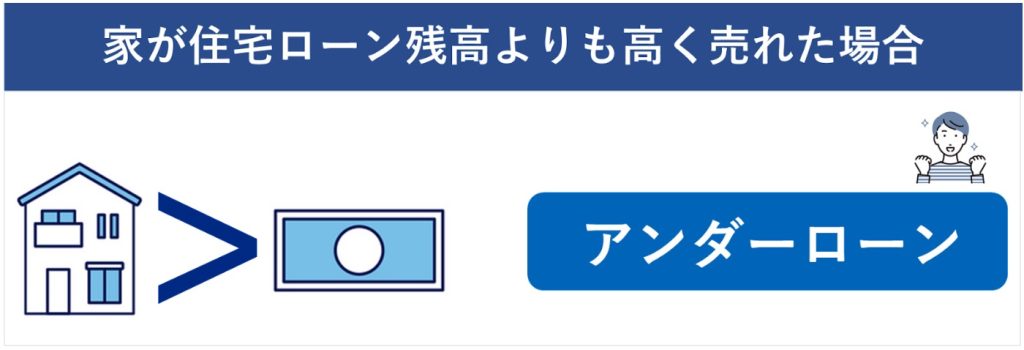
- 売却予想額 6,000万円
- ローンの残り 4,000万円
「売却予想額 6,000万円」-「ローンの残り 4,000万円」=2,000万円
売却で得られる金額のほうが残債を上回るので、手元に2,000万円が残る計算です。
こうしたケースでは、返済が終わっていないローンが残っていても、売って得たお金で完済まで持っていけるため、家の売却を進めるうえで大きな支障は生じにくいと考えられます。
逆に、売れる金額がローンの残高に届かない状態は「オーバーローン」と呼ばれます。
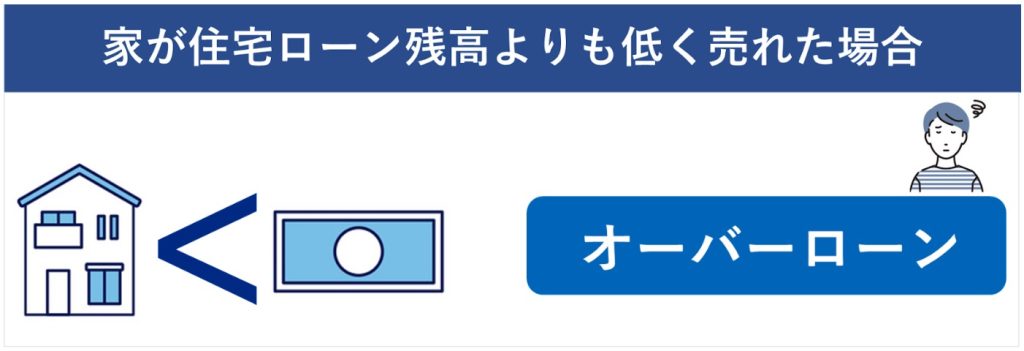
- 売却予想額 6,000万円
- ローンの残り 7,000万円
「売却予想額 6,000万円」-「ローンの残り 7,000万円」=マイナス1,000万円
売却で得られる金額が残債に届かないため、1,000万円が不足する計算です。
このケースでは、仮に買い手が見つかって売却できたとしても、売ったお金だけでローンを返しきれるとは言い切れません。
住み替えを考えている方は、進め方に少し工夫が求められるでしょう。
以上のとおり、ご自身が「アンダーローン」と「オーバーローン」のどちらに当てはまるかで、取るべき売却の進め方は変わってきます。
とりわけ、売れる金額がローン残債を下回る「オーバーローン」の場合は、前もって手立てを考えておくことが大切です。
オーバーローンの家をどう売ればよいか知りたい方は、「4.オーバーローンのときの売却方法」で詳しく取り上げていますので、あわせてお読みください。
アンダーローンの場合の進め方は、「3.アンダーローンのときの売却方法」にまとめていますので、ぜひ参考にしてください。
\ 査定の申し込みは無料 /
アンダーローンなら進めやすい!家を売るときの具体的な流れ
アンダーローンであれば、売却を進めるうえで大きくつまずくことは少ないと考えられます。
売って得たお金を充てることで、住宅ローンの残りを返し切れるためです。
ローンを返し終えれば家に設定された「抵当権」を外せるので、購入する側も不安なく取引に臨めます。
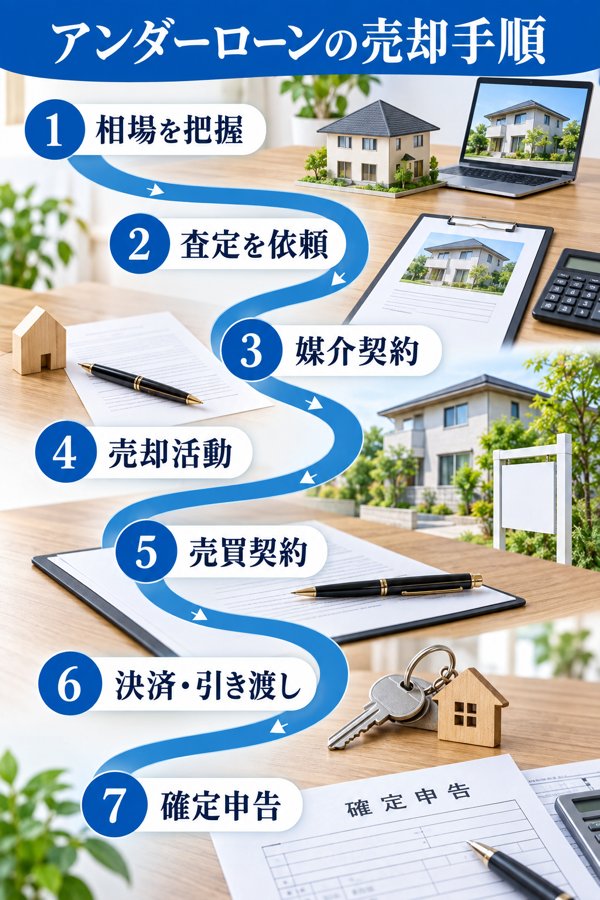
したがってアンダーローンに当たる方は、下に示す一般的な流れに沿って売却を進めていくとよいでしょう。
- 【STEP1】売却価格の相場を把握する
- 【STEP2】不動産会社へ査定を申し込む
- 【STEP3】仲介を任せる会社と媒介契約を締結する
- 【STEP4】買い手探しの活動を開始する
- 【STEP5】買主と売買契約を交わす
- 【STEP6】決済と物件の引き渡しを済ませる
- 【STEP7】確定申告の手続きをする
この章では、上で挙げた売却の手順に加えて、アンダーローンのときに利用できる税金の特例措置も取り上げます。
アンダーローンなら一般的な売却の流れで進行
先ほども触れたとおり、アンダーローンでは売って得たお金を残債の返済に充てられるため、売却時に特別な注意点はほとんどないと考えられます。
ここからは、売却完了までに踏む手順をかいつまんでご紹介します。
実際の売却は、次の図のような順番で進んでいきます。
各工程に要する期間も載せているので、スケジュールを立てる際の参考にしてください。
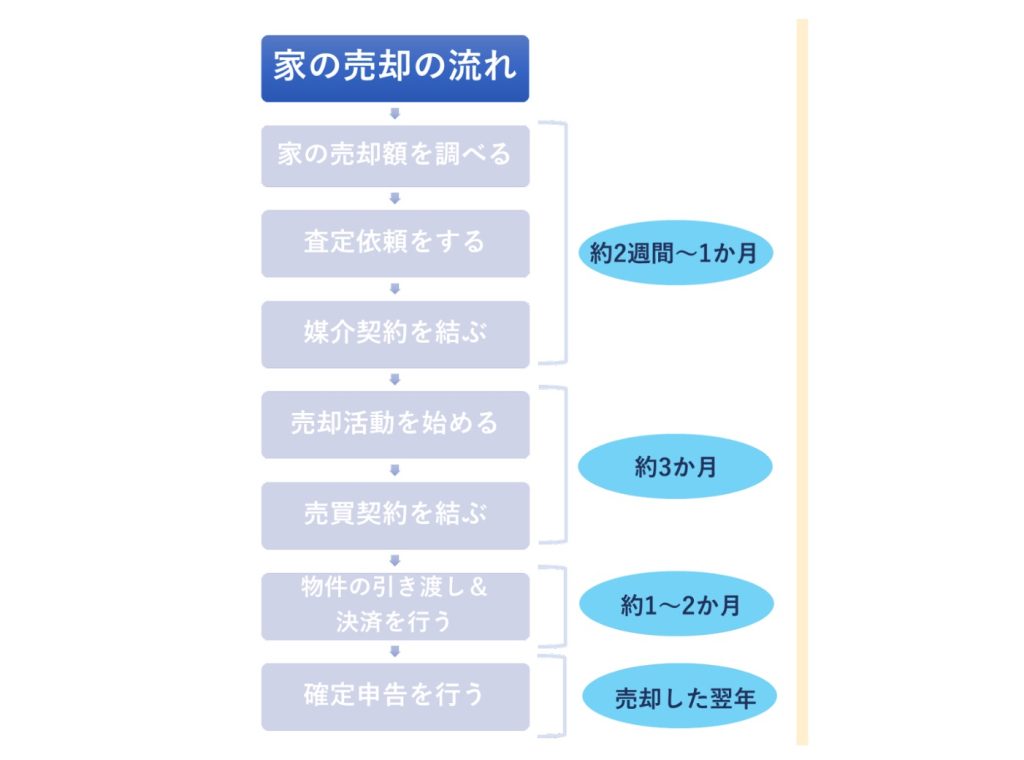
アンダーローンなら「抵当権」を抹消できる状況にあるため、まずは自宅の査定額を確認し、不動産仲介会社と連絡を取りながら売り出しの準備を整えていく形になります。
図からわかるとおり、準備の期間も含めると、売却完了まではおよそ6か月ほどが目安です。
住み替え先が決まっている方や、転勤・引っ越しで急いでいる方は、売却に要する期間を見込んだうえで早めに動き出すと安心です。
アンダーローンで活用できる税金の特例措置
アンダーローンであれば、一般的なマイホームの売却と同じく、特例措置を使って税負担を軽くできる可能性があります。
アンダーローンの家を売ったときに使える主な特例措置は、次のとおりです。
- 居住用財産を譲渡した場合の3,000万円の特別控除の特例
- 所有期間10年超の居住用財産を譲渡した場合の軽減税率の特例
それぞれ順に確認していきましょう。
マイホーム売却で使える「居住用財産を譲渡した場合の3,000万円の特別控除の特例」
マイホームを売却するケースでは、譲渡所得が3000万円以下なら課税されない特例措置が用意されています。
マイホーム(居住用財産)を売ったときは、所有期間の長短に関係なく譲渡所得から最高3,000万円まで控除ができる特例があります。
これを、「居住用財産を譲渡した場合の3,000万円の特別控除の特例」といいます。
引用:国税庁
まず前提として、自宅を売ると「譲渡所得税」と呼ばれる税金が発生します。
売った金額が買ったときの金額を上回り、利益(譲渡所得)が生じた場合に課される税金を指します。
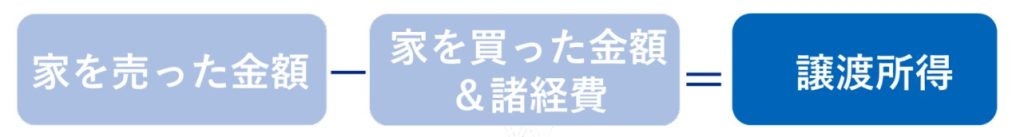
売却価格から、購入にかかった費用と諸経費(仲介手数料・印紙代など)を引いて残った金額が「譲渡所得」です。
この譲渡所得に課される税金(譲渡所得税)は、不動産を持っていた期間の長さに応じて税率が異なります。
目安として、次の表を参考にしてください。
| 区分 | 短期譲渡所得(所有5年以下) | 長期譲渡所得(所有5年以上) |
|---|---|---|
| 所得税 | 30% | 15% |
| 住民税 | 9% | 5% |
| 復興特別所得税 | 0.63% | 0.315% |
| 税率の合計 | 39.63% | 20.315% |
ところがマイホームを売った場合には、特例措置によって持っていた期間の長短に関係なく、譲渡所得が3000万円以下なら課税の対象外となる仕組みです。
具体的なケースで見てみましょう。
- 売却価格 7,000万円
- 購入価格 3,500万円
- 購入時に要した諸費用 500万円
このケースの譲渡所得は、次のように計算します。
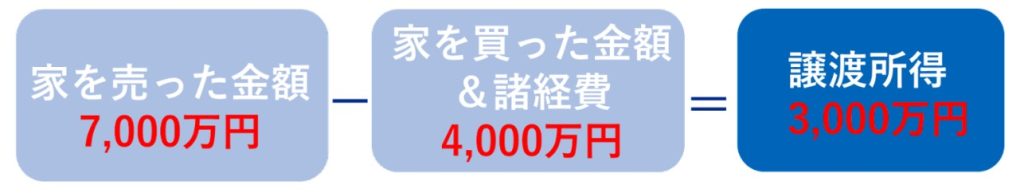
計算の結果、譲渡所得は3,000万円です。
本来ならこの金額に「譲渡所得税」が課されますが、マイホームを売ったときの特例を適用すると3,000万円分を差し引けます。
この例のとおり、譲渡所得が出ても最大3000万円まで差し引けるので、税負担を抑える手段の一つになります。
なお、この特例を利用するには、次のような要件を満たしている必要がある点に気をつけてください。
- 売主と買主の間に、親子・夫婦といった特別な関係がないこと
- 売却した年とその前年・前々年に、マイホームの買換えや交換の特例を適用していないこと など
引用:国税庁
※要件の全体は国税庁のページに掲載されています。
ご自身が要件に当てはまるか判断がつかないときは、近くの税務署や売却を任せる不動産仲介会社などに問い合わせてみてください。
税率が下がる「所有期間10年超の居住用財産を譲渡した場合の軽減税率の特例」
アンダーローンの家を売ったときには、もう1つ「所有期間10年超の居住用財産を譲渡した場合の軽減税率の特例」を利用できる場合があります。
マイホーム(居住用財産)を売却し、一定の要件を満たす場合には、長期譲渡所得にかかる税額を通常より低い税率で計算できる軽減税率の特例が受けられます。
引用:国税庁
言い換えると、10年以上所有した物件の場合、本来は長期譲渡所得として次の税率が課されます。
| 区分 | 長期譲渡所得(所有5年以上) |
|---|---|
| 所得税 | 15% |
| 住民税 | 5% |
| 復興特別所得税 | 0.315% |
| 税率の合計 | 20.315% |
ですが、マイホームの売却であれば前述の軽減税率の特例が使えるので、税率は以下のように下がります。
| 所得税 (復興特別所得税を含む) | 住民税 | 税率の合計 | |
|---|---|---|---|
| 6000万円以下 | 10.21% | 4% | 14.21% |
| 6000万円超 | 15.315% | 5% | 20.315% |
では、具体的な数字で計算してみましょう。
- 売却価格 ⇒9,000万円
- 購入価格 ⇒5,000万円
- かかった諸経費 ⇒300万円
はじめに、Aさんの譲渡所得(売却によって生じた利益)を求めます。
売却価格9,000万円-(購入価格5,000万円+諸経費300万円)=譲渡所得3,700万円
(通常の税率で計算した場合)3,700万円×20.315%=751万6550円
(軽減税率の特例を使った場合)3,700万円×14.21%=525万7700円
という結果になります。
この例から、軽減税率の特例を使うと納める税金を大きく抑えられることが見えてくるかと思います。
マイホームを売る際は、特例をうまく使えば税金の負担を軽くできる可能性がある点も頭に入れておきましょう。
マイホームの売買にかかわる特例には、一緒に使えない組み合わせもあります。ただ、ここで取り上げた
- 居住用財産を譲渡した場合の3,000万円の特別控除の特例
- 所有期間10年超の居住用財産を譲渡した場合の軽減税率の特例
は同時に適用を受けられますので、心配はいりません。
くわしい内容は国税庁の公式ページをご覧ください。
オーバーローン状態の家を手放すための売り方と選択肢
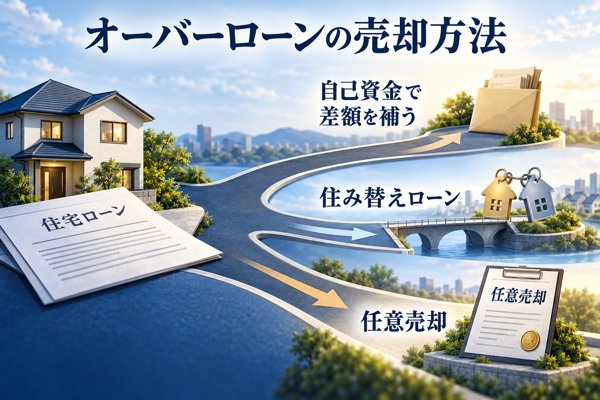
売却額よりもローン残高のほうが多いオーバーローンの状態では、家をどう売り進めればよいのでしょうか?
残債が上回っていても売却を進めたいときに考えられる手段は、主に次の3つです。
- 足りない金額を貯蓄などの自己資金でまかなう
- 「住み替えローン」で残債を新居の借入にまとめる
- 金融機関の了承を得て「任意売却」を行う
ここからは、オーバーローンが判明したときに取れる売り方を順番に確認していきます。
差額を自己資金で埋める売却
比較的手続きを進めやすいのは、足りない分を貯蓄などの自己資金でまかなうやり方です。
具体的なケースで考えてみます。
- 売却で得られる金額 4,000万円
- ローンの残り 5,000万円
- 完済までに不足する金額 1,000万円(自己資金で用意する部分)
売却代金に手元のお金を足して残債を払い切れれば、「抵当権」の抹消手続きも問題なく行え、売却の手続きも滞りにくくなります。
貯蓄にゆとりがある場合は、円滑に売却するための選択肢として検討してみてはいかがでしょうか。
住み替えローンによる売却と新居への引越し
手持ちのお金だけでは足りないときには、「住み替えローン」に頼るという選択肢も考えられます。
現在の住まいに残っている借入と、次の住まいの購入費用をまとめて借りられるローン
金利や条件、審査の流れは、住み替えローンの金利・条件・審査をまとめた解説記事で詳しく紹介しています。あわせて参考にしてください。
「住み替えローン」を使うと、残債が売却額を上回っていても旧居のローンを払い終えて「抵当権」を外せるので、新居の購入へと進めます。
一方で、「住み替えローン」には注意したい点もあります。
- 一般的な住宅ローンと比べて金利負担が重くなりやすい
- 審査のハードルがかなり高い
- 旧居の売却と新居の購入を同じ日に決済することになる
こうした点を前もって把握しておき、ご自身にとって「住み替えローン」が適しているかを慎重に見極めてください。
自己資金も住み替えも難しいときの「任意売却」
残る選択肢として、任意売却も1つの方法に挙げられます。
住宅ローンの返済が苦しくなったとき、借入先である金融機関の同意を取りつけたうえで家を売ることを指します。
売却額が残債に届かなくても、金融機関が残りの一部免除や分割での返済などに応じる場合があり、全額を自己資金で用意できなくても売却を進められることがあります。
現実には、残った債務の一部を引き続きローンの形で返していくケースも見られます。
さまざまな事情から、従来どおりの返済を続けるのが苦しくなることもあるでしょう。
返済に行き詰まりそうなときは、最初に住宅ローンの借入先である金融機関へ相談するのがおすすめです。
家を売った代金で残りのローンを返したいと考える場合は、「任意売却」という手段も選べます。
ローンが残っている家には通常「抵当権」が設定されており、完済前に売るのは難しいのが一般的です。
ところが、「任意売却」ではこの扱いが変わります。
売却を円滑に進められるように、金融機関が「抵当権」を外す形をとるのです。
金融機関にとっても、返済が止まったままになるより、家の売却で資金を回収できるほうが望ましいためです。
注意したいのは、金融機関に相談しないまま返済を滞らせてしまうケースです。
この場合、家は所有者の同意を得ずに金融機関の手で「競売」にかけられることになります。
競売になると、持ち主が望まない形で住まいを手放すことにもなりかねません。
今後の返済に少しでも不安を覚えた段階で、早めに住宅ローンの借入先へ相談してみてください。
オーバーローン売却で押さえたい税の特例
ローン残高が売却価格を上回るオーバーローンのまま自宅を売るなら、税金面の負担を和らげる特例の活用を検討するのがおすすめです。
ここから内容を詳しく確認していきます。
オーバーローン時に使える税の特例の中身|売却で出た損失をほかの所得と差し引きできる制度
オーバーローンでの売却時にぜひ検討したい税の特例が、「特定のマイホームの譲渡損失の損益通算及び繰越控除」という制度です。
住宅ローンが残っている自宅を、令和7年12月31日までにローン残高より低い金額で手放して譲渡損失が出た場合、一定の要件を満たしていれば、譲渡損失の金額を同じ年の給与所得・事業所得などほかの所得と差し引き(損益通算)できます。
損益通算をしてもなお引ききれない譲渡損失については、売却した年の翌年以後3年間にわたって繰り越し、控除(繰越控除)を受けられます。
上記の仕組みをまとめて「特定のマイホームの譲渡損失の損益通算及び繰越控除の特例」と呼びます。買換資産となる新しい自宅を購入しないケースでも、適用の対象になります。
参考:国税庁
要するに、売買契約を結んだ日の前日の時点での住宅ローン残高から自宅の売却価格を引いた金額を、給与所得や事業所得といったほかの所得から差し引ける仕組みです。
このように所得同士を差し引きすることを「損益通算」と呼びます。
加えて、1年目だけでは引ききれなかった損失についても、自宅を売った年の翌年から3年間は繰り越して控除を受けられる決まりになっています。
なお、新居(買換資産)を買わない場合でも、この制度は使えます。
オーバーローンで悩んでいる方は、利用できるかどうか一度確かめてみてはいかがでしょうか。
具体的なケースで考えてみます。
【試算例】会社員Aさんのケース
ここでは会社員のAさんを例にします。前提となる条件は次のとおりです。
(前提条件)
- 1986年に6,000万円で自宅を購入
- 2020年に自宅を2,000万円で手放す
- 残っている住宅ローン:3,000万円
この条件をもとに、損益通算の対象となる金額を計算します。
- 譲渡損失:2,000万円(売却価格)ー6,000万円(購入価格)=マイナス4,000万円
- 損益通算の上限額:3,000万円(ローン残債)ー2,000万円(売却価格)=1,000万円
両者を比べると、譲渡損失の4,000万円より、損益通算の上限額である1,000万円のほうが小さいので、1,000万円(上限額)が繰越控除額として扱われます。
次に、この「繰越控除額」によってAさんの税負担がどう変わるかを確認します。
- Aさんの4年分の給与額は次の表のとおりです。
| 2020年(売却年) | 2021年(売却後2年目) | 2022年(売却後3年目) | 2023年(売却後4年目) |
|---|---|---|---|
| 300万円 | 300万円 | 300万円 | 400万円 |
- 先ほどの計算のとおり、繰越控除額は1,000万円です。
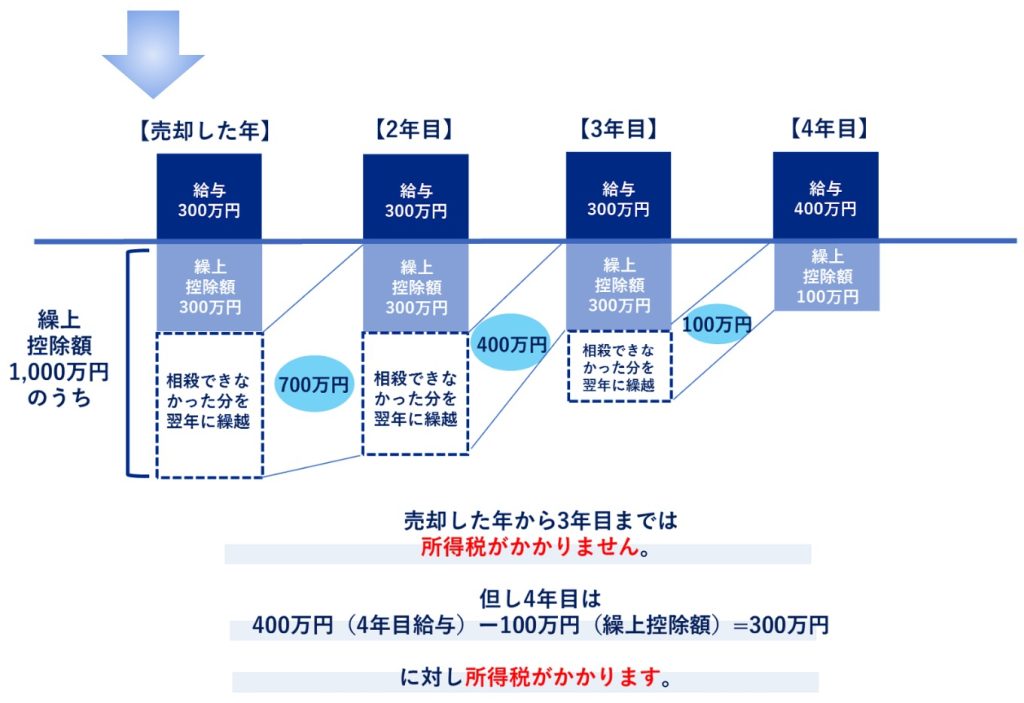
図のとおり、売却した年だけで引ききれなかった譲渡損失は、その翌年から3年間にわたり繰り越し、控除(繰越控除)を受けることが可能です。
Aさんのケースでは、給与から繰越控除額が差し引かれるので、各年の結果は次のようになります。
【自宅を売った年】
→給与300万円が繰越控除額300万円と相殺され、課税対象となる所得はゼロとみなされるため、所得税は生じない。1000万円の繰越控除額のうち、引ききれなかった700万円は次の年へ持ち越し。
【売却から2年目】
→前年と同じく給与300万円を繰越控除額300万円で相殺でき、所得はゼロ扱いとなるので所得税は生じない。
残る繰越控除額700万円(300万は前年に適用済み)から引ききれない400万円は、次の年へ持ち越し。
【売却から3年目】
→控除を受けられる最終年。
同様に給与300万円が繰越控除額300万円と相殺され、所得ゼロとみなされるため所得税は生じない。
繰越控除額400万円(ここまでに600万は適用済み)のうち、引ききれない100万円は次の年へ持ち越し。
【売却から4年目】
→控除期間から外れる年。給与400万円から差し引かれるのは繰越控除額100万円分だけなので、残る給与300万円には所得税がかかる。
以上から、売却後3年間は税の負担を抑えられることが読み取れます。
オーバーローンでの売却であっても、特例を使って売却損を補えるため、損失が想定ほど膨らまずに済む可能性があります。
特例の利用には定められた要件がある点に注意
なお、この特例を受けられるのは、次のような要件を満たす方に限られます。
- 売却するのは現に住んでいる自宅であることが前提
過去に住んでいた自宅の場合は、居住しなくなった日から数えて3年後の12月31日までに売却すること - 売却年の1月1日の段階で所有期間が5年超であり、なおかつ国内にある物件であること
- 売買契約を交わす前日の段階で、売却する自宅に関わる返済期間10年以上の住宅ローン残高があること
- 自宅の売却価格が、そのローン残高に届いていないこと
<繰越控除が使えないケース>
- 3,000万円を超える合計所得金額がある年は、その年だけ適用の対象外
<売却年の前年・前々年に次のような特例を使っている場合も対象外>
- 居住用財産を譲渡した場合の長期譲渡所得の軽減税率の特例
- 居住用財産の譲渡所得の3,000万円の特別控除
(ただし被相続人の居住用財産に係る譲渡所得の特別控除の特例は除外) - 特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例
- 特定の居住用財産を交換した場合の長期譲渡所得の課税の特例 など
以上のように、オーバーローンであっても要件に該当すれば特例を利用できる可能性があります。
本記事の内容を参考に、ご自身が当てはまるかどうかを確かめてみてください。
\ 無料の査定依頼はこちらから /
【状況別】離婚や賃貸への転用を考える際の留意点と頼れる専門家
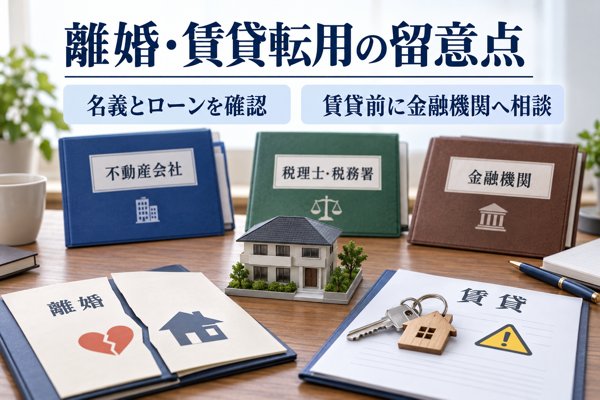
住宅ローンを返している途中の家を手放したい方のなかには、離婚や転勤に伴う急な転居などで、自宅を人に貸したいといった避けられない事情がある方も少なくないでしょう。
とりわけ離婚のときや自宅を貸し出す場面では、押さえておきたい留意点がいくつかあります。
順番に確認していきます。
離婚に伴う売却でもめないための備え|名義・ローン・損失負担の確認が大切
離婚をきっかけに返済途中の家を売るときは、次のような点に気を付けましょう。
- ローンの名義人や連帯保証人を切り替えるのは容易ではない
- 売却で生じた損失も夫婦で折半して負担する
- オーバーローンで一方が住み続けるケースでは財産分与の請求権が生じない
各項目を順に解説します。
ローン名義人・連帯保証人の切り替えは困難
離婚を機に住宅ローンの名義人や連帯保証人を変えたいと考える方は少なくないものの、一般にどちらの変更もハードルがかなり高いとされています。
理由は、金融機関が住宅ローンを貸し出すにあたり、借りる人に返していける力があるかを審査しているためです。名義を妻へ移そうとしても、専業主婦であったりパートの収入だけであったりすると、認められにくい場合があります。
たとえ妻に夫と同程度の収入があって返済力に問題がないと判断されても、銀行が名義の切り替えに応じるとは限りません。
ローンの名義人を変えることはそれほど困難であり、連帯保証人を外すことについても同じことがいえます。
こうした事情から、次のようなトラブルが起こり得る点に気を付けましょう。
<連帯保証人が妻のケース>
夫名義で住宅を買い、妻を連帯保証人としていた場合は、離婚した後に夫の返済が止まると、妻が代わりに返済を求められることになります。
<ローンの名義人が夫のケース>
夫がローンの名義人のまま離婚し、妻が引き続き自宅で暮らしている場合、夫の返済が滞れば、妻は家を出ざるを得なくなるおそれがあります。
ローンの返済が残った状態で離婚すると、連帯保証人から外れることも名義人を変えることも難しいため、慎重に進める必要があります。
心配な点があれば、借り入れ先の金融機関に一度問い合わせてみることをおすすめします。
夫婦で折半する財産分与
離婚にあたっては、自宅を売って得たお金を夫婦で等分するのが原則となります。
ここでは、アンダーローンの状態で自宅を売ったケースを例に、2つの考え方を見てみましょう。
・自宅の売却価格 2,000万円
・ローンの残り 1,000万円
このケースでは、売却で得た2,000万円から1,000万円をローンの返済に回し、完済します。
完済後に残る1,000万円が、夫婦で財産分与する対象となります。
・夫の受け取り額→500万円
・妻の受け取り額→500万円
続いて、もう1つの進め方も取り上げます。
離婚した後も、妻が引き続きその家で暮らしたいと望むケースです。
なお、名義人は夫であるものとします。
※先にも触れたとおり、ローンの名義人や連帯保証人を変えるのはかなり困難とされ、多くのケースで変更は認められないと考えておくのが無難です。そこで、夫の名義を残したまま妻が住み続けるには、次のような方法が考えられます。
・自宅の売却価格 2,000万円
・ローンの残り 1,000万円
このケースでは、妻が自宅を受け取る見返りとして、ローンの残り1,000万円を負担する形になります。
ただし名義人はあくまで夫であるため、妻から夫へ1,000万円を渡し、夫が受け取ったお金で返済を続けていく流れになります。
アンダーローンの状態で自宅を売れた場合には、手元に残った利益を夫婦それぞれに分配できます。
売却額が残債に届かないオーバーローンのケースについては、次の項目で解説します。
オーバーローンで一方が住み続けるなら財産分与の請求権は生じない
オーバーローン(売却価格<ローンの残高)の状態では、自宅を売ること自体がかなり難しくなります。
このため、ローンを貸している金融機関と話し合うことが欠かせません。
もっとも、自宅を売らずに夫か妻のどちらかが住み続けるのであれば、事情は変わります。
たとえば離婚後に夫が引き続き住む場合、ローンの残りは夫が返済していく義務を負います。
このとき自宅がオーバーローンであれば、妻は財産分与を請求できません。
逆に、離婚後も妻が住み続けるのであれば、残っているローンの返済は妻が担います。
こちらのケースでも、夫は財産分与を請求できない点は変わりません。
返済中の自宅を人に貸したい場合|契約上は認められない
ローンの返済が終わっていない段階で住まいを人に貸すことは、認められていません。
金融機関は、借りた本人がその家に住むことを前提として住宅ローンの契約を交わしているためです。
本人が住むのをやめて自宅を貸し出すと、契約に反することになってしまいます。
契約違反を避けるためにも、事情があって自宅を貸し出したいときは、最初に金融機関へ相談しましょう。
相談したうえで、賃貸向けのローンへ切り替える必要があります。
賃貸向けのローンは、一般に通常の住宅ローンより金利が高めに設定されています。
金利の差も踏まえてよく比べ、本当に自宅を貸し出すかどうかを時間をかけて判断することが大切です。
頼れる専門家と役割分担|不動産会社・税理士・金融機関
返済が終わっていない家を売る際には、さまざまな決まりごとや押さえどころがあることを、ここまででご理解いただけたかと思います。
売却をスムーズに進めるためにも、わからない点や困りごとが出てきたら、その都度専門家に相談することが大切です。
1つずつ確認していきます。
不動産会社へ相談したいこと
返済中の自宅を売るなら、まず不動産仲介会社への相談を検討するとよいでしょう。
不動産仲介会社は住宅の売買にまつわるさまざまな事例に通じているため、たとえば売却額が残債を下回るオーバーローンの家を手放したい方にも、取り得る手立てを助言してくれるでしょう。
査定額を算出してくれるのはもちろん、少しでも好条件で売るための工夫や売り出す時期についても助言を受けられます。
助言を踏まえて準備を整えれば、納得できる価格での売却につなげられる可能性があります。
税理士・税務署へ相談したいこと
売却時に使える特例措置などについては、税理士や税務署に尋ねるのがおすすめです。
住まいにかかわる税金の特例について、専門的な立場から的確な助言を受けられるためです。
住宅を売る場面では特に、使いたい特例の要件が細かく定められており、自分のケースが該当するかを見極めにくいこともあります。
迷ったときは自己判断で済ませず、税理士や税務署に事情を伝えて、受けられる特例を把握しておくことが大切です。
知らないまま手続きを進めると、本来より多くの税金を納めることになる場合もあるため気を付けましょう。
| おすすめの税理士紹介サイト | |
 税理士紹介 エージェント | 完全無料で希望に合う税理士を紹介してくれる 顔合わせに同席、交渉代行、フォローまで実施してくれる ▼ 簡単1分の入力 ▼ |
 税理士紹介 ネットワーク | 手数料一切不要の税理士紹介サービス 成約の際には成約お祝い金を贈呈してくれる ▼ 専任コンシェルジュが対応 ▼ |
 税理士 ドットコム | 完全無料の税理士紹介サービス 全国7,200名以上の税理士が登録 ▼ 7割以上が報酬引き下げ成功 ▼ |
金融機関との話し合い方
ローンに関しては、銀行をはじめとする金融機関への相談も欠かせません。相談は無料なので、気がかりな点は遠慮せず確認しておくと安心です。
とりわけオーバーローンの状態で家を手放したい場合、「任意売却」(返済が困難になったときに、借入先の金融機関から同意を得て自宅を売る方法)を考えている方もいるでしょう。
「任意売却」について相談がなければ、金融機関は家を競売にかけ、その代金で回収しきれていない住宅ローン残債を穴埋めしようとします。
結果として、思いがけない時期に自宅が差し押さえられることになりかねません。
差し押さえを避けるためにも、返済が苦しくなった段階で、取れる対応について早めに相談しておくとよいでしょう。
ローンが残る家の売却に関するよくある質問
返済中の住宅を手放す場面では気をつけたいポイントがいくつもあり、前もって知識を身につけておくことが円滑な売却につながります。
判断を誤ると思わぬ損失やトラブルを招きかねないため、基本的な考え方を理解しておくと安心です。
以下では、売却にあたって多くの方が抱く疑問や不安について、順番に解説していきます。
Q. 売却後もローンが残ってしまった場合の扱い
【答え】不足分は自己資金で返済することになります。
住宅を売却する際は、残債を完済したうえで「抵当権」を抹消する必要があるためです。
抵当権は、住宅購入時に融資をした銀行が、返済が滞ったときに備えて住宅を担保として押さえておく権利を指します。
抵当権が抹消されないままでは、買主へ所有権を移すことができません。
仮に、
残っているローン:2,400万円
売れた金額:2,000万円
2,400万円ー2,000万円=400万円が不足
不足分は手元の現金で補てんすることになります。
自己資金でまかなえない場合は「任意売却」という方法もありますが、金融機関への相談や所定の手続きを前もって進めておくことが欠かせません。
任意売却の詳しい内容は、「4-3.どうしても難しいなら「任意売却」を検討」で解説しています。
最初に残債と売却価格の差額を正確に確認し、ご自身の状況に合った方法を選びましょう。
Q. 35年ローンの返済途中での売却可否
【答え】返済の途中であっても売却はできます。
売れるかどうかを左右するのは、残りの返済期間ではなく「残債を完済できる見込みがあるか」という点です。
たとえ返済期間が25年残っていたとしても、売却で得たお金で完済できれば、手放すことに支障はありません。
気をつけたいのは、売れた金額が借入の残高に届かないケースです。足りない分を手持ちの資金でまかなうか、金融機関と話し合ったうえで任意売却を検討する流れになります。
返済が残っているからといって売却をあきらめる必要はなく、状況に応じて対応策を選べます。
住み替えや暮らし方の変化をきっかけに、返済の途中で家を手放す方も増えてきています。
重要なのは、資金計画を固めてから動き出すことです。無理なく進められる時期を見定めましょう。
Q. オーバーローンで売却した人が後悔しやすい点
【答え】オーバーローンの状態で売却した人の多くは、「前もって準備を進めておけばよかった」と感じているようです。
家を手放した後も返済だけが続くため、新生活を始める際の家計が苦しくなりやすいことが理由です。
なかには、住み替えや引っ越しにかかる費用を見込んでいなかったために、負担が重なってしまったケースもあります。
内閣官房サイト「地方創生(第2期「まち・ひと・しごと創生総合戦略」)」では、今の住まいのローンを返済中でも新しい住まいを購入する資金を借りられるよう、リバースモーゲージローンを導入して二重ローンに陥る危険を避ける取り組みが紹介されています。
※リバースモーゲージローンは、自宅を担保として借り入れ、原則は死亡後に自宅を売って借入金をまとめて返す方式のローンです。(高齢者向け)
二重ローンが大きなリスクになり得ることがうかがえます。
知識が十分でないまま売却を急ぎ、任意売却という方法を知らなかったことを悔やんだという声もあります。
情報が足りなかったために損をするケースは、決して珍しくありません。
後悔しないためには、売却に踏み切る前に現状を整理し、取り得る方法を順に比べてみることが大切です。
焦らずに、信頼できる情報をもとに判断しましょう。
Q. 離婚後、妻がそのまま家に住むケースで気をつけたい点
【答え】家の名義とローン返済の扱いに気を配る必要があります。
家もローンも夫の名義のままだと、妻が住み続けていたとしても、法律上は「他人名義の家で暮らしている」ことになります。
加えて、夫が返済を滞らせると、家が差し押さえられるおそれもあります。
こうした事態を避ける方法として名義の変更やローンの引き継ぎが考えられますが、金融機関による審査があるため、容易ではありません。
前もって専門家に相談しながら手続きを進めると安心です。
※参考:三菱UFJ銀行公式サイト「離婚時の財産分与、住宅ローンが残っている家はどうなる?」
気持ちの面だけでなく、法律やお金に関わるリスクも考慮し、落ち着いて住み続けられるよう備えておきましょう。
Q. 家の売却後に確定申告が求められるケース
【答え】売却によって利益が生じたときは、確定申告をする必要が出てくる場合があります。
マイホームを売って得た利益は「譲渡所得」と呼ばれ、原則として課税の対象になります。
もっとも、所定の要件を満たしていれば「3,000万円の特別控除」を受けられ、税額がゼロになる場合もあります。
| 【3,000万円の特別控除の概要】 | |
|---|---|
| 対象となる取引 | マイホーム(居住用財産)を売ったとき |
| 控除の上限 | 譲渡所得のうち最大3,000万円まで課税されない |
| 主な要件 | ・住まなくなった日から3年以内に売っている ・親子や夫婦などの間での売買ではない ・前回この特例を受けてから2年以上たっている など |
| 手続き | 確定申告をしたうえで適用される(自動では適用されない) |
控除を受けるには、納める税金がゼロになる場合でも確定申告を済ませておくことが求められます。
さらに、売却で損失が生じたときも、ほかの所得と差し引きできる「損益通算」や、翌年以降へ持ち越せる「繰越控除」を利用できる可能性があるため、申告しておく意義は大きいといえます。
「売却したら完了」と考えず、税金の負担を抑えるためにも確定申告を忘れずに行いましょう。
\ 査定の申し込みは無料 /
まとめ
本記事では、返済中の住まいを売却する際に押さえておきたい点と、税金面で使える特例について取り上げました。
住宅ローンを返し終えていない物件には抵当権が設定されているので、そのままの状態では売りに出しにくいのが一般的です。売却を考えるのであれば、まずローンを完済し、抵当権の抹消手続きを済ませたうえで進めるのが望ましいといえます。
あわせて、ご自宅が次のどちらの状態に当たるのかを確かめておくことも大切です。
- アンダーローン(売れた金額>残っている住宅ローン)
- オーバーローン(売れた金額<残っている住宅ローン)
どちらのケースに当たるかで、売却に向けて取るべき手立てが異なってくるからです。
オーバーローンに当たる場合は、とりわけ次の点を意識しておきたいところです。
- 足りない金額を貯蓄などの自己資金でまかなう
- 「住み替えローン」を検討する(ただし審査のハードルは非常に高め)
- 「任意売却」という方法を選ぶ
ローンが残る住まいの売却について抱えていた不安を、本記事が少しでも軽くするきっかけになれば幸いです。
| おすすめの不動産一括査定サービス3選 | |
|---|---|
 すまいValue | 業界を代表する大手不動産会社が手を組んで運営 3ヶ月以内での売却制約率は71.3%(※) ▼大手6社へまとめて査定を依頼▼ すまいValueに査定を申し込む |
|
すまいステップ | 早く手放したいという希望に応えやすい高い売却率が魅力 独自基準を満たした優良な不動産会社のみを厳選 ▼エース級の担当者に出会える▼ すまいステップに査定を申し込む |
 LIFULL HOME’S | 名前を伏せた匿名での査定にも対応 提携する不動産会社の数でNo.1 ▼郊外・地方にお住まいの方にも向いている▼ LIFULL HOME’Sに査定を申し込む |